リボ払いと分割払いの違いは?手数料と返済期間の罠を徹底比較
クレジットカードの決済時に提示される「リボ払い」と「分割払い」。どちらも高額な買い物の負担を月々に分散できる便利な支払い方法に見えますが、その根底にある金融構造とリスクの性質はまったく異なります。仕組みを曖昧なまま利用し続けた結果、毎月返済しているにもかかわらず残高がほとんど減らないという深刻なトラブルに直面するケースは後を絶ちません。
毎月の支払額だけに目を奪われると、最終的に支払う手数料総額や返済期間に隠された決定的な落とし穴を見落とすことになります。損をしないためには「どっちが得なのか」「どのようなリスクがあるのか」を正しく把握することが不可欠です。本稿では、両者の根本的な違いから手数料シミュレーション、泥沼化を防ぐ実践的な対処法までを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは「毎月の返済額」、分割払いは「返済回数」を固定する仕組みであり、返済のゴールが見えるかどうかが最大の相違点。
- 要点2:分割払いは「2回払い」なら手数料無料だが、リボ払いは初月から年利相場約15.0%の手数料が発生し、残高スライド方式によって返済が長期化しやすい。
- 要点3:総支払額を抑える観点では分割払いや早期の一括返済が圧倒的に有利であり、無計画なリボ払いの常態化は信用情報への悪影響を招く。
【基本構造】リボ払いと分割払いの決定的な違いとは?仕組みを解剖
店頭やネットショッピングで何気なく選んでいる支払い方法ですが、クレジットカードの支払い方法比較を行う上で、まず両者の根本的な設計思想の違いを押さえる必要があります。
分割払いは、購入代金を「3回」「6回」「12回」「24回」など、あらかじめ指定した回数に分けて支払う方式です。1回ごとの購入ごとに完結するため、「いつ支払いが終わるか」という返済期日が明確に定まります。追加で別の買い物を分割払いにした場合は、それぞれの分割支払金が上乗せされて請求されるため、利用者は支出の増加を肌感覚で把握できます。
一方のリボ払い(リボルビング払い)は、利用件数や利用総額にかかわらず、「毎月の支払額を一定(例:月々1万円など)」に設定して支払う方式です。どれだけ買い物を重ねても月々の引き落とし額が急増しないため家計管理がしやすい反面、利用残高全体に対して包括的に手数料が課され続けます。支払額の中に手数料が含まれるため、元金が減るスピードが極端に遅くなりやすい構造的特徴を持っています。
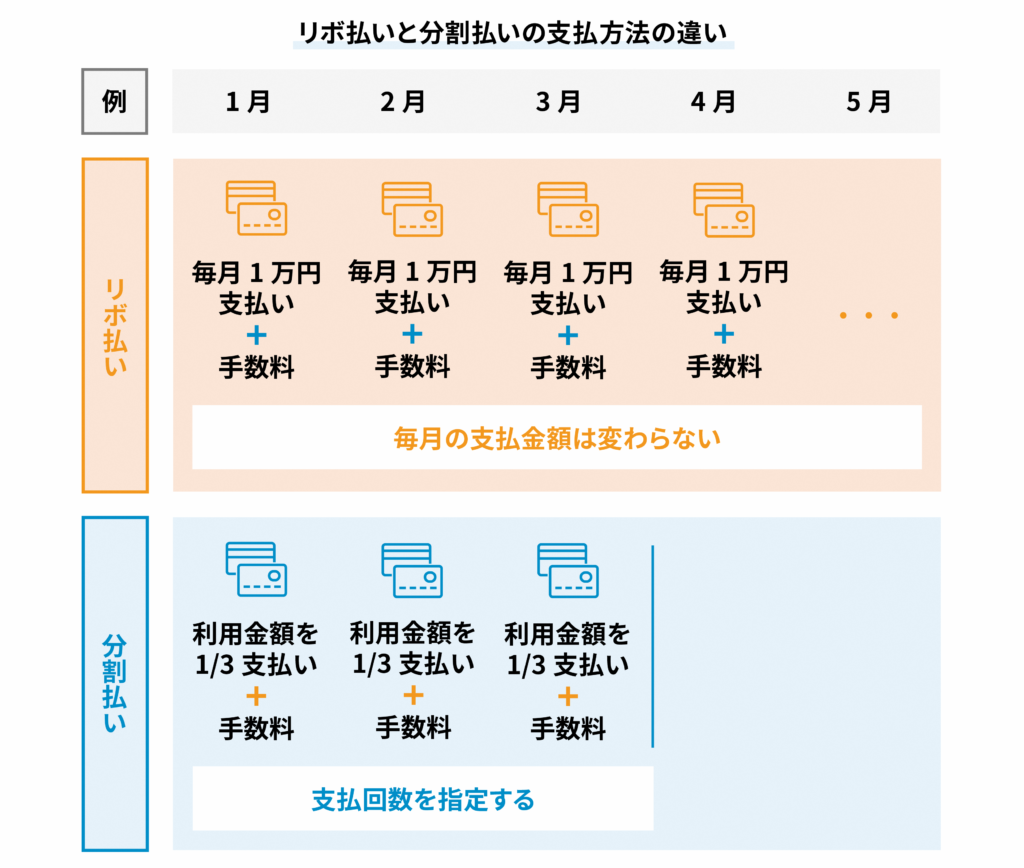
【徹底比較】リボ払いと分割払いはどっちが得?手数料計算シミュレーション
多くの利用者が最も知りたい「リボ払いと分割払いはどっちが得なのか」という疑問に対する答えは、利用回数と返済スピードによって明確に分かれます。具体的な数値データをもとに、30万円の家電製品を購入した場合の手数料と返済総額をシミュレーションしてみましょう。
| 支払い方法 | 詳細・数値データ(30万円利用時) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分割払い(2回) | 月額15万円×2回 手数料:0円(総額30万円) | 手数料率:実質年率0.0% | 一括払いが厳しい場合の最善手。余計なコストが一切発生しない。 |
| 分割払い(12回) | 月額約27,000円×12回 手数料:約24,000円(総額約32.4万円) | 手数料率:実質年率12.0%〜15.0% | 返済終了時期が確定しており、リボ払いより総手数料を低く抑えやすい。 |
| リボ払い(元金定額1万円) | 月額1万円+手数料×30回 手数料:約58,000円(総額約35.8万円) | 手数料率:実質年率15.0%固定が主流 | 月々の負担は軽いが、完済まで2年半を要し手数料負担が跳ね上がる。 |
| リボ払い(残高スライド定額) | 残高に応じて月額変動 手数料:70,000円以上(返済期間5年以上も) | 多くのカードで初期設定に採用 | 最も警戒すべき形式。返済が長期化し、利息ばかりを払う状態に陥る。 |
上記のリボ払い手数料の計算シミュレーションが示す通り、同じ30万円の買い物でも、支払い方法によって手数料に数万円単位の開きが生じます。経済的な損得だけで判断するならば、「分割払い(2回払い)>分割払い(回数指定)>リボ払い」の順で得になるという結論は揺るぎません。
なぜリボ払いは終わらないのか?残高スライド方式に潜む罠と実態
ネット上や相談窓口で頻繁に聞かれる「リボ払いがいつまでも終わらない理由」の正体は、多くのクレジットカード会社が標準設定としている「残高スライド元利定額方式」にあります。
残高スライド方式とは、利用残高の増減に応じて月々の最低支払額が自動的に変動する仕組みです。例えば「残高10万円以下なら月々5,000円、20万円以下なら1万円」といった設定がなされています。この仕組みの恐ろしい点は、残高が減るにつれて月々の返済額も自動的に減額されてしまうため、返済期間が人工的に引き延ばされる点です。
さらに、リボ払いの金利(年利相場)は約15.0%という高水準に設定されています。月々1万円を支払っているつもりでも、残高が多いうちはそのうち「3,000円〜4,000円程度が手数料」として差し引かれ、元金は6,000円程度しか減りません。その状態でコンビニ決済やネット通販で少額のカード利用を重ねると、返済した元金以上に追加残高が積み上がり、実質的に「利息だけを永遠に払い続ける状態」が完成してしまいます。

分割払いの落とし穴|2回払い無料の恩恵と3回以上の手数料負担の現実
リボ払いに比べて安全性が高いとされる分割払いにも、見逃せない注意点が存在します。
まず大きなメリットとして知っておくべきなのが、多くのクレジットカードにおいて分割払いの「2回払い」は手数料無料(実質年率0.0%)で利用できる点です。ボーナス一括払いと同様に、手元資金を温存しながら追加コストゼロで支払いを先延ばしにできるため、家計防衛において極めて有効な選択肢です。
しかし、分割払いが3回以上になると手数料負担が発生します。分割払いの手数料率の仕組みは、回数が増えるほど実質年率が高くなる階段状の設計が一般的です。3回払いの実質年率は約10.0%〜12.0%程度ですが、24回や36回払いを選択すると実質年率14.0%〜15.0%前後まで上昇し、リボ払いと大差ない金利負担を背負うことになります。
また、複数の商品を別々に分割払いで購入すると、毎月の請求額が合算されて想定以上の支出に膨らむリスクがあります。「回数指定だから安心」と油断し、高額な分割払いを何本も並行して走らせる行為は避けるべきです。
【実態検証】利用者の生の声から判明した「カード利用の落とし穴」
大手コミュニティサイトやSNS、消費生活センターに寄せられる相談事例を精査すると、本人が意図しないままリボ払いの泥沼に足を踏み入れるケースが多発していることが分かります。
特に目立つのが、カード新規入会時のポイント還元キャンペーンに釣られて「自動リボ設定(全額リボ払い)」に登録してしまう事例です。「新規入会で5,000ポイント進呈」といったプロモーションの適用条件にリボ払い設定が含まれており、一括払いで買い物をしたつもりが裏で自動的にリボ払いに変換されていたという声が後を絶ちません。
また、明細書を紙からWEB明細(アプリ)へ移行したことで、毎月の手数料引き落とし額や現在の借入残高を直感的に把握しにくくなったことも、問題の発見を遅らせる要因となっています。「毎月きちんと引き落とされているから問題ない」と思い込み、気づいた時には利用可能枠の上限に達していたという告白が生々しく語られています。

【プロの結論】行動経済学から紐解くリスク管理と向いている人の条件
行動経済学の視点から分析すると、リボ払いが人を引き寄せる背景には「現在志向バイアス(将来の大きな損失よりも目先の小さな負担軽減を優先してしまう心理)」が存在します。30万円の出費という痛みを「月々1万円」という痛覚の麻痺した少額請求に置き換えることで、人間は借金をしている感覚を喪失してしまいます。
健全な家計を維持するためには、この心理的トラップを理解した上で、明確な意思決定基準を持つことが不可欠です。
分割払いが向いている人
- 大型家電やPCなど、生活や仕事に必須の耐久消費財を一刻も早く購入したい人
- 毎月の収支計画が明確で、完済までの期日(ゴール)を確定させたい人
- 2回払いやボーナス払いを活用し、無手数料で手元キャッシュをコントロールできる人
リボ払いをおすすめできない人・絶対に使ってはいけない条件
- 現在の利用残高や設定されている手数料率を正確に把握していない人
- 日々の食費や日用品、交際費などの消耗品をリボ払いで決済している人
- 「毎月の支払いが一定だから安心」と漠然と感じている人
万が一、すでに多額のリボ残高を抱えている場合は、クレジットカード利息の節約方法として「繰り上げ返済」や「リボ払いの一括返済」を最優先で実行することが鉄則です。ボーナスや臨時収入を充当して元金を一気に減らすだけでも、将来発生する手数料を劇的に圧縮できます。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:リボ払いと分割払いはどちらが信用情報(クレヒス)に悪影響を与えやすいですか?
A1:どちらも期日通りに返済していれば直ちに悪影響はありません。ただし、リボ払いで残高が利用限度額いっぱいまで長期間張り付いている状態は、他社ローンの審査(住宅ローンやマイカーローンなど)において「恒常的な借入依存状態」とみなされ、与信審査で不利に働くリスクがあります。
Q2:店舗で「一括払い」と指定したのにリボ払いになってしまうのはなぜですか?
A2:カードの初期契約やキャンペーン特典によって「自動リボ設定(登録型リボ)」が有効になっている可能性が高いです。カード会員専用WEBサイトやアプリの支払い設定画面を確認し、自動リボ設定を解除(または一括払いコースへ変更)する手続きを行ってください。
Q3:リボ払いの残高を一括返済したい場合、どのような手続きが必要ですか?
A3:カード会社によって異なりますが、一般的には会員専用WEBサイトからの増額申請、提携ATMからの任意返済、またはカスタマーセンターへの電話連絡による指定口座への振り込みで一括返済が可能です。日割りで手数料が計算されるため、返済日が1日早まるだけでも利息を節約できます。
まとめ:手数料の泥沼を防ぎ賢くクレジットカードを使いこなす基準
リボ払いと分割払いの本質的な違いは、「支払いのゴールが明確に固定されているか否か」に集約されます。毎月の支払額の低さに惑わされず、最終的に負担する手数料総額を直視することが、家計を破綻させないための第一歩です。
高額な決済を行う際は、原則として「手数料無料の2回払い」を検討し、回数指定が必要な場合でも家計の許す範囲で最短の返済期間を設定するのが賢明です。リボ払いは緊急避難的な一時利用にとどめ、残高が発生した場合は速やかに繰り上げ返済を実施する――このルールを徹底することで、クレジットカードを真に便利な道具として使いこなすことができます。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
