損害保険料率算出機構から手紙が届く理由と対処法!後遺障害認定の罠
交通事故の被害に遭い、治療や示談交渉を進めている最中、見慣れない「損害保険料率算出機構」という公的機関のような名称から封書が届き、戸惑いを覚える方は少なくありません。「身に覚えがない」「加害者側の保険会社から何か罠を仕掛けられたのではないか」と強い不安を感じるケースも散見されます。
損害保険料率算出機構からの通知は、交通事故の損害賠償実務において極めて重要な局面を迎えているサインです。この手紙が届いた背景には、自賠責保険における適正な損害調査や、後遺障害等級の認定審査が深く関わっています。放置して不利益を被る事態を避けるため、手紙の真の理由と正しい初動対応を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:損害保険料率算出機構からの手紙は、自賠責保険の後遺障害等級審査や損害調査の過程で送付される正当な照会・通知である。
- 要点2:同封の「医療照会同意書」などを無視・放置すると、審査が完全にストップし「後遺障害非該当」や保険金不支給の致命的なリスクを招く。
- 要点3:審査結果に不服がある場合は「異議申し立て」が可能であり、弁護士基準(裁判基準)への増額を見据えた証拠補強が示談金最大化の鍵を握る。
【なぜ届いた?】損害保険料率算出機構から手紙が来る4つの理由と背景
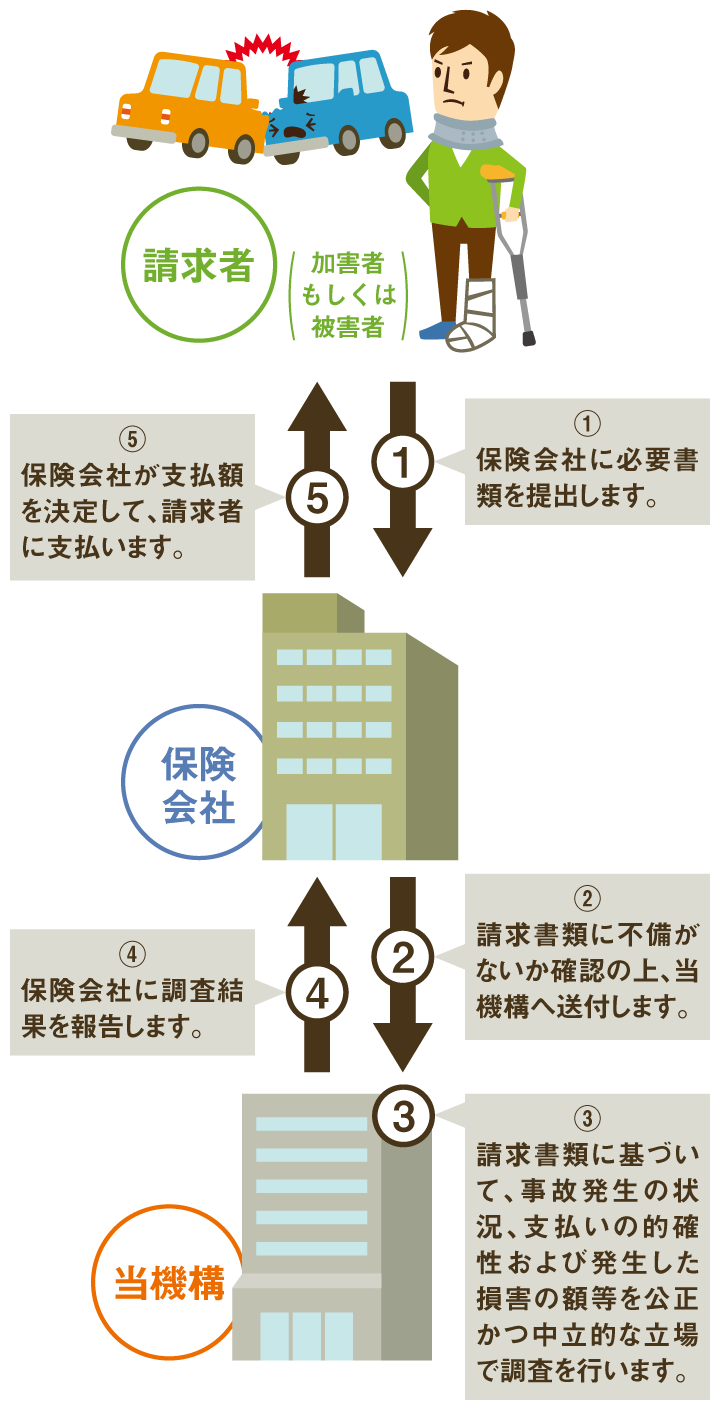
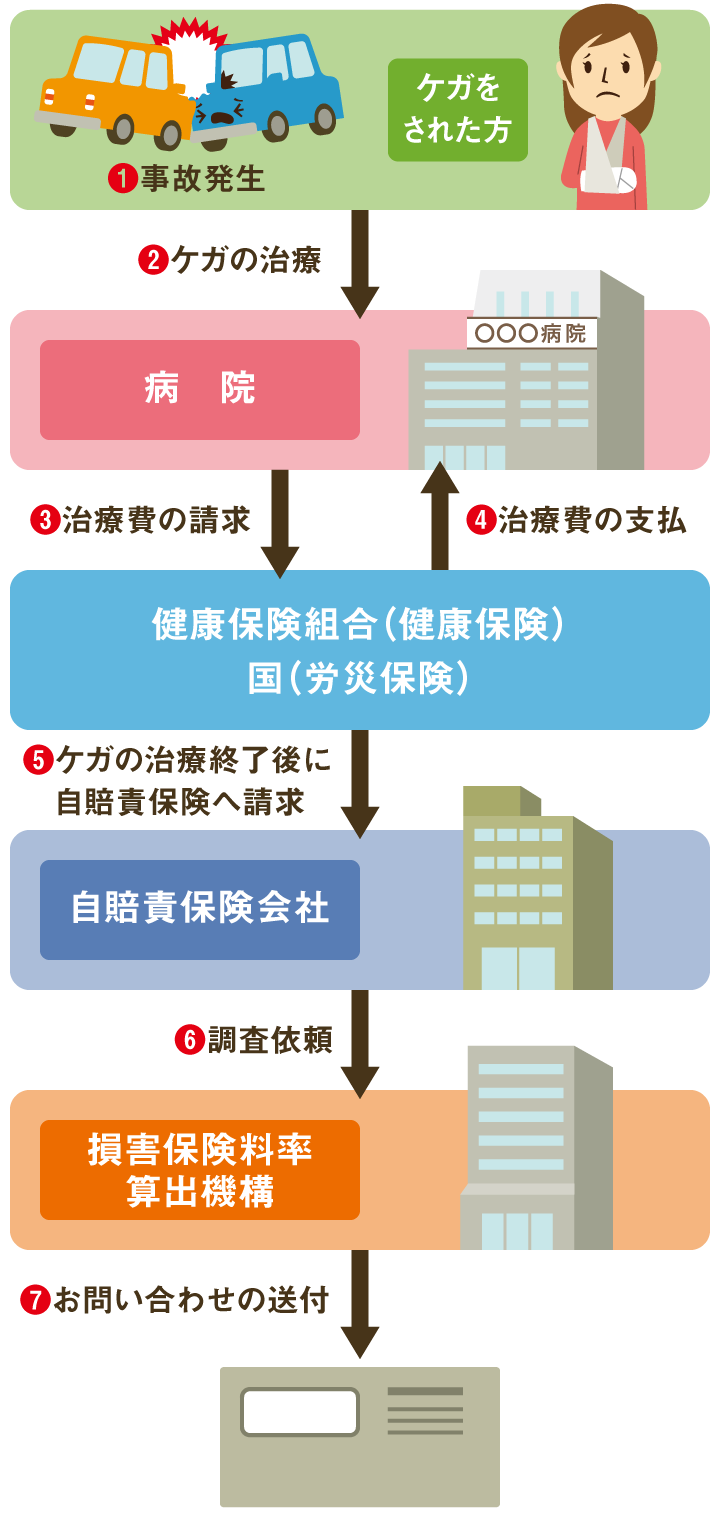
日常生活で聞き慣れない「損害保険料率算出機構」ですが、自賠責保険法に基づき、中立的な立場で損害調査を行う専門機関です。傘下に設置された自賠責損害調査事務所が実際の調査実務を担当しています。被害者のもとに直接手紙が届くケースは、主に以下の4つの理由に集約されます。
① 後遺障害等級認定に関する手続きが進んでいる
交通事故の怪我で後遺症が残り、相手方の任意保険会社が事前認定の手続きを進めた場合や、被害者自身が交通事故被害者請求(自賠責法16条請求)を行った際に、審査の受理や進捗確認として通知が届きます。
② 医療照会同意書返送の依頼
後遺障害の適否を判断するため、機構が通院先・入院先の医療機関に対して診断書や画像データの追加開示を求めることがあります。その際、個人情報保護法に基づき被害者本人の承諾が必要となるため、医療照会同意書返送を求める書類が同封されます。
③ 事故状況や受傷機転の確認照会
低速での追突事故や過失割合に争いがあるケースなど、「事故の衝撃でその怪我が発生したのか(因果関係)」に疑義が生じた際、事故状況についての詳細なヒアリングシートや回答書の提出が求められます。
④ 自賠責保険金支払手続き完了・審査結果の通知
調査が完了し、後遺障害等級の認定結果(第1級〜第14級、または非該当)が確定した際、あるいは自賠責保険金の支払い決定通知として正式な書面が送られてきます。

自賠責保険後遺障害認定の審査実態|損害保険料率算出機構の調査内容
損害保険料率算出機構の調査内容は、単に書類の不備をチェックするだけにとどまりません。公平・中立な審査を名目としながらも、極めて厳格な基準に照らし合わせて機械的・書面主義的に審査が行われます。
主な審査項目は以下の通りです。
- 自覚症状と他覚的所見の一致:レントゲンやMRI画像所見、神経学的検査(腱反射やスパーリングテストなど)と、被害者が訴える症状に医学的整合性があるか。
- 症状固定時の状態:これ以上治療を続けても改善が見込めない状態(症状固定)に達しているか。
- 通院頻度と一貫性:治療期間中に不自然な通院中断がないか、初期から一貫して同じ部位の痛みを訴え続けているか。
- 事故規模と因果関係:車両の破損状況(修理見積書や事故現場写真)から見て、該当の障害を負うに足りる衝撃があったか。
一般的な後遺障害等級審査期間は、申請書類が機構に到達してから約1ヶ月〜3ヶ月程度です。難病指定の受傷や因果関係の争い、医療照会が難航した場合は、半年以上の期間を要することもあります。
【比較で納得】被害者請求vs事前認定の手続きと等級認定の違い
自賠責保険の後遺障害等級審査を進めるルートには、相手方保険会社に任せる「事前認定」と、被害者側が主導する「被害者請求」の2通りが存在します。手紙が届いた段階で、ご自身がどちらのルート上にあるかを把握することが戦略上不可欠です。
| 比較項目 | 事前認定(加害者側保険会社経由) | 被害者請求(自賠責法16条請求) | 編集部の見解・実務評価 |
|---|---|---|---|
| 手続きの手間 | 最小限(後遺障害診断書を保険会社に渡すのみ) | 被害者側で診断書・診療報酬明細書等を収集 | 手間はかかるが、被害者請求の方が提出書類を完全にコントロール可能。 |
| 提出資料の透明性 | 不透明(保険会社側顧問医の意見書等が付されるリスク) | 完全透明(有利な医証や検査結果を追加添付可能) | 等級認定率を高めるなら、証拠を精査できる被害者請求が圧倒的に優位。 |
| 保険金受取のタイミング | 示談成立後(後遺障害部分も含めて一括清算) | 等級認定直後に自賠責分を先受取(例:14級なら75万円) | 早期にまとまった賠償金を確保でき、示談交渉中の生活防衛につながる。 |
| 最終賠償額への影響 | 任意保険基準の提示になりやすく、低額に留まりがち | 自賠責分を基点に「弁護士基準」で強気の示談交渉へ移行 | 等級獲得後の弁護士介入により、慰謝料が2〜3倍に跳ね上がる実例多数。 |
【実態検証】損害保険料率算出機構の手紙を無視・放置する3大リスク
ネットの知恵袋やコミュニティ上では、「怪しい書類だから放置した」「忙しくて2ヶ月間返送を忘れていた」という声が見受けられます。しかし、損害保険料率算出機構手紙無視は、被害者にとって致命的なデメリットしか生みません。
リスク1:等級認定手続き・調査が無期限停止する
特に医療照会同意書や事故状況照会書が未返送のままだと、自賠責損害調査事務所は「事実関係の確認が取れない」として審査手続きをストップします。一定期間経過後は書類返却や却下扱いとなり、審査そのものが立ち消えになります。
リスク2:証拠不十分による「非該当」通知のリスク
同意書が届かない場合、機構は病院への追加照会を行わず、手元にある最小限の書類だけで強行判断を下すケースがあります。その結果、本来であれば客観的所見として認められるはずだった症状が「他覚的所見なし」とみなされ、非該当判定に落とされます。
リスク3:示談交渉の停滞と自賠責保険金支払手続きの遅延
後遺障害等級が確定しない限り、任意保険会社との交通事故示談交渉は最終合意に進めません。賠償金の支払いが先送りになるだけでなく、被害者自身の治療費自己負担や生活困窮に直結します。
一般に知られていない盲点とネットの誤解|「手紙=不認定の警告」ではない
ネット上の掲示板やSNSでは、「損害保険料率算出機構から直接封書が来るのは、保険会社に疑われている証拠だ」「手紙が来たら落とされる前触れだ」といった根拠のない憶測が飛び交っています。しかし、これは明確な誤解です。
機構は被害者を陥れるための機関ではなく、法律に基づき適正な支払いを担保するための「調査実務機関」です。手紙が届いたという事実は、「あなたの症状や事故内容について、適正に等級認定を行うための精密精査フェーズに入った」という手続き上の進行シグナルに過ぎません。
ただし、注意すべき盲点があります。同意書を返送する際、機構が照会をかける医療機関の範囲に「過去の持病(既往症)を診察した病院」が含まれている場合、事故とは無関係な過去の腰痛や頚椎疾患が暴かれ、素因減額(賠償金カット)の口実に利用される危険性があります。既往症に心当たりがある場合は、同意書を投函する前に交通事故専門の弁護士へ開示範囲のチェックを相談するのが賢明です。
【不認定・低等級だった場合】異議申し立て手続きと弁護士基準へのステップ
届いた手紙が「後遺障害等認定結果通知書」であり、その内容が「非該当」または「想定より低い等級」であった場合でも、諦める必要はありません。結果に納得がいかない場合は、異議申し立て手続きを行う権利が保障されています。
異議申し立てで結果を覆すための実践的フローは以下の通りです。
ステップ1:理由書の文言を徹底分析する
通知書に記載された「非該当の理由」(例:「将来においても回復困難な障害とは認められない」「画像上明らかな器質的変化が確認できない」など)を精読し、機構が何を不足と判断したのかを特定します。
ステップ2:新たな医学的証拠(新たな医証)を確保する
同じ書類を再提出しても結論は変わりません。主治医に「後遺障害診断書の追記・修正」を依頼する、追加のMRI撮影(撮影断面の変更やテスラ数の高い機器での再撮影)を行う、あるいは専門医による「医療意見書」を取り付けるなどの新規証拠が必須となります。
ステップ3:示談交渉を弁護士基準後遺障害へシフトする
無事に等級が認定された場合、または異議申し立てで等級が認められた後は、加害者側保険会社との示談交渉に入ります。保険会社が提示する自賠責基準や任意保険会社基準の慰謝料に対し、裁判例に基づく弁護士基準後遺障害(裁判基準)を主張することで、最終的な受け取り金額は大幅に跳ね上がります(第14級で約32万円から約110万円、第12級で約93万円から約290万円への増額が目安)。
【プロの結論】自分で対応すべきケースと専門家に委ねるべき人の判断基準
損害保険料率算出機構からの手紙を受け取った際、自力で返送・対応して良いケースと、直ちに専門家のサポートを受けるべきケースの境界線は極めて明確です。
【自力対応で問題ないケース】
- 単なる「被害者請求書類の受領通知」であり、同封の確認事項に争いがない場合
- 骨折部位の骨癒合不全など、レントゲン画像上で誰が見ても明らかな器質的損傷が存在する場合
- すでに信頼できる弁護士へ委任済みで、代理人経由での手続き確認通知である場合
【直ちに交通事故専門弁護士へ相談すべきケース】
- むちうち(頸椎捻挫・腰椎捻挫)で、画像所見のない自覚症状中心の後遺障害14級9号を目指している場合
- 「事故状況の回答書」など、過失割合や受傷の因果関係に関わる詳細な記述を求められている場合
- 過去に同じ部位を怪我した既往症があり、医療照会先との兼ね合いに不安がある場合
- 届いた通知が「非該当」で、異議申し立てを検討している場合
【損害保険料率算出機構から手紙が来た】に関するよくある質問(FAQ)
Q1:医療照会同意書を返送しないとどうなりますか?
A1:損害保険料率算出機構による損害調査・後遺障害審査が完全に停止します。催告を無視し続けた場合、十分な医学的確認が取れないまま「非該当」と判定されるか、申請自体が却下され、自賠責保険金が支払われなくなります。
Q2:後遺障害等級の審査期間はどのくらいかかりますか?
A2:一般的な事案では書類受理からおよそ1ヶ月〜3ヶ月程度で結果が出ます。ただし、医療照会に病院側が時間を要している場合や、高次脳機能障害など複雑な事案では半年以上かかるケースもあります。
Q3:損害保険料率算出機構は加害者側の味方なのですか?
A3:中立・公正な立場として法律に基づき設立された民間法人であり、加害者側任意保険会社の味方ではありません。ただし、完全な書面審査主義をとっているため、提出された証拠が不十分であれば被害者側に有利な推測をしてくれることはなく、形式的に非該当と判断される傾向があります。
Q4:手紙が届いた後、加害者側の任意保険会社には連絡すべきですか?
A4:事前認定の手続き中であれば任意保険会社も機構の動きを把握していますが、被害者請求を自身で行っている場合、手紙の内容を相手方保険会社に逐一報告する義務はありません。不明点がある場合は、相手方保険会社ではなく、ご自身の弁護士や専門窓口へ相談するのが安全です。
まとめ:手紙の内容を冷静に見極め適切な権利行使を
損害保険料率算出機構から手紙が届いたという事態は、決して恐れるべきトラブルではなく、交通事故の適切な賠償金を受け取るための重要プロセスが進行している証拠です。
同封されている書類が同意書や照会書であれば速やかに内容を確認し、期限内に正確な情報を返送することが等級認定への第一歩となります。書類の書き方に少しでも迷う場合や、非該当通知を受け取った場合は、放置せず交通事故実務に精通した弁護士等の専門家に助言を求め、正当な権利を勝ち取ってください。 (出典: 損害 保険 料率 算出 機構 から 手紙 が 来 た(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
