【2026年最新】1ドル何円?激変する為替レートの真相と今後の予測
「いま、1ドルは何円なのか」――海外旅行の計画やネットショッピング、日々のニュースで物価高が報じられるたび、為替レートの動きに強い関心を寄せる方が増えています。2022年以降に始まった歴史的な円安トレンドを経て、2026年現在もドル円相場は1ドル=150円台前後を中心とした高止まり圏で推移しており、家計や資産形成に直結する重要な関心事であり続けています。
為替レートの急激な変動は、単なる金融市場の数字にとどまらず、輸入品の値上げや電気代、海外渡航費用にまで直結しています。日米の金融政策の転換点とされる現在、なぜ円安基調が根強く残っているのか、そして今後円高へ戻る時期はいつ訪れるのか。最新の客観的データと市場分析をもとに、為替相場の真相と生活防衛のノウハウを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のドル円相場は、日銀の追加利上げと米FRBの政策方針を見極める展開が続き、1ドル=150円台前後の歴史的高値圏で推移。
- 要点2:急激な円安の根底には日米金利差だけでなく、デジタル赤字や新NISAによる外貨流出という構造的要因が深く関係している。
- 要点3:外貨両替やFX取引では手数料・スプレッドの差が数倍に達するため、決済手段の賢い選定が資産防衛の決定打となる。
【2026年最新】1ドルは何円?ドル円リアルタイム為替レートと現在の相場状況
今日現在の為替相場をリアルタイムで確認すると、ドル円相場は1ドル=150円〜155円前後のレンジで激しい攻防を繰り広げています。数年前まで当たり前だった「1ドル=110円前後」の感覚から見れば、依然として約4割近く円の価値が目減りしている計算です。
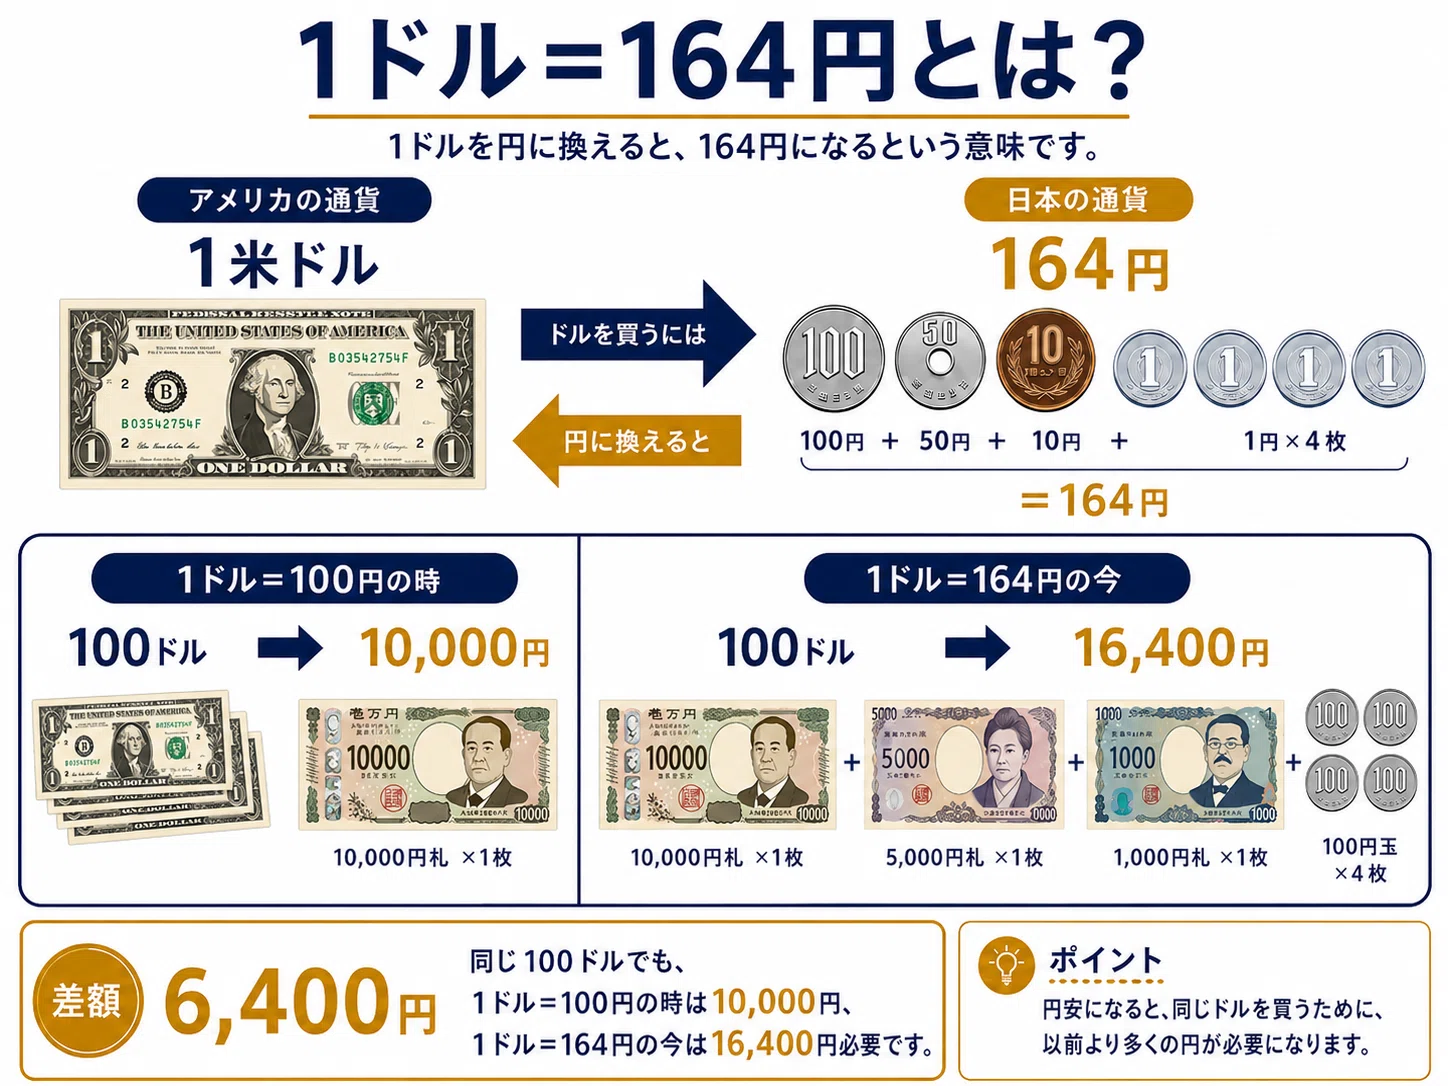
海外通販サイトで100ドルの商品を購入する場合、かつては1万1,000円程度で決済できていたものが、現在では1万5,000円超の出費となります。この劇的な変化をスマートフォンですぐに把握したい場合は、大手ポータルサイトや証券各社が提供するドル円換算計算ツールや為替チャートアプリを活用するのが最も確実です。刻一刻と変動する「仲値(公示レート)」と市場実勢レートの差異を把握することが、思わぬ為替差損を防ぐ基本となります。
急激な円安の理由と真相|日米金利差とFRB利下げ・日銀政策金利の発表ニュースを読み解く
なぜここまで長期間にわたり円安が是正されないのか。その背景には、教科書的な金利差の説明だけでは捉えきれない、日本経済の構造的な変化が存在します。報道各社の取材データや金融機関のリサーチをもとに、主な要因を整理しました。
第一の要因は、依然として無視できない日米金利差です。米連邦準備制度理事会(FRB)による利下げペースが米国内の底堅い雇用・インフレ指標によって緩やかになる一方、日本銀行の政策金利引き上げペースも慎重姿勢を崩していません。市場が期待したほどの金利差縮小が一気に進まないことが、ドルの買い支えにつながっています。
第二の要因として市場関係者が指摘するのが、構造的な円売り圧力です。クラウドサービスやネット広告への支払いによる「デジタル赤字」の拡大に加え、個人投資家が新NISAを通じて米国株インデックスファンドへ継続的に資金を投じる動き(オルカン・S&P500買い)が、恒常的なドル需要を生み出しています。
【為替・両替・FX徹底比較】生活防衛と資産運用で損をしないための重要データ
1ドルの価格が高騰している局面では、取引や両替に伴う「見えないコスト」が家計に大きな打撃を与えます。主要な両替手段とFX取引における手数料構造を比較したデータが以下の通りです。
| 項目・サービス種別 | 詳細・数値データ(コスト) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 空港・銀行窓口の外貨現金両替 | 1ドルあたり約2.5円〜3.0円 | 仲値+2.0円前後 | 手数料負担が最も重く、少額の緊急時以外は非推奨 |
| クレジットカード海外利用 | 海外事務手数料 2.20%〜3.85% | 1.60%〜2.20% | 利便性は高いが、近年各社が事務手数料を引き上げ傾向 |
| 海外送金・デビット(Wise等) | 実質手数料 約0.6%〜0.8% | 1.0%前後 | 中長期滞在や海外決済において最もコスト効率が優れる |
| 国内主要FX会社(主要各社) | ドル円スプレッド 0.2銭(原則固定) | 0.2銭〜0.3銭 | 短期トレード・為替ヘッジ用途としては圧倒的に低コスト |

【実態検証】円安物価高騰に対するネットの反応と生活現場で見えたリアル
為替相場の変動は、一般生活者の心理や消費行動に大きな影を落としています。SNSや掲示板、街頭取材の声を分析すると、旅行や日常の買い物においてリアルな悲鳴が上がっています。
大手SNSの投稿では、「ハワイ旅行で普通のランチを食べただけで2人で1万円を超えた」「アメリカ出張時のラーメン一杯がチップ込みで3,500円になり愕然とした」といった体験談が日常茶飯事となっています。知恵袋などのQ&Aサイトでも、「子どもの留学費用が当初予算の1.5倍に膨れ上がって頭を抱えている」という切実な相談が寄せられています。
行動経済学の観点からも、急激な円安による物価高は消費者の「損失回避バイアス」を強く刺激し、内需の買い控えや生活防衛志向を加速させています。一方で、国内のインバウンド消費の恩恵を受ける観光地や輸出関連企業と、輸入コスト高に苦しむ一般家計との間で、体感格差が一段と広がっているのが2026年の実態です。
一般に知られていない盲点とネットの誤解|「円高に戻る時期」の真実
ネット上では「FRBが利下げを完了すれば、すぐに1ドル=120円や100円の時代に戻る」といった楽観論が散見されます。しかし、為替アナリストやエコノミストの共通見解は大きく異なります。
最大の盲点は、過去の円高局面(1ドル=80円〜100円時代)と現在の日本経済の基礎的条件(ファンダメンタルズ)が根本的に異なる点です。かつての日本は貿易黒字大国であり、有事の際には「安全資産としての円買い」が自然発生していました。しかし現在、日本の貿易収支・サービス収支は赤字基調が定着しており、構造的な円買い需要が極めて細くなっています。
専門家のシミュレーションによれば、日米金利差が縮小した場合でも、中期的な着地点は1ドル=135円〜145円程度にとどまる可能性が高いと指摘されています。過度な円高回帰を前提とした家計計画や資産設計は、大きなリスクを伴うことを理解しておく必要があります。

【プロの結論】2026年最新の為替相場の今後の見通しと資産防衛の判断基準
激動の為替市場において、個人が取るべき現実的なアプローチとはどのようなものでしょうか。資産防衛と外貨運用の観点から、明確な判断基準を提示します。
外貨資産保有を前向きに検討すべき人
- 保有資産の大半が日本円の現金・預金に偏っている人:円安による実質的な資産価値の目減りを防ぐため、米国株や世界株インデックスを通じた通貨分散が必須です。
- 数年以内に海外渡航や留学、海外移住の予定がある人:ドルが必要になる直前のレート変動リスクを避けるため、定期的な積立外貨購入が有効です。
外貨の新規購入に慎重になるべき人
- 1〜2年以内に使う予定が決まっている生活資金を運用しようとしている人:短期間での為替レートの上下に耐えられず、元本割れのタイミングで解約を迫られるリスクがあります。
- 「金利が高いから」という理由だけでレバレッジをかけたFX取引を行う人:日銀の政策発表や突発的な介入による急激なボラティリティで大きな損失を被る危険性があります。
【1 ドル は 何 円 です か】に関するよくある質問(FAQ)
Q1:今日の1ドルが何円か、最も簡単かつ正確に調べる方法は?
A1:Google検索やYahoo!検索で「1ドル」または「ドル円」と入力するだけで、数十秒〜数分遅れのリアルタイム参考レートが即座に表示されます。実際の両替や送金時には、利用する金融機関の「TTSレート(円を外貨に替えるレート)」を確認してください。
Q2:海外旅行や出張に行く際、両替手数料を最も抑える裏技はありますか?
A2:空港や現地の両替所での現金両替は手数料が3%〜5%程度かかるため避けるのが賢明です。手数料が1%未満に抑えられるマルチカレンシーデビットカード(WiseやRevolutなど)を利用するか、クレジットカードでの現地決済が最も経済的です。
Q3:昔のように1ドル=100円前後まで円高が進む可能性はありますか?
A3:日本のエネルギー輸入依存やデジタル分野の赤字、新NISAによる海外投資需要といった構造的要因を考慮すると、短中期的に1ドル=100円水準へ戻る可能性は極めて低いと多くの市場関係者が分析しています。基本的には130円台後半〜150円台での推移を前提とした計画が推奨されます。
まとめ:為替変動に惑わされないための現実的な選択肢
「1ドルは何円か」という問いは、いまや単なる旅行の雑学ではなく、私たちが保有する資産の価値を守るための必須教養となっています。2026年現在の高止まりする為替相場を前に、感情的に一喜一憂するのではなく、通貨の分散保有や手数料の最適化といった具体的な行動を起こすことが何よりも求められています。
日銀の金融政策動向や米国の景気指標を注視しつつ、日々の生活コストを見直す契機として、賢く為替情報と付き合っていきましょう。 (出典: 1 ドル は 何 円 です か(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
