口座振替とは?振込との違い・手数料や残高不足のリスクまで徹底解説
毎月の電気代やガス料金、家賃、習い事の月謝、さらにはクレジットカード利用代金の決済などで広く利用されている「口座振替」。一度手続きを完了すれば自動的に支払いが完結する利便性を持つ一方で、「振込との決定的な違い」「手数料は誰が支払っているのか」「口座の残高が不足した場合はどうなるのか」といった実務上の仕組みについて、正しく理解していないケースも少なくありません。
決済手段が多様化した2026年現在においても、確実で安全性の高い代金回収・支払いインフラとして口座振替は大きな役割を担っています。本稿では、金融機関の最新データや現場の実情を踏まえ、口座振替の基礎構造から振込との相違点、メリット・デメリット、手続きのポイントまでをわかりやすく整理・解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:口座振替は「指定日に預金口座から自動で代金が引き落とされる仕組み」であり、利用者が自ら送金手続きを行う「口座振込」とは決済主体が根本的に異なる。
- 要点2:消費者の引き落とし手数料は原則無料(請求元企業が負担)だが、残高不足による未払いは遅延損害金の発生や信用情報への傷につながる深刻なリスクを孕む。
- 要点3:従来の「紙の口座振替依頼書と銀行印」による手続きに加え、現在は即時登録が可能な「ネット口座振替受付サービス」が主流となり、登録完了までの期間が大幅に短縮されている。
【基礎知識】口座振替の仕組みと「口座振込」「自動引き落とし」との決定的な違い
口座振替とは、サービスの利用者(購入者)が指定した金融機関の口座から、利用料金や商品代金を金融機関が自動的に引き落とし、請求元企業(販売者)の口座へ振り替える決済システムです。公共料金や通信費の支払い、ジムや学習塾の月謝回収などに広く採用されています。
よく混同される概念として「口座振込」がありますが、両者の決定的な相違点は「送金アクションを起こす主体」にあります。
- 口座振込(プッシュ型決済):支払う側がATMやネットバンキング、窓口を操作し、相手方の口座へ能動的にお金を送る手続き。都度手続きが必要で、原則として送金者が振込手数料を負担します。
- 口座振替(プル型決済):一度登録を済ませれば、請求元企業からの請求データに基づき、金融機関が自動的に口座から代金を回収・送金する仕組み。支払う側が毎月操作する必要はありません。
なお、「自動振替」や「自動引き落とし」という用語も日常的によく耳にします。一般的な商取引においてはこれらはほぼ同義語として扱われますが、金融機関の厳密な実務用語として「振替」は「同一金融機関内における同一名義口座間の資金移動(普通預金から定期預金への移動など)」を指し、「口座振替・引き落とし」は「他者への代金決済のための口座間移動」を指して呼び分ける場合があります。
徹底比較表|口座振替・銀行振込・クレジットカード決済の相違点
主要な定期決済手段である「口座振替」「銀行振込」「クレジットカード決済」について、費用負担や実務上の特徴を客観的な指標で比較しました。
| 項目 | 口座振替(自動引き落とし) | 口座振込(銀行振込) | クレジットカード決済 |
|---|---|---|---|
| 支払者の毎月の手間 | 完全自動(初回登録のみ) | 毎回の振込操作が必要 | 完全自動(カード登録のみ) |
| 手数料負担者 | 原則として請求元企業が負担(利用者は無料) | 原則として支払者が負担(110円〜440円程度) | 加盟店(企業)が決済手数料(2〜5%程度)を負担 |
| 登録から反映までの期間 | 書面:1〜2ヶ月 / ネット:即時〜数日 | 事前登録不要(即時振込可能) | 即時登録・即時決済可能 |
| 残高不足・限度額超過時のリスク | 引き落とし不能、再請求手数料・延滞金発生 | 支払期日超過による督促・遅延損害金 | 決済エラー、カード利用停止、信用情報への記録 |
| ポイント還元 | 原則なし(一部ネット銀行の優遇あり) | 原則なし | 0.5%〜1.5%程度のポイント付与 |
口座振替の手数料は誰が払う?利用者・導入企業双方のメリット・デメリット
口座振替を利用する際、気になるのが「手数料の負担」です。一般的な公共料金、通信費、保険料、クレジットカード代金などの口座振替では、利用者の引き落とし手数料は無料であり、請求を行う企業側が金融機関や決済代行会社に対して1件あたり数十円から百数十円程度の振替手数料を支払っています。
ただし、一部の家賃収納代行や私立校の学費回収などでは、契約条項に基づき利用者側に月額110円〜330円程度の手数料負担を求める個別事例も存在するため、契約書面の確認が欠かせません。
利用者のメリット・デメリット
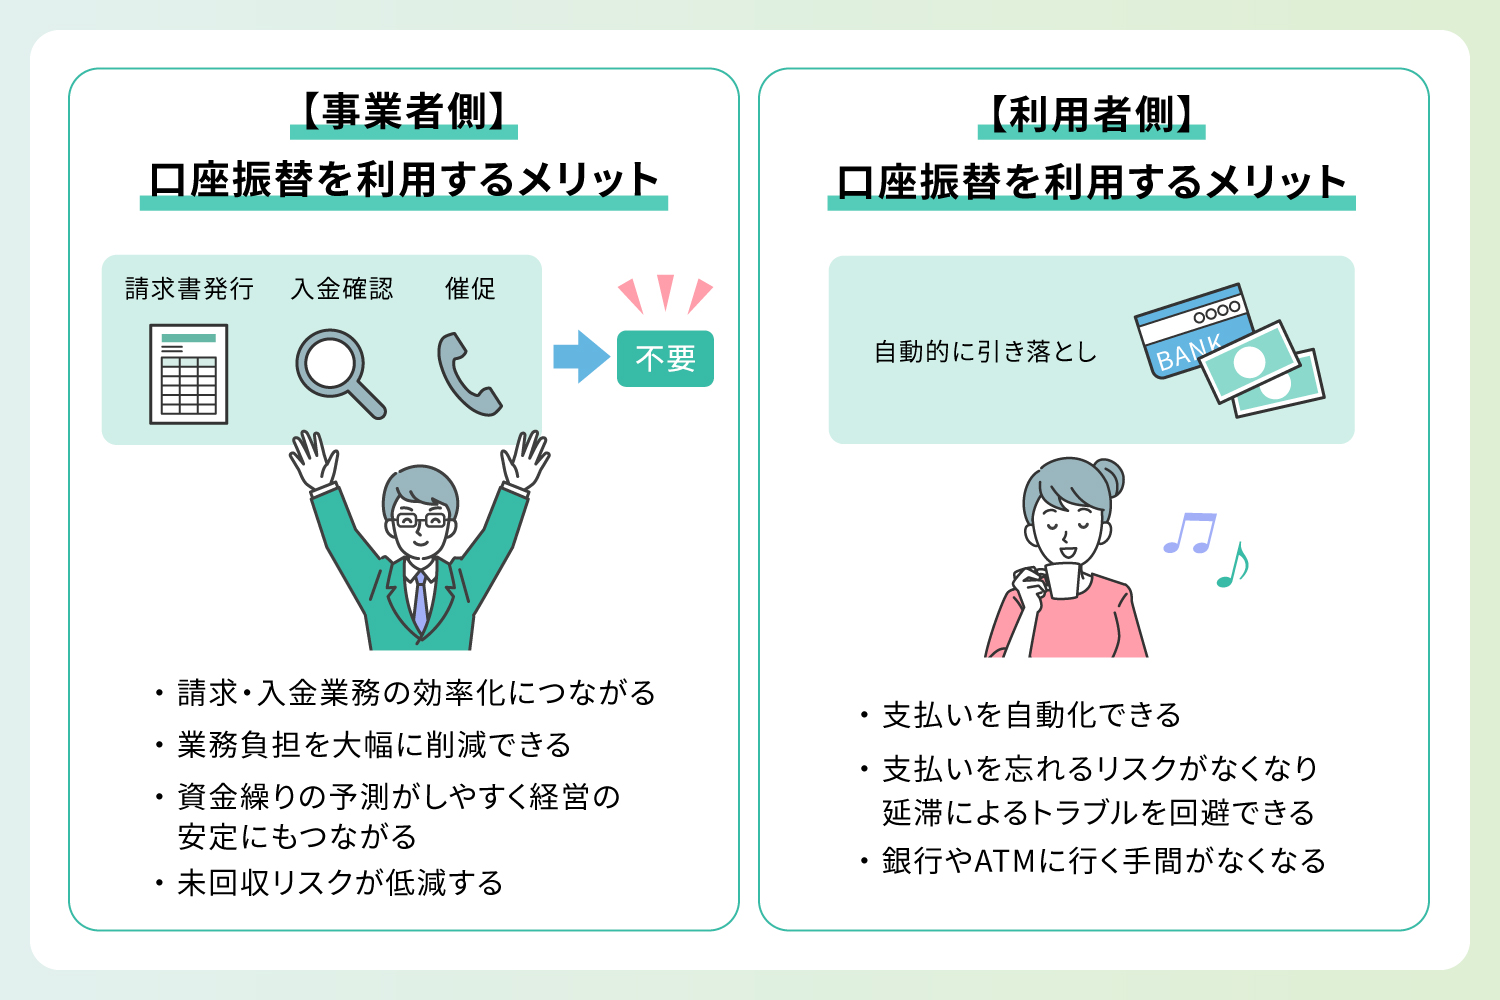
- メリット:毎月支払いに赴く手間が省ける/振込忘れによる滞納を防げる/振込手数料を自己負担せずに済む。
- デメリット:通帳記帳やアプリで明細を確認しないと出費の実感が薄れやすい/口座の解約や変更時に変更手続きの手間がかかる。
口座振替導入における企業側のメリット
事業者側にとっても、口座振替の導入は回収業務の省力化に直結します。手渡し集金に伴う紛失・盗難リスクの排除、請求書発行や入金消込業務の自動化、回収率の向上など、バックオフィス業務の劇的な効率化が期待できます。

【実態検証】利用者の生の声と現場目線で見えたリアル|残高不足と再引き落とし日の落とし穴
口座振替において最も警戒すべきトラブルが「口座の残高不足」です。引き落とし日当日に預金残高が1円でも請求額を下回っていれば、決済は執行されず「引き落とし不能(振替不能)」として処理されます。
残高不足が発生した際のペナルティと信用情報リスク
引き落としができなかった場合、多くのケースで請求元企業からコンビニ振込用紙が郵送されるか、指定口座への個別振込を求められます。この際、再請求にかかる事務手数料や遅延損害金(年利数%〜14.6%程度)が加算されるのが一般的です。
特に注意を要するのが、クレジットカード利用代金や信販系家賃保証会社の引き落とし不能です。電気代や水道代の未払いは直ちに信用情報へ登録されることは稀ですが、信用情報機関(CICやJICC)に加盟している信販会社の支払いを数日以上延滞すると、信用情報に「未入金情報(異動情報)」が記録され、以後のローン審査や新規カード発行に致命的な支障をきたす恐れがあります。
引き落としの反映タイミングと「再引き落とし日」の仕組み
金融機関における引き落とし処理の反映タイミングは、各行のシステム運用によって異なります。引き落とし日の早朝(0時〜数時)にバッチ処理される銀行もあれば、日中に複数回引き落とし処理を走らせる銀行もあります。「当日に入金すれば間に合う」と過信せず、必ず引き落とし日前営業日までに口座残高を確保しておくことが実務上の鉄則です。
また、金融機関や企業によっては、引き落とし不能時に月内の指定日(例:当月15日や月末など)に「再引き落とし日」を設定している場合がありますが、再振替を行わない事業者も多いため、速やかな契約内容の確認が求められます。
一般に知られていない盲点とネットの誤解|「口座振替依頼書の書き方」と「ネット受付」の進化
口座振替の手続きといえば、長年「紙の口座振替依頼書に銀行印を押印して郵送する」スタイルが一般的でした。しかし、この従来手法には現場での返戻リスクが常に付きまとっていました。
紙の依頼書における「銀行印相違」という構造的エラー
金融機関の現場において、紙の口座振替依頼書が却下される最大の原因は「届出印の不鮮明・相違」および「口座番号の記入ミス」です。印鑑レス口座の普及や複数の印鑑保有により、登録印と異なるハンコを押してしまうケースが後を絶たず、再提出によって手続き完了までに2ヶ月以上を要することも珍しくありませんでした。
主流化する「ネット口座振替受付サービス」
こうした手続きのボトルネックを解消したのが、Web上で手続きを完結させる「ネット口座振替受付サービス」です。スマートフォンの画面上で提携金融機関を選択し、ネットバンキングのログイン情報やワンタイムパスワード、生体認証を用いて本人確認を行うことで、印鑑不要・ペーパーレスで即時〜数日以内に口座振替の登録が完了します。

【プロの結論】行動経済学と家計防衛から導く「口座振替が向いている人・向いていない人」
自動化による利便性と、知らず知らずのうちにお金が引き落とされる無防備さは表裏一体です。行動経済学の観点からも、自分に合った決済手段を選択することが健全な家計管理につながります。
口座振替が向いている人
- 固定費の支払いを一切忘れたくない人:公共料金、家賃、通信費など、生活基盤に関わる支払いを確実に処理したい層。
- クレジットカードの使いすぎを警戒する人:借入枠(ショッピング枠)を利用せず、手持ちの普通預金の範囲内だけで確実に決済を管理したい層。
口座振替の利用に慎重になるべき人
- 複数の口座に残高を分散させている人:引き落とし専用口座の残高管理を怠り、頻繁に残高不足を起こすリスクが高い層。
- サブスクリプションを放置しがちな人:利用していない月額サービスが自動引き落としされ続け、「サイレント・ドレイン(無意識の資産流出)」に陥りやすい層。
【口座振替とは】に関するよくある質問(FAQ)
Q1:口座振替と口座振込の違いを一言で説明すると?
A1:口座振込は「払う人が自分で送金手続きを行うこと」であり、口座振替は「相手(企業)が金融機関を通じて口座から自動で代金を引き落とすこと」です。
Q2:ネット口座振替受付サービスを利用する際に必要なものは?
A2:金融機関名・支店名・口座番号がわかる通帳やキャッシュカードに加え、各金融機関のネットバンキングログイン情報(暗証番号やワンタイムパスワード)が必要です。紙の書類や印鑑は不要です。
Q3:口座振替の引き落とし日当日に入金しても間に合いますか?
A3:金融機関の引き落とし処理タイミングによっては、当日入金では間に合わず振替不能になる場合があります。前営業日までの入金を強く推奨します。
Q4:口座振替を解約・停止したい場合はどこに連絡すればいいですか?
A4:原則として請求元のサービス会社へ連絡し、解約または支払い方法変更の手続きを行います。急を要する場合は、金融機関の窓口で口座振替の停止(契約解除)を申し出ることも可能です。
まとめ:今後の動向と失敗しないための判断基準
口座振替は、支払いの自動化による利便性と確実な回収力を兼ね備えた、決済社会の重要な屋台骨です。近年はネット口座振替受付サービスの普及により、従来の書面手続きに比べて利便性が飛躍的に向上しました。
便利である反面、残高不足による未払いは信用リスクや余計な手数料の発生につながります。引き落とし日と利用明細をアプリ等で定期的に可視化し、前日までの残高管理を徹底することで、口座振替の持つ利便性を最大限に活かしたスマートな家計管理を実現してください。 (出典: 口座 振替 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
