クレジットカード還元率の真実!2026年最強カードと損益分岐点
毎日の買い物や固定費の支払いで何気なく使っているクレジットカードですが、付与されるポイントの価値を正確に把握できているでしょうか。「還元率0.5%」のカードを使い続けている場合、年間200万円の決済で1万円相当以上の損失を生んでいる計算になります。キャッシュレス決済の普及と経済圏の再編が進む2026年現在、賢い生活防衛の手段としてカード選びの基準は大きく塗り替えられました。
かつては優秀とされたカードの規約改定(いわゆる改悪)や、タッチ決済・特定店舗特化による超高還元カードの台頭など、勢力図は激変しています。本記事では、主要カードの実質還元率を徹底比較し、年会費の損益分岐点から失敗しないポイント出口戦略まで、客観的データに基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本還元率は「常時1.0%以上」が新基準。0.5%カードからの乗り換えで年間数万円の差が生じる。
- 要点2:三井住友カードや楽天、JCB、PayPayなど主要各社の改悪・改善動向を把握し、特化型特典と二重取りを併用するのが最適解。
- 要点3:見かけの高還元率に惑わされず、ポイントの有効期限や交換レート、年会費の損益分岐点を見極める視点が不可欠。
【2026年最新】還元率1%超は当たり前?損をしない基本構造と計算方法
クレジットカードを選ぶ際、真っ先に確認すべき指標が「ポイント還元率」です。しかし、カード会社が宣伝文句に掲げる「最大〇%還元」という表記には注意を払わなければなりません。重要なのは、特定条件を満たした時の一時的な数字ではなく、どこで使っても適用される「基本還元率」です。
還元率の仕組みを正しく把握するためには、還元率 計算方法 詳細を押さえておく必要があります。計算式は極めてシンプルです。
【ポイント還元率(%)= 獲得できるポイントの金銭的価値 ÷ 利用金額 × 100】
ここで見落としがちなのが「1ポイントの価値」です。たとえば、1,000円の利用で1ポイント貯まるカードでも、その1ポイントを5円相当として使えるなら還元率は0.5%(5円÷1,000円×100)になります。一方、1ポイント=1円相当であれば0.1%にしかなりません。ポイント付与レートの数字だけでなく、「1ポイントが日本円換算でいくらになるか」を掛け合わせて初めて実質還元率が算出されます。
現在、一般的なクレジットカードの平均還元率は0.5%前後にとどまりますが、メインカードとして選ぶべきは常時1%以上 おすすめカードのグループです。月15万円(年間180万円)を決済した場合、0.5%還元では年間9,000円相当ですが、1.0%還元なら18,000円相当となり、1年間で9,000円、5年間で45,000円もの埋められない格差が開きます。
【徹底比較】2026年最強の年会費無料・高還元率カード一覧
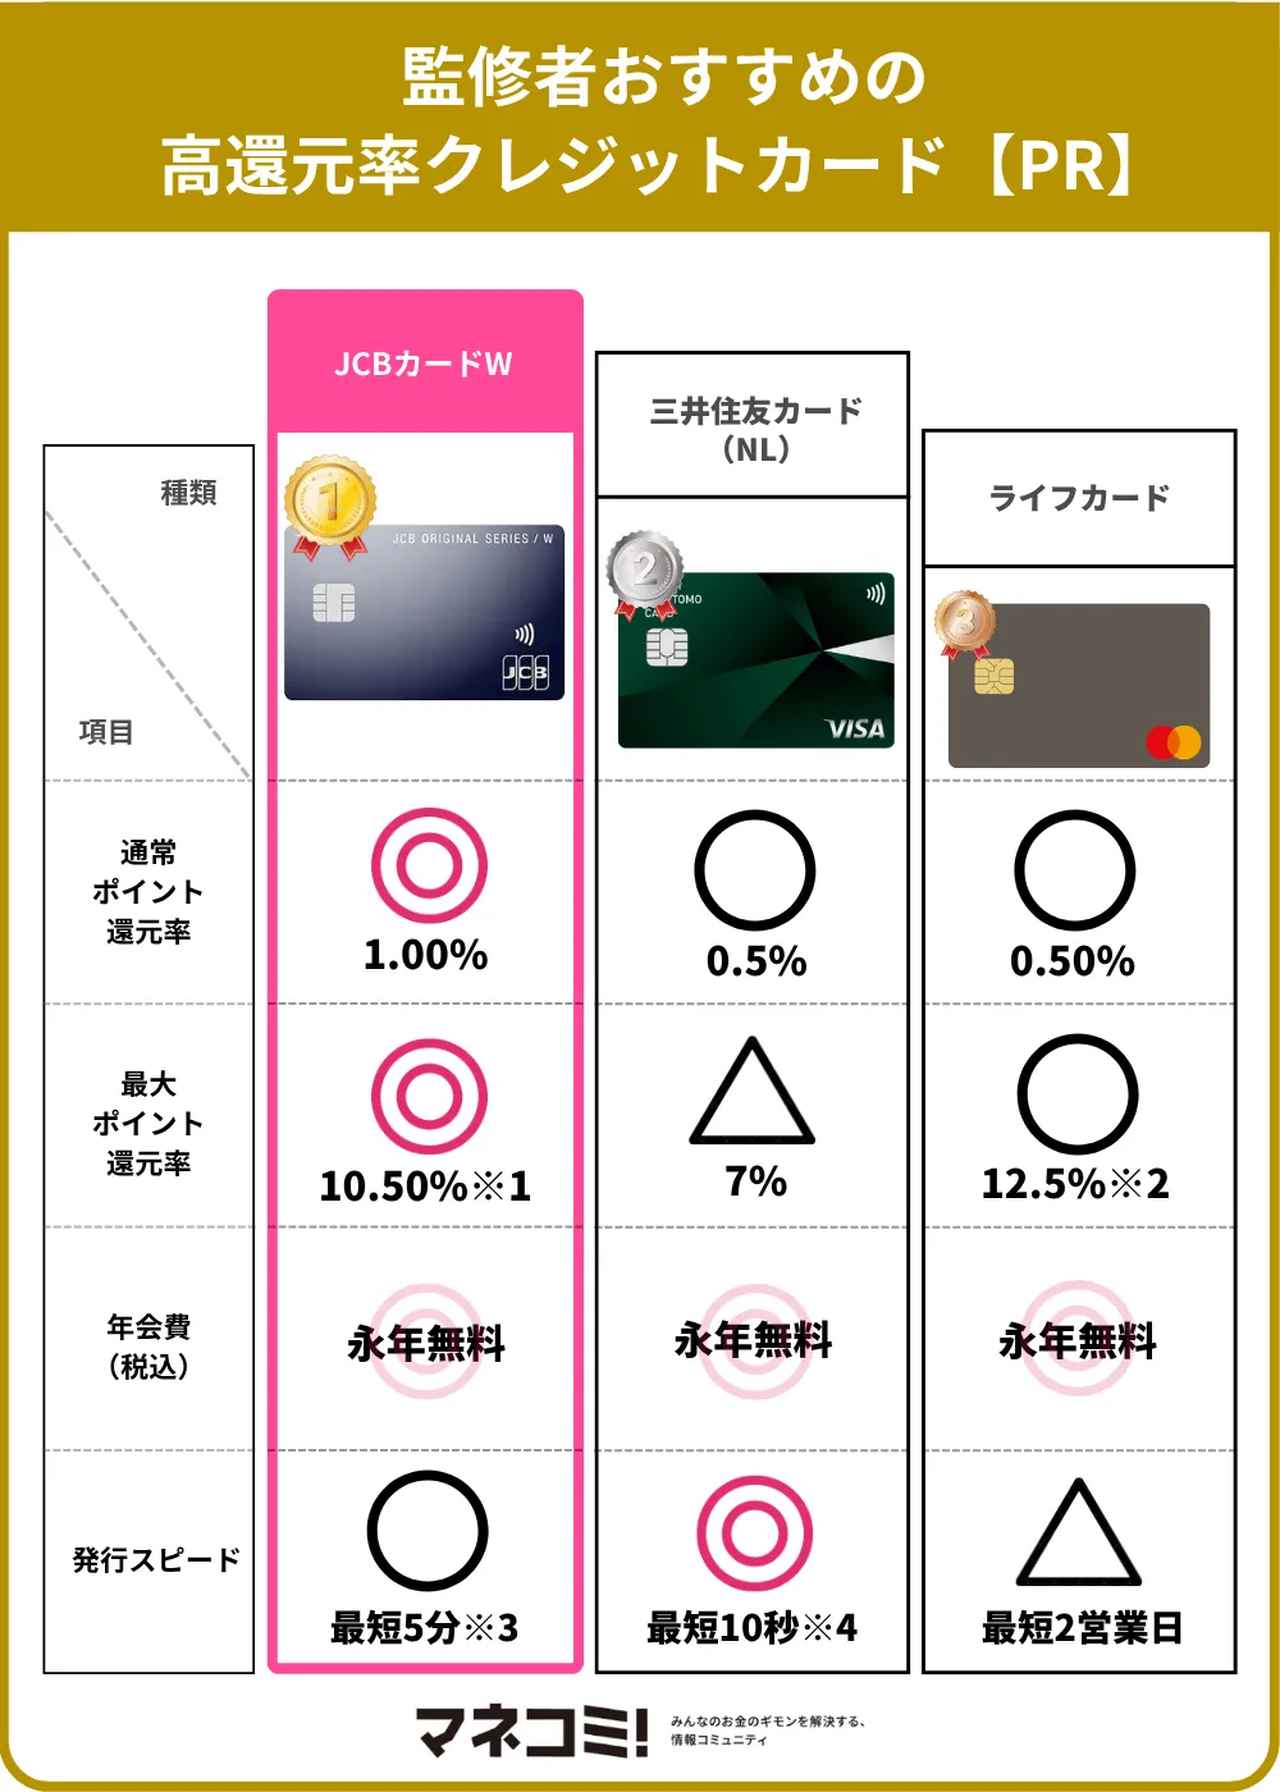
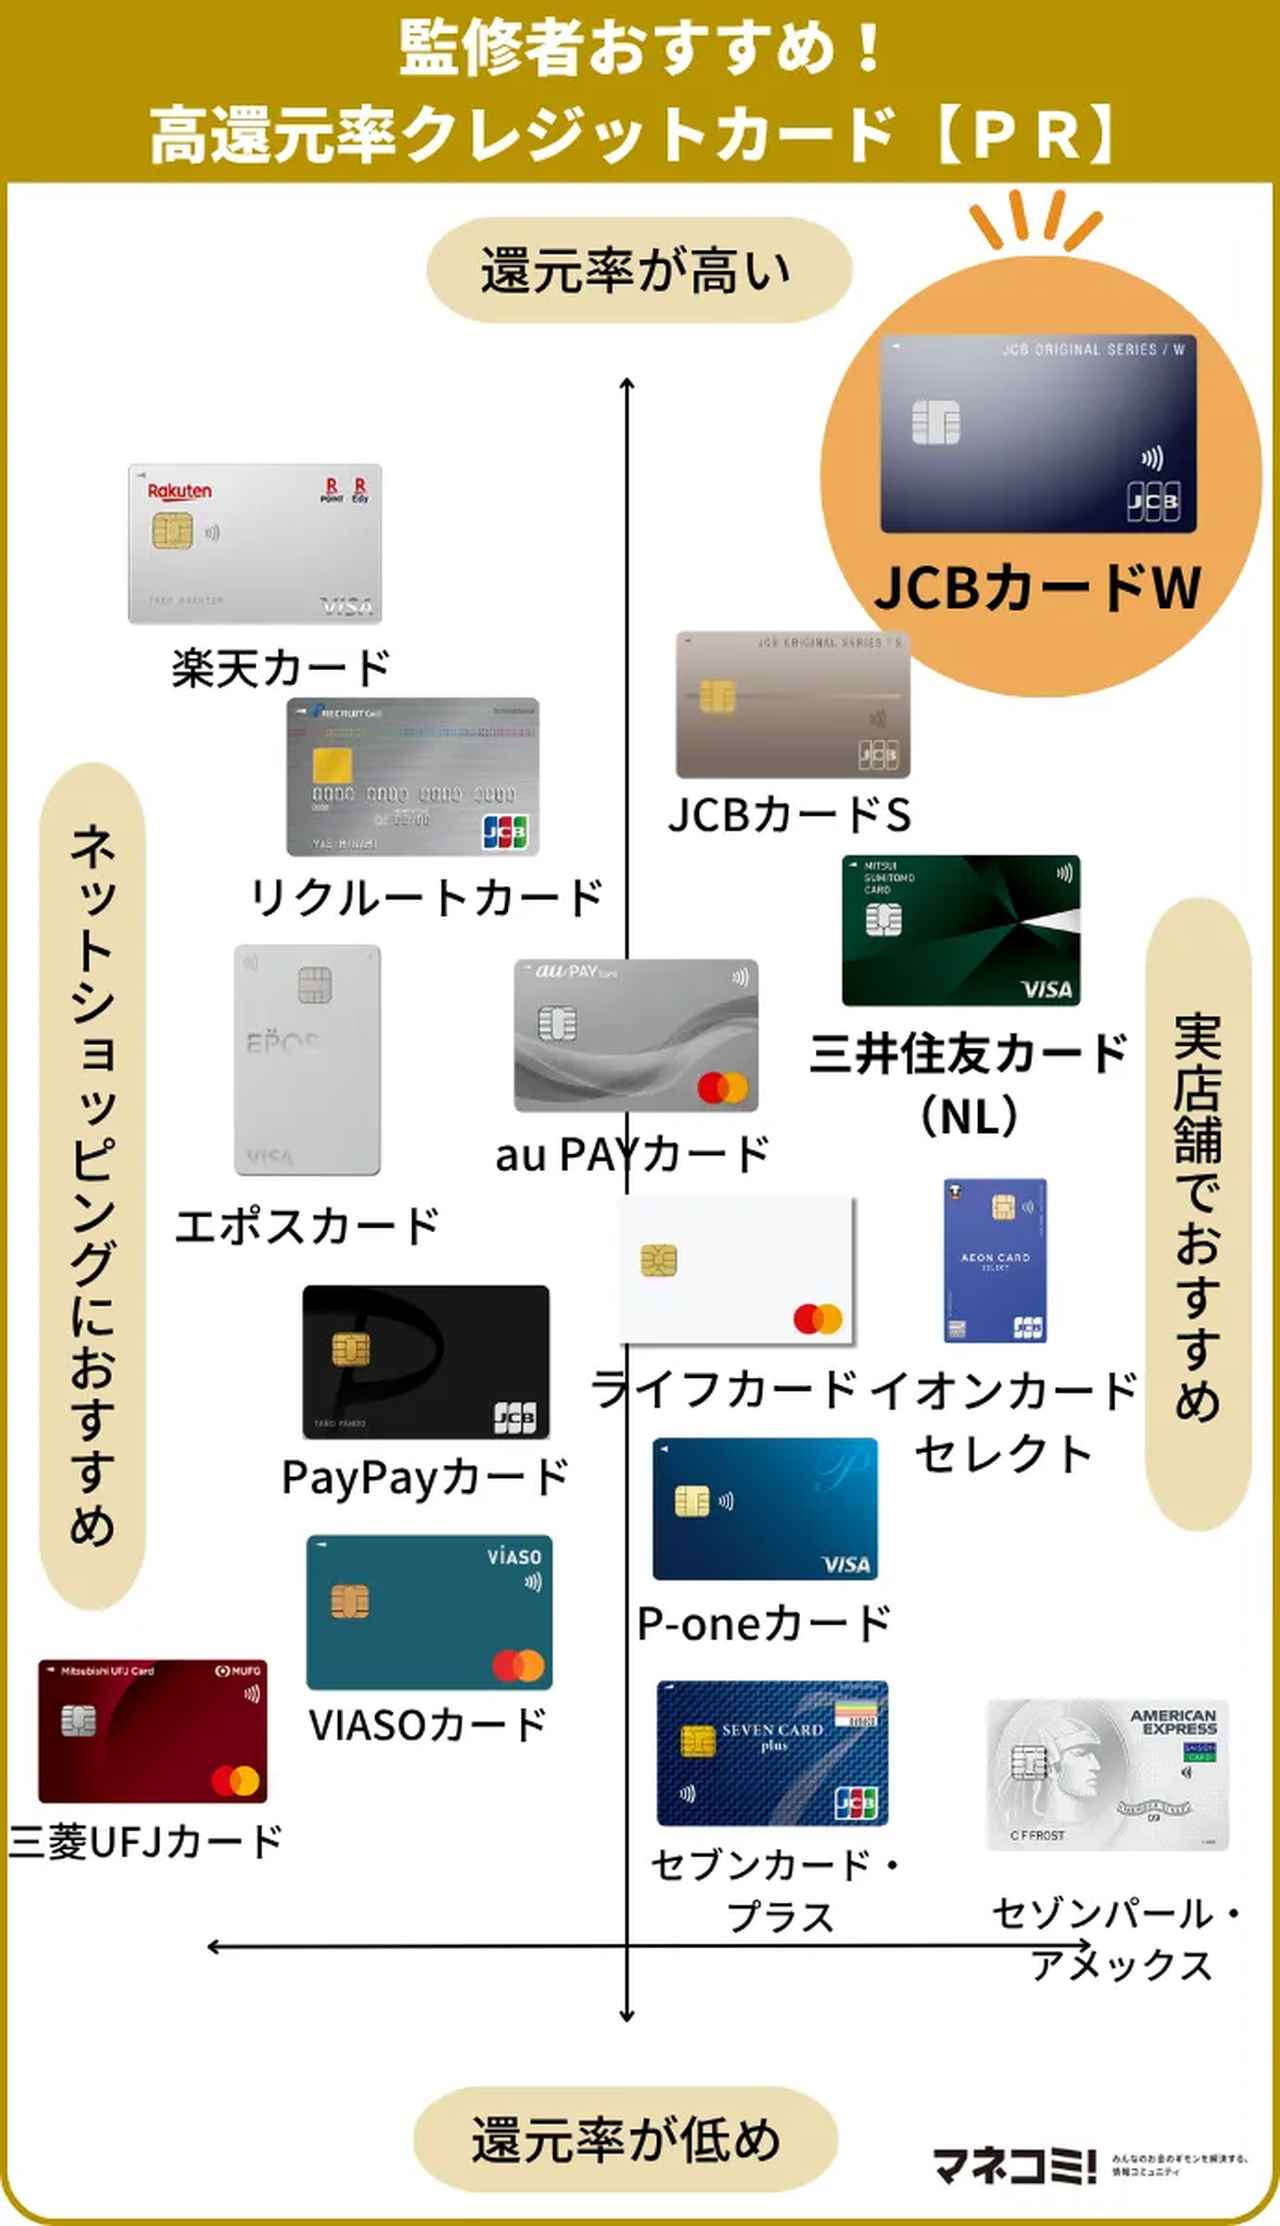
2026年のキャッシュレス市場において、ユーザーから圧倒的な支持を集めるクレジットカード 還元率 最強 2026の有力候補を一覧で比較検証します。維持費が一切かからない年会費無料 高還元率カードを中心に、それぞれの実力値を整理しました。
| カード名称 | 基本還元率 | 特定加盟店での最大還元率 | 編集部の見解・おすすめ用途 |
|---|---|---|---|
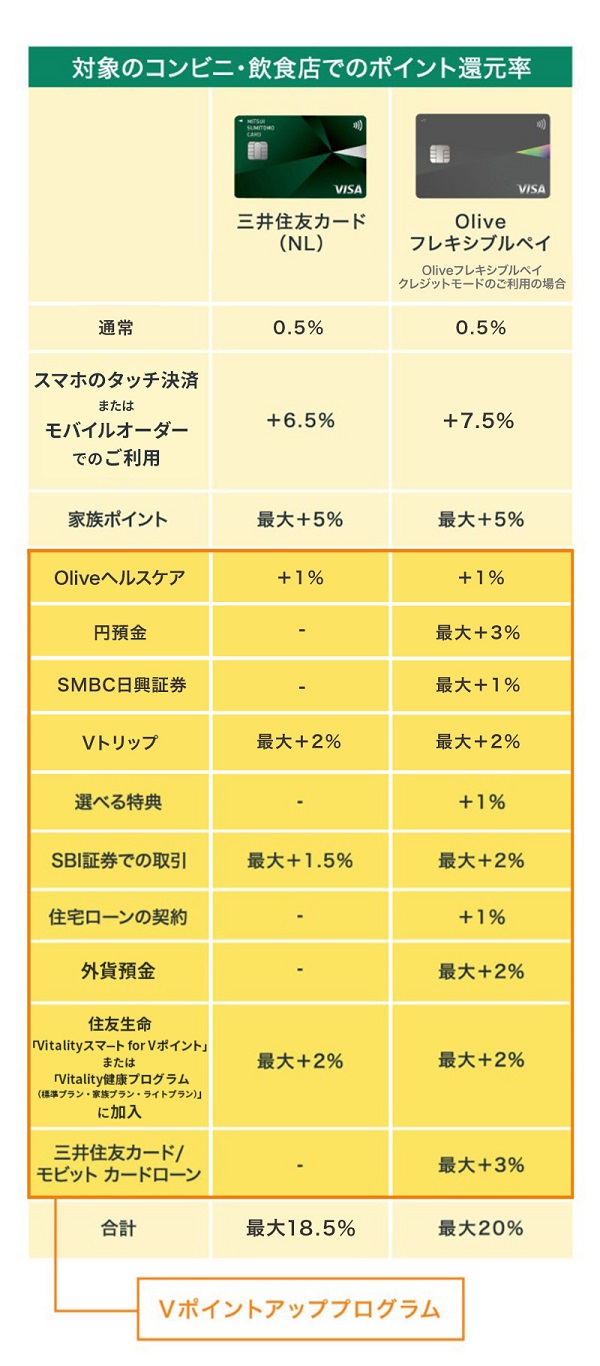
| 三井住友カード(NL) | 0.5% | 最大7.0%〜(対象コンビニ・飲食店) | コンビニ 還元率 最大を誇るサブカード最強格。対象店舗のタッチ決済専用として必携。 |
| JCB CARD W | 1.0%(常時2倍) | 最大10.5%(Amazon、スタバ等) | 18〜39歳限定入会。Amazonやセブン-イレブンでの優待が強固なメインカード候補。 |
| 楽天カード | 1.0% | 3.0%〜(楽天市場・SPU連動) | 規約改定を経てもなお楽天経済圏の中心。街利用1.0%と使い道の汎用性が強み。 |
| PayPayカード | 1.0% | 最大1.5%(PayPayステップ達成時) | Yahoo!ショッピングやPayPay利用者に最適。直感的な即時付与が魅力。 |
| リクルートカード | 1.2%(常時) | 4.2%(ポンパレモール等) | 年会費無料で無条件1.2%還元。特定店舗に縛られず固定費全般を一括集約したい人向け。 |
【実態検証】改悪と改善の波をどう乗り越えるか?主要各社の現在地
ここ数年のクレジットカード業界は、激しいポイント制度の見直しが相次ぎました。ネットコミュニティやSNS上で議論を呼んだ各社の実態を検証します。
まず話題となったのが楽天カード 還元率 改悪をめぐる動向です。税金や公共料金支払い時の付与率引き下げ(500円につき1ポイント=0.2%)や、楽天市場のSPU(スーパーポイントアッププログラム)条件の厳格化など、度重なる仕様変更がユーザーに衝撃を与えました。しかし、実店舗でのショッピングにおける基本還元率1.0%は維持されており、楽天ペイとの連携や街での決済においては依然としてトップクラスの利便性を保っています。
一方で、圧倒的な勢いで利用者を伸ばしたのが三井住友カード ポイント還元率の攻勢です。対象のコンビニエンスストアやファストフード店等でスマートフォンのタッチ決済を利用すると最大7.0%還元(Vポイント)となる施策は、競合他社に大きな影響を与えました。基本還元率は0.5%と控えめながら、特定店舗専用のサブカードとして割り切る利用法が定着しています。
若年層から高い支持を集めるJCBカード W 還元率 評判についても、39歳までに申し込めば40歳以降も年会費無料で1.0%還元が維持される仕様が好評を博しています。さらにPayPayカード 還元率 比較では、月間10万円以上の決済および回数条件を達成することで最大1.5%まで引き上げられる「PayPayステップ」が、ヘビーユーザーの囲い込みに寄与しています。
還元率を跳ね上げる裏ワザ|ポイント二重取りと特化型特典の活用法
カード決済を単体で行うだけでは、得られる恩恵は全体の半分にすぎません。複数の決済インフラを組み合わせることで、実質還元率を2.0%〜3.0%超へ引き上げる戦略が有効です。
基本となるのがポイント二重取り やり方の確立です。代表的な手法として以下の組み合わせが挙げられます。
- 楽天カード ✕ 楽天ペイ:楽天カードから楽天キャッシュへチャージ(0.5%還元)し、楽天ペイのコード払いで決済(1.0%還元)することで、合計1.5%還元を実現。
- クレジットカード ✕ 各種プリペイド・バーチャルカード:高還元クレカからKyashやRevolut、モバイルSuica等へチャージしてポイントを重ねて獲得するスキーム。
- 共通ポイントカードの提示:決済前にdポイントやPonta、Vポイント等のバーコードを提示(0.5%〜1.0%)した上でクレカ決済(1.0%)を行う三重取りの構造。
決済ルートを一本化するのではなく、日常の導線に合わせて適切な決済手段を割り振ることが、2026年における最も効率的な立ち回りと言えます。
一般に知られていない盲点とネットの誤解|「見かけの還元率」の罠
「ポイント還元率の数字が高ければ高いほど得をする」という思い込みは危険です。ネット上の情報には、ユーザーを誘導するための誇大広告や誤解が少なくありません。
第1の罠は「年会費の存在」です。特に有料カードを検討する際はゴールドカード 還元率 損益分岐点を冷静に算出しなければなりません。たとえば年会費11,000円(税込)で還元率が0.5%上乗せされるゴールドカードの場合、年会費の元を取るためには年間220万円以上の決済が必要になります。年間100万円利用で年会費が永年無料になる「三井住友カード ゴールド(NL)」のような例外を除き、無計画な上位カード発行はかえって家計を圧迫します。
第2の罠はクレジットカード ポイント 使い道の制限です。いくら大量のポイントが貯まっても、有効期限が極端に短かったり、他社ポイントへの交換レートが「1ポイント=0.7円相当」に目減りしたりしては意味がありません。楽天ポイントやPayPayポイントのように1ポイント=1円として請求額充当やコード決済で即時消費できるかどうかが、実質的な価値を左右します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、ポイント還元には「お得感によって不要な消費を誘発する」という心理的バイアスが働きます。目先の数%のポイントに釣られて余計な買い物をしてしまえば本末転倒です。
【高還元カードの積極活用が向いている人】
- 固定費(家賃、光熱費、通信費、保険料など)をカード決済に集約できる人
- 自身の月間支出額を把握し、ポイント管理の手間を厭わない人
- 特定の経済圏(楽天、PayPay、Vポイント等)に生活インフラがまとまっている人
【還元率至上主義に慎重になるべき人】
- 「ポイント倍率アップ」のキャンペーンを見ると予定外の買い物をしてしまう人
- 複数カードの引き落とし日やポイント有効期限の管理が苦手な人
- 年間決済額が50万円未満で、年会費有料カードをステータス目的で所持している人
【クレジット カード ポイント 還元 率】に関するよくある質問(FAQ)
Q1:還元率0.5%と1.0%では、実際の生活でどのくらい差が出ますか?
A1:月間15万円(年間180万円)をカード決済した場合、0.5%還元では年間9,000円相当、1.0%還元では年間18,000円相当の還元となり、1年間で9,000円、10年間で90,000円の差になります。固定費を集約するほど格差は広がります。
Q2:年会費無料カードと有料ゴールドカードはどちらがお得ですか?
A2:年間決済額が100万円未満の場合は、維持費が一切かからない年会費無料の高還元カード(1.0%〜1.2%)がお得です。年間決済額が100万円〜200万円を超え、空港ラウンジ利用や付帯保険などの付加価値を重視する場合のみ、条件付き無料ゴールドカードや有料カードが選択肢に入ります。
Q3:貯まったポイントの最もお得な使い道は何ですか?
A3:最も無駄がないのは「毎月のカード利用代金への充当」または「1ポイント=1円として使えるコード決済(楽天ペイ、PayPay等)での日常消費」です。カタログ商品や特定のギフト券への交換は交換レートが1円未満に下がるケースがあるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済が社会インフラとして成熟した現在、クレジットカードのポイント還元率は「知っている人だけが得をし、無関心な人が損をし続ける」格差の要因となっています。
最適なカード構成を作る鉄則は、「常時1.0%以上のメインカード1枚」+「日常使いの店舗に特化したサブカード1枚」の2枚持ち体制です。見せかけの還元率や一時的なキャンペーンに惑わされることなく、自身のライフスタイルと決済額に見合った確実なカード選びを実践してください。 (出典: クレジット カード ポイント 還元 率(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
