高額療養費制度の手続き完全解説!知らないと大損する落とし穴と最新手順
急な病気やケガで入院・手術が決まった際、誰もが直面するのが重くのしかかる医療費の不安です。家計を守る強力なセーフティネットである高額療養費制度ですが、申請手続きのタイミングや方法を誤ると、数十万円もの一時的な現金を立て替えることになり、大きな不利益を被るリスクを孕んでいます。
2026年の制度見直しやマイナポータルを活用したオンライン申請の本格運用により、手続きの選択肢が広がる一方で、申請期限の落とし穴や世帯合算のルールなど、正しく把握していないと権利を取りこぼしてしまう盲点が少なくありません。損をせずスムーズに制度を活用するための全知識を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「限度額適用認定証」または「マイナンバーカード(マイナ保険証)」を窓口で提示すれば、事前の高額な立て替え払いをゼロに抑えられる。
- 要点2:事後申請の申請期限は診療月の翌日初日から2年で時効となり、払い戻しには申請から約3〜4か月を要する。
- 要点3:2026年最新の制度見直しでは年間上限額の新設や短期療養の負担調整が導入され、世帯合算や多数該当の正しい計算知識がより重要となる。
知らないと大損する落とし穴|窓口支払いを劇的に抑える限度額適用認定証の真実
医療費が高額になった際、最も避けるべきなのは「全額を一度病院の窓口で立て替えて支払い、後から高額療養費を請求する」という選択です。例えば総医療費が100万円かかった場合、3割負担であれば窓口で約30万円の現金支払いを求められます。家計にとっては一時的であっても極めて大きな資金流出です。
この入院・医療費の窓口支払いを最初から自己負担限度額(年収約370万〜770万円の一般的な現役世代であれば約8万〜9万円程度)にとどめるための手段が「限度額適用認定証」の事前提示です。これさえあれば、退院時の会計で立て替える必要は一切ありません。
さらに現在では、高額療養費の手続きにおいてマイナンバーカード(マイナ保険証)を利用し、医療機関の顔認証付きカードリーダーで「限度額情報の提供」に同意するだけで、従来の紙の認定証の事前申請すら不要となっています。この仕組みを知らないまま現金を用立ててしまうケースは今も後を絶ちません。

【2026年最新】高額療養費制度の見直しと所得区分別の上限額一覧表
厚生労働省の公式発表資料によると、2026年にかけて制度全体の持続可能性を確保するため、低所得層の負担に配慮しつつ療養期間が短期の方への負担調整や年間上限の設定など、高額療養費制度の見直しが進められています。ただし、長期間治療を続ける患者を支える「多数回該当」の枠組みは手厚く維持されています。
現在の70歳未満および70歳以上における自己負担限度額の基準と詳細は下表の通りです。
| 所得区分(70歳未満) | ひと月あたりの自己負担限度額(計算式) | 多数該当(4か月目以降) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 年収約1,160万円〜 (標準報酬月額83万円以上) | 252,600円+(総医療費-842,000円)×1% | 140,100円 | 高所得層は上限が高い分、民間保険の備えや年間支出管理が必須。 |
| 年収約770万〜1,160万円 (標準報酬月額53万〜79万円) | 167,400円+(総医療費-558,000円)×1% | 93,000円 | 1%加算分があるため総医療費の10割額をレセプト等で要確認。 |
| 年収約370万〜770万円 (標準報酬月額28万〜50万円・一般的世帯) | 80,100円+(総医療費-267,000円)×1% | 44,400円 | 日本のボリュームゾーン。多数該当で月4万円台まで激減する。 |
| 年収約370万円未満 (標準報酬月額26万円以下) | 57,600円(固定) | 44,400円 | 定額上限のため計算が極めて明瞭。 |
| 住民税非課税世帯 | 35,400円(固定) | 24,600円 | 食事療養標準負担額の減額申請も併せて行うのが鉄則。 |
なお、70歳以上の高額療養費自己負担限度額は「外来(個人ごと)」と「外来+入院(世帯ごと)」で段階分けされており、一般所得者であれば外来上限18,000円(年間上限14.4万円)、世帯上限57,600円(多数該当44,400円)と、現役世代よりもさらに負担が抑えられています。
【申請手順ガイド】国民健康保険・協会けんぽ・マイナンバーカードでの手続きルート
保険者(加入している健康保険組合、協会けんぽ、市町村の国民健康保険)によって、申請書の様式や提出先が異なります。それぞれの実務ルートを整理します。
1. マイナ保険証を使う場合(最も簡便なルート)
医療機関の受付にあるカードリーダーにマイナンバーカードを置き、画面上で「高額療養費制度を利用する(限度額情報の提供に同意)」を選択するだけです。事前の書類提出や認定証の発行を待つ必要が一切ありません。
2. 協会けんぽ加入者の場合
従来の「限度額適用認定証」を紙で取得する場合、または退院後に事後申請を行う場合は、協会けんぽの「健康保険限度額適用認定申請書」または「健康保険高額療養費支給申請書」を記入し、管轄の協会けんぽ支部に郵送またはマイナポータル経由で電子申請します。事業主の証明は原則不要です。
3. 国民健康保険加入者の場合
自営業やフリーランス、無職の方が加入する国民健康保険の高額療養費手続きは、市区町村の国保窓口または郵送で行います。自治体によっては、高額療養費の支給対象となった世帯へ診療月から約2〜3か月後に「申請勧奨通知(ハガキ)」が届くケースが多いですが、通知を待たずに自ら領収書を持参して申請することも可能です。

事後申請の必要書類と「申請期限2年」の時効リスク|払い戻しはいつ届く?
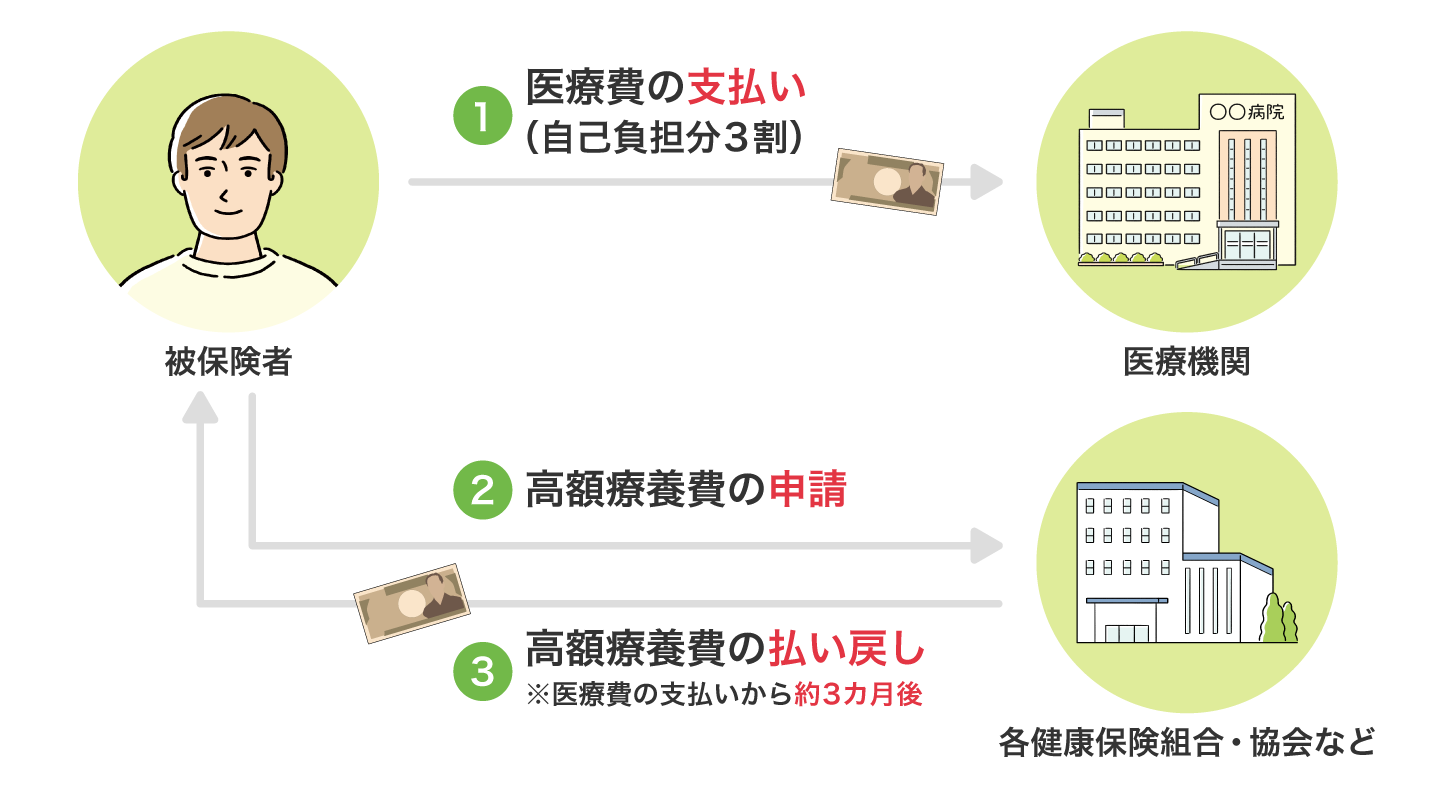
事前の認定証提示が間に合わず窓口で高額な支払いを行った場合、後から申請して差額の返金を受ける「事後申請」を行うことになります。
高額療養費の事後申請における必要書類は以下の通りです。
- 高額療養費支給申請書(加入保険組合指定の書式)
- 医療機関発行の領収書・診療明細書の原本(原本提示を求められる場合が多い)
- 振込先口座番号が確認できる通帳等のコピー
- 保険証またはマイナンバー確認書類、本人確認書類
ここで最大の落とし穴となるのが申請のタイムリミットです。高額療養費の申請期限は2年と法律(健康保険法等)で定められています。起算日は「診療を受けた月の翌日初日」(例えば2026年5月診療分なら2026年6月1日)であり、ここから2年を過ぎると時効により権利が消滅し、1円も戻らなくなります。
また、申請後に気になる高額療養費の払い戻しはいつになるのかという点について、医療機関から審査支払機関(社保・国保連)を経て保険者へレセプト(診療報酬明細書)が届き審査されるため、申請から実際に指定口座へ振り込まれるまで概ね3〜4か月かかります。このタイムラグを見越した資金計画が欠かせません。
【実態検証】利用者の生の声と「世帯合算・多数該当」のフル活用術
医療現場取材やSNS、相談窓口に寄せられるリアルな声を見ると、「1人だけの医療費では上限に届かなかったが、家族分を合わせたら戻ってきた」「数か月にわたる抗がん剤治療で多数該当が適用され、自己破産を免れた」といった声が目立ちます。
知っておくべき2大軽減措置が「世帯合算」と「多数該当」です。
世帯合算の対象ルール
同じ公的医療保険に加入している同一世帯内で、同じ月に生じた自己負担を合算できます。ただし、70歳未満の方の費用を合算する場合、「1つの医療機関・受診歴ごとに自己負担が21,000円以上」である必要があります。21,000円未満の細かな通院費は合算対象外となる点に注意してください(70歳以上は全額合算可能)。
多数該当の上限額計算
直近12か月間に、同一世帯で高額療養費の支給(限度額適用認定証の利用を含む)が3か月以上あった場合、4か月目から「多数回該当」となり、自己負担上限額が大幅に引き下げられます。一般的な年収層(370万〜770万円)であれば、月額約8万円の上限が44,400円まで固定化されます。慢性疾患の長期治療において家計防衛の要泉となります。
一般に知られていない盲点とネットの誤解
制度に関して誤解されがちなポイントとして、「病院で支払った全額が高額療養費の対象になる」という思い込みがあります。実際には、保険適用外の費用は高額療養費の対象外です。
- 差額ベッド代(個室代・特別室料):全額自己負担
- 入院時食事療養費(1食あたりの標準負担額):全額自己負担(※住民税非課税世帯は別枠で減額申請可能)
- 先進医療にかかる技術料:全額自己負担
- 診断書作成料・病衣レンタル料:全額自己負担
「入院費で25万円請求されたのに、高額療養費で引かれたら8万円しか戻らなかった」というトラブルの多くは、差額ベッド代や食事代が除外されていることが原因です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
高額療養費制度があるからといって、すべての民間保険が不要になるわけではありません。治療方針や個人の貯蓄状況によって取るべきスタンスは明確に分かれます。
- 公的制度の活用を最優先にすべき人:十分な生活防衛資金(半年〜1年分の生活費)があり、大部屋入院に抵抗がなく、標準治療を軸に治療を進める方。
- 民間医療保険や貯蓄の上積みを検討すべき人:先進医療の選択肢を確保したい方、自営業で傷病手当金が出ない方、差額ベッド代を払ってでも個室で療養に専念したい方。
【高額療養費制度の手続き】に関するよくある質問(FAQ)
Q1:月をまたいで入院した場合、自己負担限度額の計算はどうなりますか?
A1:高額療養費は「毎月1日〜末日」の歴月単位で計算されます。例えば7月25日〜8月10日まで入院した場合、7月分と8月分でそれぞれ別個に限度額が適用されます。月またぎの入院は自己負担額が2か月分に分散し、総支払額が増える傾向にあるため留意が必要です。
Q2:限度額適用認定証の有効期限が切れていた場合はどうすればいいですか?
A2:有効期限を過ぎた認定証は窓口で利用できません。直ちに再申請を行うか、マイナ保険証を利用してオンラインで限度額情報を提示してください。窓口で一旦3割負担を支払った場合でも、後から事後申請を行えば2年以内なら差額の還付を受けられます。
Q3:世帯主が会社員(協会けんぽ)、妻がパートで国民健康保険の場合、世帯合算できますか?
A3:合算できません。世帯合算ができるのは「同じ公的医療保険(同一の保険証グループ)」に加入している家族に限られます。健康保険組合と国民健康保険のように異なる保険制度間での合算は認められていません。
まとめ:今後の動向と失敗しないための判断基準
高額療養費制度は、日本の誇る極めて強力な医療費保障システムです。しかし、制度の恩恵を100%享受するためには、「入院・高額治療が決まったらマイナ保険証または限度額適用認定証を即座に提示すること」、そして万が一立て替えた場合でも「2年の時効を迎える前に事後申請を完了させること」が鉄則です。
制度改定の流れを正確に把握し、公的保障の枠組みを正しく理解した上で、家計と治療のベストな両立を図ってください。 (出典: 高額 療養 費 制度 手続き(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
