国税クレジットカードお支払サイトの落とし穴と損しない全手順【2026】
確定申告や各種税金の納付シーズンを迎えるたび、多くの納税者が検討するのが「クレジットカードによる国税納付」です。手元資金の支払いを先延ばしにできる利便性や、クレジットカードのポイント還元を目当てに利用者が増える一方、現場では「想定外の手数料で逆に大損してしまった」という相談や後悔の声が後を絶ちません。
国税庁が指定納付受託者(GMOペイメントゲートウェイ)を通じて運営する納付システムは非常に手軽ですが、決済手数料とカード各社のポイント還元改定を正確に把握していないと、確実に損をする構造が存在します。損益の分岐点となる計算式、2026年現在の最新納付ルート比較、そして損をしないための具体的な手順を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税のクレジットカード納付は約0.83%(1万円ごとに83.6円程度)の決済手数料が利用者負担となるため、カード還元率がそれを下回ると確実に損をする。
- 要点2:納付額30万円以下の場合は決済手数料が無料の「国税スマートフォン決済専用サイト(〇〇Pay納付)」を活用する方が圧倒的に経済的メリットが大きい。
- 要点3:カード納付では領収証書が発行されず、分割払いやリボ払いを選択するとカード金利(年15.0%前後)が国の延滞税率を大幅に上回るリスクがある。
【2026年最新】国税クレジットカードお支払サイトの仕組みと現状
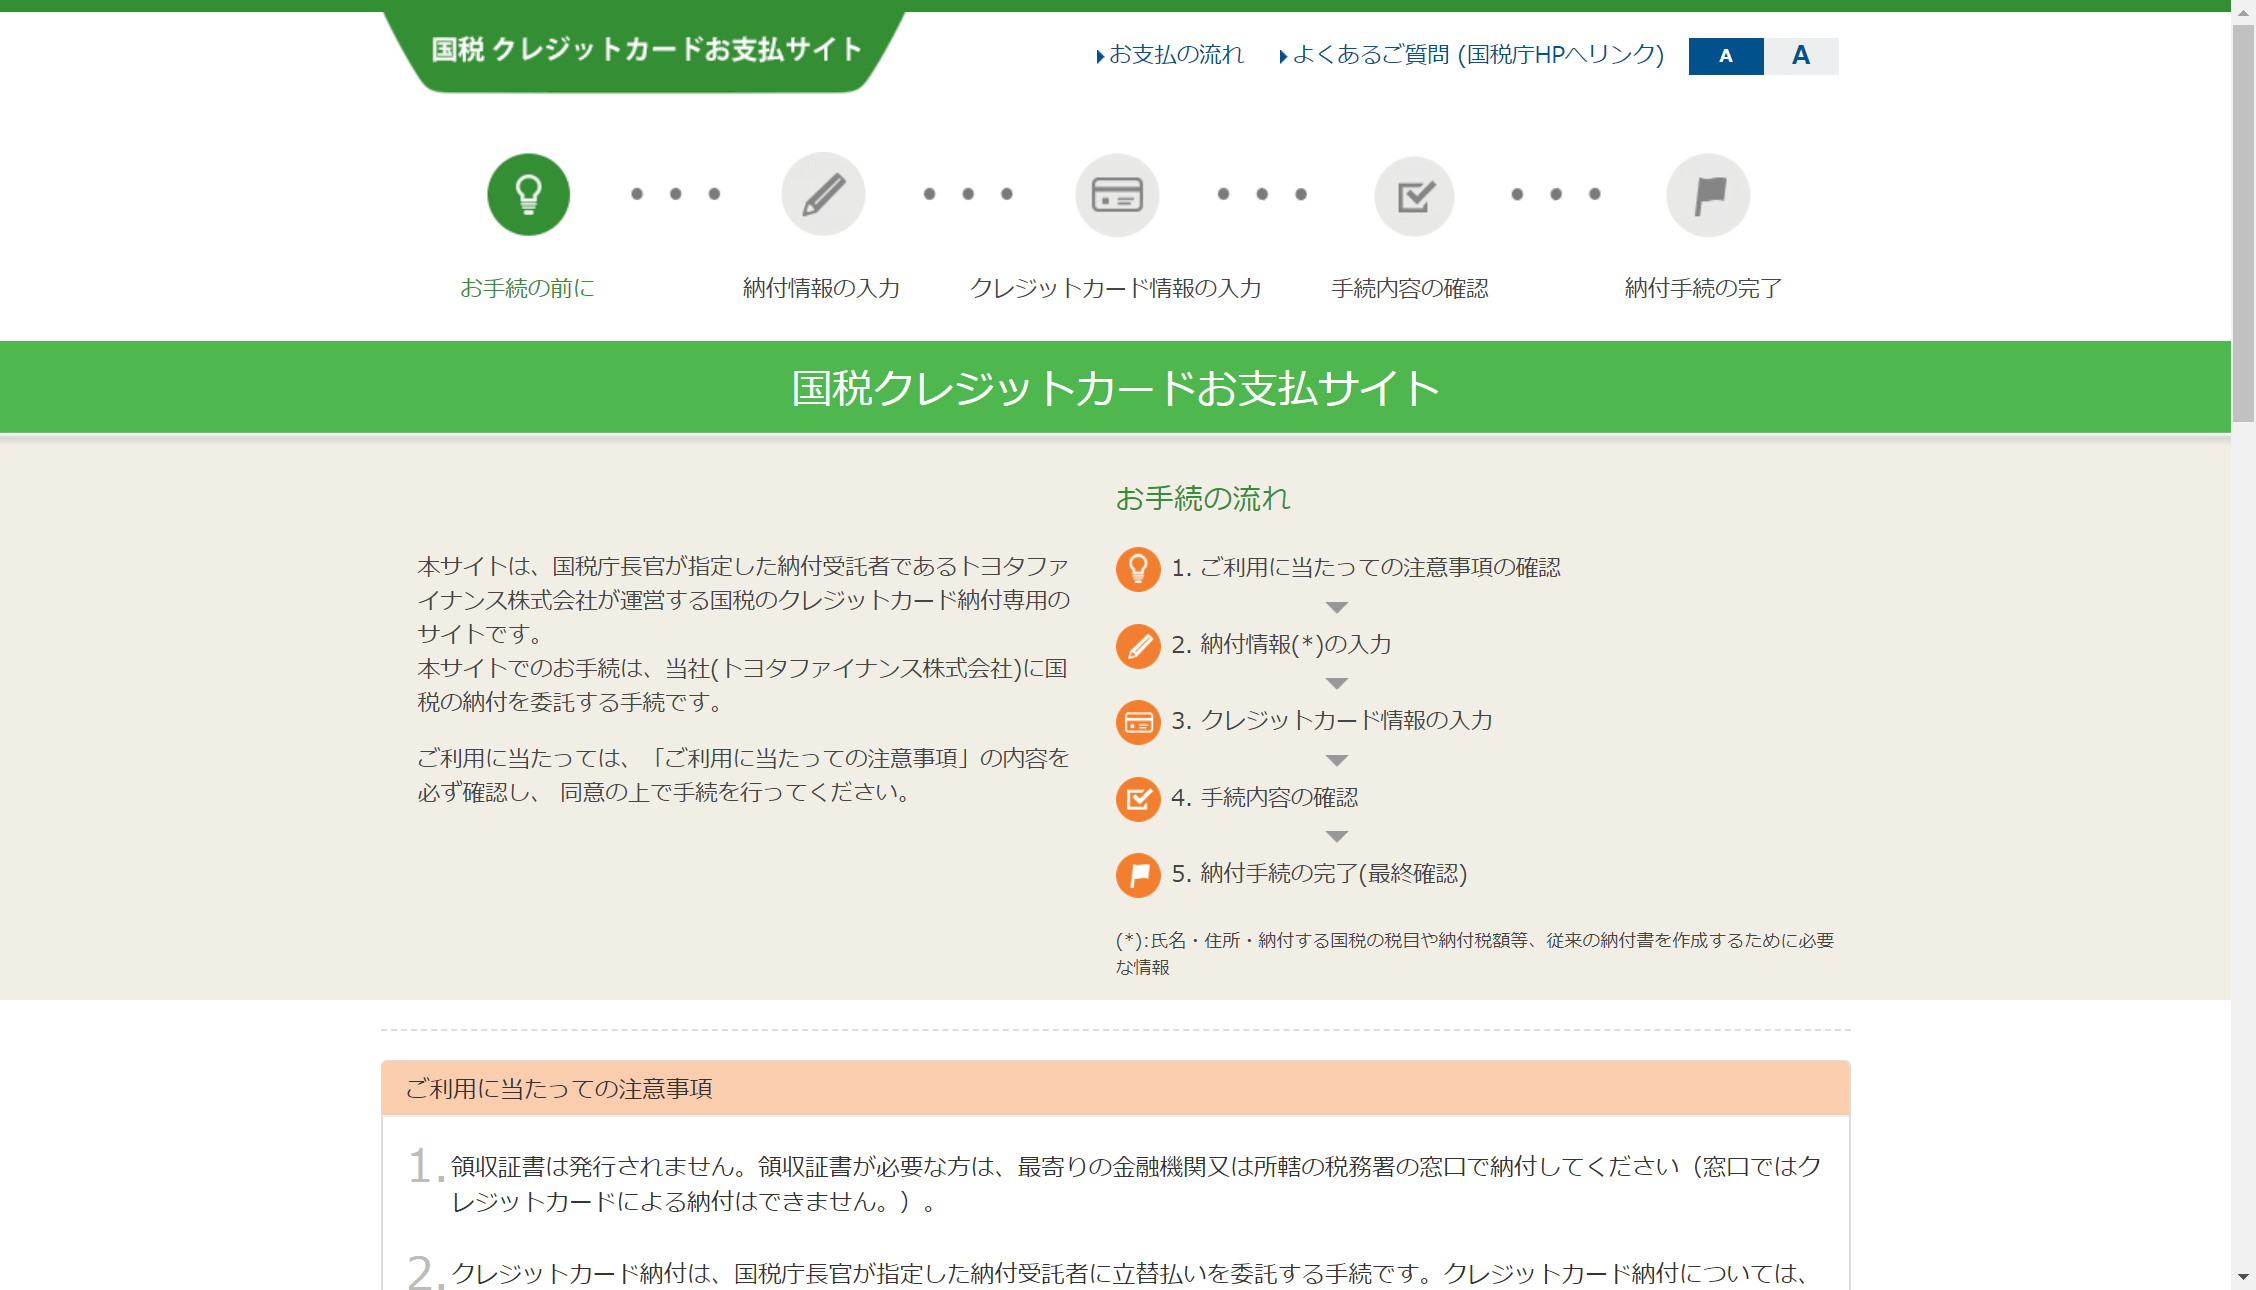
国税のクレジットカード納付は、国税庁長官が指定した納付受託者であるGMOペイメントゲートウェイ株式会社が運営する「国税クレジットカードお支払サイト」を通じて行われます。所得税、法人税、消費税、贈与税、相続税など、ほぼすべての主要な国税目に対応しており、24時間いつでも自宅のPCやスマートフォンから決済手続きが可能です。
近年、ネット検索上では「国税クレジットカードお支払サイト 終了」といったキーワードが散見されます。しかし、この納付機能そのものが廃止されたわけではありません。国税庁のウェブサイト刷新やe-Tax(国税電子申告・納税システム)との画面統合、さらには2022年末から本格稼働した「国税スマートフォン決済専用サイト」との棲み分けが進んだことにより、旧来の独立型トップページへのアクセス導線が変更されたことが誤認を生んだ背景にあります。
現在、クレジットカードで国税を納付する場合、国税庁ホームページの専用リンクから直接サイトへアクセスするか、e-Taxによる申告完了後に連動するクレジットカード納付メニューから遷移する形でスムーズに決済を完結させることができます。

決済手数料とポイント還元の落とし穴|損益分岐点シミュレーション
国税をクレジットカードで支払う最大の盲点は、利用者が決済手数料を自己負担する仕組みになっている点です。一般的なオンラインショッピングでは店舗側が加盟店手数料を負担しますが、税金納付においては税負担の公平性を保つ法的観点から、納付者自身に手数料が課されます。
決済手数料は、最初の納付税額1万円までが83円(税込)、以降1万円増えるごとに83円(税込)ずつ加算される従量制です。実質的な手数料率は約0.836%に達します。
| 納付税額 | 決済手数料(税込) | 還元率0.5%の場合 | 還元率1.0%の場合 |
|---|---|---|---|
| 50,000円 | 418円(実質0.836%) | -168円(赤字) | +82円(黒字) |
| 100,000円 | 836円(実質0.836%) | -336円(赤字) | +164円(黒字) |
| 500,000円 | 4,180円(実質0.836%) | -1,680円(赤字) | +820円(黒字) |
| 1,000,000円 | 8,360円(実質0.836%) | -3,360円(赤字) | +1,640円(黒字) |
主要クレジットカード発行会社では、税金・公金支払い時のポイント還元率を通常の半分(0.2%〜0.5%)へ引き下げたり、還元対象外に指定する改定が相次いでいます。通常のショッピングで還元率1.0%を誇るカードであっても、税金納付時には0.5%へ減額されるケースが多く、その場合は確実に手数料分が上回り、支払えば支払うほど手元資金を失う構造になります。
確定申告・国税クレカ払いのメリット・デメリット徹底解剖
確定申告に伴う税金納付でクレジットカード決済を選択する場合、ポイント損得以外にも考慮すべき明確な利点と重大な制約が存在します。
クレジットカード納付のメリット
- 支払い期日の実質的な猶予:法定納期限当日に決済しても、実際の口座引き落とし日は翌月または翌々月となるため、一時的な手元キャッシュフローを延命できます。
- 分割払い・リボ払いへの変更が可能:まとまった納税資金が手元にない場合でも、カード会社の機能を利用して分割返済を選択できます。
- 年間利用額実績の積算:カードの年会費無料条件や上位ステータスカードへのインビテーション条件となる「年間100万円利用」などの利用枠達成に寄与します。
見落としがちなデメリットとリスク
- 領収証書が発行されない:国税クレジットカード決済では領収証書の発行が行われません。車検や融資審査等で納税証明書が至急必要な場合、税務署窓口で反映されるまでに最大3週間程度のタイムラグが生じます。
- 高額な分割払い手数料と延滞税の罠:カード会社の分割払い・リボ払いの実質年率は年12.0%〜18.0%と極めて高水準です。国税通則法に基づく法定延滞税率(低金利下では年2.4%〜8.7%程度)よりも遥かに高い金利を背負うことになるため、安易な分割決済は危険です。
- 上限金額の制限:国税クレジットカード納付の1度あたりの決済上限金額は1,000万円未満(かつカードの利用可能限度額の範囲内)に設定されています。
一般に知られていない盲点とネットの誤解
ネット上のコミュニティやSNSでは、「クレカ納付ならいつでもポイントが満額貯まる」「納付サイトがなくなったからもうカード払いできない」といった不正確な情報が飛び交っています。実務上の注意すべき真実は以下の通りです。
「国税クレジットカードお支払サイトが終了した」という噂の発端は、2022年12月にサービスを開始した「国税スマートフォン決済専用サイト」の台頭にあります。スマートフォン決済(PayPay、楽天ペイ、Amazon Pay、d払い、au PAY、メルペイ)による納付は、納付税額30万円以下であれば決済手数料が完全無料です。
つまり、30万円以下の納税であれば、あえて手数料(最大約2,500円)のかかるクレジットカード決済サイトを利用する合理的な理由はほぼ存在しません。クレジットカードからスマートフォン決済アプリへチャージし、スマホ決済専用サイト経由で納付することで、チャージ時のポイントを獲得しながら決済手数料ゼロで納付を完了させることが可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル
税理士事務所や個人事業主、会社経営者の間で行われた取材およびコミュニティの検証からは、カード納付に対するシビアな現実が浮き彫りになっています。
都内でWEB制作事業を営む個人事業主の証言では、「ポイント目当てで30万円の所得税をクレカ決済したところ、決済手数料を約2,500円取られたのに対し、カード側の公金還元率は0.2%に改悪されており、付与されたポイントはわずか600円分。差し引き約1,900円の赤字になり、完全に勉強代になった」という手痛い失敗談が語られています。
一方で、手元流動性を最優先する中小企業経営者からは、「売掛金の回収サイトと納税期日のズレを埋めるため、手数料0.83%をショートタームの資金調達コスト(ファクタリングや融資手数料より格安)と割り切って計画的に活用している」という実務的な評価も聞かれます。単なるポイ活の視点ではなく、資金繰りコストとしての費用対効果を見極めている層が賢く利用している実態があります。

【2026年最新 国税納付方法まとめ】損しないための全手順と使い分け
現在利用できる主要な国税納付手段を比較し、最も負担の少ない決済ルートを整理しました。
| 納付方法 | 決済手数料 | 納付上限額 | おすすめの用途・特徴 |
|---|---|---|---|
| スマホアプリ納付 | 無料 | 30万円 | 30万円以下の納付で最優先。各種〇〇Payで手軽に決済可能。 |
| ダイレクト納付(e-Tax) | 無料 | 口座残高上限 | 預金口座から即時または期日指定で引落。高額納税も安全に完結。 |
| クレジットカード納付 | 約0.836% | 1,000万円未満 | 30万円超の納税で支払い猶予を取りたい場合や修行利用向け。 |
| 振替納税(個人) | 無料 | 口座残高上限 | 確定申告分の引落が約1ヶ月遅くなるため資金繰りに有利。 |
損をしない納付手続きの全手順
- 保有カードの公金還元ルールを確認:利用予定のクレジットカード公式サイトで「税金・公金納付時のポイント付与率」が1.0%以上維持されているかを必ず事前チェックする。
- 納税額の確認:納付税額が30万円以下の場合は、迷わず「国税スマートフォン決済専用サイト」を選択する。
- 専用サイトへアクセス:納付税額が30万円超でクレカ納付を行う場合、国税庁サイトまたはe-Tax受付結果通知から「国税クレジットカードお支払サイト」へアクセスする。
- 納付情報・カード情報の入力:整理番号、納付先税務署、納付税目、税額等を入力し、シミュレーション画面で決済手数料の総額を最終確認した上で決済を実行する。
- 完了画面の保存:領収証書が発行されないため、決済完了画面(納付受託完了画面)のPDF保存やスクリーンショットを必ず保管する。
【プロの結論】クレカ納付が向いている人・絶対避けるべき人の判断基準
行動経済学や財務管理の視点から見ると、国税のクレジットカード納付は「全ての人に適した万能の支払い手段」ではありません。損得の境界線は明瞭です。
クレジットカード納付をおすすめできる人
- 税金支払いでも還元率が満額1.0%以上維持される特殊な高還元プレミアムカードを保有している人
- 「年間利用額100万円・200万円」の利用ノルマ達成により、年会費永年無料化やボーナスポイント(1万ポイント等)の獲得が確定する人
- 売掛金入金までの1ヶ月間、手元キャッシュの枯渇を防ぐための短期ブリッジ資金として割り切れる事業主
クレジットカード納付を絶対避けるべき人
- 納付税額が30万円以下であり、スマホアプリ決済(手数料無料)が利用可能な人
- 保有カードの公金支払いポイント還元率が0.5%以下または還元対象外の人
- 直近で住宅ローンや事業融資の審査を控えており、税務署発行の「納税証明書」が急ぎで必要な人
- 一括払いができず、カード会社の分割払いやリボ払い(年利15%前後)を利用しようと考えている人
【国税クレジットカードお支払サイト】に関するよくある質問(FAQ)
Q1:国税クレジットカードお支払サイトで支払った場合、領収証書は発行されますか?
A1:領収証書は一切発行されません。領収証書が必要な場合は、税務署の窓口または金融機関、コンビニエンスストアにて現金(納付書)で納付する必要があります。納付の証明にはカードの利用明細書か、後日税務署で発行を請求する「納税証明書」を利用します。
Q2:車検や融資で納税証明書がすぐに欲しい場合、クレカ納付でも間に合いますか?
A2:間に合わない可能性が高いです。クレジットカード納付のデータが税務署側のシステムに反映されるまで概ね2〜3週間程度を要します。その間は納税証明書の発行が受けられないため、緊急で証明書が必要な場合は現金納付を選択してください。
Q3:分割払いやリボ払いを利用すると、税務署から延滞税を取られますか?
A3:法定納期限内にクレジットカード決済手続きが完了していれば、税務署に対する延滞税は発生しません。ただし、カード会社に対して所定の分割手数料・リボ手数料(年率約12.0%〜18.0%)を支払う必要があります。これは税務署の延滞税率よりも高利になるケースが多いため注意が必要です。
Q4:地方税(住民税や固定資産税、自動車税)もこのサイトから支払えますか?
A4:支払えません。「国税クレジットカードお支払サイト」は国税(所得税や法人税など)専用です。地方税のクレジットカード納付には、地方税共同機構が運営する「地方税お支払サイト(eLTAX)」を利用します。
まとめ:手数料の壁を見極め最適な納税ルートを選択しよう
国税クレジットカードお支払サイトは、手元資金の流動性を高め、自宅にいながら24時間いつでも納税を完結できる優れたインフラです。しかし、「約0.836%の決済手数料」という明確なコストが存在する以上、カード各社のポイント付与率の改定状況や納付税額に応じた合理的な見極めが不可欠となります。
納付額が30万円以下の場合は決済手数料無料のスマートフォン決済(〇〇Pay)を活用し、口座振替やダイレクト納付などの手数料ゼロの手段と比較検討することが、無駄な出費を防ぐ最も確実な納税防衛策となります。自身の保有カードの条件を正しく再確認し、最も経済的メリットの大きい決済手段を選択してください。 (出典: 国税 クレジット カード お 支払 サイト(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
