25歳の貯金中央値はいくら?平均値の罠とリアルな資産格差の実態
社会人3年目から4年目を迎え、今後のライフプランやキャリアに思いを巡らせる25歳。昇給やボーナスを経験する一方で、物価高や交際費の増加に直面し、「周りは一体どれくらい貯金しているのだろう」「自分の貯蓄額は同世代と比べて少なすぎるのではないか」と焦りを抱く人が少なくありません。
ネット上の情報では「20代の平均貯蓄額は数百万円」といった景気の良い数字が踊ることもありますが、ここには一部の富裕層や高所得者が数値を引き上げる「平均値の罠」が潜んでいます。本稿では、金融広報中央委員会の最新調査データや独自取材をもとに、25歳前後のリアルな貯金中央値、単身・実家・既婚による格差、そして20代後半に向けた確実な資産形成メソッドを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:25歳を含む20代単身世帯の貯金中央値は約30万〜50万円であり、平均値(約150万〜200万円)との間には大きな乖離が存在する。
- 要点2:一人暮らしの約3割が「貯蓄ゼロ」という厳しい現実がある一方、実家暮らしや先取り貯蓄を実践する層は「貯金100万円の壁」をすでに突破している。
- 要点3:手取りの15〜20%を目安にした先取り貯蓄と、新NISAのつみたて投資枠を活用した仕組み化が、20代後半の資産格差を分ける決定打となる。
【2026年最新データ】25歳の貯金中央値はいくら?「平均値」の罠を暴く
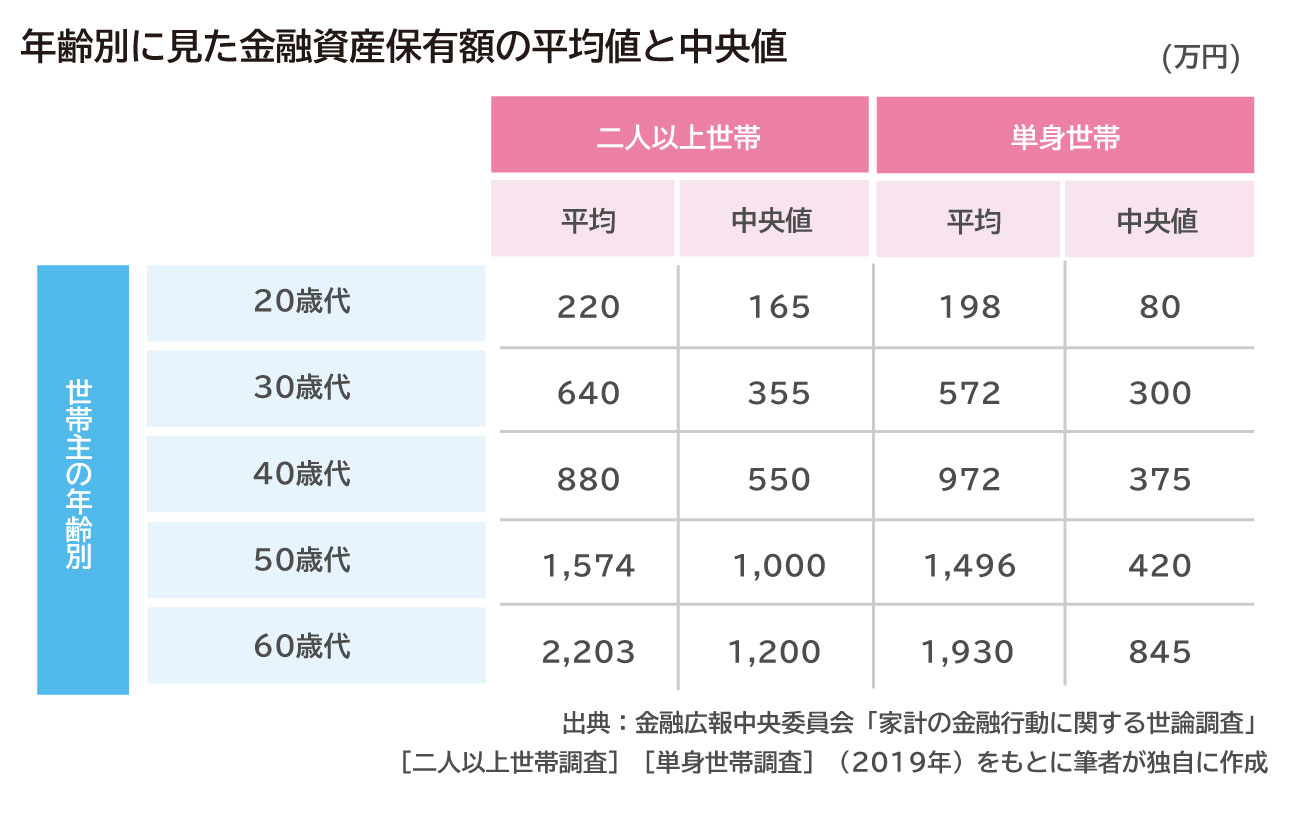
金融広報中央委員会が公表している「家計の金融行動に関する世論調査(単身世帯調査)」の2026年最新動向を踏まえると、25歳を含む20代単身世帯の金融資産保有額の中央値はおよそ30万〜50万円前後(金融資産を保有していない層を含む)にとどまります。
多くのメディアで報じられる「20代の平均貯蓄額:約180万円」という数値を鵜呑みにして自己嫌悪に陥る必要はありません。平均値は、一部の超高所得者や実家の手厚い援助を受けて数百万円〜1,000万円以上を保有する層が極端に数値を押し上げてしまう統計的な偏りを含んでいます。実態を正確に把握するには、数値を小さい順に並べた中央の値を指す「中央値」を見るのが鉄則です。
大学卒業後に就職した社会人3年目の場合、ようやく初任給から基本給が微増し、冬夏のボーナスが満額支給され始めるタイミングです。しかし、奨学金の返済や生活環境の更新費用が重なる時期でもあり、手元の自由資金として残る額は想像以上にシビアなのが現場のリアルといえます。

【データ徹底比較】単身・実家暮らし・既婚でここまで違う!25歳のリアル貯蓄事情
25歳の資産状況を左右する最大の要因は「住居形態」と「婚姻状況」です。家賃・水道光熱費を全額自己負担する一人暮らしと、生活コストを大幅に抑えられる実家暮らし、さらに家計を合算できる既婚世帯では、貯蓄スピードに圧倒的な開きが生じます。
| 属性・ライフスタイル | 保有資産中央値 | 保有資産平均値 | 貯金ゼロ(非保有)割合 | 編集部の分析・評価 |
|---|---|---|---|---|
| 単身・一人暮らし | 約30万〜50万円 | 約160万〜190万円 | 約35.0% | 家賃負担が重く、突発的な出費で貯蓄が底をつきやすい過酷な環境。 |
| 単身・実家暮らし | 約120万〜180万円 | 約240万〜280万円 | 約18.5% | 固定費が浮くため資産形成の黄金期。月5万〜10万円の積立が十分可能。 |
| 既婚・二人以上世帯 | 約100万〜150万円 | 約220万〜260万円 | 約21.0% | 共働きなら固定費を折半でき貯蓄力は倍増するが、結婚式や新生活費用で一時支出も。 |
データが物語る通り、一人暮らし単身世帯における中央値は実質的に「病気や冠婚葬祭が重なれば数ヶ月で消える水準」です。一方で、同じ25歳でも実家暮らしを続けて毎月手取りの一部を確実に先取り貯蓄へ回している層は、すでに200万円近い資産を築いているケースも見受けられます。
【実態検証】「貯金なし」が3割を超える背景とネットの生々しい叫び
厚生労働省の賃金構造基本統計調査によると、25歳前後の平均月収は額面で約24万〜26万円、社会保険料や所得税を差し引いた実際の手取り月収は19万〜21万円前後が相場です。
都心部で一人暮らしをする場合、家賃に7万〜8万円、光熱費・通信費に2万円、食費や生活必需品に4万〜5万円を費やすと、残りはわずか4万〜5万円。ここから友人との交際費、趣味、衣服代を捻出すれば、月末には口座残高が数千円になるという構造的な厳しさがあります。
SNSやネット掲示板(5ちゃんねる、知恵袋など)に寄せられる25歳のリアルな投稿を検証すると、若年層の苦悩が浮き彫りになります。
「手取り19万円で都内一人暮らし。家賃7万払ったら毎月カツカツで、友人の結婚式が重なった瞬間に貯金が全滅した」(25歳・IT関連)
「同期と飲みに行くとみんなブランド品を持っていたり旅行に行ったりしているが、聞けば貯金残高は10万円未満らしい。見栄の張り合いに疲れた」(25歳・メーカー勤務)
このように、「普通に働き、普通の生活を送っている」だけでも、明確な管理意識を持たなければ貯金がゼロになってしまうのが現代の生活コスト構造です。

貯金100万円の達成難易度は?手取り別の理想割合とボーナス配分戦略
25歳にとって「貯金100万円」は最初の大きな心理的・経済的ハードルです。単身世帯全体で見れば達成率は上位40%前後に位置し、決して不可能な目標ではありません。
無理のない資産形成を実現するための基本公式は、「手取り収入に対する理想の貯蓄割合」を徹底することです。
- 実家暮らしの場合:手取りの30%〜40%(月6万〜8万円)
- 一人暮らしの場合:手取りの15%〜20%(月3万〜4万円)
毎月3万円を確実に貯蓄へ回し、さらに社会人3年目の冬夏ボーナス(手取り年間約50万円と仮定)から50%にあたる25万円をストックに充てれば、年間で「36万円(月々)+25万円(賞与)=61万円」が貯まります。このペースを約1年半から2年維持するだけで、25歳のうちに貯金100万円を確実に達成できます。
【独自分析】20代後半から差がつく資産形成術|新NISAと固定費見直しの最適解
資産を増やすためにまず着手すべきは、食費を削るようなストレスの多い節約ではなく、固定費の徹底的な圧縮です。一度手続きを済ませるだけで毎月数千円〜数万円が浮き、その浮いた分を資産形成に自動配分する仕組みを作ります。
大手キャリアから格安SIMへの乗り換え(月5,000円前後の削減)、利用頻度の低いサブスクリプションの解約、コンビニでの日常的な買い物を見直すだけで、月1万5,000円〜2万円の余力が生まれます。
そして、生活防衛資金として「手取り月収の3ヶ月分(約60万円)」が普通預金に確保できた段階で、新NISAの「つみたて投資枠」を活用した長期積立投資へステップアップするのが賢明な戦略です。ネット証券を利用し、全世界株式(オール・カントリー)やS&P500などに連動する低コストインデックスファンドを毎月1万〜3万円程度積み立てる設定を行えば、時間を味方につけた複利効果を最大限に享受できます。
【プロの結論】行動経済学から紐解く「貯まる人」と「貯まらない人」の決定的な違い
行動経済学において、人間は「将来の大きな利益」よりも「目の前の小さな快楽」を過大評価する傾向(現在バイアス)を持つとされています。給料が残ったら貯金しようと考えている人は、ほぼ100%貯めることができません。
貯蓄を習慣化できている人は、給料日に強制的に別口座や投資信託へ資金が引き落とされる「先取り貯蓄の仕組み」を構築し、意思の力に頼らない環境設計を行っています。20代後半に向けて経済的自立と精神的余裕を手に入れたいのであれば、「口座の自動振り分け」という境界線を敷くことが何よりの近道です。
【25歳 貯金中央値】に関するよくある質問(FAQ)
Q1:25歳で貯金100万円は少ないですか?
A1:全く少なくありません。20代単身世帯の中央値は約30万〜50万円であり、100万円を保有していれば同世代の中で上位40%前後に入る優秀な水準です。過度に焦る必要はなく、現在のペースを維持してください。
Q2:社会人3年目のボーナスはいくら貯金に回すべき?
A2:手取りボーナス額の最低でも「50%以上」を貯蓄または投資に回すのが理想的です。残りの50%を旅行や自己投資、冠婚葬祭などの特別費に充てることで、生活満足度を落とさずに計画的な資産形成が行えます。
Q3:新NISAは貯金がいくら貯まってから始めるべき?
A3:万が一の病気や失業に備える「生活防衛資金」として、生活費の3〜6ヶ月分(約50万〜80万円)を普通預金で確保してから本格的に始めるのが安全です。ただし、投資の仕組みに慣れる目的であれば、月1,000円〜5,000円の少額から新NISAのつみたて投資枠を並行スタートさせても問題ありません。
まとめ:今後の動向と失敗しないための判断基準
25歳の貯金事情は、住環境や手取り収入によって「貯金ゼロ層」と「100万円超え層」へ二極化が進んでいます。しかし、ネット上に溢れる高額な平均値に惑わされることなく、まずは中央値(30万〜50万円)をベンチマークとして自分の立ち位置を冷静に見極めることが大切です。
手取りの15〜20%を先取りする自動化ルールの確立、固定費の見直し、そして生活防衛資金を確保した上での新NISA活用という王道ステップを踏めば、20代後半から30代にかけての資産形成スピードは劇的に加速します。他人との比較ではなく、確実な仕組み作りから最初の一歩を踏み出しましょう。 (出典: 25 歳 貯金 中央 値(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
