源泉徴収票に還付金は書いてない?いくら戻るか正しい見方と計算法を解説
年末から年明けにかけて勤務先から交付される源泉徴収票を手に取り、「結局、自分の還付金はいくら戻ってきたのか」と首を傾げた経験を持つ人は少なくありません。隅から隅まで数字を追っても、「還付金」という明確な名目の欄が見当たらず、困惑する声が毎年SNSや社内の経理窓口に殺到します。
実は、源泉徴収票そのものには還付金額が直接印字されていないという税務書類特有の仕組みが存在します。控除の適用状況や本来納めるべき年税額を証明する源泉徴収票の構造を正しく理解すれば、1円単位で還付金の行方を突き止めることが可能です。2026年現在の最新税制動向を交えながら、還付金の計算メカニズムと給与明細との照合作法を論理的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票に還付金額が直接書かれていないのは、1年間の「確定年税額」を示す証明書であり精算書ではないため。
- 要点2:実際の還付金額と振込タイミングは、12月または1月の「給与明細」にある「差引超過額(または年末調整還付)」欄で確認する。
- 要点3:源泉徴収税額が0円になるケースやマイナス(追徴)になる背景には、住宅ローン控除や扶養親族の変動といった構造的要因がある。
【衝撃の事実】源泉徴収票に還付金が書いてない理由と本当の確認場所
多くの給与所得者が抱く「源泉徴収票のどこを見れば還付金が載っているのか」という疑問に対し、税務上の厳密な回答を提示するならば「どこにも載っていない」となります。この事実こそが、毎年のように納税者を悩ませる最大の要因です。
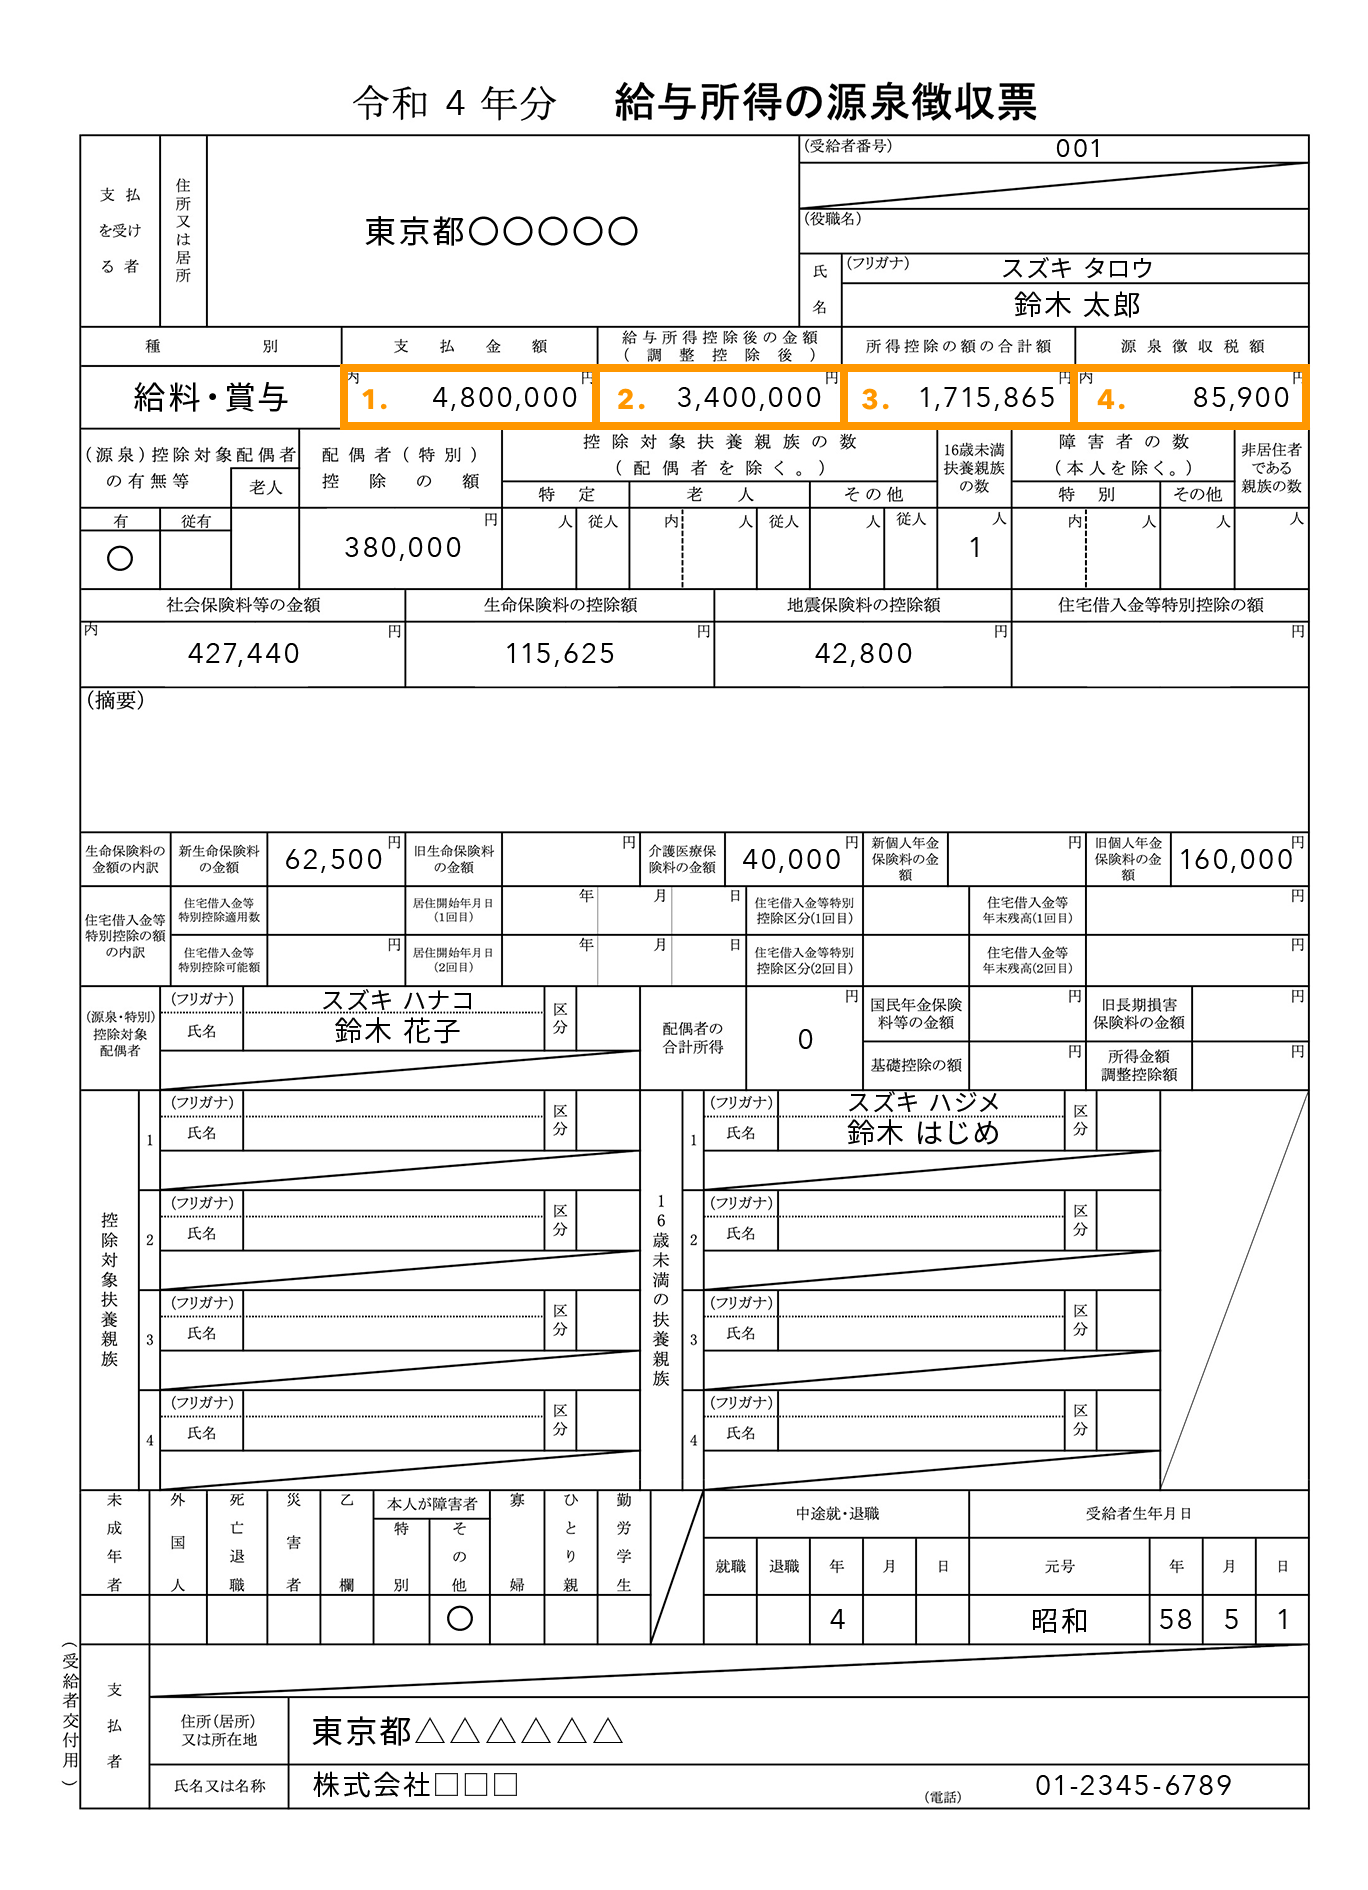
源泉徴収票は、国税庁の定型様式に基づき、その年の1月1日から12月31日までに確定した「支払金額(年収)」「給与所得控除後の金額」「所得控除の合計額」、そして最終的に国へ納めるべき「源泉徴収税額(正規の年間所得税額)」を証明する公的文書です。つまり、「最終的にいくら納税したか」という着地点のみを記録した書類であり、途中の過不足精算プロセスを記載する欄が設けられていません。
では、戻ってきたお金はどこに記録されているのでしょうか。決定的な答えは、勤務先から12月(企業によっては1月)に手渡される給与明細の控除欄・精算欄にあります。
給与明細の「給与明細 還付金 記載場所」を確認すると、多くの給与計算ソフトでは「年末調整」「年調還付」「年調精算」、あるいは専門用語で「差引超過額」と印字されています。毎月の給与や賞与から概算で天引きされていた所得税の総額が、年末調整で再計算した正規の所得税額を上回った場合、その差額が「超過額」として12月支給の給料と一緒に口座へ振り込まれます。年末調整の還付金がいつ振り込みされるかについては、大半の企業が12月の冬期賞与または12月度給与の支給日と同一に設定しています。
【計算手順】源泉徴収票から所得税還付金を自分で算出する確定方程式
給与明細を紛失してしまった場合や、給与明細の表記と源泉徴収票の数字が本当に合致しているかを確かめたい場合、自身で還付金額を逆算することができます。算出に必要な方程式は極めて明快です。
【所得税の還付金算出式】
「1年間に毎月の給与・賞与から天引きされた源泉徴収税額の累計」 − 「源泉徴収票に記載された源泉徴収税額」 = 手元に戻る還付金額
具体的な照合手順は次の3ステップです。
ステップ1:源泉徴収票の「源泉徴収税額」を確認する
源泉徴収票の上段右側に位置する「源泉徴収税額」の枠を見ます。ここに書かれている数値(例:145,200円)が、各種控除をすべて適用した後にあなたが最終的に国納すべき確定年税額です。
ステップ2:1年分の給与明細から天引き税額を合算する
1月から12月までの全給与明細および賞与明細に記載されている「所得税」の項目をすべて足し上げます(例:累計で185,000円天引きされていた場合)。多くの会社では、12月の給与明細に「源泉徴収税額 累計」が印字されています。
ステップ3:差額を算出する
天引き累計185,000円 − 確定年税額145,200円 = 39,800円。
この39,800円こそが、給与明細に「差引超過額」として反映され、還付金として口座に支払われた金額の正体です。万が一、途中で生命保険料控除やiDeCo(小規模企業共済等掛金控除)の申告書を出し忘れていた場合は、後述する確定申告を通じて追加の還付金計算を行う道が残されています。
【2026年最新データ】控除項目別の還付金相場と源泉徴収票の反映箇所
還付金の規模は、受けている所得控除や税額控除の種類によって大きく変動します。民間シンクタンクや税務統計のデータを踏まえると、単身者で特別な控除がない一般的な会社員の場合、年末調整 還付金の平均額は1万円〜3万円前後に落ち着くケースが目立ちます。しかし、配偶者控除や住宅ローン控除が加わると、還付額は一気に跳ね上がります。
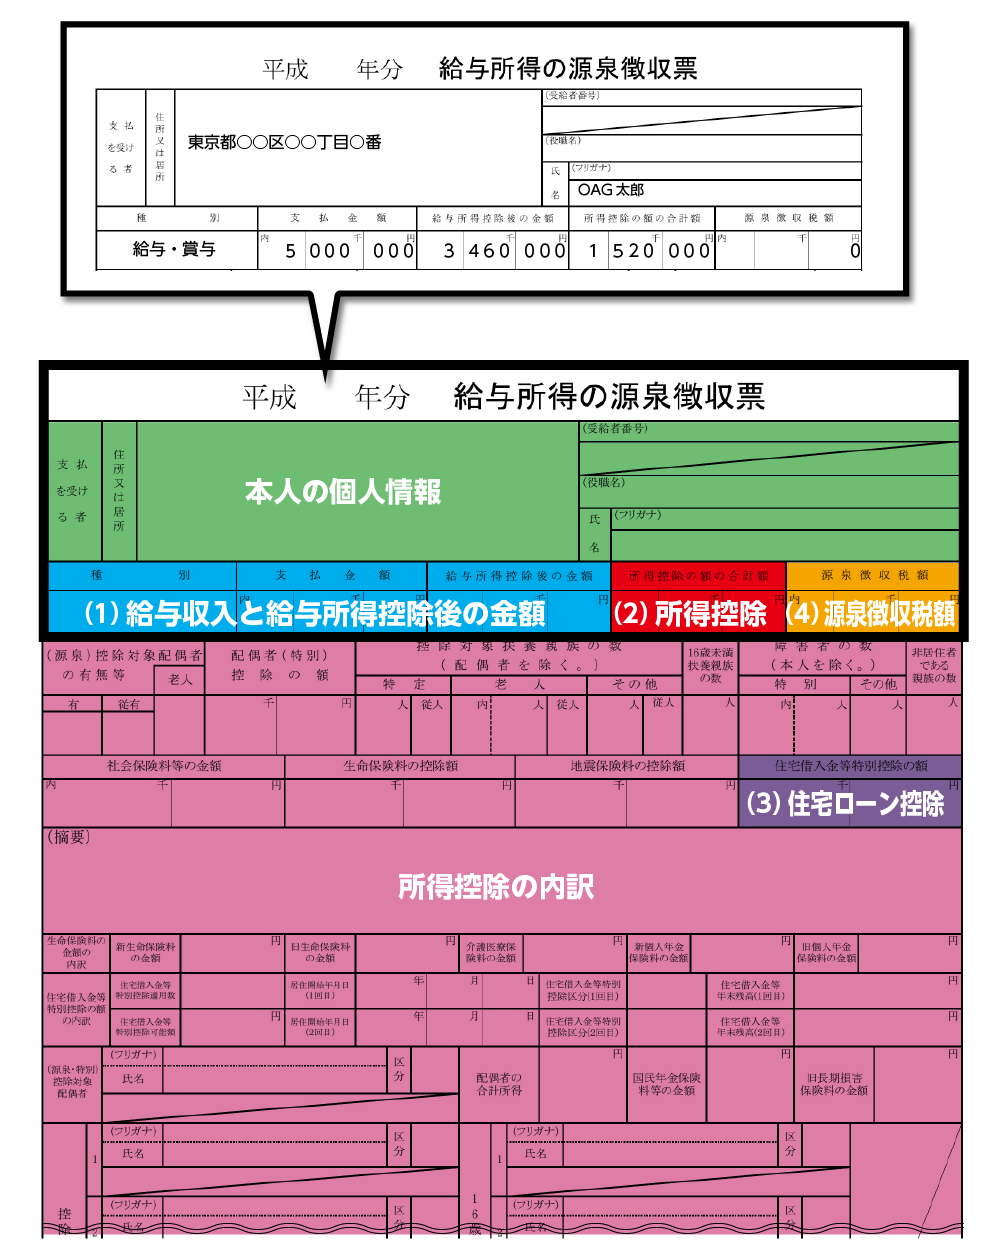
各種控除が源泉徴収票のどこに反映され、どの程度のインパクトをもたらすのかを一覧表で整理しました。
| 適用控除項目 | 源泉徴収票の記載箇所 | 一般的な還付額・効果の目安 | 編集部の分析・留意点 |
|---|---|---|---|
| 生命保険料・地震保険料控除 | 「生命保険料の控除額」「地震保険料の控除額」欄 | 数千円〜1万5,000円程度 | 旧制度・新制度の適用限度額に注意。控除証明書の添付漏れがないか要確認。 |
| 配偶者控除・配偶者特別控除 | 「配偶者控除の額」および中段の配偶者情報欄 | 約3万円〜7万円程度 | 本人の年収制限(900万円超で段階縮小、1,000万円超で適用外)と配偶者の給与収入上限を正確に把握する必要あり。 |
| 住宅借入金等特別控除(住宅ローン控除) | 「住宅借入金等特別控除の額」欄 | 10万円〜35万円前後(上限まで全額控除) | 所得控除ではなく「税額控除」のため直接税額から引かれ、天引き税額のほぼ全額が還付される事例も多い。 |
| 小規模企業共済等掛金控除(iDeCo等) | 「社会保険料等の金額」の下段または内書き欄 | 掛金総額 × 所得税率(約1万5,000円〜5万円) | 掛金全額が所得控除の対象。住民税の軽減効果も翌年度に発生する。 |
特に影響が大きいのが住宅ローン控除です。2年目以降は年末調整で処理できるため、12月の給与明細を見た会社員から「10万円以上も給料が増えている」と歓喜の声が上がる背景には、この税額控除による強力な所得税還付が存在します。
【実態検証】「還付金がマイナス?」「税額0円?」現場の混乱と真相
税務の現場では、還付金に関して毎年決まったパターンの混乱や誤解が報告されています。ネット掲示板や知恵袋などでも頻繁に相談が寄せられる「マイナス」と「ゼロ」の事象について、その構造的背景を検証します。
ケース1:還付金が「マイナス(差引不足額)」となり手取りが減る怪
「12月の給料から税金が余計に引かれていた」「還付金がマイナス表記になっている」という事態に直面し、憤る労働者は少なくありません。これは「追徴(追加徴収)」と呼ばれる現象です。
毎月の給与計算で行われる源泉徴収は、あくまで「その時点の扶養状況」を前提にした概算見積もりにすぎません。年の途中で共働き配偶者のパート・副業収入が想定を超えて増えたことで配偶者控除から外れたり、子どもが就職して扶養親族の枠から抜けたりした場合、年間の正当な税額がそれまでの天引き累計額を上回ってしまいます。その結果、12月の年末調整で不足分を一括清算することになり、給与明細の「差引不足額」として手取りから差し引かれる事態が生じます。
ケース2:源泉徴収税額が「0円」と記載されている理由
源泉徴収票を受け取った際、右上の「源泉徴収税額」が「0」または空欄になっているのを見て、「会社が税金を納めていないのではないか」と不安を抱くケースもあります。しかし、不正や記載ミスである可能性は極めて低く、正当な計算結果です。
主な原因は2点あります。第1に、住宅ローン控除などの税額控除によって、算出された所得税が相殺されてゼロになったケースです。この場合、1年間で天引きされていた所得税は全額手元に還付されているはずです。第2に、年収自体が103万円以下(または基礎控除や社会保険料控除の合計額が給与所得控除後の金額を上回り、課税所得が0円となった場合)です。所得税が法的に発生しない状態であるため、当然ながら最終税額は0円と記録されます。
一般に知られていない盲点とネットの誤解
インターネット上の情報には、住民税と所得税の還付を混同した誤解が根強く散見されます。最も典型的な誤りは、「年末調整で住民税も現金で還付される」という思い込みです。
年末調整で直接精算されるのは「その年の国の所得税」のみです。地方税である住民税は前年の所得に対して課税される「後払いシステム」を採用しているため、年末調整の結果が反映されるのは「翌年6月からの住民税額の改定」という形をとります。つまり、年末調整で控除が増えても、住民税が12月に現金として口座に振り込まれることは構造上あり得ません。翌年6月に手元に届く「住民税決定通知書」において、毎月の特別徴収額が安くなっていることを確認するのが正しい見方です。
また、「会社で年末調整をしたから、すべての税務手続きは完了した」と過信するのも危険です。ふるさと納税でワンストップ特例の申請書を期日までに出し忘れた人や、年間の医療費支払いが10万円(総所得金額が200万円未満の場合は総所得金額の5%)を超えた世帯は、会社が発行した源泉徴収票を使って自ら確定申告を行わなければ、本来取り戻せるはずの還付金を国に預けたまま放置することになります。
【プロの結論】会社任せで済む人・確定申告で自ら奪還すべき人の判断基準
源泉徴収票を手にした後、何も行動を起こさなくて良い人と、確定申告ツールを立ち上げて追加の還付金獲得へ動くべき人の境界線は明確です。
【年末調整だけで完結してよい人】
- 生命保険料やiDeCo、扶養控除、住宅ローン(2年目以降)の書類を勤務先へ期限内に不備なく提出し終えた人
- 年間医療費が少なく、ふるさと納税もワンストップ特例(5自治体以内)を期日内に完遂している人
- 給与以外の副収入(副業所得や投資利益等)が年間20万円以下で申告不要の枠内に収まっている人
【確定申告を行い、追加還付を狙うべき人】
- 住宅ローン控除の初年度(1年目)を迎えた人(税務署への確定申告が必須)
- 年間の自己負担医療費が高額になり、医療費控除またはセルフメディケーション税制を受けられる人
- 年末調整の書類提出期限に間に合わず、保険料控除証明書やiDeCo掛金の証明書を会社に出せなかった人
- 年の途中で退職し、年内に再就職しないまま12月を迎えて年末調整を受けられなかった人
国税庁の「確定申告書等作成コーナー」はマイナンバーカードを用いたスマホ申告が標準化されており、源泉徴収票の画像を読み取るだけで自動入力が進む設計となっています。源泉徴収票は単なる過去の記録ではなく、自らの手取りを正当に防衛するための出発点となる基礎データなのです。

【源泉 徴収 票 還付 金 見方】に関するよくある質問(FAQ)
Q1:源泉徴収票だけを見て、還付金があったかどうかを瞬時に知る方法はありますか?
A1:源泉徴収票単体から「いくら還付されたか」を直接読み取ることはできません。ただし、「源泉徴収税額」が0円になっていれば、給与天引きされていた税金が全額還付されたことが確定します。具体的な還付金額を知るには、必ず12月(または1月)の給与明細に記載された「差引超過額」を確認するか、毎月の天引き税額累計から源泉徴収税額を差し引いて計算してください。
Q2:12月の給与明細に「差引超過額」の記載がありません。還付金はどこへ行ったのでしょうか?
A2:会社によって給与明細の項目名が異なります。「年末調整還付」「年調精算」「所得税精算」などの欄がないか探してください。また、企業によっては12月給与ではなく「12月の冬期賞与」や「翌年1月給与」で精算を行うケースもあります。それでも記載がない場合は、天引き累計額と年税額が同額で精算差額がゼロだったか、書類提出不備で年末調整自体が行われていない可能性があります。
Q3:年末調整で控除証明書を出し忘れて還付金が減ってしまいました。もう手遅れですか?
A3:手遅れではありません。会社の年末調整に間に合わなかった場合でも、翌年1月以降に源泉徴収票を添付して自分で所轄税務署に「還付申告(確定申告)」を行えば、過去5年間に遡って払いすぎた税金を取り戻すことができます。スマホとマイナンバーカードがあれば数十分で手続きが完了します。
Q4:配偶者控除の欄に金額が書いてあるのに、手取りが増えた実感がありません。なぜですか?
A4:配偶者控除は「所得控除」であり、記載されている金額(例:38万円)がそのまま現金として戻るわけではありません。「控除額 × 自身の所得税率(5%〜45%)」が実際の税負担軽減額となります。例えば税率10%の人であれば年間約3万8,000円の税金が安くなる計算であり、その分が毎月の天引き差額として年末にまとめて精算されています。
まとめ:手取りを守るために知っておくべき源泉徴収票の正しい読み解き方
源泉徴収票に還付金の文字が見当たらないのは、決して会社のミスや制度の不備ではなく、公的証明書としての書類の役割分担に起因するものです。「確定した年税額は源泉徴収票で確認し、実際に返還された差引超過額は12月の給与明細で照合する」という基本ルールさえ押さえておけば、毎年の年末調整で迷うことはなくなります。
自らの給与から天引きされた税金がどのように清算され、どのような控除によって手取りが守られているのかを把握することは、個人のマネーリテラシーを高める上での第一歩です。手元に届いた源泉徴収票を単に引き出しにしまい込むのではなく、給与明細と突き合わせて数字の整合性を確かめ、申告漏れがあれば確定申告を駆使して正当な権利を行使することが肝要です。 (出典: 源泉 徴収 票 還付 金 見方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
