なぜ手取りが急に減る?給与から引かれる所得税の月額計算の真相を徹底解説
毎月の給与明細を手にして、「先月より残業が少ないのに手取りが減っている」「所得税の天引き額が急に跳ね上がった」と頭を抱えた経験はないでしょうか。日々の生活費や固定費のやりくりに直結する手取り額の変動は、働くすべての人にとって死活問題です。しかし、会社の経理や人事に直接問い合わせても「税額表通りに引いています」と機械的な返答をされ、釈然としない思いを抱えたまま放置しているケースが少なくありません。
実は、毎月の給与から天引きされる所得税の月額計算は、年間の確定税額を単に12分割しているわけではありません。国税庁が定めた計算ロジックとマトリクス表に基づき、いわば「概算の前払い」として機械的に天引きされているのが実態です。どのような計算ルートをたどって手取りが決まるのか、そしてなぜ額面のブレ以上に手取りが激変する月があるのか、その構造的なカラクリと最新の税制環境を踏まえた実態を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の所得税は国税庁の「源泉徴収税額表」を使い、社会保険料を差し引いた後の金額と扶養人数で機械的に即時判定される。
- 要点2:提出忘れや副業によって「乙欄」が適用されると税率が跳ね上がり、手取りが急激に目減りするトラブルが多発している。
- 要点3:月々の徴収はあえて「多めに天引き」する構造になっており、過不足の最終精算は年末調整で還付金として手元に戻る。
源泉徴収税額表で一発判定?給与から引かれる所得税の月額計算の仕組み
会社員の毎月の給料から天引きされる所得税の算出方法は、複雑な累進課税の計算式を毎月ゼロから解いているわけではありません。実務上は、国税庁が毎年発行する給与所得の源泉徴収税額表の「月額表」を参照し、特定の数値を当てはめて一発で税額を抽出するシステムが採用されています。
月々の天引き額が決まるまでのプロセスは、厳格な3つのステップに集約されます。
第1ステップは、基本給や役職手当、残業代などを合算した「総支給額」から非課税枠を除外する作業です。代表例が通勤費であり、電車・バス通勤であれば通勤手当の非課税限度額(月額最高15万円まで)を超えない範囲は所得税の課税対象から完全に除外されます。
第2ステップで算出されるのが、税計算の基礎となる社会保険料等控除後の給与等の金額です。総支給額(課税対象分)から、健康保険料、厚生年金保険料、雇用保険料、介護保険料(40歳以上)の合計額を差し引きます。所得税はこの社会保険料を控除した後の残額に対してのみ課されるため、社会保険料の負担が増えると、逆説的に課税基準額は圧縮される関係にあります。
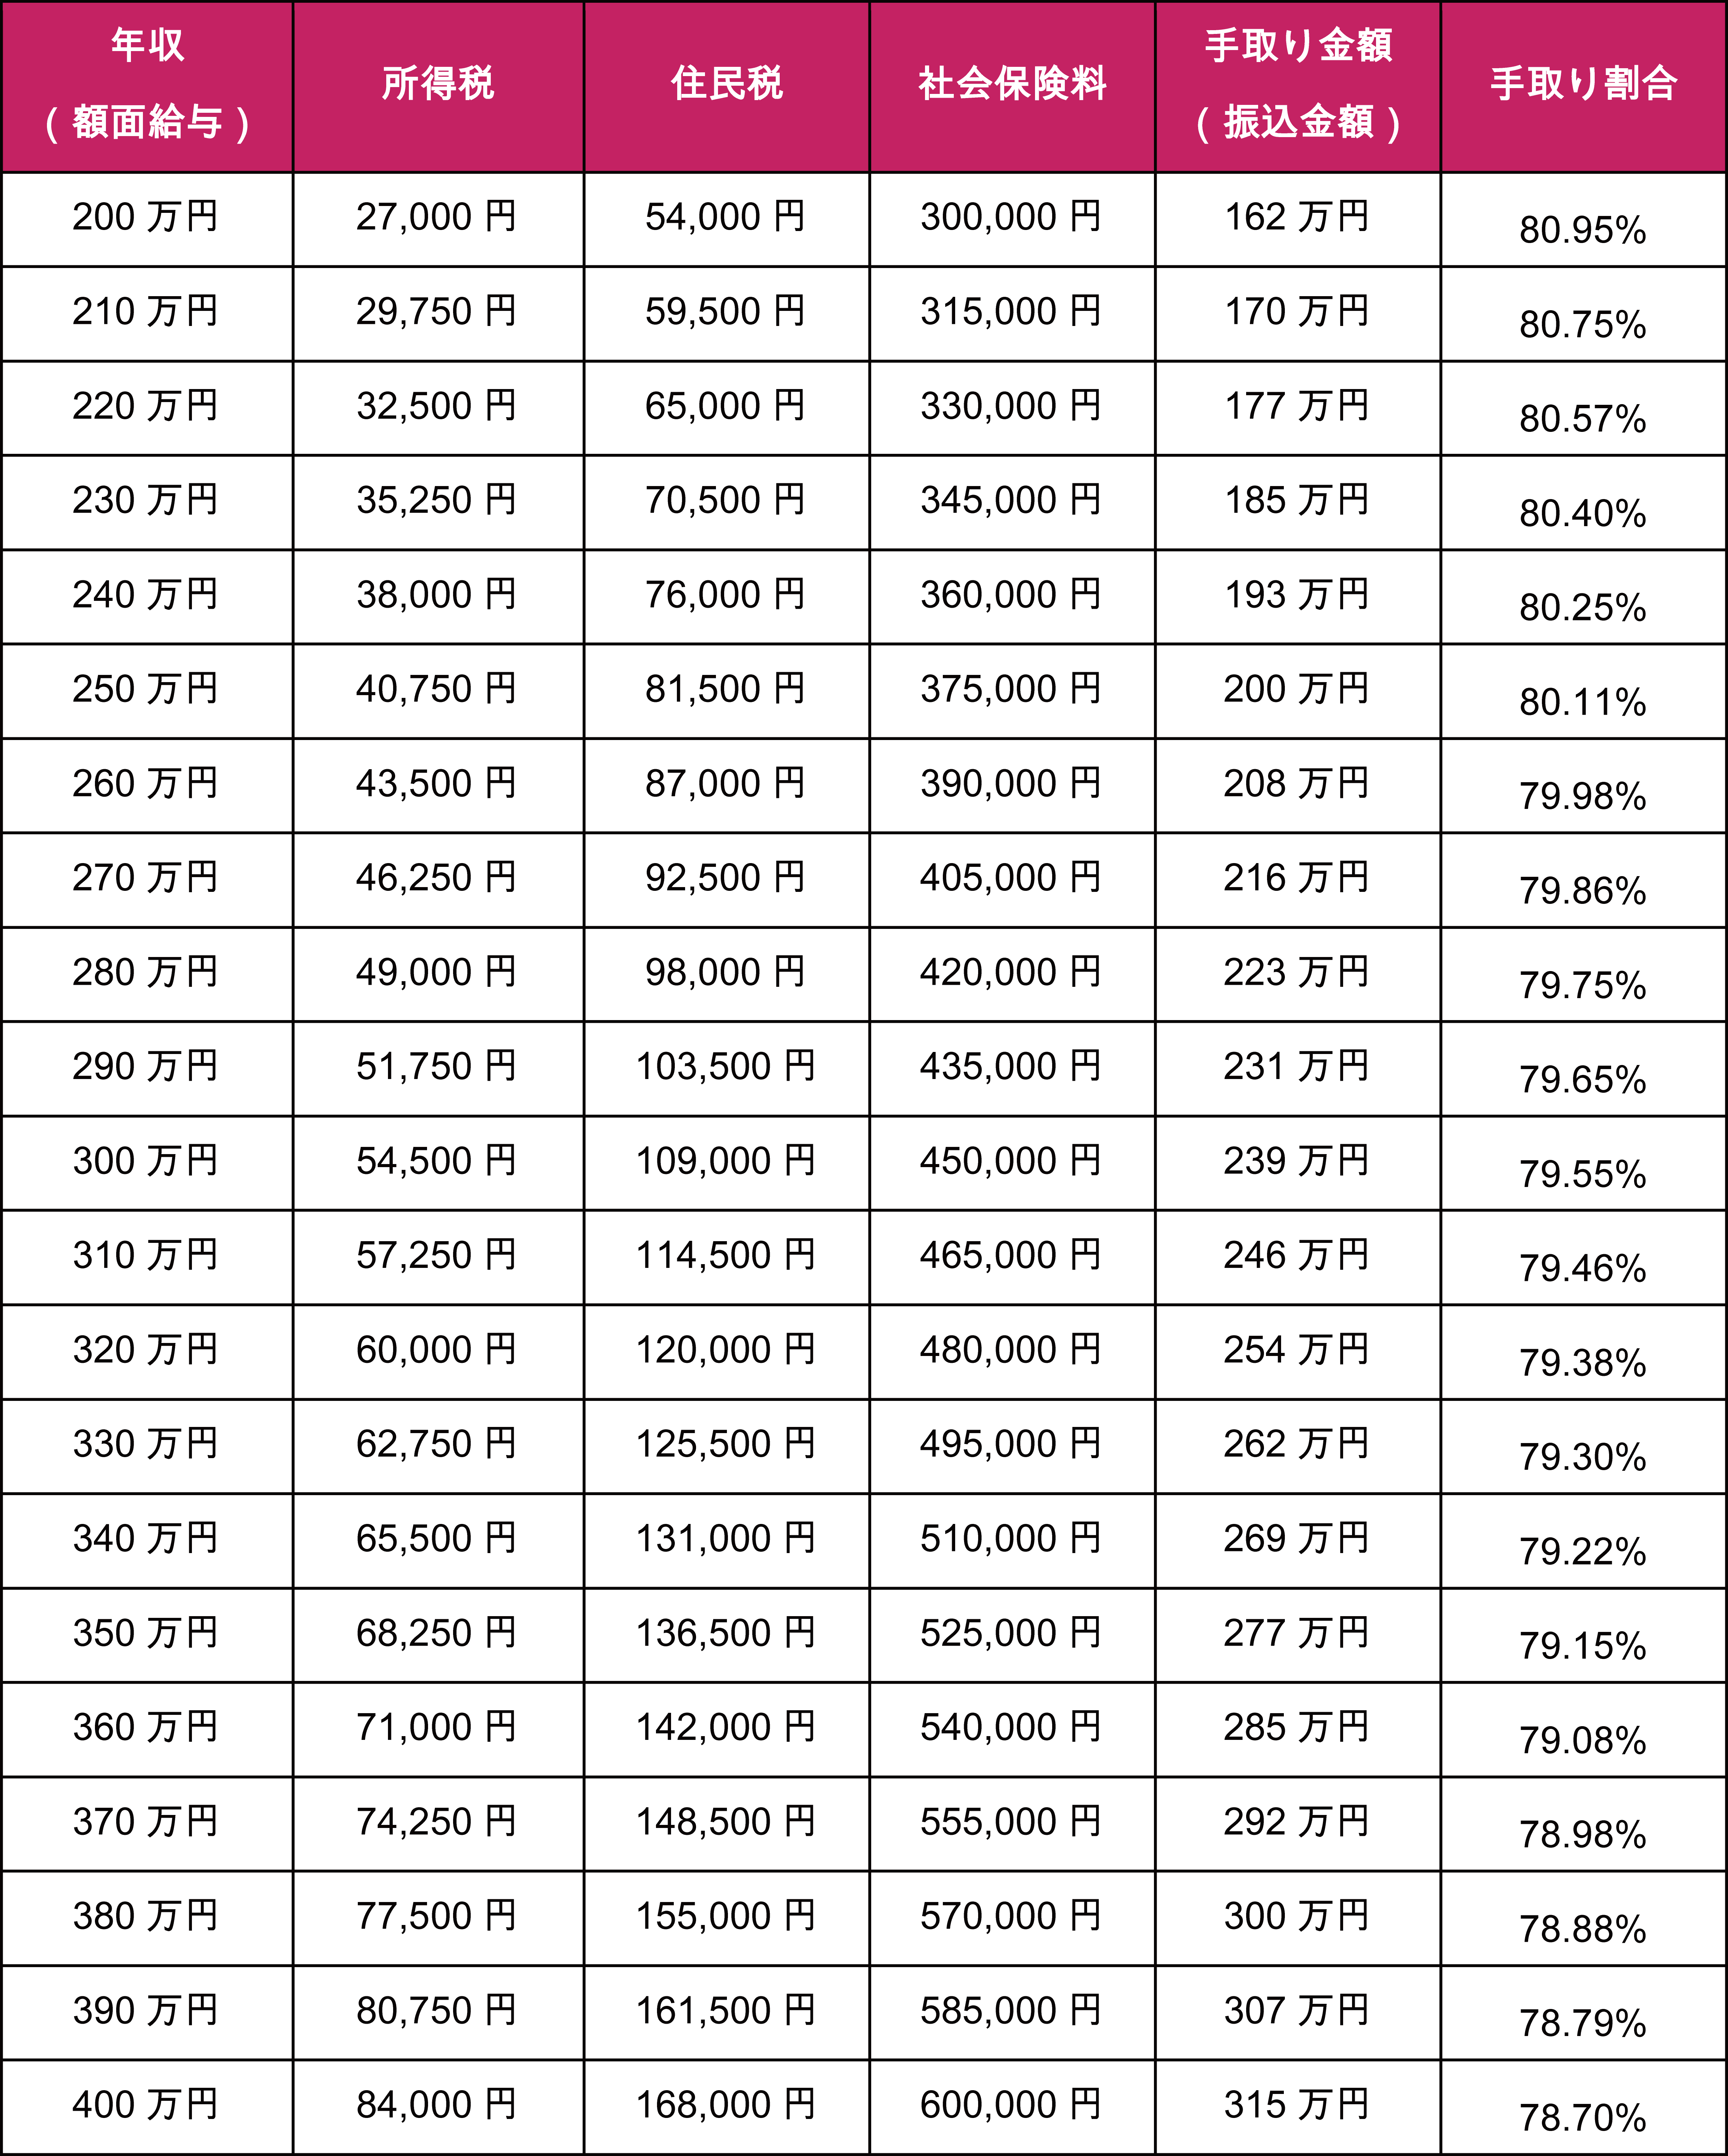
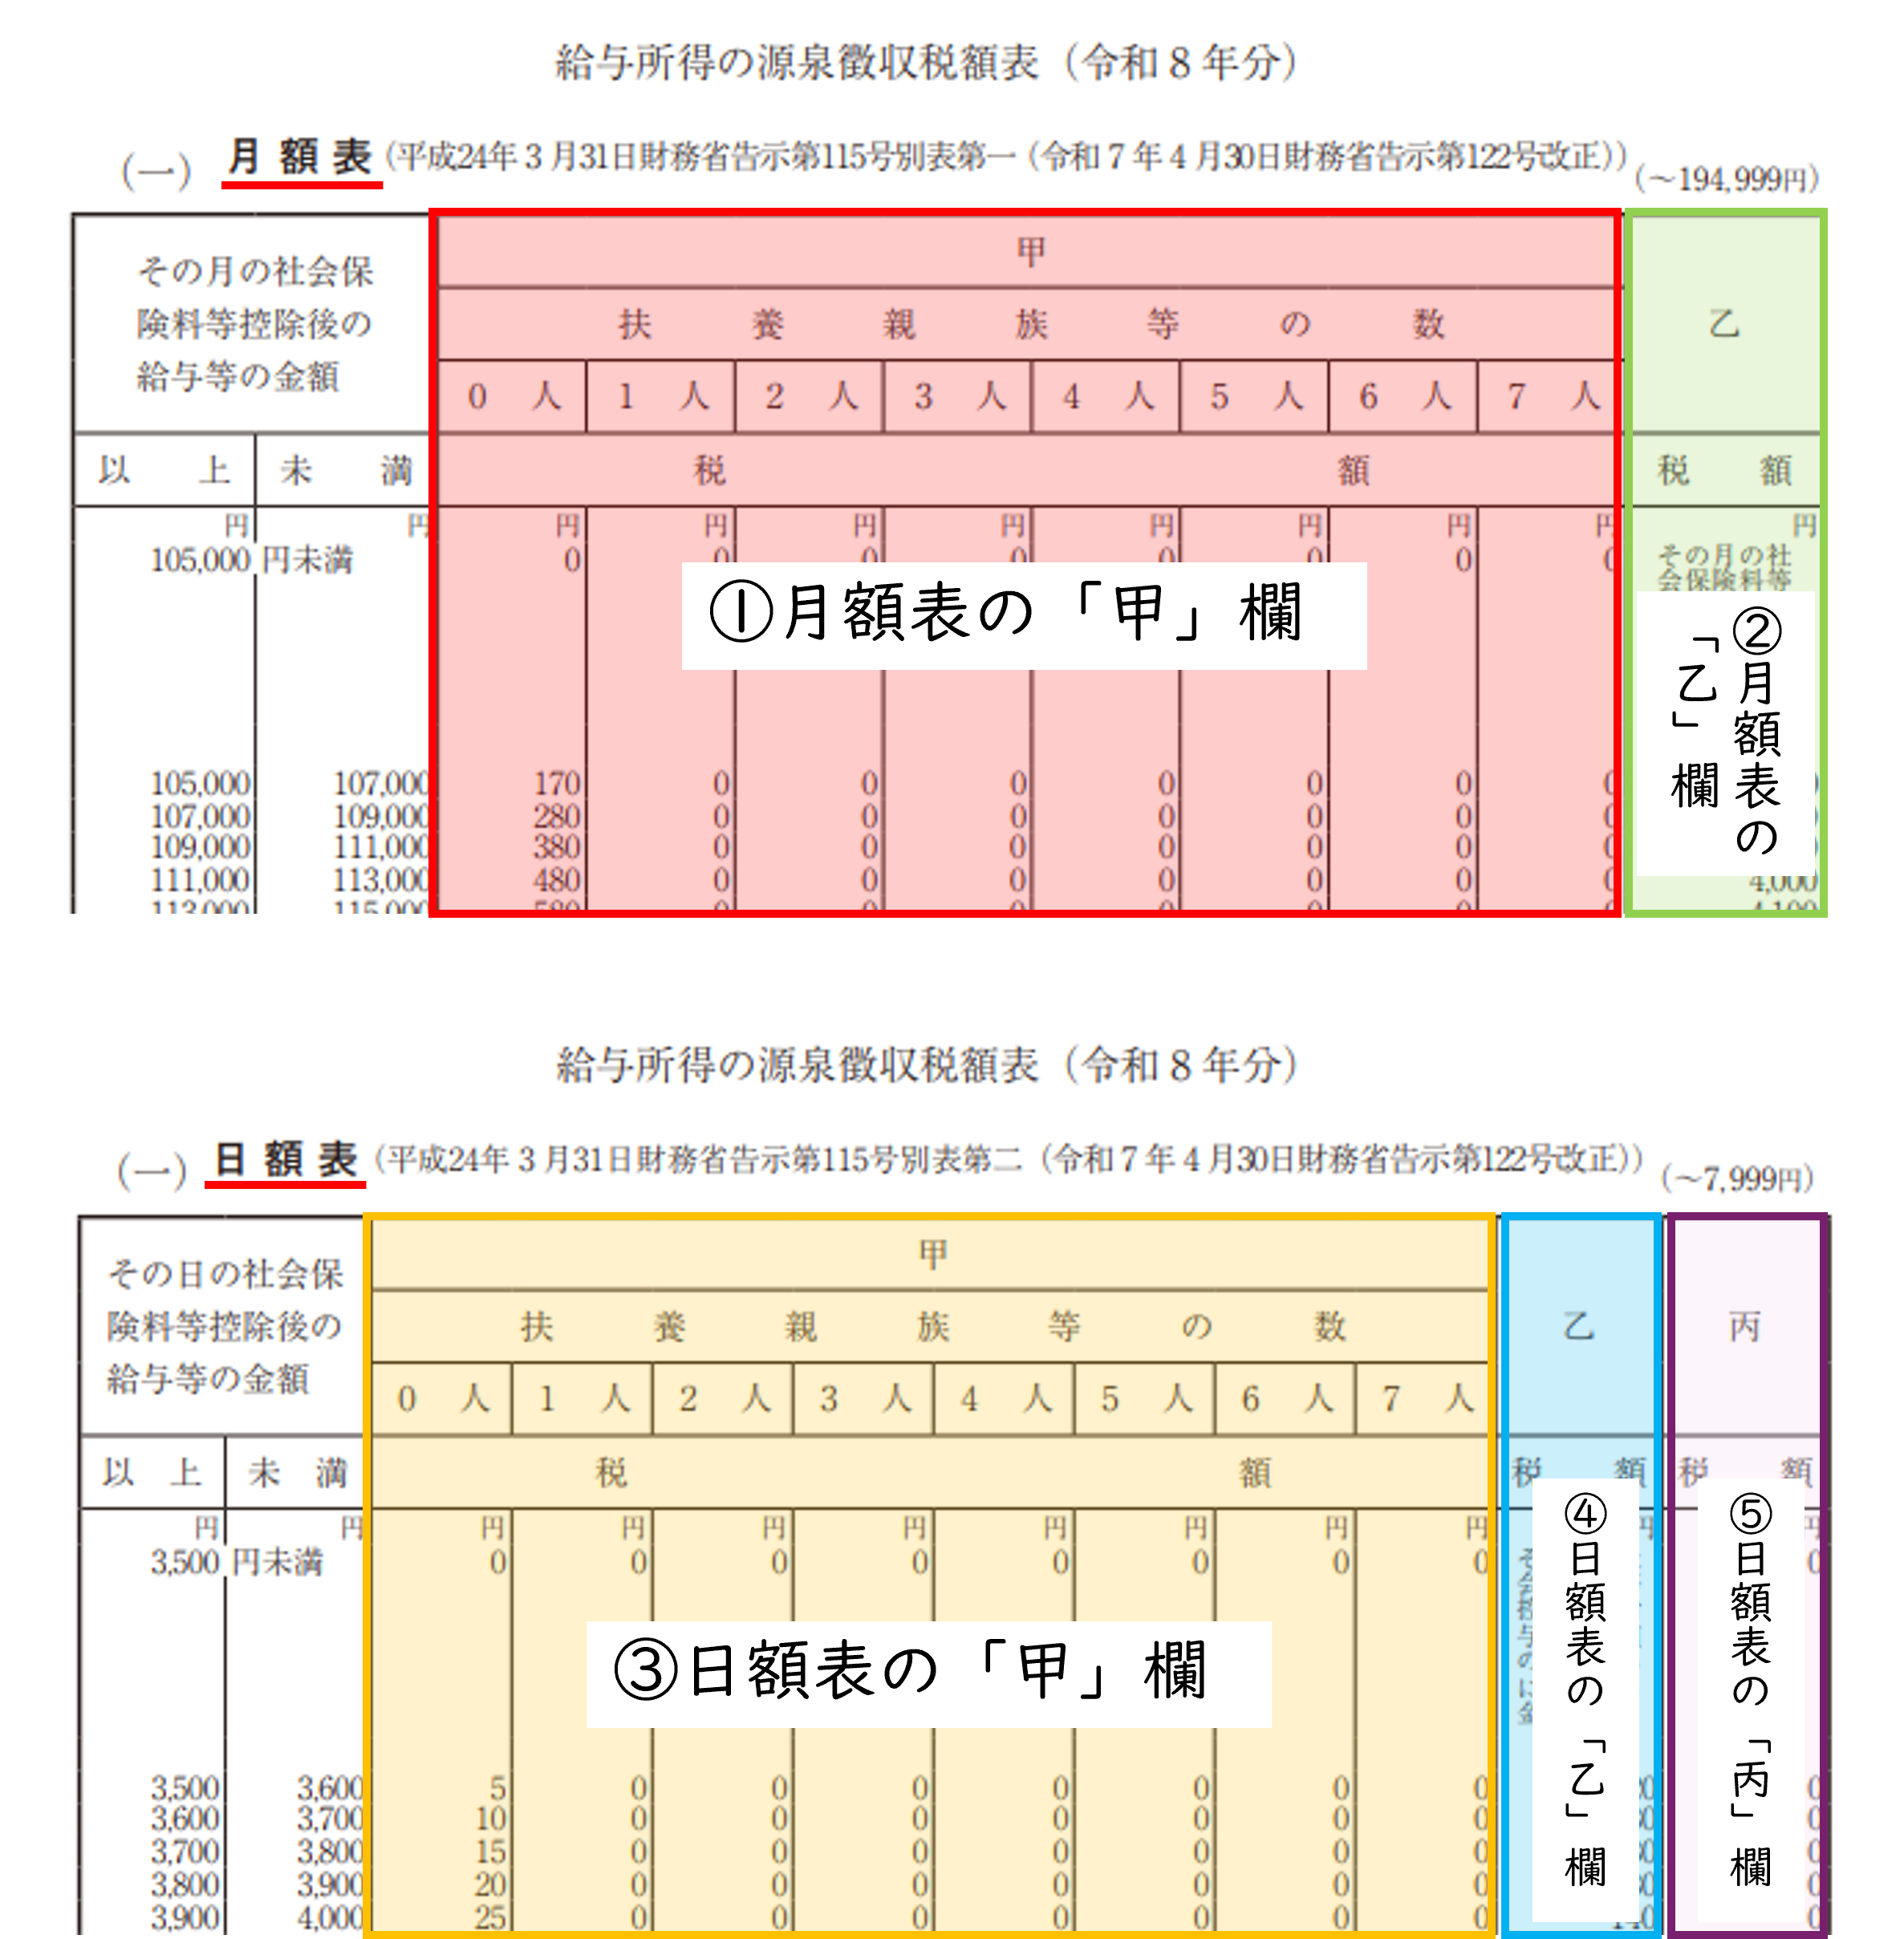
第3ステップで、前述の「源泉徴収税額表」と照合します。縦軸に並ぶ「社会保険料等控除後の給与等の金額」の該当ランク(区分)と、横軸の「扶養親族等の数」が交差するマス目に記載された金額こそが、その月に天引きされる所得税の確定値となります。毎月の給与計算ソフトも、基本的にはこの税額表データを読み込んで瞬時に数値を割り出しています。
なぜ手取りが急に減る?「甲欄」と「乙欄」の決定的な格差と扶養の影響
給与明細を見て「先月と基本給は変わらないのに、所得税が数倍に膨らんで手取りが激減した」というトラブルの現場取材を行うと、ほぼ100%の確率で突き当たるのが源泉徴収税額表の甲欄と乙欄の違いです。
源泉徴収税額表には、適用区分として「甲欄」と「乙欄」(さらに日雇い向けの「丙欄」)が存在します。通常の正社員や主たる勤務先として働いている場合、入社時や毎年の年末に会社へ提出する扶養控除等申告書を受理されることで、優遇された「甲欄」の税率が適用されます。しかし、この書類の提出を怠ったり、2社以上で働くダブルワーカーがサブの勤務先で給与を受け取ったりした場合、強制的に「乙欄」判定が下されます。
以下の比較表は、同じ給与額であっても適用区分や状況によって天引き額がどれほど乖離するかをまとめたデータです。
| 適用区分・条件 | 詳細・数値データ(社保控除後28万円の例) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 甲欄(扶養0人) | 月額所得税:6,820円 | 一般企業の標準的天引き率(約2.4%) | 申告書提出済みの標準値。控除枠が正常に反映されている。 |
| 甲欄(扶養1人) | 月額所得税:5,220円 | 扶養親族1人あたり約1,600円軽減 | 配偶者や扶養親族の申告により毎月の手取りが直接押し上げられる。 |
| 乙欄(申告書未提出・副業先) | 月額所得税:40,100円 | 高率課税(実質税率約14.3%〜最高水準) | 甲欄の約5.8倍。基礎控除等の枠を考慮せず高率源泉されるため手取り激減。 |
| 賞与(ボーナス時) | 前月給与を基準にした所定税率を一括乗算 | 年収区分により4%〜20%超まで変動 | 月額表とは別体系。支給月の社会保険料負担増と重なり手取り感が悪化。 |
「扶養控除等申告書」は、税法上の基本控除を受けるための宣誓書です。これを未提出のまま放置すると、企業側は法律上、甲欄ではなく乙欄を適用せざるを得ません。月給28万円クラスで差額は3万3,000円以上に達し、振込額を見た本人が「手取りが突然数万円も減った」とパニックに陥る現場の実態が浮き彫りになっています。
【実態検証】「所得税が引きすぎでは?」現場の不満と年末調整で精算される真相
ネット上の質問コミュニティやSNS上では、毎年のように「給与から引かれている所得税の額を年間合計すると、本来の税額より明らかに多い。国や会社に過剰徴収されているのではないか」という怒りの声が散見されます。給与計算の実務担当者への取材でも、「毎月徴収される所得税は、意図的にやや高めの設計になっている」という証言が得られます。
この所得税引きすぎの理由と還付の背景には、日本の給与所得税制が採用する「徴収漏れの完全防止」と「事務手続きの合理化」という二重の構造があります。月額の源泉徴収税額表は、生命保険料控除、地震保険料控除、住宅ローン控除(初年度を除く)、あるいは年の途中で生じた扶養状況の細かな変化といった個人的な控除事情を一切加味していません。
あえて余計な控除を排した高めの概算税額で毎月天引きし、1年間の給与総額が確定する12月に年末調整での精算の仕組みを作動させます。1年間の正確な課税所得と正規の年税額を割り出し、毎月給与から天引きしてきた累計額と比較するのです。その結果、ほぼ大半のサラリーマンで「天引き累計 > 正当な年税額」となり、差額が12月の給与で還付金として振り込まれます。
「12月にお金が戻ってくるから得をした」と歓喜する会社員が後を絶ちませんが、冷静に見れば、無利息で国に余分なお金を貸し付けていたものが正常値に戻されたに過ぎません。この「多めに引いて最後に返す」仕組みこそが、納税者側の痛税感を麻痺させ、税務署側の徴収コストをゼロに抑える強力な回収システムとして機能し続けています。
住民税と所得税の天引き違いを解明|ボーナス(賞与)の特殊な計算式
給与天引きの全体像を見誤る最大の要因が、住民税と所得税の天引き違いを混同することです。同じ「税金」であっても、引き去られる時間軸と決定プロセスは根本から異なります。
所得税は「その月に稼いだ見込み所得に対するリアルタイムの概算徴収」です。一方、住民税は「前年1月〜12月の確定所得に対して課される後払い制度」となっています。新入社員の1年目の手取りが比較的高く、2年目の6月から手取りがガクンと減るのは、前年分の住民税の天引き(特別徴収)が1年遅れで開始されるためです。残業が減って今月の給与が下がっても、前年にしっかり稼いでいれば容赦なく高い住民税が引かれます。
さらに、夏季や冬季に支給される賞与ボーナスの所得税計算方法も、通常の月給とはまったく異なる計算体系が敷かれています。ボーナスの計算手順は以下の通りです。
- 賞与が支給された月の「前月」の給与明細を確認する。
- 前月の「社会保険料等控除後の給与等の金額」と「扶養親族等の数」を割り出す。
- 「賞与に対する源泉徴収税額の算出率の表」に当てはめ、対応する税率(%)を特定する。
- 当月の賞与額から社会保険料を引いた額に、特定した税率をダイレクトに乗算する。
ボーナスの所得税は「前月の給与水準」をベースに税率が決まるため、前月に突発的な休日出勤や長時間の残業があり基準額が跳ね上がっていた場合、ボーナスにかかる源泉所得税率も連動して一段上の料率が適用されてしまう盲点が存在します。
額面別の手取り給与シミュレーションと2026年最新税制改正の動向
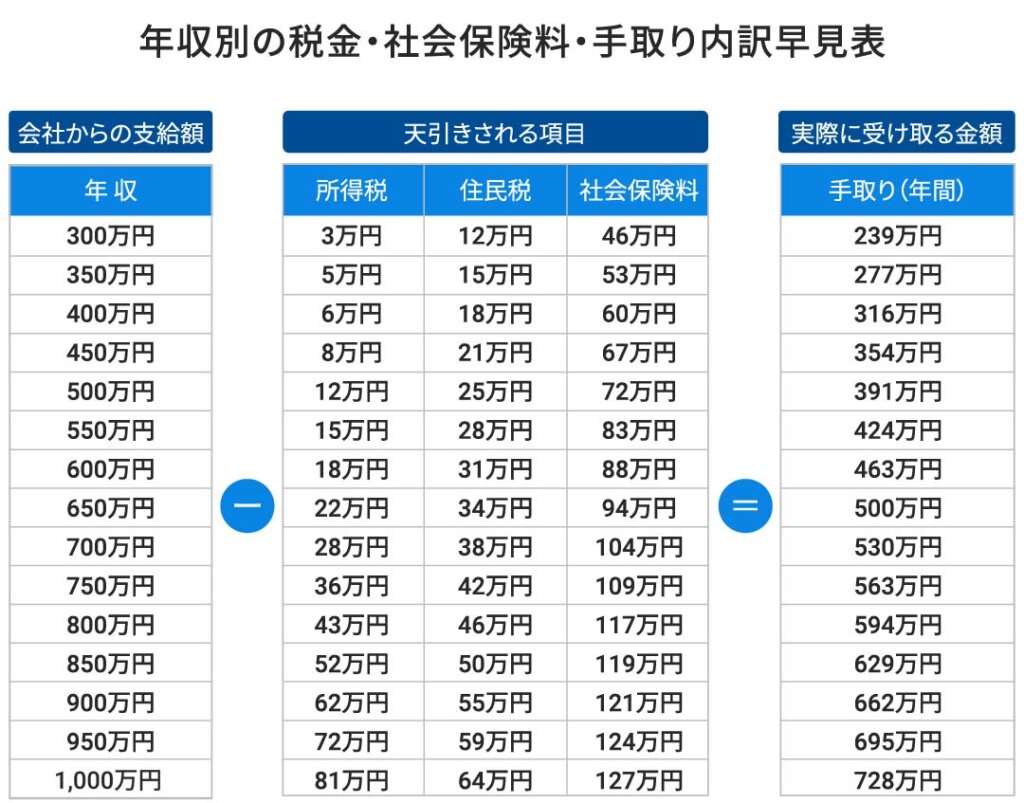
実際に給与からどの程度の所得税が差し引かれ、手元にいくら残るのか。独身(扶養親族なし、甲欄適用)をモデルケースに、現在の給料水準における手取り給与シミュレーションを可視化します。
| 額面月給(基本給+残業手当) | 社会保険料合計(約15%目安) | 源泉徴収所得税(甲・扶養0) | 概算手取り額(住民税控除前) |
|---|---|---|---|
| 250,000円 | 約37,500円 | 4,870円 | 約207,600円 |
| 350,000円 | 約52,500円 | 8,420円 | 約289,000円 |
| 500,000円 | 約75,000円 | 17,890円 | 約407,100円 |
※上記は2026年時点の概算例であり、居住地域、年齢区分(介護保険第2号被保険者の該否)、住民税(前年実績により月額1万〜3万円前後別途控除)によって最終的な手取り額は前後します。
そして今、すべての給与所得者が注視しなければならないのが2026年最新税制改正の動向です。税制と社会保障の境界領域では、いわゆる「子ども・子育て支援金」の公的医療保険を通じた天引き上乗せが本格化し、実質的な月額控除額を押し上げるプレッシャーとなっています。さらに、かねてより議論が続く「103万円・130万円・150万円の年収の壁」に対する各種控除の見直しや、高校生年代の扶養控除縮小と手当拡充のバランス調整など、手取り額を直接左右する制度再編の波が押し寄せています。
【プロの結論】給与管理で即行動すべき人・現状維持で良い人の判断基準
税制と社会保険の激動期において、給与明細を漫然と眺めているだけでは知らぬ間に損失を被るリスクが高まります。以下の基準で自身の状況をチェックし、該当する場合は速やかな実務確認を行ってください。
- 直ちに確認・申告が必要な人(放置厳禁):
- 年内に結婚、出産、親族との同居・別居など「扶養関係」に変化があった人
- 副業先での天引きが「乙欄」になっているか確認していないパラレルワーカー
- 年度途中に転職し、前職の源泉徴収票を現職へ未提出のままにしている人
- 過度な心配が不要な人(現状維持):
- 単一の勤務先に勤め、毎年の年末調整で漏れなく各種控除申告書を提出している独身者
- 副業所得が年間20万円以下であり、主たる給与のみで甲欄適用が完結している人
【実録告白】人事担当者と会社員が明かす給与天引きの心理的トラップ
給与計算の最前線に立つ人事労務担当者の手記や社内ヒアリング調査からは、源泉徴収という制度がもたらす「無意識の思考停止」が浮き彫りになります。都内IT企業で長年給与計算を担当するベテラン労務マネージャーは、次のように現場の実態を打ち明けています。
「12月の給与明細を配ると『還付金で3万円ボーナスが出た!』と喜ぶ社員が大半です。しかし、それは本来毎月手元にあるべきだった自分のお金が、利息も付かずに戻ってきただけです。毎月どれだけ引かれているかに無関心な人ほど、控除の漏れや乙欄適用のミスに何ヶ月も気づかず、手取りを大きく損なっています」
日本の源泉徴収制度は、ドイツの制度を参考に戦時体制下の1940年に本格導入された歴史を持ちます。給料から天引きされるため、国民が納税の痛みを直接感じにくい「痛税感の希薄化」を意図した設計とも言われてきました。自ら確定申告書を書いて税金を振り込む自営業者に比べ、サラリーマンは給与天引きによって「引かれて当然」という心理的誘導を受けやすい構造に置かれています。この無自覚な依存から脱却し、明細の1行1行に疑いの目を向けることが、資産防衛の第一歩となります。
【所得税 計算 月額】に関するよくある質問(FAQ)
Q1:給料の所得税が先月より急に高くなったのですが、何が原因ですか?
A1:最も多い原因は「残業代や手当による社会保険料等控除後の金額の増加」です。月額税額表は一定の金額幅ごとに税額が階段状に上がるため、境界線をわずかに超えただけで天引き税額がステップアップします。また、扶養親族の就職等で申告人数の変更があった場合や、会社への申告書提出遅れによる「乙欄」への切り替わりも考えられます。
Q2:副業のバイト先で引かれている所得税がやたらと高いのはなぜ?
A2:副業先では「扶養控除等申告書」を提出できないため、源泉徴収税額表の「乙欄」が適用されているからです。乙欄は未申告や二重控除を防ぐため、最初から約3%〜最高水準の極めて高い税率で天引きされます。払いすぎた分は、翌年2月〜3月に本業と副業の源泉徴収票を合算して自ら確定申告を行えば、全額還付を受けられます。
Q3:通勤手当にも所得税はかかっていますか?
A3:原則として、公共交通機関利用の場合は1か月あたり15万円までの通勤手当は「非課税」となり、所得税の計算対象から除外されます。ただし、マイカー通勤で距離に応じた非課税限度額を超えている場合や、月15万円を超える超高額通勤手当の場合は、超過部分に所得税が課税されます。
月額給与天引きの真相まとめ:賢く手取りを守るための防衛策
毎月の給与から天引きされる所得税の月額計算は、国税庁の「源泉徴収税額表」によって機械的かつシステマチックに処理されています。その背景には、国が確実に税を回収しつつ、会社員自身の確定申告の手間を省くという利便性の裏で、「意図的にやや多めの税金を前払いさせられている」という決定的な真相が横たわっています。
手取り額を最大化し、理不尽な天引き事故を防ぐための鉄則はシンプルです。「扶養控除等申告書」を漏れなく期日通りに提出して確実に「甲欄」を死守すること、そして12月の年末調整で生命保険料や小規模企業共済などの控除申告を遺漏なく行うことです。天引きを当たり前と思わず、給与明細の数式を自分の目で検証するリテラシーこそが、変化の激しい時代に資産を守り抜く最大の盾となります。 (出典: 所得税 計算 月額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
