東京電力の上場廃止は本当にある?囁かれる真相と株主への影響を徹底解説
2011年の東日本大震災および福島第一原子力発電所事故以来、株式市場や各種メディアで幾度となく浮上してきた「東京電力の上場廃止説」。巨額にのぼる賠償費用の支払い、廃炉作業の長期化、そして国民負担を巡る議論が加熱するたびに、SNSや個人投資家のコミュニティでは「いずれ法的整理で上場廃止になるのではないか」「株式が無価値化するのでは」といった懸念が繰り返し囁かれてきました。
2026年を迎えた現在も、柏崎刈羽原子力発電所の再稼働の進捗や、国の支援スキームの出口戦略を巡って東京電力ホールディングス(東電HD)を取り巻く環境は激動を続けています。本稿では、市場関係者への取材や開示資料をもとに、東京電力の上場廃止の可能性や実質国有化の真実、株主が直面する潜在的なリスクと今後の株価シナリオを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:現行スキーム下において短期的な上場廃止や法的倒産の可能性は極めて低いが、政治的判断による抜本改革リスクはゼロではない。
- 要点2:国(原子力損害賠償・廃炉等支援機構)が議決権の過半数を握る実質国有化が続いており、優先株の普通株転換による大規模な株式希薄化リスクが残存する。
- 要点3:柏崎刈羽原発の再稼働による業績改善と収益基盤の回復が、将来的な配当復活および国の出資引き揚げ(自立化)の絶対条件となる。
【真相解明】東京電力の上場廃止の噂は本当か?囁かれる理由と現在の実態
結論から申し上げますと、東京電力が直ちに上場廃止となる可能性は極めて低いのが現状の市場コンセンサスです。それにもかかわらず、なぜ「上場廃止」という物騒なキーワードが検索され続け、投資家の不安を煽るのでしょうか。その背景には、東電が抱える極めて特殊な経営構造と法的な枠組みが存在します。
ネット上で上場廃止が噂される最大の理由は、巨額の賠償・除染・廃炉費用(総額約22兆円規模と試算)を民間企業1社で背負いきれるのかという根源的な疑問です。一般的な民間企業であれば債務超過に陥り、会社更生法や民事再生法などの法的整理を経て上場廃止・100%減資となるのが資本主義の原則です。事故直後にも「一度破綻処理を行い、株主責任と金融機関の債権カットを明確にすべきだ」という議論が経済学者や政治家から強く主張されました。
しかし、政府が選択したのは法的整理ではなく、特別法に基づく官民協調の支援スキームでした。首都圏への電力安定供給を維持し、避難者への賠償金を滞りなく支払い続けるためには、東電の企業価値を維持しながら利益を上げさせ、長期にわたって賠償原資を回収させる道が国策として選ばれたのです。したがって、制度設計そのものが「東電を倒産させず、上場を維持させながら返済させる」ことを前提に組み立てられています。
なぜ「実質国有化」が続くのか?原子力損害賠償・廃炉等支援機構と支援スキームの仕組み
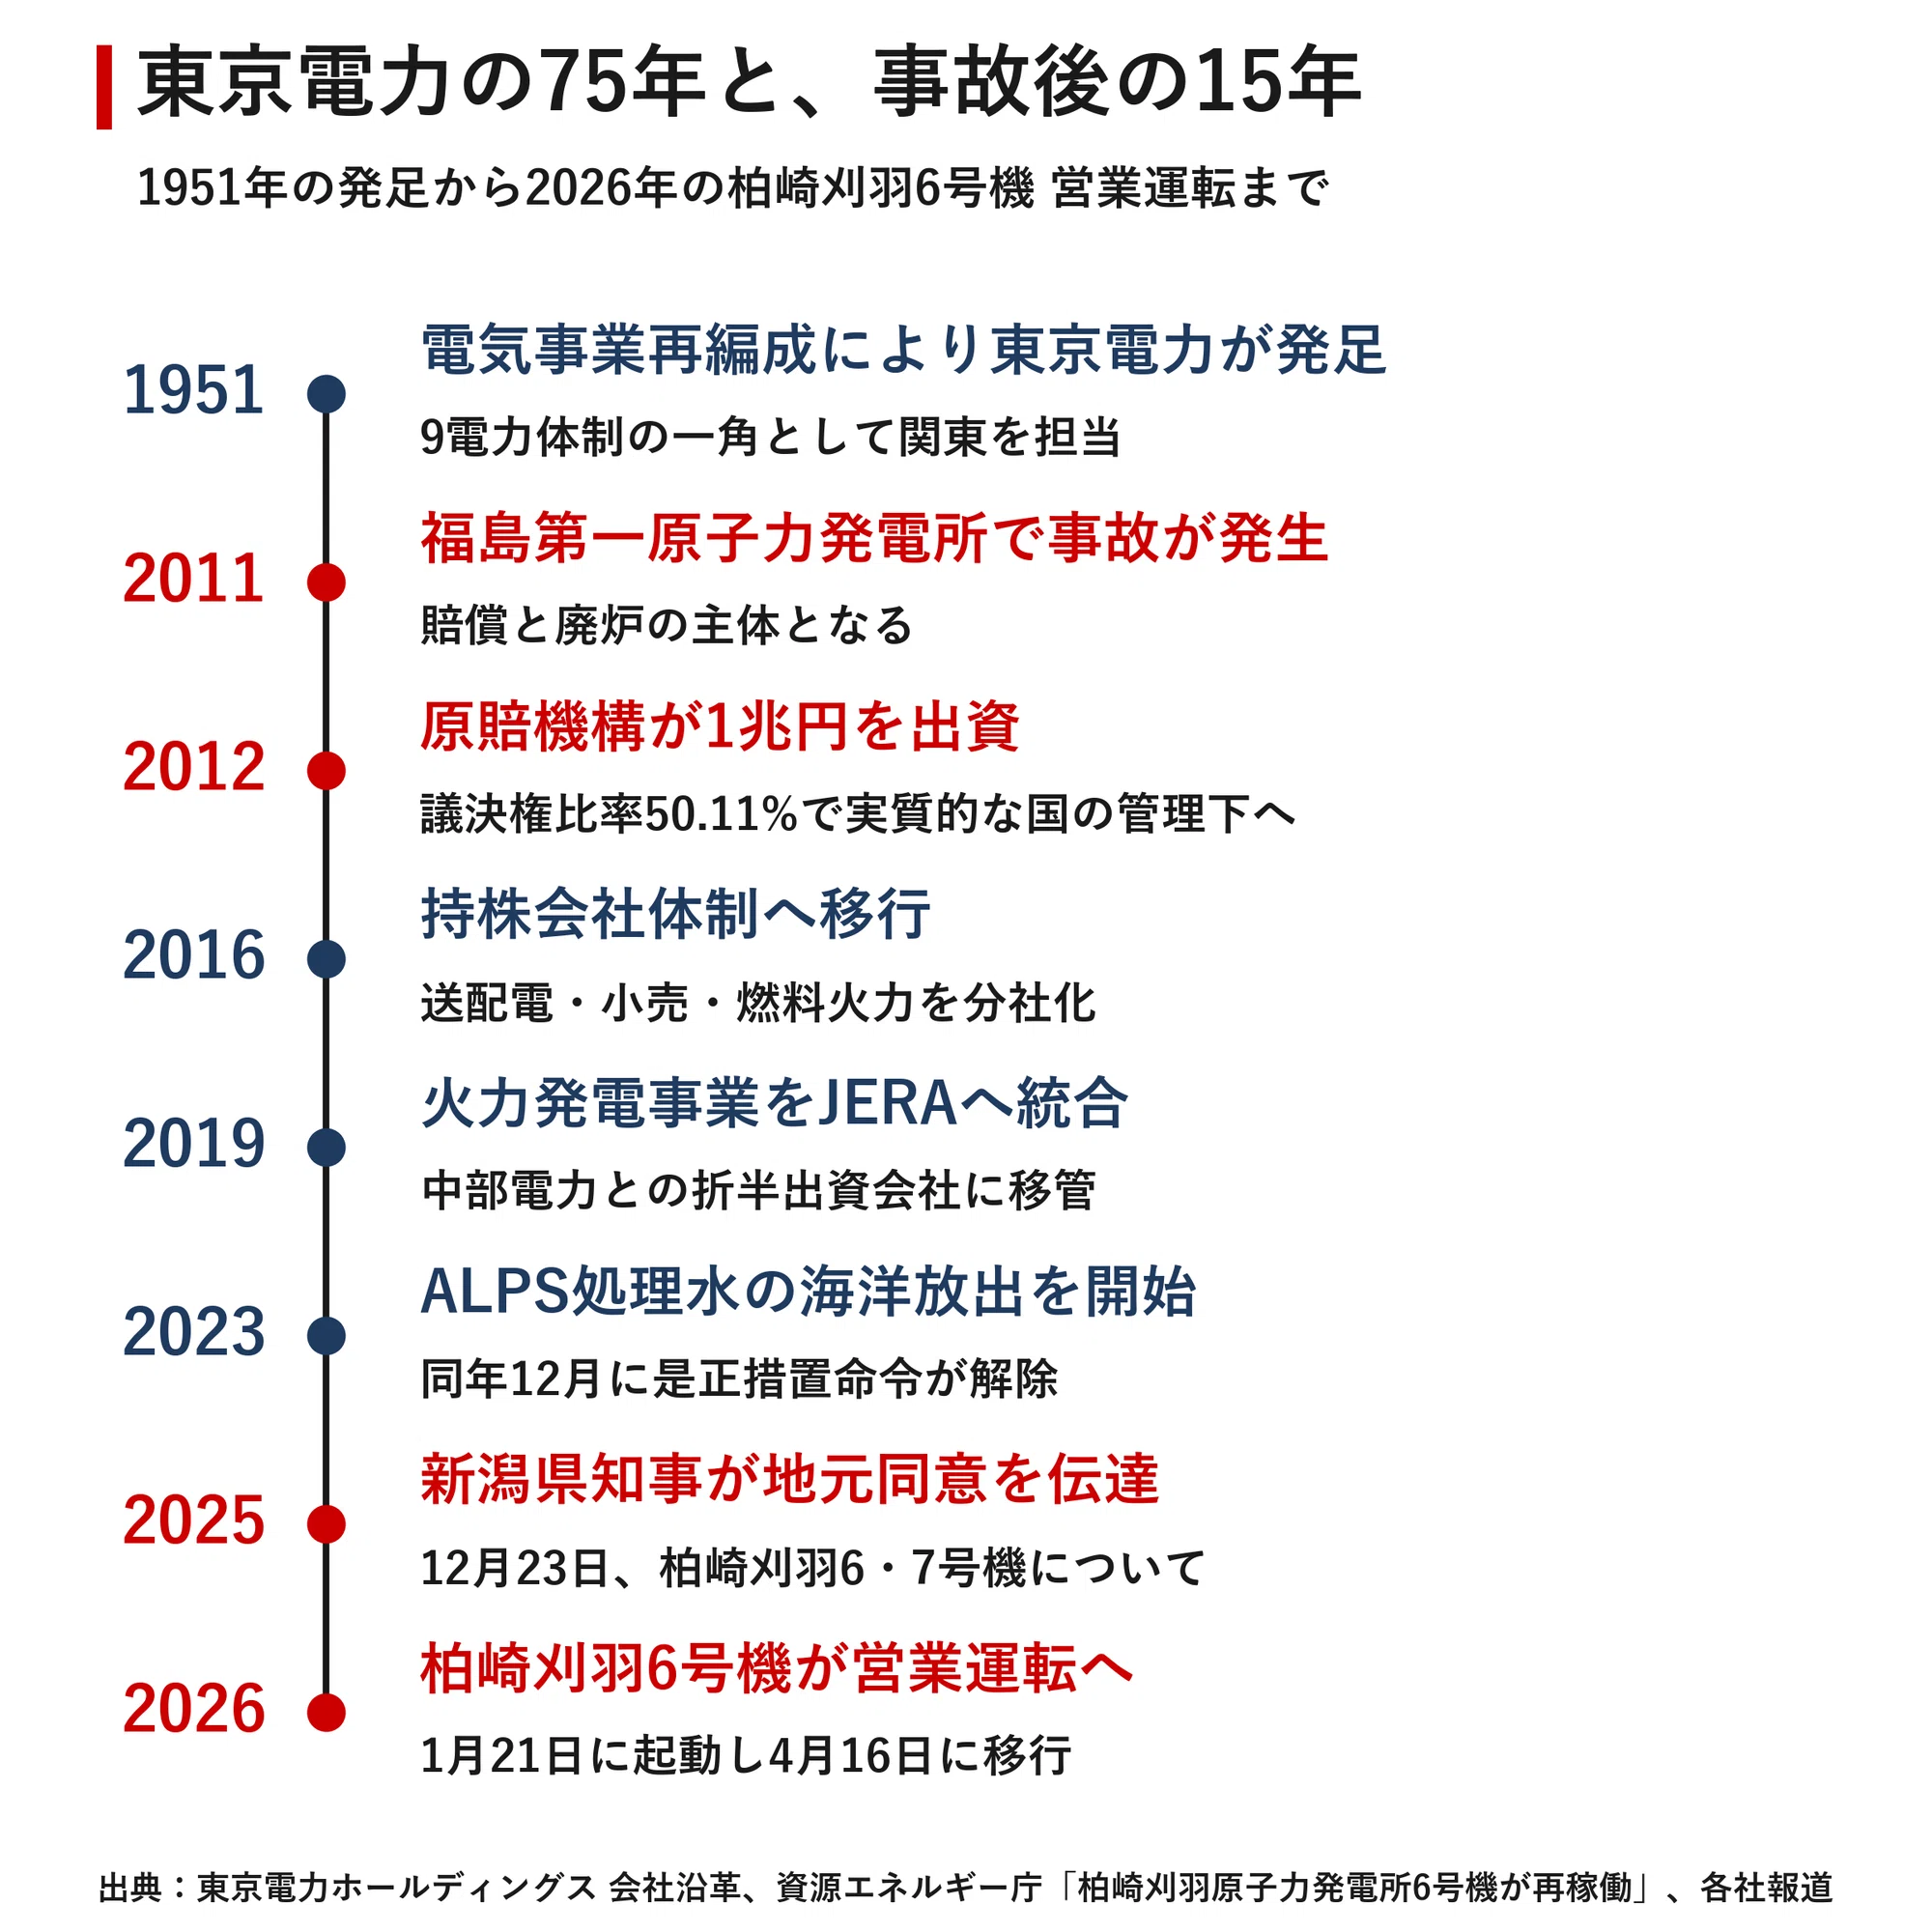
東電の株式構造を理解する上で外せないのが、原子力損害賠償・廃炉等支援機構(原損機構)の存在です。国はこの機構を通じて東電に公的資金を注入し、引き換えに議決権のある優先株式(A種優先株式およびB種優先株式)を引き受けました。
この公的資金注入により、原損機構は東電の議決権比率で50%超(過半数)を掌握しており、法的には民間企業でありながら、実態としては国の管理下にある「実質国有化」の状態が続いています。取締役の選任や事業計画(特別事業計画)の策定には国の認可が必要不可欠であり、経営の自由度は一般的な上場企業とは大きく異なります。
国が東電の上場を維持させている最大の経済的動機は、「将来的な株の売却益で公的資金を回収するため」に他なりません。もし東電を上場廃止にしてしまえば、機構が保有する株式を市場で売却して国民負担を回収する出口戦略が完全に塞がれてしまいます。つまり、上場を維持し、株価を回復させて市場で株式を売却することこそが国の基本方針であり、これが「今すぐ上場廃止にできない」決定的な理由となっています。
【データ比較】東京電力の財務指標・株主リスクと大手電力他社との構造比較
東電の現在地を正確に把握するため、財務指標および上場維持に関わる主要リスクを、他の大手電力会社(関西電力・中部電力)と比較検証します。
| 比較項目 | 東京電力HD(東電) | 大手電力他社(関電・中電等) | 市場・専門家の評価 |
|---|---|---|---|
| 筆頭株主・経営権 | 原損機構(国の認可法人)が議決権50%超を保有 | 信託口・一般投資家・自治体など(分散型) | 東電は実質国有企業であり政治・政策動向に強く左右される |
| 原発の稼働状況 | 柏崎刈羽原発の再稼働プロセスが焦点(全停止が長期化) | 美浜・高浜・大飯など複数基が順調に再稼働済み | 火力燃料費負担の差が営業利益率に直結 |
| 配当方針・復配状況 | 2011年3月期以降、無配が継続中 | 年間配当を実施(配当利回り3〜4%台で推移) | 東電株はインカムゲイン狙いの投資対象としては機能せず |
| 潜在的な株式希薄化 | 保有優先株の転換により発行済株式数が約2〜3倍に膨張する懸念 | なし(通常の資本政策) | 株価上昇時に「転換売り」の重石となりやすい構造的デメリット |
柏崎刈羽原発の再稼働動向と業績改善|東電の倒産可能性と配当復活のロードマップ
東京電力の事業再生において、最大の鍵を握っているのが新潟県に位置する柏崎刈羽原子力発電所(6・7号機)の再稼働です。燃料費高騰が電力各社の業績を圧迫する中、原発の稼働停止が続く東電は、火力発電用のLNG(液化天然ガス)や石炭の調達コストが重くのしかかり、収益構造が著しく脆弱化していました。
原子力規制委員会による事実上の運転禁止命令解除や保安規定の審査を経て、地元自治体(新潟県知事や地元市町村)との合意形成が最大の焦点となっています。試算によると、大型原発である柏崎刈羽原発が1基再稼働するごとに、年間約1,000億円規模の収支改善効果が見込まれます。原発再稼働によるキャッシュフローの劇的な改善なしには、年間5,000億円規模に設定された廃炉・賠償資金の捻出はおろか、企業の自立的な成長は望めません。
投資家が最も注目する東電の配当復活(復配)についてはどうでしょうか。現行の再建計画において、配当の再開は「廃炉・賠償費用の積立が安定軌道に乗り、自立的な資金調達が可能となった段階」と位置づけられています。原発の安定稼働が定着し、電力小売り事業での収益が安定することが前提となるため、早期の本格復配にはなお高いハードルが存在します。
既存株主への影響と潜在リスク|優先株転換に伴う「大規模希薄化」の正体
東電株を保有・検討する投資家が最も警戒すべき構造的リスクは、上場廃止そのものよりも機構が保有する優先株式の普通株転換に伴う「希薄化リスク」です。
現在、国(原損機構)が保有している優先株は、一定の条件下で普通株式へと転換できる権利が付与されています。もし国が公的資金を回収するために保有する優先株をすべて普通株に転換した場合、市場に出回る東電の普通株式数は一気に跳ね上がり、既存株主の1株当たり純利益(EPS)や株式価値は大幅に希薄化することになります。
過去の株主総会や市場関係者の間でも、個人株主からは「いつ希薄化が行われるのか」「株価が上がっても国が売却すれば天井になるのではないか」という不安の声が根強く聞かれます。国としては国民負担を避けるために可能な限り高い株価で売却したい思惑があるものの、市場への売出圧力が株価の長期的な上値を抑えつける構造(オーバーハング問題)は避けられません。
一般に知られていない盲点とネットの誤解
インターネット上の投資掲示板やSNSでは、東電に関して極端な悲観論や誤解が散見されます。ここで主な誤認を整理しておきましょう。
- 誤解1:「電力自由化で顧客が激減し、債務超過で倒産する」
新電力への顧客流出は一定程度見られたものの、送配電部門(東京電力パワーグリッド)という強固なインフラ独占事業を傘下に持っており、安定した託送料金収入が存在します。事業基盤そのものが消滅することはありません。 - 誤解2:「法的整理になれば一般株主も救済される」
万が一、政策変更により法的整理(破綻処理)が選択された場合、既存の普通株式は100%減資によって無価値化するのが法的手続きの通例です。「国が助けてくれるから株価も保証される」という見方は明確な誤りです。 - 誤解3:「原発さえ動けばすぐに以前のような高配当銘柄に戻る」
利益が出たとしても、最優先で充当されるのは福島復興・廃炉・賠償への拠出金です。震災前のような高水準の配当利回りを期待するのは極めて非現実的です。
【プロの結論】東電株への投資に向いている人・慎重に見送るべき人の判断基準
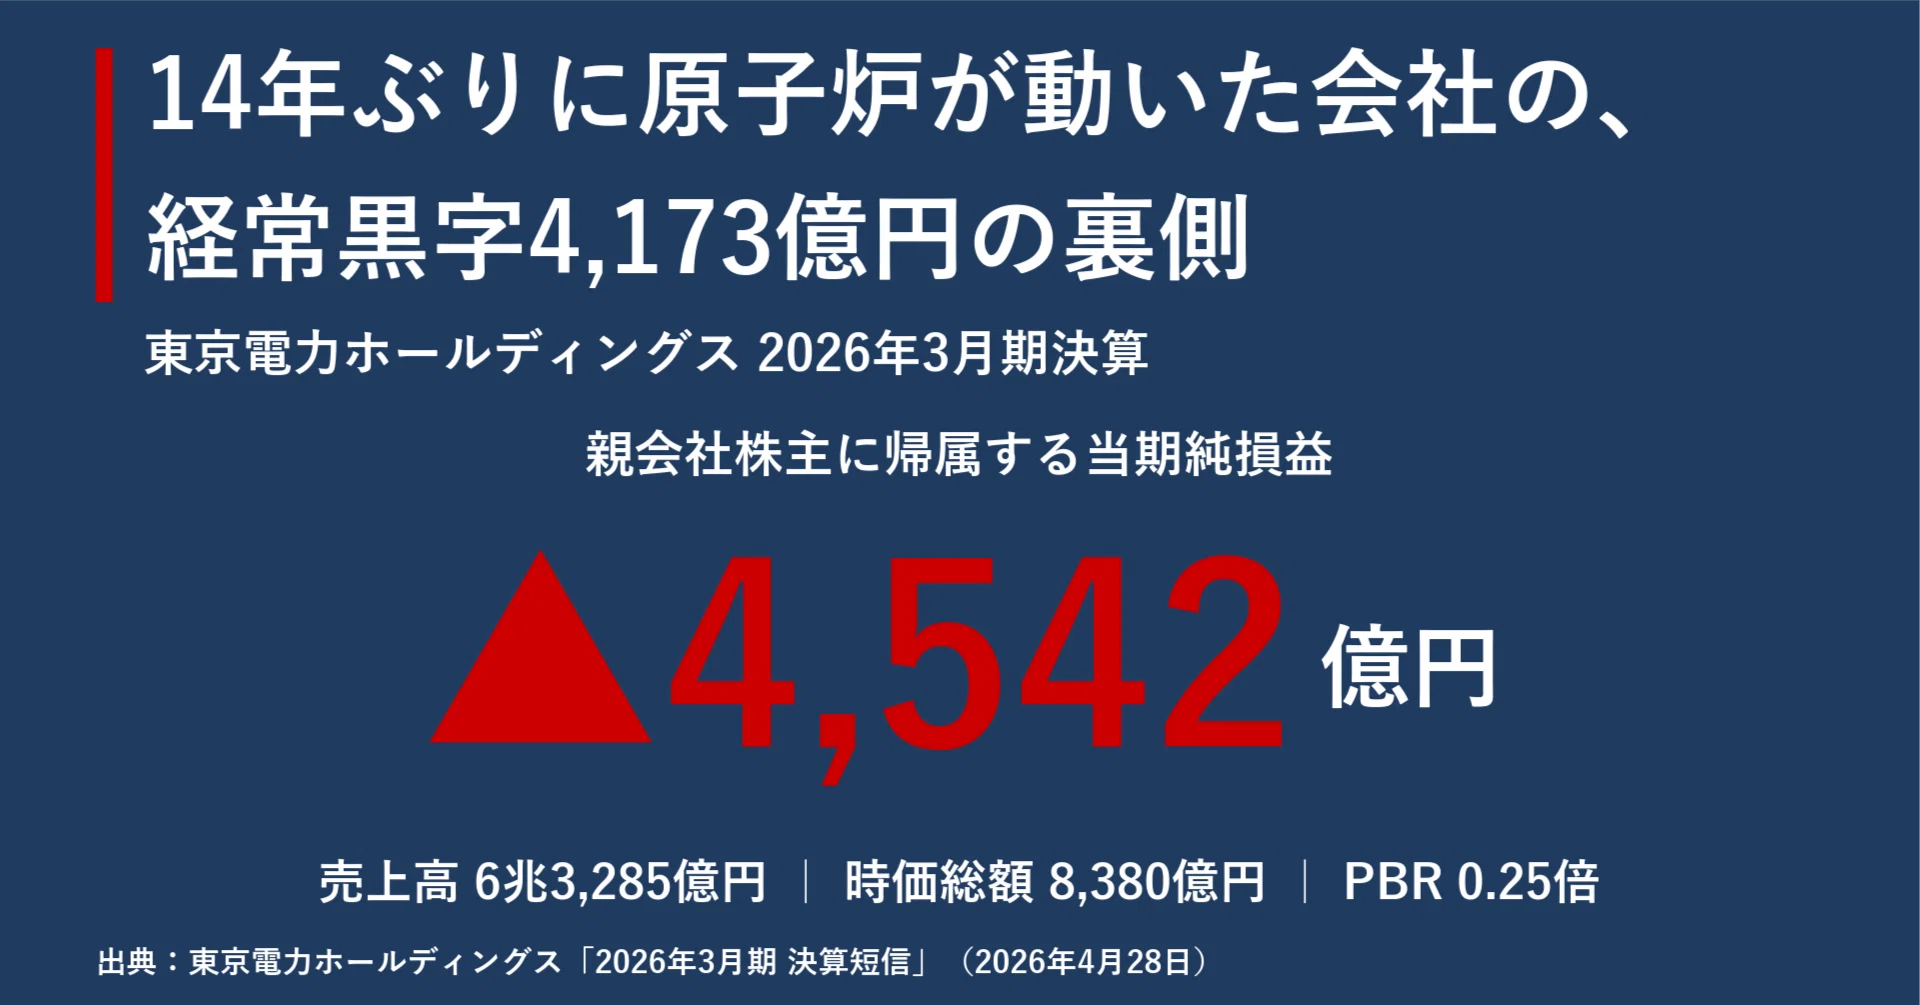
東京電力ホールディングスの株式は、一般的なディフェンシブ株(電力・ガスなどの公益株)とは全く異なる「超ハイリスク・イベントドリブン型銘柄」として捉える必要があります。
【慎重に見送るべき人】 安定した配当金収入を目的とするインカムゲイン狙いの投資家や、中長期の資産形成で元本毀損リスクを最小限に抑えたい堅実派の方です。優先株の希薄化リスクや無配の継続、政治・規制リスクを考慮すると、あえて東電株を選ぶ合理性は乏しいと言えます。
【投資妙味を見出せる人】 柏崎刈羽原発の再稼働ニュースやエネルギー政策の転換といった政治的イベントに伴う、短期〜中期のキャピタルゲイン(値上がり益)を狙えるリスク許容度の高い投資家です。原発再稼働の具体的な進展局面では、ショートカバー(空売りの買い戻し)を巻き込んだ急激な株価反発が起きやすいため、相場のボラティリティを味方にできるトレーダーには一定のチャンスが存在します。
【東京電力 上場廃止】に関するよくある質問(FAQ)
Q1:東京電力が上場廃止になった場合、保有している株式はどうなりますか?
A1:もし法的整理に伴って上場廃止となった場合、通常は100%減資が行われるため、保有している株式の価値はゼロ(無価値)になります。ただし、現行の支援スキームが継続している限り、突発的な上場廃止が決定される可能性は極めて低い状態です。
Q2:東京電力の配当金はいつ復活(復配)しますか?
A2:明確な時期は決まっていません。配当を再開するためには、柏崎刈羽原発の稼働等によって年間数千億円規模の安定した当期純利益を計上し、廃炉・賠償資金の積立計画に目処が立つ必要があります。本格的な復配には相応の年数を要する見通しです。
Q3:なぜ国は東京電力を完全に破綻処理(倒産)させなかったのですか?
A3:首都圏を中心とする膨大な電力需要への安定供給を維持すること、そして被害者への巨額の損害賠償を滞りなく迅速に支払うためです。法的倒産処理を行うと電力供給網や金融市場に深刻な混乱が生じる恐れがあったため、国が支援しながら事業を継続させる特別スキームが導入されました。
まとめ:今後の動向と失敗しないための判断基準
東京電力の上場廃止を巡る議論は、感情的な破綻論と、国の制度設計という現実のギャップから生じています。現行の法的枠組みが維持される限り、企業としての東電が倒産・上場廃止に追い込まれるシナリオは極めて想定しづらいのが実態です。
しかしながら、投資家目線で見れば「上場が維持されること」と「株主価値が向上すること」は同義ではありません。国の実質的管理下にあること、優先株による潜在的な株式希薄化、そして原発再稼働を巡る政治的・地域的な不確実性という重い制約が常に付きまといます。
今後の東電をウォッチする上では、柏崎刈羽原発の稼働プロセスと、国の出資引き揚げ(優先株処理方針)に関する公式発表を冷静に見極める姿勢が不可欠です。市場の根拠なき噂に惑わされることなく、制度の構造と財務データを客観的に見据えた冷静な投資判断を心がけてください。 (出典: 東京 電力 上場 廃止(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
