【衝撃】芸能人の納税ランキング歴代1位は誰?桁違いな年収の真相
昭和から平成中期にかけて、毎年5月の風物詩として世間の耳目を集めていた「高額納税者番付(長者番付)」。テレビのワイドショーや週刊誌では、大物俳優やトップアイドル、売れっ子お笑い芸人たちの名前と納税額がセンセーショナルに報じられ、スターのステータスを象徴する指標として定着していました。しかし、2006年の法改正によって公示制度は完全に廃止され、現在では公式な納税ランキングを目にする機会は失われています。
かつて公開されていた芸能人納税ランキングにおいて、歴代トップに君臨したのは一体誰だったのか。本稿では、当時の国税庁公示データや関係者の証言をもとに、大物タレントたちの桁違いな納税額と推定年収の真相を紐解きます。さらに、制度が廃止された社会的な背景や、個人事務所設立による近年の節税構造、2026年最新のエンタメ界における所得事情まで、取材データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:歴代の芸能人納税額では、昭和の大スター・石原裕次郎さんや喜劇王・志村けんさん、みのもんたさんらが各時代で圧倒的な首位記録を樹立。
- 要点2:高額納税者番付が廃止された主因は、2005年の個人情報保護法施行に伴う防犯上の懸念とプライバシー保護であり、今後も復活の可能性は極めて低い。
- 要点3:近年の芸能界は個人事務所設立による法人化が主流となっており、個人の納税額のみで真の資産規模を測ることは構造的に不可能となっている。
【歴代トップの真相】高額納税者番付で1位に君臨した大物芸能人たちの驚愕納税額
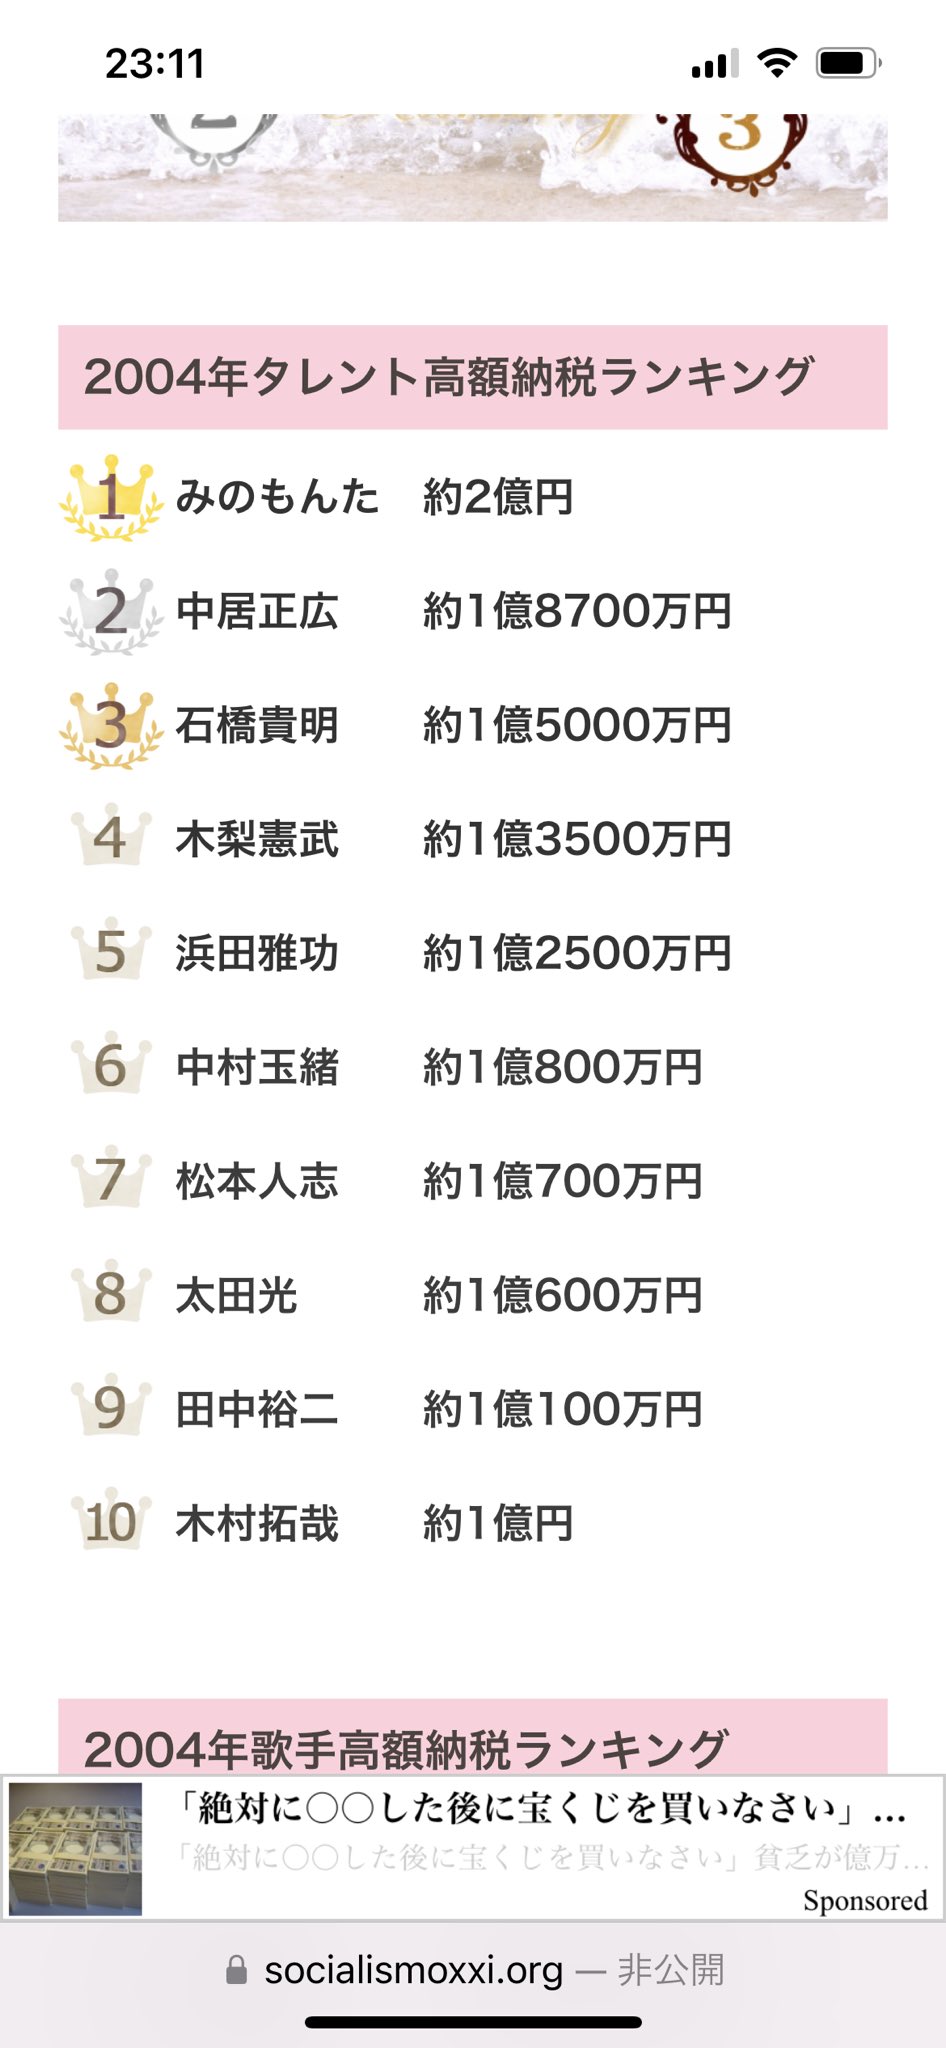
かつて国税庁が公示していた「高額納税者番付」の芸能人部門において、歴代最高峰の記録として語り継がれているのが、タレント・司会者として一時代を築いたみのもんた氏(2004年度:納税額約5億7,000万円・推定年収約15億円)や、音楽プロデューサーとしてミリオンセラーを連発した小室哲哉氏(1996〜1997年度:2年連続で所得20億円超・納税額10億円超)の記録です。
純粋な「俳優・タレント」という枠組みで歴史を遡ると、昭和の銀幕スターである石原裕次郎さんの納税額は、映画全盛期からテレビドラマの金字塔を打ち立てた1970〜1980年代にかけて常にトップクラスを維持していました。石原プロモーションの経営者としての顔も併せ持ち、当時の最高税率(所得税・住民税合わせて最高80〜88%に達した時代)の中で数億円規模の税金を納め続けた実績は、まさに規格外のスケールでした。
一方、お笑い・バラエティ界の頂点として語り草となっているのが志村けんさんの歴代納税額です。『8時だョ!全員集合』や『志村けんのだいじょうぶだぁ』『志村けんのバカ殿様』など、冠番組を多数抱えていた全盛期の志村さんは、1980年代後半から1990年代にかけて毎年1億〜2億円以上の所得税を納入。生涯を通じて支払った納税総額は数十億円規模に達すると報じられており、コントとお笑い一本で築き上げたその実績は、後輩芸人たちにとっての伝説となっています。

芸能人納税額一覧とジャンル別比較データ|俳優・芸人・司会者の所得構造
当時の公示記録や各種取材データをもとに、各ジャンルのトップタレントたちが記録した代表的な納税データと、その収益構造の違いを下表に整理しました。
| ジャンル・代表的人物 | 公示当時の主な納税額データ | 収益源の特徴・ビジネスモデル | 編集部の分析・考察 |
|---|---|---|---|
| 司会者・キャスター (みのもんた ほか) | 約5億7,000万円 (推定年収:約15億円) | 帯番組の出演料(日給×放送日数)、冠特番、CM契約料 | 平日の生放送を複数掛け持ちすることで、最も安定かつ爆発的なキャッシュフローを生み出す構造。 |
| 音楽家・プロデューサー (小室哲哉 ほか) | 約11億7,000万円 (推定年収:約23億円) | CD売上に連動する著作権・原盤印税、プロデュースフィー | 労働時間に依存せず、作品の爆発的ヒットによって瞬間風速的に過去最高額を記録しやすい分野。 |
| 大物お笑い芸人 (志村けん・ビートたけし ほか) | 約1億5,000万〜2億円 (推定年収:約4億〜6億円) | レギュラー番組出演料、特番MC、舞台興行、執筆活動 | 数十年にわたり上位にランクインし続ける「長期継続性」が特徴。単年だけでなく生涯獲得額が膨大。 |
| 映画俳優・主演級スター (石原裕次郎・勝新太郎 ほか) | 約8,000万〜1億5,000万円 (当時の物価換算で数倍の価値) | 映画・ドラマのギャランティ、CM契約、自社プロダクション配当 | 超累進課税制度の下で個人所得として計上されていたため、税引き後の手取り確保に苦心した歴史を持つ。 |
【制度の裏側】高額納税者番付はなぜ廃止されたのか?長者番付が復活しない理由
毎年春の恒例行事であった高額納税者の公示制度は、2006年(平成18年)の税制改正によって正式に廃止されました。公示制度そのものは戦後間もない1947年に「納税者の相互監視による脱税防止」を主目的に導入されたものでしたが、時代の変化に伴いその役割は大きく変容していきました。
廃止に至った決定的な理由は以下の3点に集約されます。
- 個人情報保護法の全面施行(2005年):国家が個人の年収や資産状況を実質的に公表することが、個人の権利利益の保護という法趣旨に著しく反すると判断されたこと。
- 犯罪抑止と治安上のリスク:番付に載った著名人や一般の資産家が、恐喝・誘拐・強盗・悪質セールスなどのターゲットになる事件が多発し、警察行政および社会問題として深刻化したこと。
- 制度の形骸化:所得税の申告額のみを基準としていたため、法人化による分散や資産管理会社を活用した節税を行っている富裕層がリストから外れ、公平な指標として機能しなくなったこと。
現在でもインターネット上では「なぜ復活しないのか」という議論が散見されますが、デジタル社会におけるプライバシー意識の高まりとサイバー犯罪リスクを考慮すると、長者番付が公的に復活する可能性はゼロであるというのが税務・法曹関係者の一致した見解です。

【実態検証】大物タレントの資産形成と「個人事務所設立」による節税のリアル
高額納税者番付が存在していた時代、多くの芸能人は多額の所得税に直面していました。日本の所得税は累進課税制度を採用しており、住民税と合わせた最高税率は現在でも最大55%(所得税45%+住民税10%)に達します。10億円の個人所得があれば、半分以上が税金として徴収される計算です。
こうした背景から、昭和後期から現代に至るまで、一定以上の売れっ子となったタレントがほぼ例外なく実践するのが「個人事務所(資産管理会社)の設立」です。所属大手事務所からのギャランティを個人ではなく法人で受け取ることにより、以下のような財務上のメリットを享受しています。
- 法人税率の適用:個人の最高税率(55%)に対し、法人税の実効税率は約30〜34%前後に抑えられる。
- 経費計上の柔軟性:衣装代、車両費、レッスン費、打ち合わせ飲食費などを法人の正当な経費として計上し、課税所得を圧縮できる。
- 役員報酬の分散:家族を役員に就任させ、給与を分散して支払うことで、世帯全体の税負担を軽減(所得分散効果)する。
取材現場において、ベテラン芸能マネージャーは次のように証言しています。「かつて長者番付に載ることはステータスでしたが、後半は掲載されること自体がデメリットでしかありませんでした。いかに個人所得を抑え、法人にキャッシュを残して不動産投資や資産運用に回すかがプロのマネジメントの常識となっています」。
一般に知られていない盲点とネットの誤解|「納税額=手取り年収」ではないカラクリ
WebメディアやSNS上で頻繁に見受けられるのが、「納税額から単純計算した推定年収ランキング」を鵜呑みにしてしまう誤解です。しかし、そこにはメディアが報じない重要な盲点が存在します。
第1に、「公示されていたのはあくまで個人所得税の額」という点です。例えば、同じ10億円のギャラを稼いでいたとしても、すべてを個人で受け取っていたタレントA氏は番付トップに掲載され、個人事務所で9億円を経費・内部留保として処理し、自身への役員報酬を1億円に抑えていたタレントB氏は番付の圏外になります。見かけ上の番付順位と、実際のビジネス規模や資産力は必ずしも一致しませんでした。
第2に、「フロー(単年所得)とストック(蓄積された資産)の混同」です。音楽印税や大ヒット映画の成功報酬によって単年で数億円の納税を行った人物が、数年後も同じ資産規模を維持できているとは限りません。反対に、堅実に不動産や優良株を保有し続ける大物タレントは、毎年の納税ランキングに派手に登場することはなくとも、盤石な資産基盤を形成しています。
【プロの結論】昭和・平成・令和で激変した「芸能人の富」と社会的価値観
昭和から平成初期にかけて、芸能人の富は「高級外車を乗り回し、豪邸を建て、多額の税金を納めること」という分かりやすい形で可視化され、大衆の憧れを醸成する装置として機能していました。しかし、令和の現代においては、富を誇示することはリスク管理の観点から忌避され、スマートな法人経営と分散投資による「静かな資産形成」が主流となっています。
ファンや読者がエンタメ界の経済事情を見る際にも、単発のギャラ単価やネット上の不確かな年収情報に惑わされるのではなく、「権利収入の保有状況」「プロデュース能力」「自社IP(知的財産)の有無」といったビジネス構造そのものに着目することが、本質を見極める唯一の判断基準となります。
【納税 ランキング 芸能人】に関するよくある質問(FAQ)
Q1:歴代の芸能人の中で、単年で最も高い納税額を記録したのは誰ですか?
A1:公表されていた記録上、音楽プロデューサーの小室哲哉氏が1997年に記録した申告所得税額(約11億7,000万円・推定年収23億円超)が歴代最高水準とされています。タレント・司会者部門では、2004年度にみのもんた氏が記録した約5億7,000万円が突出した歴代トップ記録として知られています。
Q2:高額納税者番付(長者番付)が再開される可能性はありますか?
A2:復活の可能性は極めて低いです。2005年の個人情報保護法施行に加え、資産情報公開に伴う強盗や詐欺などの犯罪被害防止、個人のプライバシー保護の観点から、国税庁および国会でも再開に向けた議論は行われていません。
Q3:現在の芸能人の「推定年収ランキング」はどのように算出されているのですか?
A3:公式な税務データが存在しないため、大手広告代理店のCM契約料相場(1本あたり数千万円〜1億円超)、民放キー局の番組出演単価、ドラマ・映画の主演料、配信プラットフォームの再生数インセンティブなどを業界関係者への取材を通じて合算・推計した「独自試算」に基づいています。
まとめ:可視化された番付から「個人事務所時代」へ変遷したスターの経済学
かつての「芸能人納税ランキング」は、大衆に夢を与えると同時に、スターたちの圧倒的な経済力を示す歴史の記録でした。石原裕次郎さんや志村けんさん、みのもんたさんといった巨星たちが残した桁違いの納税実績は、日本のエンターテインメント産業が黄金期を駆け抜けた証拠でもあります。
番付が廃止された現在、芸能人の経済活動は個人の申告から法人組織によるマネジメントへと高度に洗練されました。数字そのものが公表されることはなくなりましたが、自身の才能をビジネスとして昇華させ、持続可能な資産を築き上げるタレントたちの挑戦は、形を変えて今なお続いています。 (出典: 納税 ランキング 芸能人(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
