子供がいない人生は後悔する?老後・相続の落とし穴と2026年最新の備え
少子化の加速とともにライフスタイルの多様化が定着した2026年現在、子供を持たない選択をする夫婦や単身者の生き方が広く認知されるようになりました。厚生労働省や国立社会保障・人口問題研究所の最新調査でも、生涯にわたり子供を持たない層の割合は過去最高水準を更新し続けており、もはや特異な選択肢ではありません。
一方で、ネット上やコミュニティでは「老後の孤独死や介護はどうなるのか」「親族間での遺産相続トラブルが怖い」「年を重ねてから後悔しないか」といった切実な不安や疑問が後を絶ちません。本稿では、最新の社会データ、リアルな当事者の手記や意識調査、法務・終活の専門知見を統合し、子供がいない人生の実態と2026年における決定的な対策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新データにおいて、50歳時点での子なし割合は女性で約3割に迫り、意図的なDINKsから不妊治療後の選択まで背景は多様化。
- 要点2:最大の落とし穴は「遺産相続」であり、遺言書がないと配偶者と義理の兄弟姉妹との間で資産凍結や分割トラブルが発生するリスクが高い。
- 要点3:老後の孤立・介護不安は、身元保証サービスや任意後見契約など2026年の制度的セーフティネットを早期に整備することで確実に解消可能。
【2026年最新データ】子供がいない生き方の割合と選ばれる決定的な理由
日本社会における家族観はここ数年で劇的な転換期を迎えました。国立社会保障・人口問題研究所が公表する人口動向関連データによると、1970年代生まれ以降の女性における生涯無子率(50歳時点で子供がいない割合)は約28〜30%に達しており、先進国の中でもトップクラスの数値を記録しています。かつて主流だった「結婚して子供を育てるのが標準的なライフステージ」という規範は大きく変化しました。
子供がいない背景には、複合的な社会的・個人的要因が存在します。厚生労働省の意識調査や各種実態レポートを紐解くと、主に以下の4つの類型に集約されます。
- 自発的選択(DINKs):キャリアの継続、自己実現、経済的自由、夫婦二人の時間を最優先するライフプラン。
- 晩婚化と生殖適齢期のタイムリミット:キャリア形成や経済基盤の確立を優先した結果、医学的な妊娠適齢期を過ぎたケース。
- 不妊治療のステップダウン:長期にわたる高度生殖医療を経て、心身や経済的な限界から「二人で生きていく」決断を下したケース。
- 経済的・社会的不安:教育費の高騰、不安定な雇用環境、社会保障への不安から子育てに踏み切れないケース。
特に2020年代半ば以降は、不妊治療の保険適用拡大を経てもなお授からなかった層が、主体的に「子なしの人生」を受け入れ、人生のセカンドステージを前向きに再構築する動きが目立っています。
子供がいない夫婦・単身者のメリット・デメリット徹底比較
子供を持たない人生には、経済的・時間的な自由という大きなメリットがある一方、法的手続きや老後のセーフティネット構築において特有の課題が存在します。客観的な数値データと現場の実態を以下の比較表にまとめました。
| 比較項目 | 詳細・数値データ(2026年基準) | 子育て世帯との比較・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生涯教育費・可処分所得 | 子供1人あたり約2,000万〜4,000万円の支出がゼロ | 子育て世帯は大学進学等で家計が圧迫されやすい | 資産形成スピードが圧倒的に速く、趣味や投資へ配分可能 |
| 老後資金の必要額 | 夫婦で約3,000万〜4,500万円(民間施設・支援契約含む) | 平均的な老後資金(約2,000万円)より多めの備えが推奨 | 血縁に頼らない外部サービスの利用コストを織り込む必要あり |
| 遺産相続の手続き難度 | 遺言書がない場合、配偶者+義兄弟姉妹での遺産分割協議が必須 | 子がいる世帯は配偶者と子のみで協議が完結 | 事前対策を怠ると極めて高い確率でトラブルが発生する盲点 |
| 介護・身元保証の体制 | 身元保証法人・任意後見の初期費用:約50万〜150万円 | 子供が入院手続きや施設入所の身元引受人になるのが一般的 | 金銭契約で代行可能だが、元気なうちの生前契約が絶対条件 |
【実態検証】ネットの反応と手記から迫る「後悔」と「夫婦仲」の真相
SNSや大手掲示板(知恵袋・5ch等)、女性向けコミュニティサイトで「子供がいない人生」について語られる生の声を見ると、年代によって心理的な揺らぎが大きく変化することがわかります。
30代後半から40代前半にかけては、「友人たちが家族ぐるみの付き合いに移行し、疎外感を感じた」「不妊治療のやめどきに悩み、アイデンティティが揺らいだ」といった葛藤の手記が目立ちます。特に、昭和・平成初期的な価値観を持つ親世代からの無神経な言葉に苦しみ、「心理的バウンダリー(境界線)」を引くまでに深い精神的苦痛を経験したという告白は少なくありません。
しかし、50代以降の当事者による手記や長期追跡調査では、状況が大きく好転する傾向が見られます。子育てのプレッシャーや教育費の負担から完全に解放され、キャリアの集大成や旅行、学び直しを満喫する層が多数を占めます。実際に自著やインタビューで「子供を持たない夫婦の絆」を語る著名人(山口智子・唐沢寿明夫妻など)の姿勢は、多くの読者に「互いを唯一無二のパートナーとして尊重し続ける生き方」のロールモデルとして受け止められています。
夫婦仲の真相に関しては、「二極化」が明確です。子供というクッションがない分、対話不足がダイレクトに破綻につながるリスクがある一方、共通の趣味や人生の目的を共有できている夫婦は、年齢を重ねても恋人同士のような関係性を維持しやすいという調査結果が示されています。

【相続の落とし穴】遺言書がないと配偶者が困窮?子供がいない遺産相続の注意点
子供がいない夫婦が直面する最大の法的リスクが「遺産相続の分配比率と手続きの複雑化」です。一般には「夫(妻)が亡くなれば、財産はすべて配偶者のものになる」と誤解されがちですが、民法上の規定は異なります。
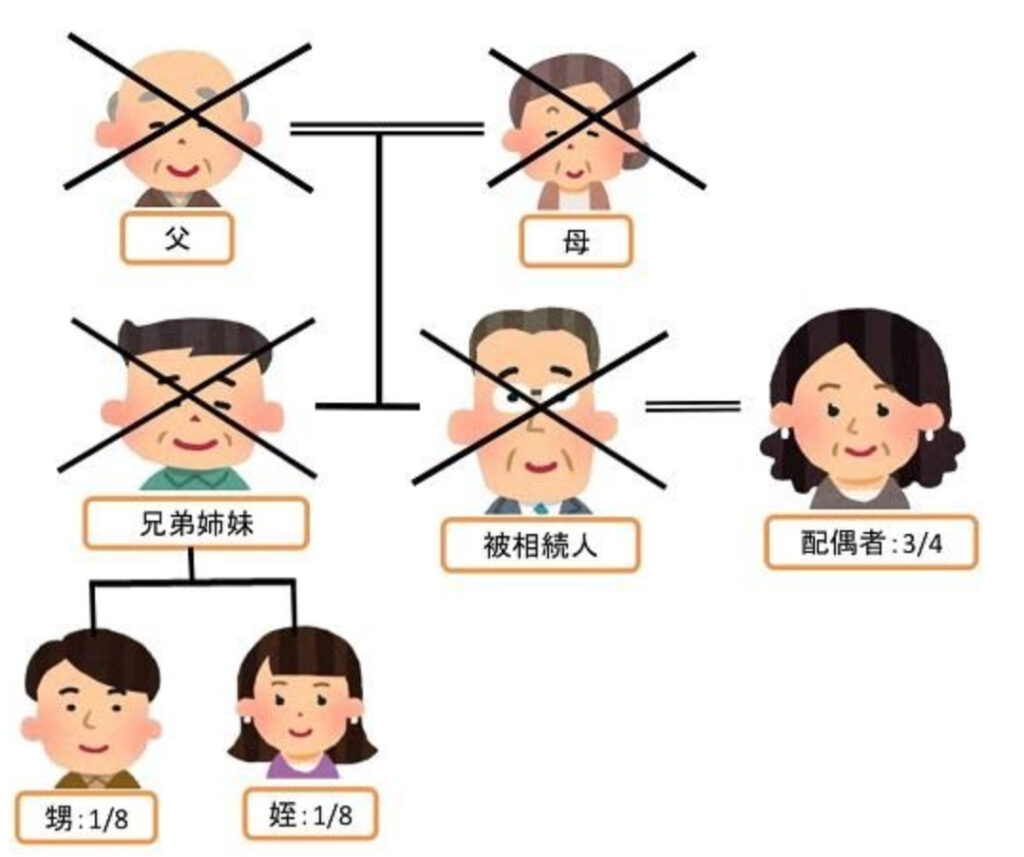
子供がいない場合、法定相続人は「配偶者」だけでなく、亡くなった人の「直系尊属(両親など)」、両親が他界している場合は「兄弟姉妹(亡くなっていれば甥・姪)」が加わります。
- 両親が存命の場合:配偶者が3分の2、両親が3分の1
- 両親が他界し兄弟姉妹がいる場合:配偶者が4分の3、兄弟姉妹が4分の1
この規定により、遺言書がないと「自宅不動産の名義変更や銀行口座の解約」のために、配偶者が義理の兄弟姉妹や甥・姪全員と遺産分割協議を行い、実印と印鑑証明をもらわなければならなくなります。関係性が疎遠な場合、話し合いが難航し、自宅を売却して現金を分配せざるを得なくなる深刻な事例が頻発しています。
この悲劇を完全に防ぐ唯一の手段が「公正証書遺言の作成」です。兄弟姉妹には「遺留分(法律上最低限保障される取り分)」が認められていません。そのため、「全財産を配偶者に相続させる」旨の遺言書を一通残しておくだけで、他の親族の関与を排除し、配偶者の生活基盤を100%守ることができます。
老後の孤独死リスクと終活対策|2026年版のセーフティネット構築
子供がいない場合、パートナーの先立ち後や単身生活における「介護・入院・死後事務」の引き受け手をどう確保するかが極めて重要なテーマです。2026年現在では、家族に依存しない民間の高齢者サポート事業が法的に整備され、実用的な選択肢が整っています。
安心できる老後を迎えるために不可欠な3大契約は以下の通りです。
- 任意後見契約:認知症などで判断能力が低下した際に、財産管理や介護サービス契約を代行してもらう公的契約。
- 身元保証(引受)契約:医療機関への入院時や高齢者施設への入居時に求められる「身元保証人」を専門機関に委託する契約。
- 死後事務委任契約:逝去後の葬儀、埋葬、遺品整理、賃貸住宅の明渡し、各種契約解除などを第三者に一括して委任する契約。
これらは判断能力が明晰な60代〜70代前半のうちに公正証書で締結しておくことが鉄則です。行政書士や司法書士、信頼できる一般社団法人を窓口とすることで、血縁者がいなくても尊厳ある最期を迎える体制を確実に構築できます。
【プロの結論】家族社会学から見る「後悔しない生き方」の判断基準
【プロの結論】向いている人・慎重になるべき人の判断基準
子供を持たない人生を真に豊かで実りあるものにするためには、自分たちの適性とリスク管理能力を客観的に見極める必要があります。
【子供がいない生き方で幸福度を高められる人】
- パートナーや自分自身との対話を深め、自律的な生活設計ができる人
- 血縁以外の友人関係、趣味、地域社会との緩やかなつながりを維持できる人
- 遺言書作成や終活契約などの法的手続きを「面倒がらずに先手で実行できる」リスク管理意識の高い人
【子供を持たない選択に慎重になるべき人】
- 「周囲の目」や親の期待を過度に気にし、世間体から抜け出せない人
- パートナーとの間で将来の介護や相続について率直に話し合うことを避けてしまう人
- 老後の備えを後回しにし、貯蓄や制度の活用を怠りがちな人
子供の有無にかかわらず、人生の充実度を決定づけるのは「自らの意思で人生を選択し、生じる責任とリスクに前もって対処したか」という点に尽きます。
【子供 が いない】に関するよくある質問(FAQ)
Q1:子供がいない夫婦の老後資金は、具体的にいくら準備すれば安心ですか?
A1:一般的なゆとりある老後生活費に加え、身元保証サービスや民間介護施設の入居一時金、死後事務委任費用として、夫婦で約3,500万〜4,500万円の金融資産を目標にするのが2026年時点の目安です。教育費の支出がない分、早期からの資産形成(新NISAや個人年金の活用)により十分に達成可能な水準です。
Q2:遺言書は自分で手書きしたものでも法的な効果はありますか?
A2:自筆証書遺言も法的に有効ですが、形式不備による無効リスクや、死後に家庭裁判所の検認手続きが必要になるデメリットがあります。子供がいない夫婦の相続対策としては、公証人が関与し原本が無期限に保管される「公正証書遺言」を作成することが強く推奨されます。
Q3:子供がいないことで後悔しないために、今すぐできることは何ですか?
A3:まずは夫婦間(あるいは自身の中)で「どんな50代・60代・70代を過ごしたいか」というビジョンを明確に言語化することです。その上で、公正証書遺言の検討や健康維持、趣味・コミュニティの開拓など、自立した生活基盤を早い段階から整えていくことが最良の予防策となります。
まとめ:自分たちらしい選択と確実な事前準備が拓く未来
子供がいない人生は、時間や経済の自由度が高く、パートナーシップや個人の自己実現を追求しやすい素晴らしい生き方の一つです。ネット上に見られる不安や後悔の声の多くは、事前の法的知識の不足や、老後のセーフティネット構築の遅れに起因しています。
遺言書の作成による相続トラブルの防止、任意後見や身元保証サービスの早期検討を進めておくことで、将来への不安は解消できます。確かな情報と事前準備を味方につけ、自分たちにとって心地よいライフスタイルを自信を持って歩んでいきましょう。 (出典: 子供 が いない(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
