専業主婦は無理?夫の年収いくら必要か【2026年最新】リアルな限界ラインと真相
物価高や社会保険料の負担増が続く2026年現在、専業主婦世帯の家計をめぐる議論が過熱しています。かつては一般的だった片働きモデルですが、厚生労働省の最新動向や家計調査を紐解くと、現在の日本社会において専業主婦を選択できる家庭の年収バランスには明確な変化が生じています。
「夫の年収がいくらあれば専業主婦として安心して暮らせるのか」「子育てや老後資金まで見据えた場合の最低ラインはどこか」。ネット上で飛び交う理想論と、実際の生活現場におけるシビアな収支実態を徹底取材と公的データから検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の専業主婦世帯における夫の平均年収は約700万円前後であり、共働き世帯の夫単体平均を上回る傾向が顕著。
- 要点2:子育て世帯が地方で暮らす最低ラインは額面500万円、首都圏で教育費を確保するなら800万円が実質的な分岐点。
- 要点3:年収1000万円超でも「隠れ貧困」に陥るリスクがあり、配偶者控除の年収制限や手取り目減りを考慮した家計防衛が必須。
【2026年最新データ】専業主婦世帯の割合推移と夫の平均年収
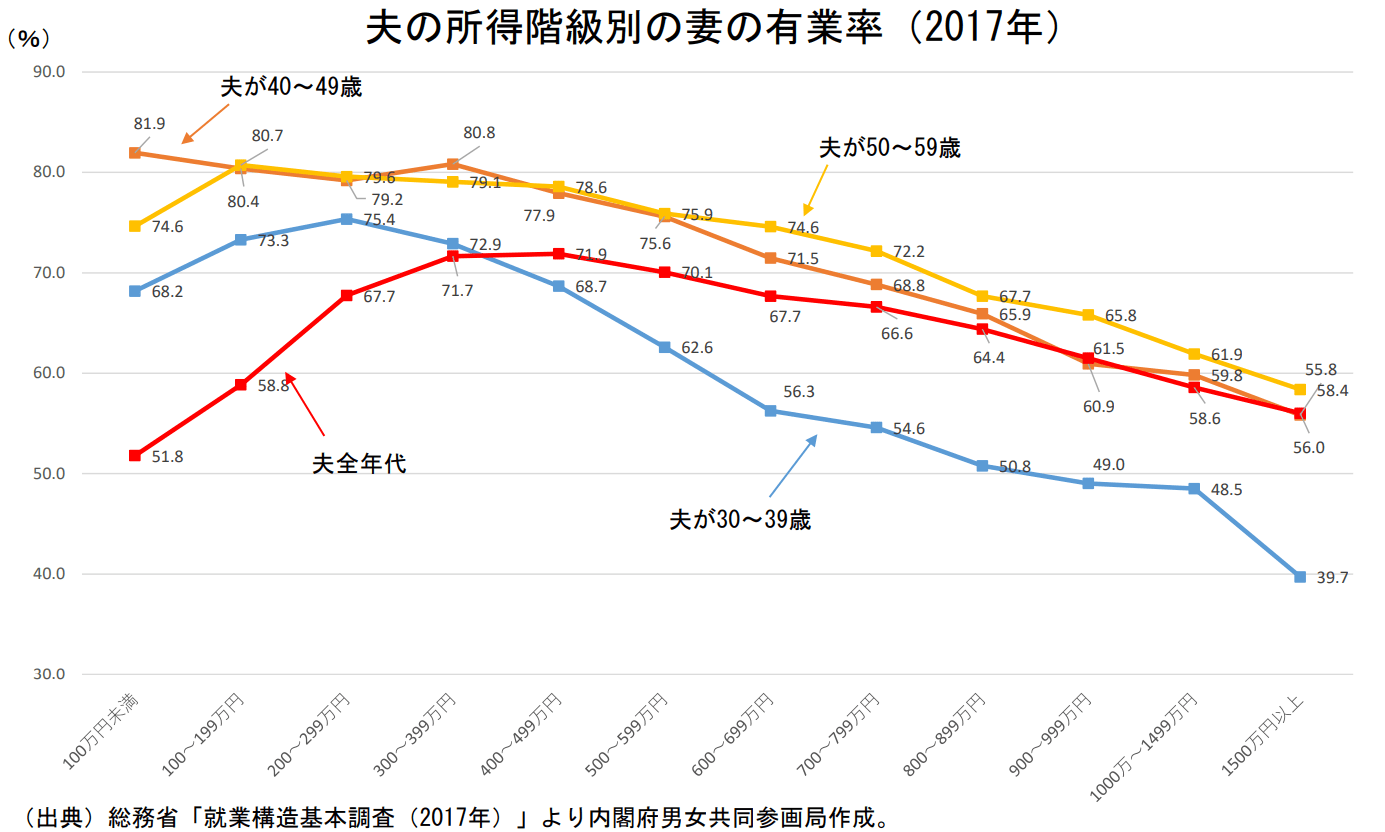
内閣府の男女共同参画白書や総務省統計局の労働力調査によると、共働き世帯と専業主婦世帯の比率は大きく逆転しています。1980年代には専業主婦世帯が多数派を占めていましたが、現在では専業主婦世帯の割合は約25%前後まで減少し、4世帯に1世帯という「少数派」の選択肢となりました。
こうした構造変化に伴い、専業主婦を選択している家庭の世帯年収水準は年々上昇しています。厚生労働省の国民生活基礎調査および各種民間調査を総合すると、専業主婦世帯における夫の平均年収は約720万円に達しており、給与所得者全体の平均値(約460万円台)を大きく引き離しています。
配偶者が就労していない世帯ほど、主たる稼ぎ手である夫の年収が高いという二極化が浮き彫りになっており、専業主婦というライフスタイルそのものが一定の経済的アドバンテージを前提としつつあるのが実情です。

専業主婦家庭で夫の年収はいくら必要?最低ラインと生活レベルの境界線
専業主婦の家庭で無理なく暮らすための「最低ライン」は、居住地域や子どもの有無によって大きく異なります。国税庁の民間給与実態統計やFPの家計診断データをベースに、夫の年収別のリアルな生活感と家計収支を比較しました。
| 夫の額面年収 | 推定手取り月収(賞与別) | 生活レベル・子育ての実態 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 年収500万円 | 約26万〜28万円 | 地方・持ち家(ローン少額)なら成立。外食やレジャーは厳選必須。 | 専業主婦の最低ライン。突発的な出費や教育費の積立に脆弱。 |
| 年収600万円 | 約31万〜33万円 | 子ども1人なら標準的な暮らし。月3万〜5万円の貯蓄が可能。 | 公立進学前提であれば安定。都市部では家賃負担が重く節約が必要。 |
| 年収800万円 | 約40万〜43万円 | 子ども2人の養育、習い事や年1回の家族旅行に十分手が届く水準。 | 子育て世帯の安心ライン。大学進学資金を計画的に準備可能。 |
| 年収1000万円 | 約52万〜56万円 | 私立中高一貫校や都心部での住宅購入も視野に入る余裕層。 | 所得税累進課税と各種手当の所得制限で「体感手取り」の伸びは緩やか。 |
地方都市で自家用車の維持費を抑えつつ公立校中心で進学させる場合、額面年収500万円が実質的な最低ラインとなります。一方で、首都圏や関西圏などの都市部において住居費を払いながら子ども2人を育てる場合、教育費のピークを迎える40代までに年収800万円以上を確保できているかが家計破綻を防ぐ大きな分岐点です。
【実態検証】子育て世帯の生々しい家計簿と生活費の内訳
SNSやコミュニティサイトでは「専業主婦=勝ち組」というイメージが語られる一方で、当事者の家計管理は極めて現実的です。都内在住で子ども2人を育てる専業主婦家庭(夫40歳・年収800万円)の標準的な月間生活費の内訳を取材しました。
| 支出費目 | 月間支出額 | 内訳・備考 |
|---|---|---|
| 住居費(住宅ローン管理費) | 135,000円 | 都内郊外マンション、固定資産税積立含む |
| 食費・日用品費 | 85,000円 | 自炊中心、物価上昇に伴い前年比+1万円 |
| 水道光熱費・通信費 | 38,000円 | 電気・ガス・水道+格安SIM・光回線 |
| 教育費・習い事代 | 50,000円 | 小学生2人の塾・水泳・英語教室 |
| 保険・医療・夫小遣い | 55,000円 | 夫小遣い3.5万円+生命保険・通院費 |
| 月間貯蓄・NISA積立 | 60,000円 | 新NISA活用+現金預金 |
| 合計(手取り月収) | 423,000円 | 賞与は固定資産税・車維持費・大型出費に充当 |
「夫が年収800万円あっても、贅沢三昧できるわけではない」と語る30代後半の専業主婦の手記にもあるように、手取り額から固定費と教育費を差し引くと、日々の食費や日用品費を緻密にコントロールしなければ十分な貯蓄ペースを保てません。専業主婦世帯の平均貯金額は約1100万〜1300万円(金融資産保有世帯の調査中央値は約600万〜700万円)とされますが、この水準を維持するためには徹底した家計防衛が不可欠です。
一般に知られていない盲点と税制・制度のリアル
専業主婦の家計を考える上で見落とされがちなのが、社会保険制度と税制の仕組みです。「夫の扶養に入っているから得」という昭和・平成期の感覚のままでは、予期せぬ家計圧迫を招くリスクがあります。
まず注目すべきは配偶者控除・配偶者特別控除における夫の年収制限です。控除を受ける夫本人の合計所得金額が900万円(額面年収約1095万円)を超えると控除額が段階的に減額され、合計所得1000万円(額面年収約1195万円)を超えると控除自体が全額適用外となります。
さらに、年収1000万円以上の世帯は、日本全体の給与所得者の中でわずか上位5%前後の割合しか存在しません。高所得層に該当すると児童手当の特例給付制限や高校授業料無償化の対象外となるケースがあり、額面の高さほど可処分所得が増えない「高所得の罠」に直面します。
加えて、老後の公的年金受給額においても、共働き世帯(夫厚生年金+妻厚生年金)と専業主婦世帯(夫厚生年金+妻国民年金)では、将来受け取れる世帯合計額に月額数万〜十数万円の開きが生じます。現役時代に夫の単体収入だけで老後資金までカバーできる資産形成プランを組んでおくことが求められます。
【プロの結論】専業主婦を維持できる家庭・見直すべき家庭の判断基準
家族社会学およびファイナンシャルプランニングの視点から、専業主婦という生活設計を維持しやすい家庭と、早期に働き方の見直しを検討すべき家庭の判断基準を整理しました。
▼専業主婦を選択して家計を維持しやすい条件
- 夫の年収が700万円以上で推移しており、雇用の安定性が高い
- 住宅ローン返済額が手取り月収の20〜25%以内に収まっている
- 突発的な病気や減収に備えた生活防衛資金(生活費6ヶ月〜1年分)を確保できている
- 夫が家事・育児の価値を正当に認め、金銭的支配などの歪んだ依存関係に陥っていない
▼共働きやパート勤務へのシフトを検討すべき兆候
- 夫の額面年収が500万円未満で、毎月の貯蓄がほぼゼロまたは取り崩し状態
- 子どもの大学進学費用(1人あたり数百万円)の積立計画が具体化していない
- 住宅ローンや固定費が手取り月収の30%を超えており、ボーナス払いに過度に依存している
- 夫ひとりの収入源に全依存することで、家計管理上の不安や心理的ストレスが増大している
【専業主婦 夫の年収】に関するよくある質問(FAQ)
Q1:夫の年収が400万円台の場合、専業主婦で子どもを育てるのは無理ですか?
A1:絶対に不可能ではありませんが、地方在住で実家からの支援がある、住宅コストが極めて低いといった条件がない限り、毎月の貯蓄確保は難しくなります。子どもが幼稚園や小学校に入学したタイミングで、扶養内パートなどで月5万〜8万円の世帯収入を上乗せする家庭が一般的です。
Q2:年収1000万円の夫がいれば、専業主婦は「勝ち組」と言えますか?
A2:経済的余裕の面では上位水準ですが、税金の累進課税や各種給付制限により、手取り額は年間約720万〜750万円前後にとどまります。都心部での高額な家賃や私立受験が重なると家計は圧迫されるため、固定費の管理次第で生活のゆとりには大きな差がつきます。
Q3:専業主婦から扶養内でパートを始める場合、いくらまで稼ぐのが効率的ですか?
A3:社会保険の適用拡大(いわゆる「106万円の壁」など)が進んでいるため、手取りを最大化したい場合は「年収103万円以下」に抑えるか、あるいは壁を意識せずに社会保険に加入して「130万円以上」しっかり稼いで将来の厚生年金を増やすかの二者択一で計画するのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
物価高や税制の変化が続く現在、専業主婦世帯における夫の年収は「平均700万円、子育て世帯の安心ライン800万円」がひとつの実質的な目安となっています。しかし、数字上の年収の多寡以上に重要なのは、住居費の適正化や計画的な教育資金準備、そして将来の年金受給額を見据えた長期的な家計設計です。
単なる世間体や「勝ち組・負け組」といった一面的な言説に惑わされることなく、世帯ごとの支出構造とライフステージの変化を冷静に見極め、最適な家族の働き方を選択していくことが求められます。 (出典: 専業 主婦 年収 夫(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
