サントリーとアサヒが電撃合併?噂の真相と業界再編の裏側を徹底解説
国内飲料・酒類市場において、幾度となく経済界の話題をさらってきた巨大メガ再編の噂。なかでも「サントリーとアサヒが合併するのではないか」という憶測は、SNSやビジネスコミュニティを中心に定期的に浮上し、業界関係者のみならず一般消費者の間でも大きな関心を集めています。人口減少に伴う国内市場の縮小や若者の酒離れ、原材料高騰など、メーカーを取り巻く環境は激変を続けています。
はたして両社の経営統合というシナリオは現実味を帯びているのか、それとも単なる市場の観測気球に過ぎないのでしょうか。かつて日本中を震撼させたキリンとの破談劇や、独占禁止法上の制約、各社のグローバル展開の現在地から、噂の背後にある構造的真実を徹底取材と最新データに基づき解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:サントリーとアサヒの全面的な経営統合・合併計画は存在せず、法規制や企業文化の観点からも実現可能性は極めて低い。
- 要点2:公正取引委員会による独占禁止法のシェア基準(国内ビール類シェア合算で寡占化)が巨大統合の最大の障壁となっている。
- 要点3:全面合併ではなく、物流の共同化や環境対応(リサイクル)など実利を重視した部分的な業務提携が現実解として進行している。
【真相究明】サントリーとアサヒの合併説は本当か?噂が再燃した背景
結論から明示すれば、サントリーホールディングスとアサヒグループホールディングスが資本統合や合併を行うという公式な事実および具体的な計画は存在しません。にもかかわらず、サントリー アサヒ 合併 真相を巡る憶測が定期的にネットニュースや経済掲示板でトレンド入りする背景には、市場環境の構造変化と歴史的経緯が複雑に絡み合っています。
噂が再燃する第一の要因は、ビール類 国内シェア 推移に見られる国内市場のパイの縮小です。国税庁の酒のしおりや業界統計によると、国内のビール・発泡酒・新ジャンルを含む課税移出数量はピーク時から約半減の水準で推移しており、国内市場単体での収益維持は各社にとって極めて過酷な課題となっています。こうした縮小市場において「生き残るためには国内大手同士の統合しかないのでは」という市場関係者の思惑が先行しやすい土壌があります。
第二の要因は、非上場を維持しながら強固な創業家主導を続けるサントリーと、グローバルM&Aで急成長を遂げた公開企業であるアサヒという、対照的な巨頭が手を組んだ場合のインパクトの大きさです。市場の知的好奇心とドラマ性を求める報道心理が合致し、根拠の乏しい合併説が一人歩きを続けているのが実態です。

過去の教訓|サントリー・キリン統合破談の理由と独占禁止法の高い壁
飲料業界におけるメガ統合を語る上で避けて通れないのが、2009年から2010年にかけて展開されたサントリーとキリンホールディングスの経営統合交渉の完全破談です。この歴史的事件は、その後の業界再編のシナリオを決定づける教訓となりました。
当時、売上高4兆円規模の世界的巨大飲料グループの誕生が期待されながらも、最終的に交渉が決裂した最大の要因は「統合比率」と「ガバナンス(創業家主導の維持か、上場企業の株主重視か)」を巡る埋めがたい溝でした。当時の共同記者会見や当事者たちの手記でも明かされた通り、サントリー創業家(鳥井家・佐治家)の持ち株比率を巡る主導権争いは、最後まで妥協点を見出せませんでした。
加えて、法的規制の壁も極めて高いのが実情です。公正取引委員会 ビール大手 統合審査においては、特定企業グループの市場占有率(市場シェア)が一定水準を超え、競争を実質的に制限すると判断された場合、統合は認められません。ビール業界 再編 独占禁止法の運用基準では、国内ビール類市場でトップシェアを争うアサヒとサントリーが統合した場合、合算シェアは余裕で50%を超過し、実質的な複占・寡占状態を作り出してしまうため、独禁法クリアのハードルは絶望的なまでに高いのが現実です。
【2026年最新データ比較】アサヒとサントリーの売上・シェア・事業構造の違い
両社の現在の立ち位置を正確に把握するため、飲料業界 売上 ランキング 2026年最新の指標と公開決算データに基づき、両グループの主要指標を比較分析します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 連結売上収益規模 | サントリー:約3.1兆〜3.3兆円規模 アサヒ:約2.8兆〜3.0兆円規模 | 国内食品・飲料大手平均:1兆円前後 | 両社ともに世界トップ10クラスのグローバルプレイヤーへ成長済み。 |
| 国内ビール類シェア | アサヒ:約36〜38%(首位争い) サントリー:約15〜17% | 4社寡占市場(上位2社で約70%超) | アサヒ サントリー シェア 比較では合算50%を超え、独禁法上統合は不可能。 |
| 主力事業ポートフォリオ | サントリー:清涼飲料・ウイスキー・健康食品・海外酒類 アサヒ:ビール類・欧州豪州プレミアムビール・清涼飲料 | 特定カテゴリーへの集中が一般的 | アサヒビール サントリー 違いは、蒸留酒・健康食品の強さ(サントリー)対 ビール一本足からの欧州プレミアム展開(アサヒ)。 |
| 海外事業比率 | サントリー:約50%前後 アサヒ:約45〜50% | 国内製造業平均:約30〜40% | 両社とも海外M&Aにより国内依存から完全に脱却している。 |
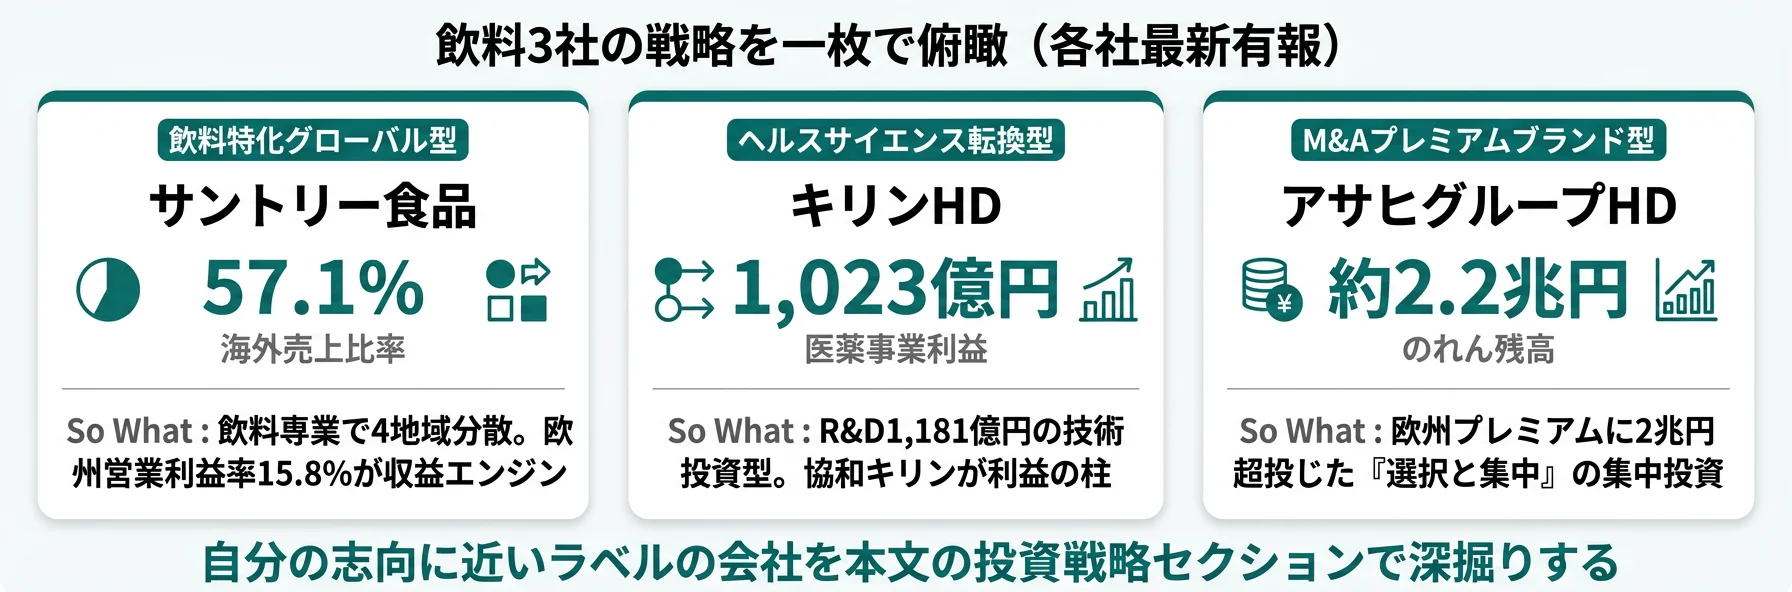
このデータが示す通り、サントリー ホールディングス 買収 経緯(米ビーム社の買収など)やアサヒグループホールディングス 最新動向(欧州ビール事業・豪州ビール大手の連続買収)を経て、両社はすでに国内市場の合併に頼る必要がないほど、海外で独立した強固な収益基盤を確立しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
酒類メーカー 再編 ネットの反応をSNS(X・旧Twitter)や各種コミュニティで調査すると、一般消費者の間では合併に対して否定的な懸念やブランドの独自性維持を望む声が圧倒的多数を占めています。
「もしアサヒとサントリーが一緒になったら、スーパードライのキレとプレモルの華やかさがどちらか潰れるのではないか」「角ハイボールとブラックニッカが同じ会社になるのは情緒がない」「サントリーの山崎や白州などのウイスキー文化と、アサヒの徹底したビール品質管理は別物だからこそ切磋琢磨してほしい」といった、製品ブランドへの強い愛着が目立ちます。
また、飲食店現場のオーナーからも「酒販店やサーバー導入の競合関係があるからこそ、協賛や販促支援の条件が競い合われて恩恵がある。2社が1つになってしまったら選択肢が狭まり、仕入れ価格の交渉力が落ちる」という極めて現実的な懸念が聞かれます。市場も消費者も、巨大合併による独占を望んでいない現場のリアルが浮き彫りになっています。
一般に知られていない盲点|合併ではなく「業務提携」が進む構造的必然性
ここで見落としてはならない重要な真実は、「資本統合(合併)」はあり得ないものの、「機能ごとの業務提携」はすでに猛烈なスピードで進んでいるという点です。
現在、国内物流業界が直面するドライバー不足やCO2削減義務を背景に、サントリー アサヒ 業務提携 可能性は物流・サプライチェーンの領域において現実の運用として定着しています。具体的には、地方拠点間での共同配送や、競合であるキリン・サッポロも含めた鉄道コンテナの共同利用、さらには使用済みペットボトルの共同回収・水平リサイクル推進などが日常的に行われています。
競争すべき「商品開発・マーケティング・ブランド価値」では激しく火花を散らしながら、コスト削減と社会課題解決が求められる「物流・環境インフラ」では協調する。これこそが、資本合併のリスクや独禁法の制約を完全に回避しながら最大の経済合理性を追求する、現代のスマートな企業間アライアンスの正体です。
【プロの結論】産業組織論から見る今後の再編シナリオと注目すべき判断基準
産業組織論および企業戦略の観点から導き出される結論として、今後の飲料・酒類市場を見る際の確固たる判断基準は以下の通りです。
第一に、「国内大手同士のフル合併」というニュースや噂は、独禁法の市場画定ルールが変わらない限り99%誤報・妄想であると判断して差し支えありません。第二に、今後注目すべき再編の波は「国内同業メガ同士の統合」ではなく、「北米・東南アジア・欧州における現地有力ブランドの買収」および「クラフト酒類・ヘルスケアテック企業のM&A」に完全にシフトしています。
ブランドの多様性と健全な市場競争が担保されている現状こそが、消費者にとっても最も豊かな商品選択肢を享受できる健全な状態と言えます。

【サントリー アサヒ 合併】に関するよくある質問(FAQ)
Q1:サントリーとアサヒが将来的に合併する可能性はゼロですか?
A1:完全な資本統合や合併の可能性は実質的にゼロに近いです。公正取引委員会による独占禁止法(市場集中度規制)をクリアできないことに加え、両社ともに海外事業が軌道に乗っており、国内同士で合併する経営上の必然性がないためです。
Q2:かつてサントリーとキリンが統合を進めていたのはなぜですか?
A2:2009年当時は国内市場の急激な縮小に対抗し、世界メガプレイヤー(アンハイザー・ブッシュ・インベブ等)に対抗できる規模を急造するためでした。しかし、創業家の経営関与比率などを巡る対立で2010年に完全破談となりました。
Q3:アサヒとサントリーが共同で行っている事業はありますか?
A3:資本統合はしていませんが、物流分野での共同配送便の運行、鉄道輸送の共同化、ペットボトルのリサイクル実証実験など、非競争領域(サプライチェーンや環境対応)での業務提携は積極的に行われています。
まとめ:メガ再編の噂から読み解く飲料・酒類業界の近未来
「サントリーとアサヒの合併」という刺激的なキーワードの裏側にあるのは、縮小する国内市場への危機感と、両社が切り拓いてきたグローバル戦略の進化です。
かつてのキリン統合破談の教訓を経て、サントリーもアサヒも「内向きの国内再編」ではなく「外向きの世界展開」を選択し、それぞれ独自の強みを持つメガ飲料グループへと成長を遂げました。現場レベルでの物流協業という実利を取りつつ、商品棚では極上の味と体験を競い合う健全なライバル関係は、今後も日本の飲料文化を力強く牽引し続けるはずです。 (出典: サントリー アサヒ 合併(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
