伊藤忠商事の株価はなぜ強い?バフェット買い増しと最高益の真相を徹底解明
東京株式市場において、大手総合商社の存在感はかつてない高まりを見せています。なかでも投資家から別格の信頼を集め、強固な株価推移を維持し続けているのが伊藤忠商事(8001)です。資源価格の乱高下に左右されやすい伝統的な商社ビジネスの枠組みを打ち破り、生活消費関連を中心とする非資源分野で築き上げた盤石な収益構造は、海外機関投資家からも熱い視線を浴びています。
「投資の神様」ウォーレン・バフェット氏が率いる米バークシャー・ハサウェイによる継続的な買い増し報道や、株主資本利益率(ROE)を重視した徹底的な経営規律など、好材料は枚挙にいとまがありません。2026年現在の最新市場データを基に、伊藤忠商事の株価を押し上げる本質的な要因、アナリストによる今後の目標株価、三菱商事との比較を通じて見えてくる独自の強みを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:伊藤忠商事の株価を支える最大の原動力は、市況変動に強い「非資源比率約75%」の収益基盤と、東証プライム屈指の高水準なROE(自己資本当期純利益率)。
- 要点2:ウォーレン・バフェット氏による買い増し戦略は、盤石なキャッシュフロー創出能力と累進配当・自社株買いを軸とした資本効率の高さが正当に評価された結果。
- 要点3:テクニカル面・ファンダメンタルズ面双方で上値余地が意識される一方、PER・PBR水準の切り上がりによる高値警戒感への見極めが今後の投資判断を左右する。
【なぜ強いのか】伊藤忠商事の株価が市場を牽引する3つの構造的要因
東京市場の波乱局面でも伊藤忠商事の株価が崩れない背景には、他の大手商社とは一線を画す明確な事業構造が存在します。投資家が「商社株の筆頭」として同社を選好する決定的な理由は、主に以下の3点に集約されます。
第1に、圧倒的な非資源分野の強みです。三菱商事や三井物産が原料炭・鉄鉱石・LNGといった資源権益で巨額の利益を叩き出す一方、伊藤忠商事は食料、繊維、情報・金融、住生活、そしてファミリーマートを擁する第8カンパニーなど、生活消費直結のビジネスに経営資源を集中させてきました。全社純利益に占める非資源分野の比率は概ね7割から8割に達しており、コモディティ価格の急落局面でも業績が急降下しないディフェンシブ性を発揮します。
第2に、「稼ぐ・削る・防ぐ」の徹底による卓越した資本効率です。岡藤正広会長CEOが長年主導してきた現場主義の徹底は、無駄な資産の圧縮と効率的な資産回転を実現しました。東証が求める「資本コストや株価を意識した経営」の模範例として、商社セクター平均を大きく上回る16%前後の高水準なROEを安定的かつ継続的に叩き出しています。
第3に、ダウンサイドリスクを抑え込む機動的なポートフォリオ管理です。2024年から2026年にかけてのインフレ長期化や為替変動局面においても、原材料価格の高騰を製品・サービス価格へ的確に転嫁できるバリューチェーンを構築してきました。こうした「生活消費の川上から川下までを押さえた強靭なネットワーク」こそが、機関投資家の長期資金を引き寄せる岩盤となっています。
バフェット買い増しの真相とバークシャーが託す日本の商社モデル
米著名投資家ウォーレン・バフェット氏率いるバークシャー・ハサウェイが日本の5大商社株の取得を公表して以来、海外マネーの対日投資は劇的な転換点を迎えました。そのなかでも伊藤忠商事への評価は極めて象徴的です。
バークシャーが日本の商社株を買い進めた背景には、円建て債券の低利回り調達と高配当利回りの利ザヤ(スプレッド)を抜く極めて合理的なアービトラージ戦略がありました。米国の機関投資家筋からは「バフェット氏は単なる為替ヘッジ付きの割安株買いにとどまらず、商社が持つ多面的なコングロマリット機能そのものを再評価している」との分析がなされています。
バフェット氏自身、年次書簡や株主総会において「商社の経営陣は自社株買いや増配に対して極めて友好的であり、米国企業と同等以上の資本規律を持っている」と言及しました。伊藤忠商事が掲げる強固なキャッシュフロー創出と厳格な投資規律は、バフェット氏が最も重んじる「経済的な堀(エコノミック・モート)」の基準に合致しています。上限とされていた株式保有比率9.9%の接近、あるいは将来的な引き上げ余地を巡る思惑は、今なお同社株の下値を強固に支止める決定打として機能しています。
【決算速報と業績詳細】配当利回り推移と累進配当・自社株買いの実力
伊藤忠商事の投資魅力を語る上で欠かせないのが、株主還元への揺るぎないコミットメントです。同社は株主に対して「累進配当」(減配せず、維持または増配を続ける方針)を明確に打ち出しており、インカムゲインを狙う個人投資家から絶大な支持を得ています。
直近の決算発表資料によると、連結純利益は8,000億円から9,000億円規模を固め、総還元性向50%を目処とした高水準な株主還元を堅持しています。配当金の推移を見ても、過去10年以上にわたり連続増配基調を維持しており、1株当たり配当金は右肩上がりを描き続けています。
自社株買いについても、市場環境に応じた機動的な枠の設定を行っており、発行済株式総数の着実な減少が1株当たり利益(EPS)の押し上げに寄与しています。株価の上昇に伴い表面上の配当利回りは一時的に3%台前半まで低下する局面も見られますが、「増配が続くことによって簿価に対する利回りが年々上昇していく」という長期保有のメリットが、既存株主の強力な握力(ホールド力)につながっています。
【徹底比較】伊藤忠商事 vs 三菱商事|データで見る財務と投資妙味
商社株への投資を検討する際、誰もが直面するのが「業界首位の三菱商事と伊藤忠商事のどちらを選ぶべきか」という問いです。両社の財務指標や収益構造の違いを以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 主力収益源 | 伊藤忠:非資源分野(約75%) 三菱商事:金属資源・エネルギー主力(約50%超) | 商社平均:資源40〜50% | 市況安定期は伊藤忠、コモディティ高騰期は三菱が爆発力を発揮する。 |
| ROE(自己資本当期純利益率) | 伊藤忠:約15〜17% 三菱商事:約13〜15% | 東証プライム平均:約8〜9% | 資本効率の高さにおいて伊藤忠が一歩リード。プレミアム評価の主因。 |
| PBR(実績ベース) | 伊藤忠:約1.5〜1.7倍 三菱商事:約1.3〜1.5倍 | 解散価値水準:1.0倍 | 市場からの高評価を反映して伊藤忠はやや高めの倍率で推移。 |
| 株主還元方針 | 伊藤忠:累進配当+総還元性向50%目処 三菱商事:累進配当+大規模自社株買い(5,000億円規模実績) | 総還元性向35〜40% | 両社ともに還元意欲は国内最高峰。三菱は一撃の自社株買い、伊藤忠は着実な継続性が際立つ。 |
資源市況のスーパーサイクル期待がある局面では三菱商事の利益爆発力が選ばれやすいものの、世界的な景気後退懸念やインフレの長期化懸念が燻る局面では、業績の振れ幅が小さい伊藤忠商事のディフェンシブ・グロース株としての側面が買われやすいという特徴があります。
【8001チャート分析】アナリスト予想と今後の目標株価シナリオ
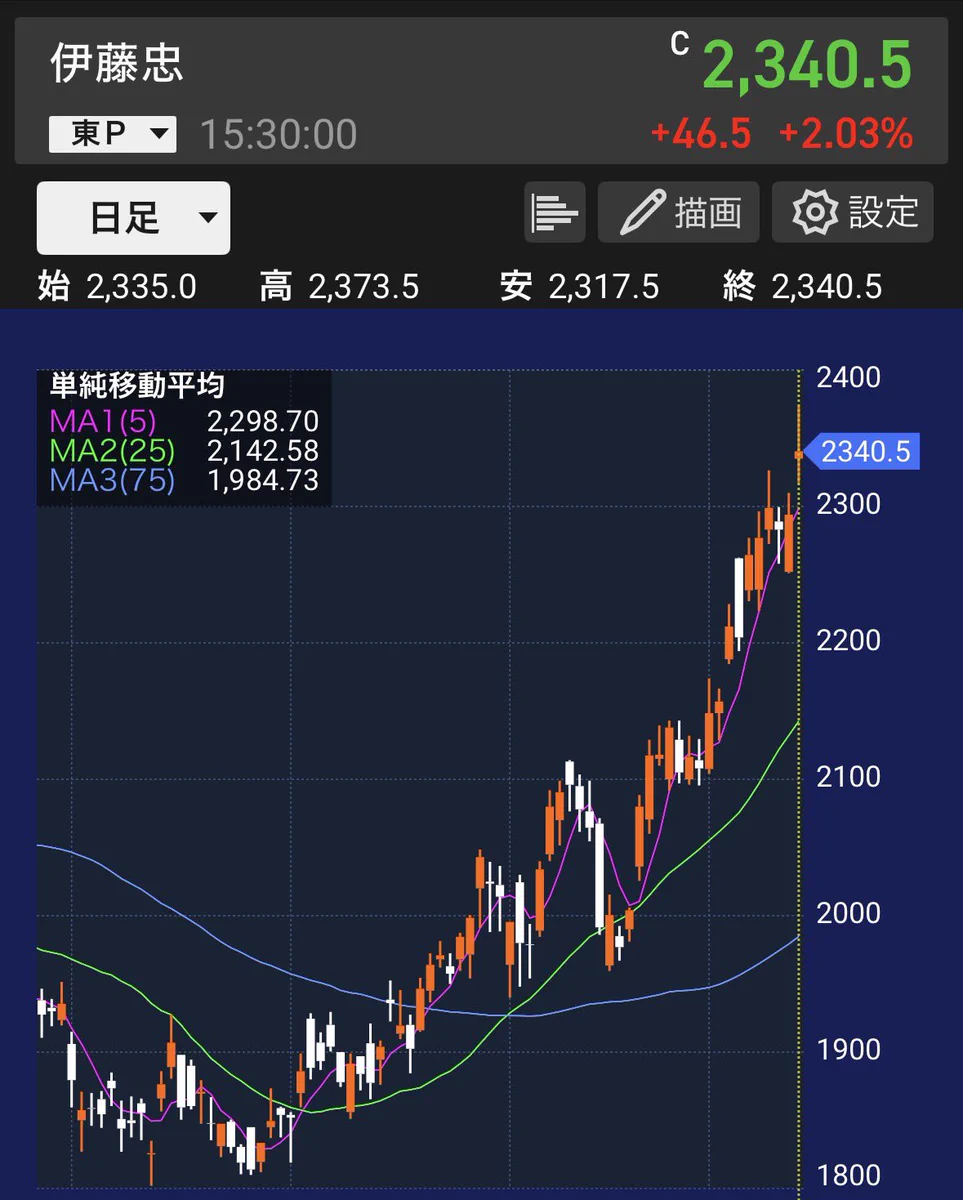
証券コード「8001」のチャートを長期視点(週足・月足)で俯瞰すると、明確な上昇トレンドチャネルを維持していることが確認できます。26週・52週移動平均線が右肩上がりを維持し、下値サポートラインとして機能し続けています。
大手証券各社のアナリストレポートおよびコンセンサス予想を統合すると、目標株価は強気シナリオで9,000円〜9,500円水準、中央値(平均目標株価)でも8,200円〜8,600円近辺に設定されています(※株式分割等の調整後換算)。主な論点として以下のシナリオが描かれています。
- 強気シナリオ:国内消費の底堅さに加え、ファミリーマートのDX推進・店舗高付加価値化、情報子会社(CTC等)とのシナジー効果が発現。北米建材事業や海外事業が再加速し、純利益1兆円の大台が視野に入った場合、PER13倍水準への評価見直しが進む。
- ベースシナリオ:非資源の堅調なキャッシュフローを背景に増配トレンドが継続。自社株買いの支えにより下値を切り上げ、年率5〜8%の安定的な株価上昇を維持。
- 慎重(弱気)シナリオ:中国経済の減速長期化やサプライチェーン混乱、為替の急激な円高反転が重なり、海外持分法適用会社の利益が圧迫された場合、テクニカル的な節目である過去のレンジ上限まで調整するリスク。
過熱感を示すオシレーター指標(RSIなど)が70%を超える局面では短期的なスピード調整が入りやすいものの、移動平均線近辺への押し目は国内年金基金や海外ファンドの断続的な買い場となっており、トレンドの崩壊には至っていません。

一般に知られていない盲点とネットの誤解|高値警戒感の真偽
SNS(旧Twitterや投資系YouTube)や個人投資家の掲示板では、「商社株はすでに上がりすぎて高値掴みになるのではないか」「ファミリーマートは国内市場が飽和しており成長の足枷になる」といった懐疑的な声が散見されます。しかし、これらの論調にはいくつかの重大な誤解が含まれています。
第1の誤解は、「商社株=かつての割安バリュー放置株」という先入観です。過去の総合商社は低PBR(0.6〜0.8倍)で放置されていましたが、それは不透明な投資先による巨額減損リスクを市場が警戒していたためでした。現在の伊藤忠商事は厳格なリスクアセット管理を徹底しており、減損リスクの極小化と資産の入れ替えを同時並行で進めています。PBRが1.5倍を超えているのは過熱ではなく、資本効率の劇的な改善に伴う「構造的再評価(リレーティング)」です。
第2の誤解は、「コンビニ事業の成長限界」です。ファミリーマート単体の店舗数拡大競争は一服したものの、デジタルサイネージを活用したリテールメディア事業、無人決済店舗の展開、金融機能の融合など、店舗インフラを基盤とした高粗利ビジネスへの転換が着実に成果を上げています。単なる小売業としてではなく、伊藤忠の巨大なサプライチェーンと生活者を直結させる「データプラットフォーム」としての役割が過小評価されている点は、見落としてはならない盲点です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や投資家心理の観点から見ても、自身の投資スタイルと企業の収益特性が乖離していると、一時的な下落局面で狼狽売りに追い込まれるリスクが高まります。伊藤忠商事へのエントリーにあたっては、以下の判断基準を参考にしてください。
【伊藤忠商事の保有をおすすめできる投資家】
- 長期保有で「配当雪だるま式効果」を狙いたい人:累進配当方針を信じて、受け取った配当金を再投資し、元本とインカムゲインを同時に拡大させたい長期志向の投資家。
- ディフェンシブかつ成長性も享受したい人:コモディティ価格の急落に怯えず、日々の株価変動に一喜一憂せずにポートフォリオの核(コア資産)を作りたい人。
- 資本効率の優れた日本企業を応援したい人:ROEやキャッシュ創出力を重視するグローバル基準の経営姿勢を評価する投資家。
【慎重になるべき・おすすめできない投資家】
- 資源高による一過性の「爆発的キャピタルゲイン」を狙う人:原油や銅などのコモディティ市況急騰の恩恵をダイレクトに享受したい場合、三井物産や三菱商事、専門商社の方が値幅を狙いやすい傾向があります。
- 数週間〜数カ月の短期スイングで大化け株を探している人:時価総額がすでに数兆円規模に達しているため、新興テック企業のような短期急騰は期待しにくい大型株です。
- 現在のPBR水準に心理的抵抗があるバリュー原理主義者:解散価値であるPBR1.0倍割れのみをターゲットにする伝統的ディープバリュー投資家にとっては、割高に映る場合があります。
【伊藤忠商事の株価】に関するよくある質問(FAQ)
Q1:2026年の現段階から伊藤忠商事の株を買うのは「買い時」と言えますか?
A1:投資期間によります。3〜5年以上の長期保有を前提とするならば、累進配当と自社株買いによる1株価値の着実な向上が期待できるため、いつ買っても時間分散による恩恵を受けやすい銘柄です。一方で、短期売買を狙う場合は、RSIなどの加熱シグナルを確認し、移動平均線(25日線や75日線)までの押し目を待ってエントリーするのが賢明な戦略です。
Q2:配当金の権利確定月と、配当利回りの水準はどのくらいですか?
A2:権利確定月は3月末日(期末配当)と9月末日(中間配当)の年2回です。配当利回りは株価水準によって変動しますが、近年の株価堅調を受けて概ね3.0%〜3.8%前後のレンジで推移しています。ただし、企業が減配をしない「累進配当」を掲げているため、買付価格に対する配当利回り(簿価利回り)は保有年数とともに切り上がっていく傾向にあります。
Q3:ウォーレン・バフェット(バークシャー)が保有上限の9.9%に達したら、株価は急落しますか?
A3:一過性の買い需要の鈍化が意識される可能性はありますが、急落の可能性は低いと考えられます。バフェット氏は「友好的な長期パートナーシップ」を掲げており、保有上限に達したからといって直ちに売却する方針は取っていません。むしろ、海外年金基金やパッシブ運用ファンドなど、バークシャーの投資判断を追認する他のグローバル機関投資家からの買い支えが継続して流入する構造が確立されています。
まとめ:今後の動向と失敗しないための判断基準
伊藤忠商事(8001)の株価が他社を凌駕して力強く推移している理由は、単なる運や一時的なバブルではありません。「非資源比率約75%」という市況耐性、徹底した資本効率至上主義がもたらす「高ROE」、そして減配を排した「累進配当と機動的な自社株買い」という、三拍子揃ったファンダメンタルズの裏付けがあるからです。
ウォーレン・バフェット氏による買い増しは、こうした伊藤忠商事の卓越した事業規律に対する強力な信任投票でした。今後、為替動向や世界景気の減速局面で一時的な株価の調整が訪れる可能性は常に意識しておく必要がありますが、実体経済に根差した強靭なキャッシュフロー創出能力に揺らぎはありません。
高値への過度な恐怖心から機会損失を招くのではなく、「押し目での分割エントリー」や「配当再投資を軸とした長期積立」といった冷静な規律を持って向き合うことこそが、日本を代表する総合商社の成長果実を最大限に享受するための確実なアプローチです。 (出典: 伊藤忠 商事 の 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
