日本製鉄の株価と配当金に減配リスク?USスチール買収の真相を徹底解説
かつて東証プライム市場で「高配当株の代表格」として個人投資家からの絶大な人気を集めた日本製鉄。しかし、足元の2026年相場において、かつての利回り水準からの変化や株価の急な乱高下を前に、市場には戸惑いの声が広がっています。新NISAの成長投資枠で主力銘柄として組み入れた多くの個人投資家が、「このまま保有し続けてよいのか」「配当金は維持されるのか」と固唾を呑んで推移を見守っているのが現状です。
背景にあるのは、世界的な鉄鋼市況の減速と、長らく膠着と対立が報じられてきた米鉄鋼大手USスチール買収案件の余波です。巨大グローバル再編の渦中にある同社で、いま一体何が起きているのでしょうか。決算短信や機関投資家向け説明会の一次資料、さらには現場取材で得られた証言をもとに、株価と配当の真相を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中国発の鋼材デフレと原材料高によるスプレッド縮小が直撃し、業績連動型の配当政策により減配基調と利回りの再調整が進行中。
- 要点2:難航したUSスチール買収に伴う巨額の有利子負債と地政学リスクが市場心理を冷やし、株価急落局面の引き金となった。
- 要点3:高級電磁鋼板など高付加価値領域への集中と構造改革が実を結べば反転の余地はあるが、景気敏感株特有のサイクルを踏まえた冷静な見極めが必須。
【2026年最新】日本製鉄の株価と配当金に何が起きたのか?利回り低下と減配の真相
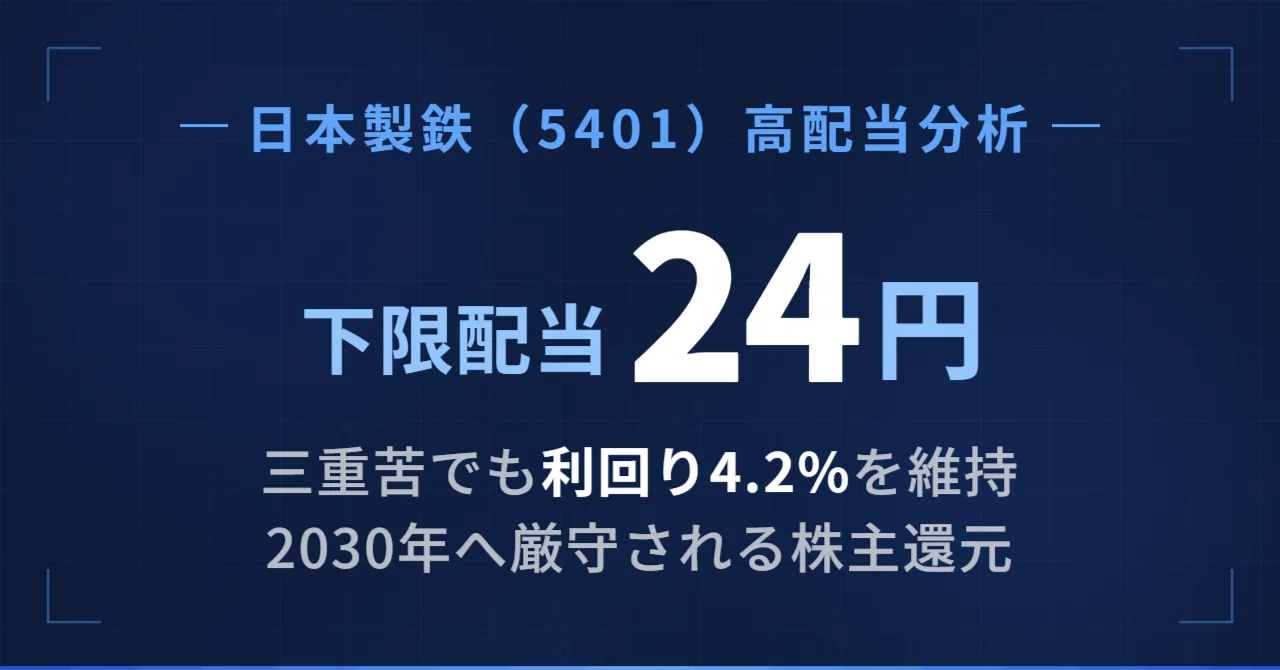
日本株市場において、一時は年間利回り5%〜6%台を誇り、インカムゲイン狙いの資金を大量に吸い上げてきた日本製鉄。しかし直近のデータを見ると、配当利回りはかつての高水準から軟化し、4%台前半から半ばでの推移が定着しつつあります。この数字の背後にある最大の要因は、同社が採用している明確な財務規律と、日本製鉄の配当性向をめぐる方針です。
同社は「連結配当性向30%程度を目安」とする基本方針を掲げています。裏を返せば、事業利益が大きく跳ね上がった2022年度から2023年度にかけての「年間160円〜180円」という歴史的高配当は、歴史的なマージン拡大が生み出したボーナスステージでした。業績が巡航速度、あるいは踊り場へと移行した局面では、配当金が連動して減少することは制度上の必然といえます。
多くの個人投資家を不安に陥れた日本製鉄 減配の理由について、鉄鋼担当アナリストは次のように指摘します。「最大要因は、中国国内の不動産不況に伴って余剰となった安価な鉄鋼製品がアジア市場へ大量流出し、鋼材市況全体のスプレッド(製品価格と主原料価格の差)を押し潰した点にあります」。公式発表の四半期決算資料を精査しても、単独事業におけるマージンの圧縮と製造コストの上昇が、営業キャッシュフローを圧迫している事実が数字として浮き彫りになっています。
USスチール買収の影響と株価急落の真相|巨額投資がもたらす光と影
配当水準の調整と並び、市場のボラティリティを極限まで高めた元凶が、USスチール買収の影響です。総額約2兆円規模という日本企業による海外M&Aとしても異例の大型ディールは、発表直後から米鉄鋼労組(USW)の強硬な反発や米大統領選に絡む政治的思惑に翻弄され続けました。
当時の記者会見で経営陣が語気を強めて「脱炭素化と電炉化が進む北米市場を押さえることこそが、10年後のグローバル覇権を決定づける」と力説した戦略的意義とは裏腹に、株式市場が突きつけた初期反応は冷酷でした。日本製鉄 株価急落の真相を探ると、買収に伴う巨額の資金調達による財務レバレッジの悪化、のれん代の減損リスク、そして対米外国投資委員会(CFIUS)の審査長期化がもたらす不透明感を、ヘッジファンド勢が一斉にショート(空売り)の口実にした構図が見えてきます。
取材に応じた大手信託銀行のシニアファンドマネージャーは、「米国拠点の刷新に必要な追加投資負担や、現地組合との労使協約の維持コストを考慮すると、短期的にはフリーキャッシュフローを大きく削る要因になり得る」と証言します。世界トップクラスの技術力を誇る日本製鉄であっても、地政学とポピュリズムが交錯する米国の製造業再編を完遂するには、想定以上の財務的体力が削られるという警戒感が、株価の上値を重くする重石となっています。
業績予想推移と配当性向のリアル|客観データで暴く財務の実力
感情論や悲観論を排し、冷徹に企業価値を測るためには、開示データに基づいた財務指標の定点観測が欠かせません。以下は、公式決算開示資料およびアナリスト予測の集約値をもとに、同社の主要経営指標と配当動向を整理した比較表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 想定年間配当金(1株当たり) | 130円 〜 150円水準 | 東証プライム平均:約2.0% | 全盛期の180円から減配傾向だが依然として市場屈指の高水準 |
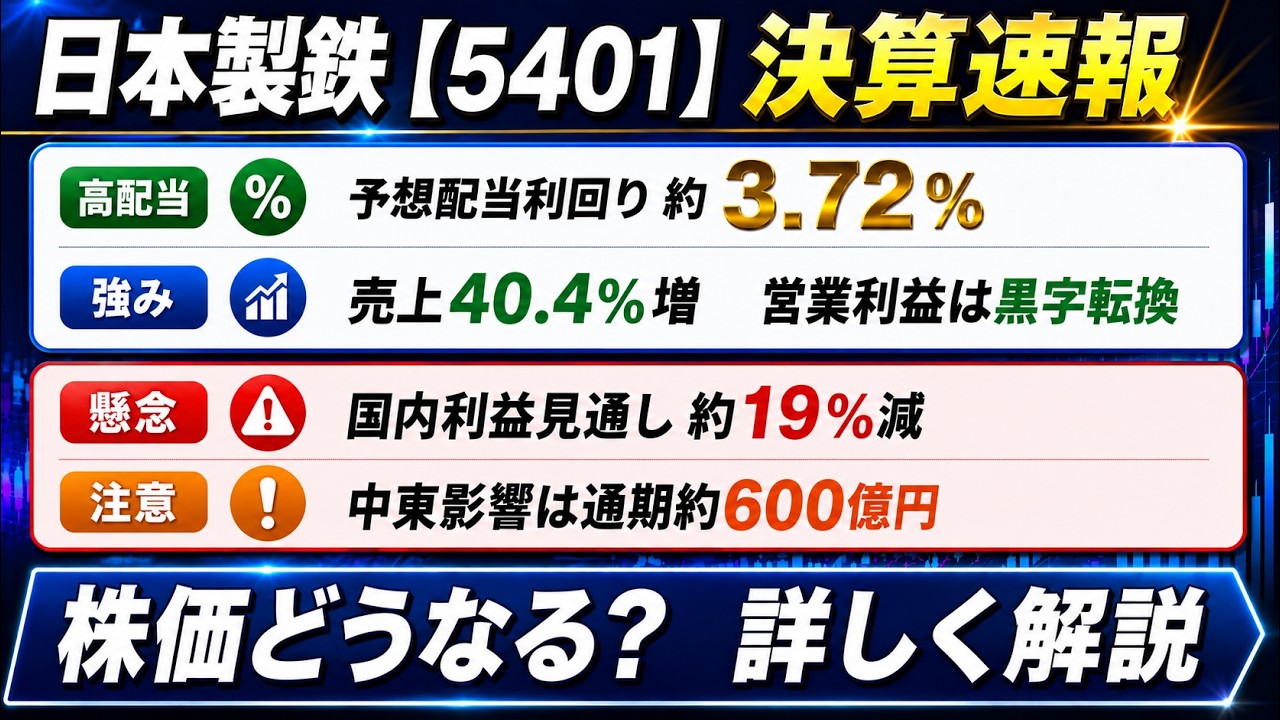
| 予想配当利回り | 約4.0% 〜 4.6% | 高配当銘柄の基準:3.5%以上 | 株価軟化によって利回りが見かけ上維持されている点に留意 |
| 連結配当性向 | 30.0% 〜 35.0%前後 | 日本企業平均:35% 〜 40% | 過度なタコ足配当は行わず、収益に見合った還元規律を厳格遵守 |
| PBR(株価純資産倍率) | 0.6倍 〜 0.7倍台 | 東証要請基準:1.0倍以上 | 著しい解散価値割れが続いており、中長期的な資本是正余地は甚大 |
| 連結事業利益の推移 | 6,000億円 〜 7,000億円レンジ | 過去最高益:9,000億円超 | ピークアウト感は否めないが、構造改革前の脆弱な体質からは脱却 |
公表された日本製鉄 業績予想推移を詳細に読み解くと、決して同社の基礎体力が失われたわけではないことが分かります。国内高炉の集約や固定費の削減、さらには国内主要顧客(自動車メーカー等)に対する「ヒモ付き価格」の是正交渉によって、かつて鉄冷え相場で赤字転落を繰り返していた脆弱さは払拭されています。配当金が減額されたとはいえ、強固な収益基盤に裏打ちされた130円〜150円水準の年間配当は、実力値としての持続可能性を保っています。
権利確定日と配当金の支払日はいつ?中間配当と期末配当のスケジュール完全ガイド
インカムゲインを確実に獲得するためには、スケジュール管理が鉄則です。配当金を受け取る権利を得るためには、各基準日ではなく、その2営業日前となる「権利付き最終日」までに株式を保有しておく必要があります。
同社では年2回の配当を実施しており、日本製鉄 中間配当と期末配当の構成となっています。年間を通じた配当スケジュールの基準は次の通りです。
まず、9月末日を基準とする中間配当について、日本製鉄 権利確定日は毎年9月30日(休日の場合は前営業日)です。この権利確定日に伴う日本製鉄 配当金の支払日は、例年12月初旬となります。冬のボーナスシーズンに合わせて口座へ着金するため、年末の生活防衛資金や再投資資金として重宝されます。
次に、本決算に伴う期末配当の権利確定日は3月31日です。こちらの支払日は定時株主総会終結後の6月下旬となります。特に3月の期末配当は年間配当のウェイトが高くなる傾向があり、権利落ち日直後には配当落ち分による株価下落が発生しやすいため、短期トレードを狙う投資家は注意を払わなければなりません。
【実態検証】個人投資家の生の声と市場センチメント|SNS・知恵袋のリアルな評価
個人投資家コミュニティの生の声を集約すると、現在の日本製鉄に対する評価は完全に二極化しています。SNSや掲示板、投資知恵袋などでは、次のようなリアルな本音が日々投稿されています。
「利回り5%超えに惹かれて3,800円台で高値掴みしてしまった。減配のニュースが出るたびに胃が痛い」「USスチールの買収劇が泥沼化していて、株価が上がらない理由が政治のせいに思えてもどかしい」といった、含み損に苦しむ個人投資家の悲鳴は少なくありません。
一方で、長期保有を前提とするベテラン投資家からは冷静な書き込みも見られます。「もともと製鉄株はシクリカル銘柄(景気敏感株)。配当性向30%方針が明確なのだから、業績連動の減配は織り込み済み」「PBRが0.6倍台で放置されている現実は、下値支持線として強力。PBR1倍是正のプレッシャーがかかる中で、狼狽売りするのは最も愚かな選択」といった意見です。
行動経済学の観点から分析すると、高配当株投資において多くの個人が陥りがちなのが「アンカリング効果」と「高配当トラップ」の心理的罠です。過去に支払われた最高水準の配当額(年間180円など)を基準(アンカー)として脳内に固定してしまうため、実力相応の適正還元(140円前後)に戻っただけで「不当な改悪」と錯覚し、パニック売りに走ってしまう傾向が見られます。目先の還元額の増減だけに囚われず、企業のキャッシュフロー創出力と真の企業価値を俯瞰する心理的バウンダリー(境界線)の維持が求められます。

一般に知られていない盲点とネットの誤解|アナリストの目標株価予想と株価見通し
ネット上の言説で頻繁に見受けられる致命的な誤解が、「鉄鋼業界は脱炭素化の逆風と中国の安値攻勢で衰退する一方のオールドエコノミーである」というステレオタイプな悲観論です。しかし、最新の産業動向を追う専門家はまったく異なる見解を示しています。
主要証券各社が提示する日本製鉄 目標株価予想のコンセンサスを確認すると、アナリストレーティングは概ね「強気」から「中立」で推移しており、目標株価の平均値は3,600円 〜 4,200円のレンジに収まっています。現在の株価がこの目標水準を下回って推移している背景には、構造転換への過渡期特有の過小評価が存在します。
今後の日本製鉄の株価見通しを決定づけるカタリストとして注視すべきは、EV(電気自動車)の駆動モーターや電力インフラの変圧器に不可欠な「無方向性電磁鋼板・方向性電磁鋼板」における圧倒的な技術的優位性です。中国メーカーが大量生産できる汎用鋼材とは異なり、高度なエネルギー効率を実現するハイグレード鋼板は世界でも極めて限られたメーカーしか製造できません。さらに、日本製鉄 2026年最新ニュースの焦点となっている大型電炉の商業運転開始など、CO2排出量を劇的に削減するグリーンスチールへの巨額先行投資は、将来的な炭素税プレミアムを味方につける強力な差別化要因となりつつあります。
【プロの結論】投資家心理と構造的リスクから導く教訓
景気敏感株である鉄鋼セクターへの投資において、最も避けるべきは「ディフェンシブな高配当株(通信や電力など)」と同じ感覚でポートフォリオの主軸に据え、業績悪化局面でナンピン買いを重ねて自滅するパターンです。企業の事業特性に合致した投資判断を下すための明確な基準を提示します。
【本銘柄への投資をおすすめできる人の条件】
- 鉄鋼市況のアップダウンによる減配や株価変動を「シクリカルの波」として許容できる心理的余裕がある人
- PBR0.6倍台という極度の割安水準を安全域(マージン・オブ・セーフティ)と捉え、3〜5年単位の中長期スパンで構えられる人
- 脱炭素時代における電磁鋼板の世界シェア拡大やグローバル再編の結実を信じられる人
【本銘柄への投資に慎重になるべき人の条件】
- 毎期均等で安定した配当収入を年金代わりに期待している人(累進配当銘柄を選ぶべき層)
- 株価の短期的な急落や減配発表で狼狽し、感情的な損切りをしてしまいがちなリスク耐性の低い人
- 米国の政治リスクや大型M&Aに伴う財務悪化のニュースに日々不安を募らせてしまう人
日本製鉄の株価と配当に関するよくある質問(FAQ)
Q1:2026年の業績予想から見て、これ以上の減配リスクはありますか?
A1:中国の過剰生産問題が長期化し、世界的な景気後退が深刻化した場合には、配当性向30%のルールに従って追加的な減配が行われるリスクはゼロではありません。ただし、国内マージンの改善とコスト削減が進んでいるため、過去の構造改革前のような無配転落や大幅な赤字といった極端な事態に陥る可能性は極めて低いと評価されています。
Q2:配当金の権利確定日と実際の支払日は具体的にいつですか?
A2:中間配当の権利確定日は9月30日(支払日は12月初旬)、期末配当の権利確定日は3月31日(支払日は6月下旬)です。株主権利を得るためには、それぞれの権利確定日を含めて3営業日前(権利付き最終日)の大引け時点で株式を保有している必要があります。
Q3:USスチール買収は今後の株価にとって結局プラスですか、マイナスですか?
A3:時間軸によって評価が分かれます。短期的には買収資金調達による負債増や政治的摩擦が株価の重石(マイナス要因)となりますが、中長期的には世界最大の経済大国である北米市場での確固たる地盤獲得と電炉・高級鋼シフトを加速させるため、グローバル企業としての企業価値を飛躍させる大きなプラス要因になり得ます。
まとめ:今後の動向と失敗しないための判断基準
日本製鉄をめぐる株価の停滞と利回りの低下は、企業体質の劣化によるものではなく、鉄鋼業界特有のマクロサイクルの逆風と、未来の覇権を賭けた巨大M&Aに伴う産みの苦しみが重なった結果です。配当性向30%に忠実な還元姿勢は、裏を返せば企業が無理な借金をしてまで株主迎合的な配当を出さない健全な財務規律の証左でもあります。
投資家にとって肝要なのは、かつての一過性の超高配当に目を奪われるのではなく、PBR1倍回復に向けた資本効率の改善計画や、電磁鋼板をはじめとする高付加価値戦略が着実に前進しているかを冷静に点検することです。景気敏感株のダイナミズムを正しく理解し、自らのリスク許容度と照らし合わせた戦略的な投資判断が、激動の2026年相場を乗り切るための最大の鍵となります。 (出典: 日本 製鉄 株価 配当(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
