楽天カード支払い遅れの結末と即時復活手順|信用情報への影響と停止リスク
毎月27日の引き落とし日に口座残高が1円でも不足していると、翌日にはカード決済が突然エラーになり、日常の買い物がストップします。キャッシュレス決済が生活基盤となった現在において、クレジットカードの利用停止は単なる不便にとどまらず、公共料金の未納や個人の信用情報(クレジットヒストリー)への致命的な傷へと直結しかねません。
引き落とし口座の設定銀行によって異なる再引き落としの仕組み、楽天e-NAVIを活用した即時振込の手順、遅延損害金の計算式から強制解約に至るタイムリミットまで、現場の取材データと規約の厳密な照合をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天カードの支払い遅れが1日でも発生すると、原則として引き落とし日の翌営業日朝からカードが利用停止となる。
- 要点2:再引き落としは楽天銀行の当日再振替をはじめ対象銀行で平日自動実施されるが、対象外銀行の場合は楽天e-NAVIでの振込先確認と自主的な入金が必須。
- 要点3:遅延が約2か月(61日以上)を超えると信用情報機関(CIC)に延滞記録(異動情報)が登録され、強制解約と将来のローン審査否決リスクが跳ね上がる。
楽天カードの支払い遅れが発生したらどうなる?利用停止のタイミングと利用復活の全工程
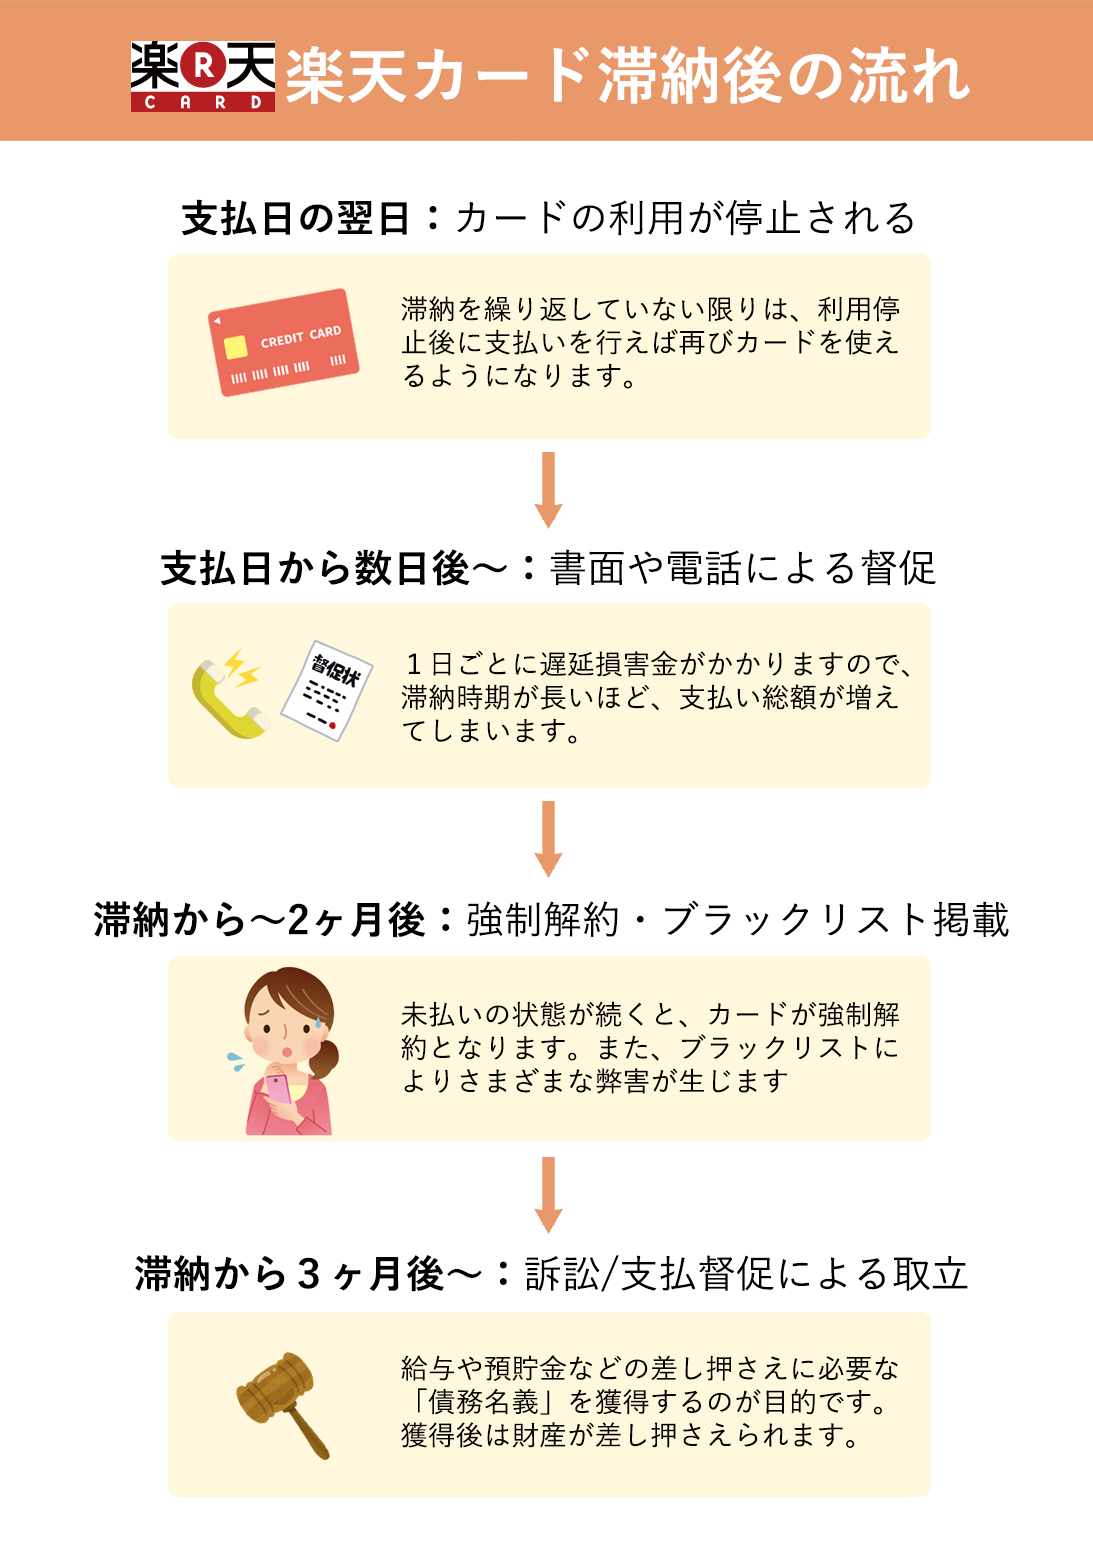
楽天カードの決済代金引き落とし日は、金融機関を問わず毎月27日(土日祝の場合は翌営業日)に設定されています。この期日に残高不足等で決済が完了しなかった場合、システム上でどのような処理が行われるのか、時系列に沿って把握しておく必要があります。
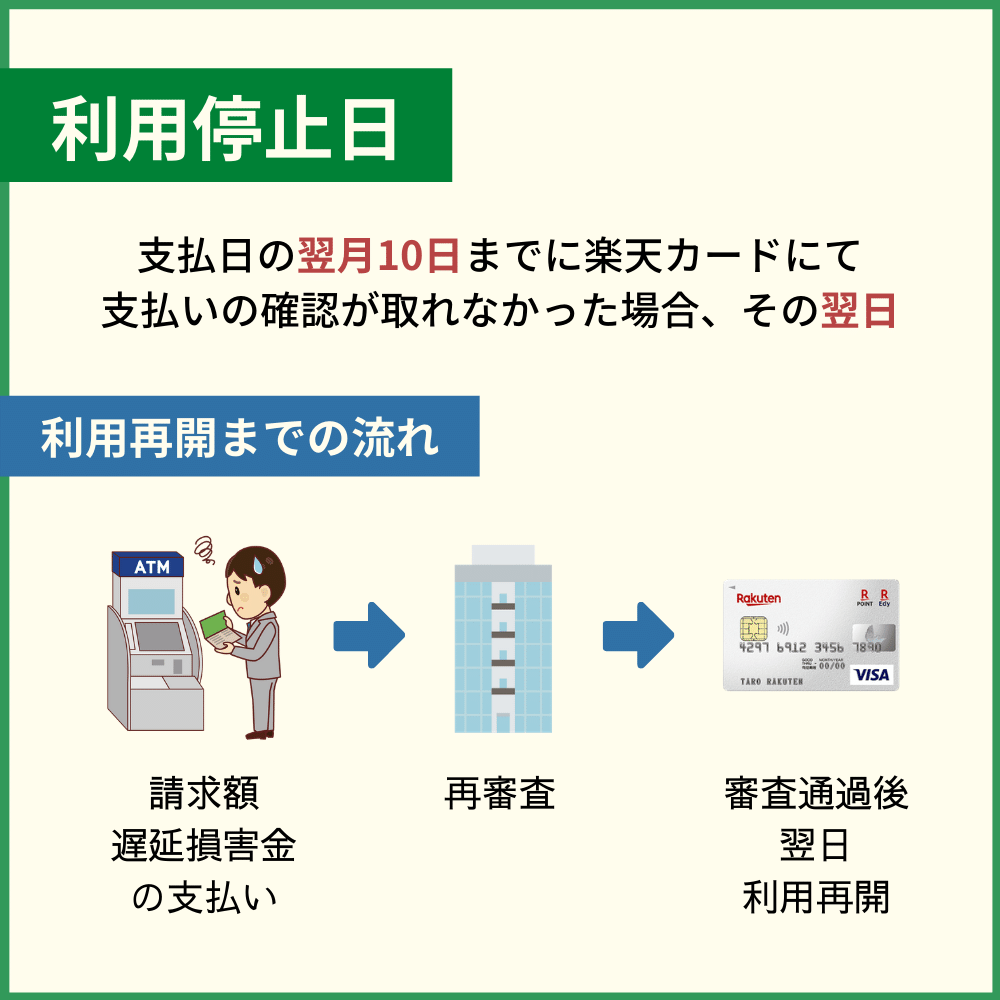
まず直面するのがカード決済の遮断です。楽天カードの利用停止はいつから始まるのかという点に関して、公式規約および利用者の検証データによると、引き落とし日の翌営業日(通常は28日の早朝)から順次ショッピング枠・キャッシング枠の利用制限が適用されます。実店舗での決済エラーはもちろん、楽天ペイに紐付けた決済やサブスクリプションサービスの自動課金もすべてストップします。
では、支払いを済ませた後に楽天カードの支払い遅れから復活するタイミングはいつになるのでしょうか。利用再開の処理速度は、入金方法と楽天カード側の入金確認タイミングに依存します。
- 楽天銀行の再引き落としで決済された場合:引き落とし日の当日〜翌営業日中に入金確認が行われ、最短で翌日〜3営業日以内に利用が再開されます。
- 指定口座への銀行振込(楽天e-NAVI案内)の場合:平日午前中に振込を完了すれば、早ければ当日午後から翌営業日中に制限が解除されます。
- コンビニ振込用紙で支払った場合:収納代行会社を経由するためデータ反映に時間を要し、支払完了から利用再開まで通常2〜4営業日程度かかります。
利用枠が復活したかどうかは、会員専用オンラインサービス「楽天e-NAVI」のトップ画面に表示される「ご利用可能額」が反映されているかを確認することで判断できます。
【振込先・再引き落とし】金融機関別の救済措置と楽天銀行の当日再振替ルール
引き落とし日当日に残高不足に気づいた場合、あるいは引き落としができなかった場合、登録している引き落とし口座の金融機関によって取るべき初動がまったく異なります。
最も柔軟なリカバリーが効くのが楽天銀行です。楽天銀行の再振替は当日19時までに入金を完了させれば、当日中に複数回行われる再引き落とし処理によって即日決済が完了し、ペナルティを最小限に抑えることが可能です。
その他の主要金融機関(三井住友銀行、三菱UFJ銀行、みずほ銀行、りそな銀行など)を設定している場合は、引き落とし月末までの平日に毎日自動で再引き落としが行われる地域・支店が存在します。一方で、ゆうちょ銀行や多くの地方銀行・信用金庫・ネット銀行(PayPay銀行、住信SBIネット銀行など)は再引き落としに対応していません。
再引き落とし対象外の口座を設定している場合は、自動引き落としを待っていても解決しないため、利用者自身で支払い手続きを行う必要があります。その際の手順は以下の通りです。
- 「楽天e-NAVI」にログインし、トップ画面の「お支払い(未払金)のご案内」バナーを開く。
- 楽天カードの振込先口座の確認方法として、画面に表示される契約者専用のバーチャル口座(楽天銀行の振込専用口座)を確認する。
- 自身の銀行口座からインターネットバンキングやATMを用いて、指定された金額を正確に振り込む。
楽天e-NAVIに支払い案内が表示されていない場合や、オンライン操作が困難な場合は、自動音声専用ダイヤルまたは楽天カードのコンタクトセンター(電話番号:0570-66-6910 / ナビダイヤル、または一部直通番号)に連絡を取り、振込先口座の案内を受ける必要があります。
【比較検証】遅延日数に応じたペナルティ・金利と信用情報(CIC)への影響
支払いの遅れが長期化するにつれて、発生する金銭的・法的なペナルティは加速度的に重くなります。遅延日数ごとの実態とリスクの推移を一覧表で整理しました。
| 経過日数 | 発生するペナルティ・請求内容 | 信用情報機関(CIC)への影響 | 編集部の見解・緊急度 |
|---|---|---|---|
| 1日〜数日 | カード一時利用停止、日割りでの遅延損害金発生 | 原則として影響なし(社内履歴のみ記録) | 【軽度】迅速に振込または再引き落としで即解消可能 |
| 1週間〜2週間 | 督促メール・SMS通知、コンビニ振込用紙の郵送 | 月を跨ぐと「入金遅れ(P/Aマーク)」がつく可能性 | 【中度】次回以降の限度額減額や途上与信に悪影響 |
| 1か月(翌月27日未納) | 書面での強い督促、電話連絡の頻度増加 | 信用情報に「A(未入金)」マークが確実に記録 | 【重度】他社クレジットカードの更新や新規審査に支障 |
| 2か月以上(61日〜) | 強制解約、一括返済請求、弁護士・債権回収会社への移管 | 異動情報(いわゆるブラックリスト)登録 | 【致命的】住宅ローン・マイカーローン・携帯分割購入が約5年間不可 |
支払いが遅れた際に加算される楽天カードの遅延損害金の計算は、利息制限法に基づき日割りで算出されます。具体的な年率は規約により以下のように定められています。
- ショッピング利用分:年14.6%(未払金額 × 0.146 ÷ 365日 × 遅延日数)
- キャッシング利用分:年18.0%(未払元金 × 0.180 ÷ 365日 × 遅延日数)
仮にショッピング枠で10万円を30日間滞納した場合の遅延損害金は約1,200円程度ですが、金銭的なコスト以上に重いのが信用情報機関(CIC)における延滞履歴の登録です。CICの信用情報開示報告書に「異動」の文字が刻まれると、完済から最長5年間はあらゆる金融取引から締め出されることになります。
ネットの誤解と現場のリアル|コンビニ振込用紙の到着時期と強制解約の境界線
ネット上のQ&AサイトやSNSでは、「振込用紙が届くまで放置していても大丈夫」「数日遅れても電話連絡がなければ問題ない」といった根拠のない情報が散見されますが、これらは極めて危険な誤解です。
コンビニ振込用紙はいつ届くのかという実態について、楽天カード側では支払期日を過ぎてから約1週間〜10日程度で請求書(振込用紙)を発送します。利用者の手元に届くのは翌月10日前後になるケースが多く、これを待ってから支払うと、既に2週間前後の遅延実績が社内データベースに刻まれてしまいます。
現場の実態調査および利用者の証言によると、振込用紙の発行には再請求手数料(数百円)が別途上乗せされるだけでなく、楽天カードの内部スコアリングにおいて「自発的に支払わなかった顧客」として評価が一段階引き下げられます。その結果、次回更新時のカード発行見送りや、ショッピング利用限度額の大幅な引き下げ(例:100万円から10万円への減額)といったペナルティが静かに執行される事例が後を絶ちません。
さらに警戒すべきは楽天カードの強制解約リスクです。連続して2か月以上の延滞に至った場合は機械的に強制解約が執行されますが、仮に数日の遅延であっても過去1年間に複数回繰り返している場合、途上与信の段階で「規約に基づく契約解除」が下されることがあります。楽天カードが強制解約になると、貯まっていた楽天ポイントの失効リスクが生じるだけでなく、楽天モバイルや楽天市場の決済手段としても利用制限が波及する可能性があります。
【連絡先と初動】楽天カード コンタクトセンターの活用と危機回避プロトコル
期日までの支払いがどうしても困難な場合、あるいは未納発生後に最も安全に対処するための連絡先とフローを明確にしておく必要があります。
支払いの遅れが確定した段階で、放置することだけは絶対に避けなければなりません。楽天カード側への事前連絡窓口は以下の通り整備されています。
- 自動音声専用ダイヤル(24時間受付):0120-30-6910(通話料無料)または 092-474-9255
※未払金の支払い約束日設定や振込先口座番号の自動照会が可能。 - 楽天カード コンタクトセンター(オペレーター対応 / 9:30〜17:30):0570-66-6910(有料ナビダイヤル)
※ナビダイヤルが利用できない場合は 092-474-6287(福岡)または 03-6740-6814(東京) - 楽天e-NAVI「チャットサポート」:オンライン上での支払い方法変更(リボ払いへの変更など、期日前であれば対応可能)
支払期日前であれば、引き落とし金額の一部または全部を「あとからリボ」や「あとから分割」に変更することで、残高不足による遅延そのものを法的に回避する選択肢もあります(ただしリボ手数料が発生するため計画的な利用が前提となります)。
【プロの結論】キャッシュレス社会における信用管理とリスクヘッジの判断基準
行動経済学や消費心理学の知見に照らすと、クレジットカードの延滞を繰り返す背景には「支払いの不可視化による先送りバイアス(Present Bias)」が存在します。現金の移動を伴わないデジタル決済は支出の痛みを鈍麻させ、期日管理の優先順位を無意識に下げてしまう心理的トラップを内包しています。
しかし、個人の「信用スコア(クレジットヒストリー)」は一度毀損すると、回復までに年単位の莫大な時間的コストを要する不可逆性の高い資産です。楽天カードを今後も健全に使い続けるべきか、あるいは利用形態を見直すべきかの判断基準を以下に提示します。
- 楽天カードを継続して保有すべき人:
- 引き落とし口座を給与受取口座と一致させており、残高不足が構造的に起きにくい人
- 万が一の遅延時にも、楽天e-NAVIの通知から即日〜翌日中に振込対応が可能な自己管理能力を持つ人
- 楽天市場や楽天ペイを日常的に利用し、ポイント還元メリットを十全に享受できている人
- 利用を根本的に見直すべき人(またはデビットカードへ移行すべき人):
- 複数口座間で資金移動を行っており、年に2回以上「うっかり残高不足」を引き起こしている人
- 未払い通知が届いても「次の給料日まで待とう」と先送りしてしまう傾向がある人
- 近い将来(1〜3年以内)に住宅ローンやマイカーローンの本審査を控えている人(軽微な延滞履歴でも金利優遇の剥奪や審査落ちの直接要因となるため)

【楽天カードの支払い遅れ】に関するよくある質問(FAQ)
Q1:引き落とし日(27日)の1日だけ残高不足で遅れてしまいました。すぐに信用情報機関(CIC)に傷がつきますか?
A1:数日程度の遅れであれば、直ちにCICへ「異動情報(ブラックリスト)」が登録されることは原則ありません。ただし、楽天カード社内の利用実績には遅延が記録され、月を跨いでの未納となった場合は信用情報に「未入金(PマークやAマーク)」が記載されるリスクがあります。気づいた時点で即座に楽天e-NAVIから振込手続きを行ってください。
Q2:支払いを完了したのにカードが使えません。利用復活は何時頃になりますか?
A2:入金方法によって反映時間が異なります。銀行振込の場合は平日午前中に支払えば最短で当日午後〜翌日、楽天銀行の再引き落としの場合は翌日〜翌々営業日に制限解除されるケースが一般的です。土日祝日を挟むと金融機関の営業スケジュールにより反映が遅れます。
Q3:振込用紙が届かないのですが、どこに振り込めばよいですか?
A3:振込用紙の到着を待つ必要はありません。「楽天e-NAVI」にログインし、「お支払い(未払金)のご案内」画面に表示される契約者専用の振込先口座(バーチャル口座)へ、ATMやネットバンキングから直接お振込みください。
Q4:どうしても今月の支払いが間に合わない場合、分割やリボ払いに後から変更できますか?
A4:毎月の変更受付締切日(通常は引き落とし日の数日前、金融機関により異なる)前であれば「あとからリボ」「あとから分割」への変更が可能です。ただし、既に27日の引き落とし日を過ぎて支払い遅れが発生した後は、システム上でリボ変更を受け付けることができなくなります。早急にコンタクトセンターへ電話し、支払い猶予や返済計画について相談してください。
まとめ:信用情報の保全と早急な対処がカード継続の生命線
楽天カードの支払い遅れは、1日の初動の遅れが利用停止、遅延損害金の加算、そしてCICへの延滞履歴登録という深刻な事態へと連鎖します。残高不足が判明した瞬間に、楽天銀行の再振替を活用するか、楽天e-NAVIで振込先を確認して自主的に入金を行うことが、社会的信用と日常の決済手段を守る唯一の確実な手段です。 (出典: 楽天 カード 支払い 遅れ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
