【2026最新】宗教法人ランキング!信者数と莫大な資産の頂点はどこ?
日本国内に約18万件存在するとされる宗教法人。初詣の神社や冠婚葬祭の寺院といった伝統的な宗教施設から、政治やメディアでも取り上げられる巨大教団まで、その規模や実態は多種多様です。しかし、信者数や資産の内訳、非課税優遇の実態など、その全貌が一般に明かされる機会は決して多くありません。
公的統計である文化庁『宗教年鑑』の最新集計データをもとに、国内主要教団の公称信者数や推定資産規模、傘下施設数を徹底比較しました。巨大宗教法人の評判と真相、税制上の特権構造、そして解散命令請求などを経た2026年現在の勢力図のリアルまで、客観的なファクトから立体的に解き明かします。
📌 【この記事の重要ポイントまとめ】
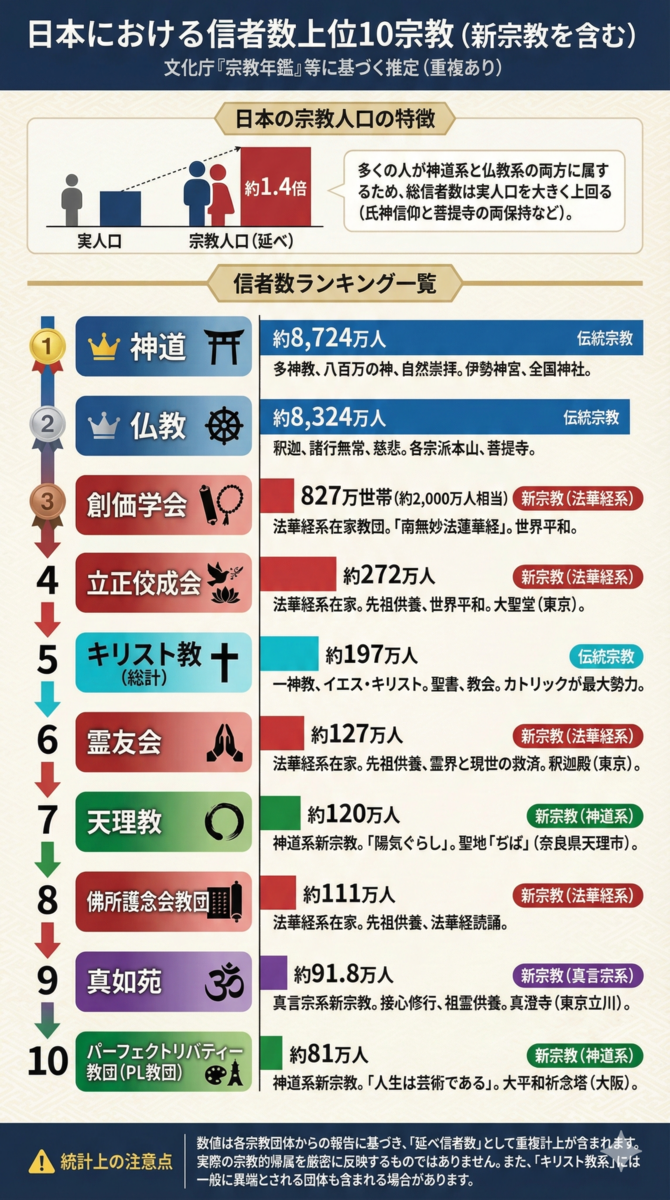
- 要点1:公称信者数トップは神社本庁傘下の神道系だが、文化庁集計の「信者総数」は日本の総人口を大幅に上回る約1億7000万人の重複カウント構造が存在する。
- 要点2:単体組織の信者数・資産規模では創価学会が突出しており、仏教系伝統宗派(浄土真宗、曹洞宗など)や新興教団との間で二極化が加速している。
- 要点3:お布施や会費等の宗教活動収入は非課税だが、収益事業は軽減税率で課税対象であり、旧統一教会問題以降の法改正論議やガバナンス強化が問われている。
【公式データ比較】宗教法人の信者数・包括規模ランキング
宗教法人の全体像を把握する上で最も信頼性の高い公的指標が、文化庁が毎年刊行する『宗教年鑑』です。同資料によると、国内の宗教法人総数は約18万法人、包括宗教団体(各宗派の本山や統括本部)の下に単位宗教法人(神社、寺院、教会など)が所属する構造となっています。
ただし、公表されている「信者数」には大きな統計上のカラクリがあります。神社の氏子数や寺院の檀家数を世帯単位や地域住民ベースで合算しているため、国内信者総数は約1億7,000万人に達し、日本の総人口(約1億2,000万人)を遥かに超えています。この前提を踏まえ、主要包括団体の公称信者数および傘下施設数を整理したのが以下のデータです。
| 包括宗教団体・教団名 | 公称信者数(目安) | 傘下施設数(神社・寺院・教会) | 編集部の分析・勢力特徴 |
|---|---|---|---|
| 神社本庁(神道系) | 約7,800万〜8,000万人 | 約79,000社 | 全国の神社の大半を包括。氏子制度に基づくため信者数は最大規模だが実稼働率は神社ごとに乖離。 |
| 創価学会(独立系) | 公称827万世帯 | 国内拠点千数百箇所+会館 | 単独教団として国内最大の組織力と動員力を誇る。強固な集票基盤と出版・不動産網を保有。 |
| 浄土真宗(本願寺派・大谷派等) | 約1,200万〜1,500万人(宗派合算) | 約19,000ヶ寺 | 伝統仏教で最大の門徒数。地方の過疎化と寺院後継者不足が構造的な課題。 |
| 曹洞宗(禅宗系) | 約350万〜500万人 | 約14,000ヶ寺 | 寺院数では伝統仏教トップクラス。永平寺・總持寺を両大本山とする全国ネットワーク。 |
| 立正佼成会(法華系新宗教) | 約200万〜230万人 | 約600教会 | 新日本宗教団体連合会(新宗連)の中核。他宗教との協調路線を掲げる。 |
| 幸福の科学(諸教・新宗教) | 公称1,100万人(実質アクティブ推定は別) | 精舎・支部数百箇所 | 創始者大川隆法氏の死去後、教団運営・後継体制の再編と資産維持が焦点。 |
【資産規模と年間収入】宗教界のトップに君臨する巨大団体の内情
信者数と並んで関心を集めるのが各教団の資産規模および年間収入です。宗教法人は決算公告の義務が限定的であるため正確な財務諸表の公開率は低いものの、各種調査報道や登記情報、関連企業の売上から推計される勢力図が存在します。
経済規模で群を抜くのが創価学会です。機関紙『聖教新聞』の発行部数(公称数百万人規模)に伴う定期購読料収入、全国に保有する広大な文化会館・教育施設(創価大学等)の不動産資産、会員からの寄付金(財務)により、その総資産は数兆円規模に達すると経済誌等で試算されています。
一方、立正佼成会や真如苑などの法華・密教系新宗教も強固な財政基盤を誇ります。特に真如苑は東京都武蔵村山市の日産自動車工場跡地(約100万平方メートル)を取得するなど、保有不動産の資産価値が極めて高いことで知られています。
また、幸福の科学は全国各地の「正心館」をはじめとする大型精舎の建設、出版事業、映画制作、教育事業(幸福の科学学園)を精力的に展開し、全盛期には年間数百億円規模の寄付・物販収入があったと推計されています。しかし、教祖死去後の教団再編期において、固定資産の維持管理費が今後の経営課題として浮上しています。
非課税特権の誤解と真実|なぜ宗教法人はお金持ちと言われるのか
ネット上やSNSでは「宗教法人は税金を一切払っていない」という言説が散見されますが、これは税制上の明確な誤解です。宗教法人法および法人税法上、優遇措置が適用される範囲は厳密に定められています。
宗教法人が非課税となるのは、お布施・戒名料・玉串料・祈祷料・寄付金・会費など、宗教本来の儀式・教化活動に伴う収入に限られます。これらは対価として支払われる売上ではなく、信憑に基づく喜捨金とみなされるためです。また、境内の社殿・本堂・礼拝堂など、直接宗教の用に供する不動産についても固定資産税が非課税となります。
一方で、宗教法人が物品販売(線香・ローソク・書籍等で実質的な利益を伴うもの)、駐車場経営、不動産賃貸、宿泊施設運営、幼稚園・保育園経営などの収益事業(法令で定められた34業種)を行う場合、一般企業と同様に法人税が課税されます。ただし、普通法人の基本税率(約23.2%)に比べて軽減税率(19%)が適用される点や、収益事業から宗教活動部門への一定のみなし寄付金控除が認められている点が、税制上の大きな優遇とされています。

【実態検証】伝統宗教と新興宗教の勢力図|2026年の現場で起きている地殻変動
教団の現場取材や関係者の証言を突き合わせると、国内の宗教界は現在、歴史的な二極化と衰退の危機に直面しています。
伝統仏教・神社界では、地方の過疎化と少子高齢化、さらには都市部を中心とした「墓じまい」「葬儀の簡素化(直葬・家族葬の普及)」が直撃しています。全国約7万7,000の寺院のうち、住職不在の「無住寺院」は推計2万ヶ寺を超えており、檀家制度の崩壊が年間維持費の枯渇を招いています。
対照的に、新興宗教界でも「信者の高齢化」と「2世・3世の離教」が深刻です。昭和高度経済成長期に急拡大した教団の熱心な1世世代が後期高齢者となり、親の信仰を継がない子ども世代が増加したことで、公称信者数と日曜礼拝・集会への実質アクティブ参加者数との間に著しいギャップが生じています。
さらに、旧統一教会(世界平和統一家庭連合)に対する宗教法人解散命令請求の司法判断の進展は、宗教界全体に波及しました。「高額献金の強要」や「霊感商法」に対する社会的な監視の目は過去最高レベルに厳しくなっており、寄付金集めに過度に依存する教団モデルは根本的な見直しを迫られています。
一般に知られていない盲点とネットの誤解
宗教法人を巡る議論で頻繁に混同されるポイントとして、「宗教法人の売買」があります。インターネット上で「非課税の宗教法人格が数千万円〜数億円で売買されている」という噂が話題になりますが、実態はどうなのでしょうか。
法的には宗教法人格そのものを売買することはできません。しかし、後継者が途絶えた休眠状態の宗教法人の「代表役員(住職や宮司等)の地位」を有償で交代させ、実質的に法人を乗っ取る「休眠宗教法人の承継ビジネス」がアンダーグラウンドで存在してきました。これらは脱税やマネーロンダリングの温床となる危険性が高いため、近年は文化庁および都道府県の認証審査が極めて厳格化され、安易な法人格移転は事実上封じ込められつつあります。
【プロの結論】健全な距離感と宗教リテラシーの判断基準
社会心理学および宗教社会学の視点から見ると、宗教組織への参加や支援においてトラブルを防ぐための明確な境界線(バウンダリー)が存在します。
健全な組織は、信者の個人の生活・財政・人間関係の自由を尊重し、寄付や活動への参加を本人の自発的意思に委ねます。一方で、避けるべき危険な兆候としては、①「寄付をしないと家系に不幸が起きる」等の不安・恐怖を煽る教理、②家庭環境や友人関係を遮断させる囲い込み、③教団の財務情報や使途が完全にブラックボックス化されている点、が挙げられます。数字上のランキングや規模の大きさに惑わされず、情報開示の透明性と個人の尊厳が守られているかを見極めるリテラシーが求められます。

【宗教 法人 ランキング】に関するよくある質問(FAQ)
Q1:日本で一番信者数が多い宗教は何ですか?
A1:包括団体ベースでは、全国約8万社を傘下に持つ神社本庁(神道系)が公称約8,000万人で最多です。単一の独立宗教教団としては、創価学会(公称827万世帯)が国内最大規模の組織力を有しています。
Q2:宗教法人の住職や教祖個人の給料には税金がかからないのですか?
A2:いいえ、税金はかかります。宗教法人が得る宗教活動収入は非課税ですが、法人から役員や僧侶・神職個人に支払われる給与(役員報酬)には、一般の会社員と同様に所得税や住民税が課税されます。
Q3:宗教法人が解散命令を受けると信者や資産はどうなりますか?
A3:解散命令が確定すると「宗教法人格」が剥奪され、税制上の優遇措置がなくなります。法人残余財産は清算手続き(被害者への弁済等)に充てられます。ただし、個人の信仰の自由は憲法上保障されているため、法人格のない任意団体として礼拝や活動を継続すること自体は法的に禁止されません。
まとめ:今後の動向と失敗しないための判断基準
宗教法人ランキングを分析すると、表層的な「公称信者数」の多さだけでなく、保有不動産や強固な組織力に裏打ちされた真の経済規模が見えてきます。同時に、過疎化による伝統寺院の消滅危機や、新宗教における信者高齢化と世代間断絶など、宗教界全体が大きな転換期を迎えています。
法改正議論や透明性の確保が進む中、教団の規模や知名度だけで判断するのではなく、どのような理念で社会に貢献し、適切なガバナンスが敷かれているかを冷静に見極める視点がこれまで以上に重要です。 (出典: 宗教 法人 ランキング(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
