2025年の年金支給額はいくら増えた?手取り早見表と改定率の真実
物価高騰が家計を直撃するなか、公的年金の支給水準をめぐる議論はかつてないほどの関心を集めています。厚生労働省が公表した改定指標を受け、2025年度の公的年金は名目上「引き上げ」となりました。しかし、実際に銀行口座へ振り込まれた金額を確認した受給世代からは、「額面が増えても手取りが増えた実感が湧かない」という困惑の声が相次ぎました。
年金の改定には、物価や賃金の変動だけでなく、少子高齢化を背景とした給付抑制システムである「マクロ経済スライド」が深く関わっています。名目上の引き上げ幅と、税金や社会保険料が差し引かれた後の実際の手取り額にはどのような乖離があるのか。本稿では、最新データに基づき、夫婦世帯および単身世帯のリアルな収支、制度改正の動向、そして後悔しない受給戦略までを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2025年度の年金改定率は名目プラスとなったものの、マクロ経済スライドの発動により実質的な購買力は目減りしている。
- 要点2:額面が増加したことで介護保険料や住民税の算定基準が上がり、実際の手取り増加幅は額面の上昇分よりも圧縮される。
- 要点3:在職老齢年金の見直し議論や受給開始時期の選択は、健康状態や資産状況に応じた個別具体的なシミュレーションが不可欠である。
【2025年度改定の真相】支給額はいくら増えた?マクロ経済スライドと名目引き上げの実態
2025年度における公的年金改定の根幹には、名目賃金の上昇と物価の推移があります。厚生労働省の公式発表資料によると、2025年度年金改定率は、新規裁定者(67歳以下)を対象に前年度比+1.9%のプラス改定となりました。この結果、2025年年金支給額引き上げの恩恵として、自営業者らが受け取る国民年金満額(1人分・老齢基礎年金)は月額69,308円(年額831,696円)に達し、前年度の月額68,000円から1,308円の増額が記録されました。
一方、会社員や公務員が加入する厚生年金においては、平均的な収入(平均標準報酬43.9万円)で40年間就労した夫と専業主婦の妻という標準世帯モデルにおいて、夫婦2人分の年金支給額が月額234,800円前後となり、前年度から月額4,300円強のプラス改定となっています。また、厚生労働省の年金白書等の調査による厚生年金平均受給額(単身・男女計)も月額約14万6,000円前後の水準へと押し上げられました。
しかし、この「増額改定」という華やかな見出しの裏には、冷徹な制度的調整が隠されています。物価変動率(+2.7%)および名目賃金変動率(+2.3%)に対して、年金改定率が+1.9%に抑え込まれた最大の理由は、マクロ経済スライド調整率(▲0.4%程度)が差し引かれたことにあります。物価高のペースに年金の増額が追いつかない「実質的な目減り」が生じており、これが受給者の生活実感と公表数値との乖離を生む決定的な要因です。
【年金手取り早見表】額面と実際の手取りシミュレーション|税・社保控除後のリアル
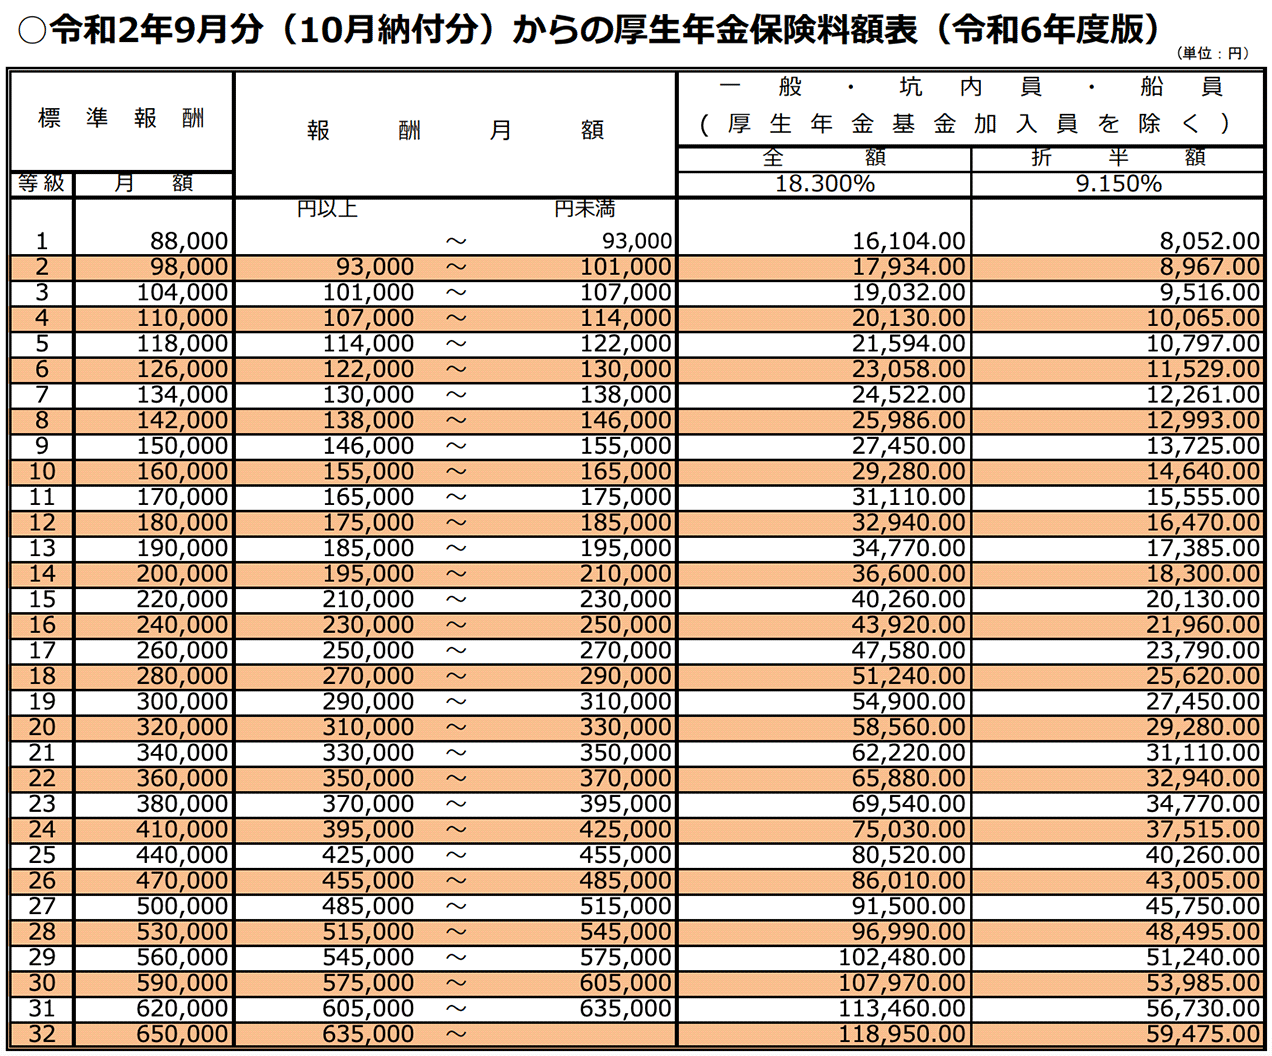
受給者が直面する最大の壁は、「額面と手取りのギャップ」です。公的年金からは、国民健康保険料(または後期高齢者医療保険料)、介護保険料、所得税、住民税が自動的に源泉徴収(特別徴収)されます。額面が数千円増額された結果、控除額の判定基準となる所得区分が切り替わり、社会保険料の負担が増加するケースが少なくありません。以下の比較表は、主要な世帯モデルにおける額面と実際の手取り額の推計データです。
| 世帯区分・受取モデル | 月額面支給額(2025年度) | 推定手取り月額(控除後) | 手取り比率・編集部の分析 |
|---|---|---|---|
| 国民年金(単身・満額) | 約69,300円 | 約64,000円〜66,000円 | 手取り率約93〜95%。住民税非課税世帯にとどまる場合が多く、控除額は最小限。 |
| 厚生年金(単身・平均的受給) | 約150,000円 | 約131,000円〜135,000円 | 手取り率約87〜90%。課税対象となり所得税・住民税・介護保険料が確実に差し引かれる。 |
| 夫婦2人分の標準モデル (夫:厚生年金、妻:基礎年金) | 約235,000円 | 約205,000円〜212,000円 | 手取り率約87〜90%。額面では月4,000円超増も、手取り換算の実質増額幅は約2,500円前後に縮小。 |
| 繰下げ受給(70歳開始・単身) | 約213,000円 (+42%増額後) | 約179,000円〜185,000円 | 手取り率約84〜87%。年金額増加に伴い累進課税と社保料負担率が上昇し、手取り率は低下。 |
詳細な年金手取り額シミュレーションを行うと、額面が1万円上がったとしても、実際に手元へ残るのは8,000円から8,500円程度であることがわかります。上記に示した年金手取り早見表の推移を見ても明らかな通り、年金収入が一定規模を超えると控除の負担が一段と重くなる仕組みが定着しています。
【完全保存版】年金支給日カレンダーと口座振込時の見落としがちな盲点
公的年金を受け取るにあたって、振込スケジュールと改定タイミングのズレを正しく把握しておく必要があります。公的年金は偶数月の15日(土日祝の場合は直前の平日)に、前月および前々月の2カ月分が支払われます。年金支給日カレンダーの基本的なサイクルは以下の通りです。
- 2月14日(金):12月分・1月分の支給(※15日が土曜日のため繰り上げ)
- 4月15日(火):2月分・3月分の支給(※まだ前年度の支給額)
- 6月13日(金):4月分・5月分の支給(※新年度の改定額が初振込、15日が日曜日のため繰り上げ)
- 8月15日(金):6月分・7月分の支給
- 10月15日(水):8月分・9月分の支給
- 12月15日(月):10月分・11月分の支給
ここで多くの受給者が混乱するのが、「4月支給日」の金額です。4月に年金制度が改定されたとしても、4月15日に振り込まれるのは「2月分と3月分」であるため、旧年度の金額のままです。新改定率が適用された振込額を目にするのは、早くても6月の支給日となります。振込通知書を手にした瞬間に「改定されていない」と誤認するトラブルが窓口でも多発しており、スケジュール構造の把握は必須です。
【実態検証】利用者の生の声と現場目線で見えたリアル
年金相談窓口やファイナンシャルプランナーのもとに寄せられる相談データ、SNS上のシニアコミュニティを検証すると、数字の表面的な引き上げとは裏腹な切迫した現状が浮き彫りになります。
都内の年金事務所で受給手続きを終えた元会社員男性(68歳)は、取材に対して次のように胸中を吐露しました。
「通知書には確かに増額と記載されていました。しかし、光熱費やスーパーでの買い出し代金の上昇幅と比べれば、月数千円の増額など一瞬で吹き飛んでしまいます。さらに介護保険料の改定通知を見て愕然としました。年金が増えた分、ごっそりと保険料に持っていかれ、口座に残る金額は以前とほとんど変わりません」
また、家計調査や地方自治体の福祉相談窓口の記録によると、特に単身高齢者世帯における固定費(電気代・ガス代・医療費)の負担割合は2024年から高止まりを続けています。公的統計が示す「名目賃金や年金の引き上げ」というマクロの指標と、卵や野菜、日用品を日々の現金でやりくりする生活者のミクロな視点との間には、埋めがたい心理的ディスコネクト(断絶)が生じています。
一般に知られていない盲点とネットの誤解|在職老齢年金見直しと受給開始年齢の罠
情報空間には、年金受給にまつわる数々の誤解や極端な言説が溢れています。特に注視すべきは、在職老齢年金見直しを巡る報道と、繰下げ受給の損得計算です。
近年、2025年年金制度改正ニュースとして盛んに報じられたのが、60歳以上で働きながら年金を受け取る際に給与と年金の合計が一定基準を超えると年金が減額・停止される「在職老齢年金制度」の緩和議論です。停止基準額(月額50万円)の引き上げや制度撤廃が議論の俎上に載せられましたが、「働いたら必ず全額カットされる」というネット上の極端な言説は明らかな誤解です。カット対象となるのは基礎年金ではなく厚生年金の報酬比例部分のみであり、基準額以下の収入であれば年金は満額受給できます。
さらに危険な思い込みが、「年金は絶対に70歳や75歳まで繰り下げて増額させるべき」という単純な推奨論です。繰下げ受給は1カ月ごとに0.7%、70歳で+42%、75歳で+84%という高い増額率を誇ります。しかし、受給額が増えることで課税所得が急増し、前述の通り手取りベースでの増加率は額面ほど伸びません。さらに、医療費窓口負担割合が1割から2割・3割へと跳ね上がるリスクを考慮しないまま繰下げを選択し、後悔する事例が後を絶ちません。
【プロの結論】年金受給開始年齢選択で後悔しないための判断基準
年金の給付水準が抑制基調にある時代において、個々人のライフプランに適した年金受給開始年齢選択を行うことが、最大の生活防衛策となります。誰にでも通じる唯一の正解は存在せず、自身の健康状態、金融資産、就労意欲を天秤にかけた明確な選別の視点が求められます。
「繰下げ受給(66歳〜75歳)」が推奨される人の条件
- 十分な金融資産・退職金がある人:年金を先送りしても、手元の預貯金や運用資産の取り崩しで65歳以降の生活費を安定的に賄える層。
- 厚生年金に加入しながら長く働く予定の人:給与収入で日々の生活費が完結し、年金に頼る必要がない期間が長く続く層。
- 長寿リスクに対する「終身保険」として備えたい人:手取り率の低下を許容した上で、85歳や90歳を超えてからの絶対的なキャッシュフローを厚くしておきたい層。
「原則受給(65歳)または繰上げ」を検討すべき人の条件
- 健康面に不安がある、または早期引退を望む人:平均余命まで生存する確率を過大評価せず、元気なうちに生活資金として活用したい層。
- 手元の預貯金が乏しく借入や生活困窮のリスクがある人:増額に固執して生活苦に陥るよりも、早期に確実なキャッシュフローを確保すべき層。
- 医療費や介護サービスの自己負担割合を低く抑えたい人:収入基準を低く維持することで、行政の低所得者向け減免措置や窓口負担1割の恩恵を最大化したい層。
【2025 年 年金 支給 額】に関するよくある質問(FAQ)
Q1:2025年度に年金支給額が増えたのに、実際の振込額が減っているように感じるのはなぜですか?
A1:主な原因は、社会保険料(介護保険料・国民健康保険料)や住民税の天引き額が増加したためです。年金額面が増加したことで自治体の所得判定区分が上がり、控除額が前年より増える「手取りの逆転現象」が生じる場合があります。また、4月振込分はまだ改定前の額面である点も混同の原因となります。
Q2:夫婦世帯で片方が亡くなった場合、支給額はどう変化しますか?
A2:配偶者が亡くなった場合、遺族厚生年金が支給されますが、単に2人分の年金が合算されるわけではありません。受給者自身の老齢厚生年金が優先して全額支給され、亡くなった配偶者の老齢厚生年金の4分の3との差額分が遺族年金として上乗せされます。世帯全体で見ると、基礎生活費の負担は半減しないにもかかわらず、手取り収入は大幅に減少するため事前の資金計画が不可欠です。
Q3:物価が上がり続けた場合、年金は今後も毎年引き上げられますか?
A3:名目上の改定率はプラスになる可能性がありますが、少子高齢化に対応する「マクロ経済スライド」が発動される限り、物価上昇率よりも改定率が低く抑えられます。名目の受取金額が増加しても、モノやサービスを購入できる力(実質購買力)は緩やかに目減りしていく構造が維持されています。
まとめ:今後の動向と失敗しないための生活防衛戦略
2025年度の年金支給額改定が浮き彫りにしたのは、「名目増額と実質目減り」という公的年金の冷徹な構造的現実です。額面上の引き上げ率だけに目を奪われ、税や社会保険料の控除インパクトを見落としてしまえば、定年後の家計管理は容易に破綻をきたします。
これからの受給世代に求められるのは、制度任せの受動的な姿勢から脱却することです。自身の「実際の手取り額」を正確に把握し、在職老齢年金の枠組みを活用した就労形態の調整や、繰下げ受給に伴う税・社保負担のトータルバランスを緻密に計算すること。構造的な目減りが続く時代だからこそ、客観的なデータに基づいた主体的な生活防衛戦略が、安心ある晩年を築く確かな礎となります。 (出典: 2025 年 年金 支給 額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
