口座振替とは?引き落としとの違いや残高不足の思わぬ落とし穴を徹底解説
毎月の家賃や公共料金、通信費からクレジットカードの利用代金に至るまで、生活の基盤を支える決済手段として定着している「口座振替」。日常的に利用している一方で、「銀行振込」や日常会話で耳にする「自動引き落とし」と何が法脈・実務上異なるのか、正確に説明できる人は意外なほど多くありません。
キャッシュレス決済の多様化が進む2026年現在においても、口座振替は日本国内の決済総額において巨大なシェアを占め続けています。しかし、その仕組みを曖昧に理解したまま利用していると、予期せぬ残高不足による信用失墜や、無駄な手数料負担といった思わぬ落とし穴にはまる危険性があります。本稿では、口座振替の法的な位置づけから金融機関の内部処理ルーティン、トラブル発生時の防衛策まで、金融取材の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:口座振替は「受取人(企業)が請求データを金融機関へ送り、口座から資金を回収するプル型決済」であり、自身が送金指示を出す振込とは資金移動のベクトルが根本から異なる。
- 要点2:残高不足による振替不能は、単なる支払遅延にとどまらず、遅延損害金の発生や個人信用情報機関(CIC・JICC等)への事故登録に直結する深刻なリスクを内包する。
- 要点3:従来の紙と印鑑による手続きから「ネット口座振替受付サービス」への移行が定着し、最短数分での安全な即時連携と厳格な本人認証が新標準となっている。
【仕組みを解剖】口座振替とは?「銀行振込」「自動引き落とし」との決定的な違い
私たちが普段「口座からお金が引かれている」と一括りに認識している処理には、明確な法定義と金融システム上の区分が存在します。これを混同していると、トラブルが起きた際の問い合わせ先や責任の所在を見誤ることになります。
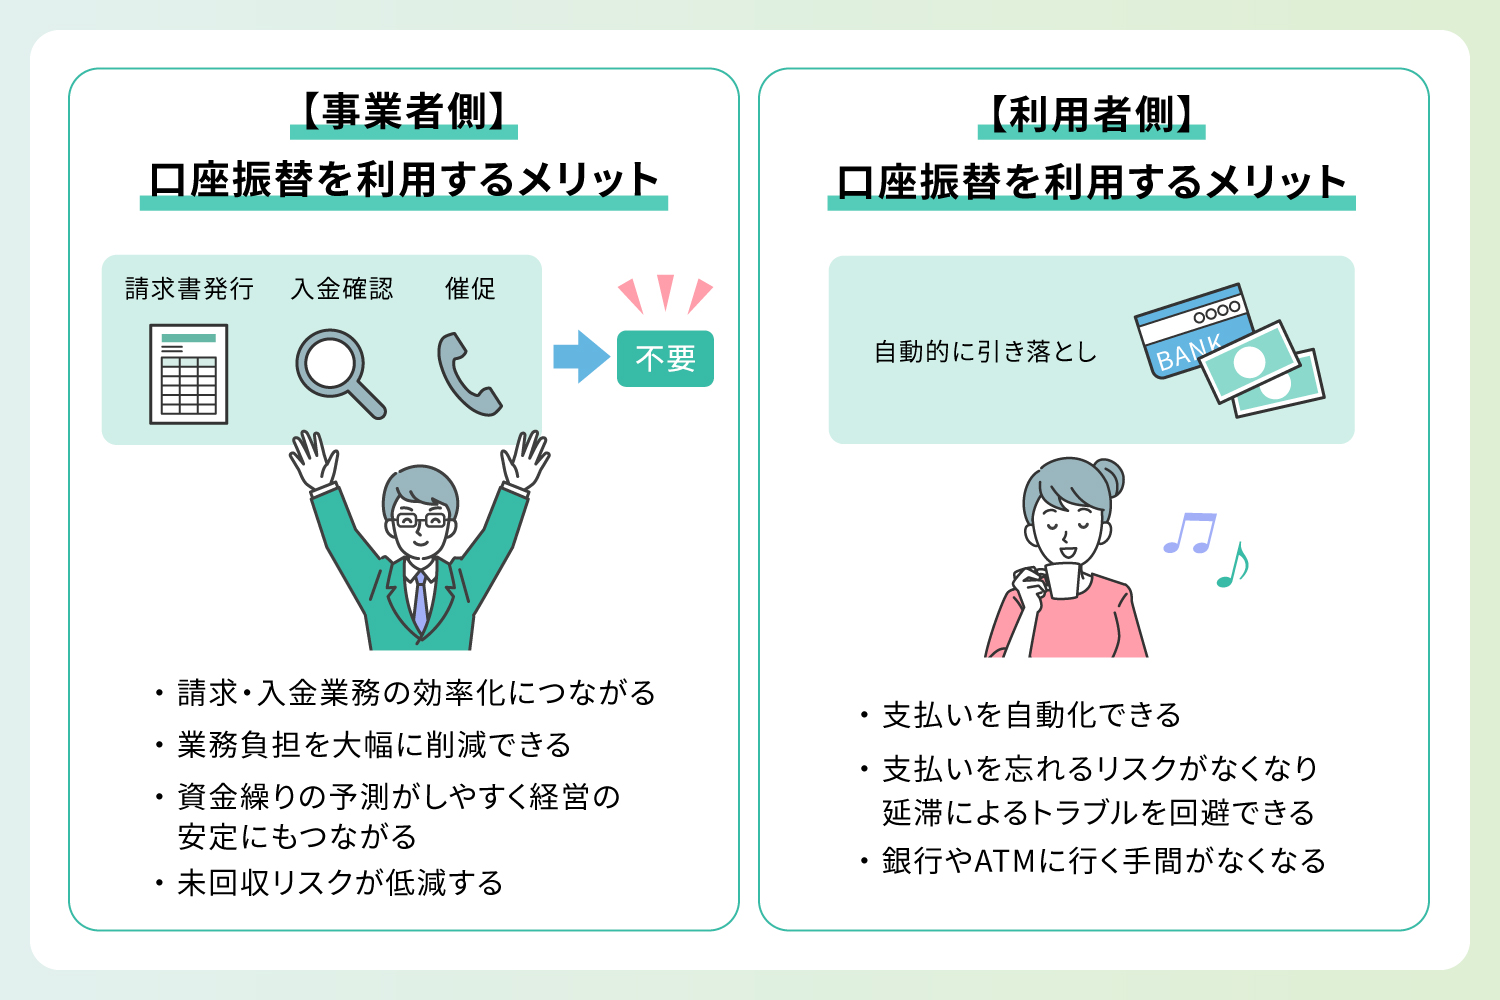
まず根本となる口座振替の仕組みは、支払人(預金者)、受取人(請求企業)、そして金融機関の三者間契約によって成立しています。利用者が事前に「私の口座から請求額を引き落として企業へ支払ってください」という包括的な委任手続きを行うことで、毎月企業側からの請求データに基づき、金融機関が自動的に預金口座から資金を引き落として企業の口座へ送金する仕組みです。
ここで押さえておきたいのが、口座振替と振込の違いです。金融工学および銀行実務において、振込は「プッシュ型(能動的)決済」と呼ばれます。預金者自らがATMやネットバンキングを操作し、相手方の口座へ都度資金を送り出す行為です。一方の口座振替は「プル型(受動的)決済」に分類され、一度設定すれば預金者の直接的な操作を介さず、請求元が主導して資金を引き上げます。この構造の違いから、口座振替の手数料負担は原則として請求企業側が負担する商慣習が定着していますが、銀行振込では原則として送金側(購入者側)が110円〜440円程度の手数料を都度負担することになります。
さらに混同されがちなのが、自動引き落としとの違いです。結論から言えば、「自動引き落とし」は法律や金融業界の専門用語ではなく、口座から自動的にお金が差し引かれる現象全般を指す「生活・通称表現」に過ぎません。つまり、銀行口座から引き落とされる取引全般(口座振替、クレジットカード利用代金の引き落とし、カードローンの返済、デビットカードの即時引き落としなど)を包含した俗称が自動引き落としであり、その中核を担う正式な銀行取引システムの名義が「口座振替」なのです。
【決済方法の徹底比較】口座振替・銀行振込・クレジットカード決済の優劣表
生活費や各種サービスの決済手段を選択する際、口座振替、銀行振込、クレジットカード決済にはそれぞれ実務上の明確なメリットとデメリットが存在します。編集部が2026年現在の取引現場の実態、手数料構造、信用影響をまとめた比較表が以下です。
| 決済方式 | 手数料負担とコスト | 引き落とし日と反映時間 | 編集部の見解・総合評価 |
|---|---|---|---|
| 口座振替 | 利用者負担は原則無料 (企業側が収納代行手数料を負担) | 各社指定日(27日等) 引き落とし当日深夜〜早朝の一括バッチ処理が主流 | 払い忘れのリスクを最小化できる鉄板のインフラ。ポイント還元はないものの確実性は極めて高い。 |
| 銀行振込 | 利用者が都度負担 (1回あたり110円〜440円程度) | モアタイムシステムにより原則24時間365日即時着金可能 | 能動的な操作が必要なため未払い発生率が最も高い。スポット支払い向きで継続課金には不適。 |
| クレジットカード決済 | 利用者は一括払い無料 (0.5%〜1.5%のポイント還元有) | 利用時は即時信用照会(オーソリ) 最終的な決済代金は後日口座振替 | 経済的合理性は最上位。ただしカード自体の支払いは最終的に口座振替で行われる二層構造に留意。 |
クレジットカード決済との比較において見落とされがちなのが、クレジットカードの清算自体も最終的には「口座振替」の枠組みで行われている点です。カード決済を選択することでポイントという付加価値が得られる反面、カード利用枠の残高管理や有効期限更新に伴う登録替えの手間が発生します。他方、銀行の口座振替は一度設定すれば口座自体を解約しない限り半永久的に稼働し続ける強靭な継続性を誇ります。
注意すべきは引き落とし日と反映時間の銀行間格差です。金融機関の基幹系システムによって処理タイミングは異なり、指定日の午前0時過ぎに即時バッチ処理を行うメガバンクもあれば、早朝4時〜6時、あるいは日中に2〜3回に分けて再引き落とし処理を走らせる地方銀行やネット銀行もあります。「引き落とし日当日の日中に口座へ入金したのに間に合わなかった」というトラブルが後を絶たないのは、システムが早朝の一括処理時点で「残高不足」と判定してしまうケースが多いためです。原則として引き落とし前営業日までの入金完了が鉄則となります。
【実態検証】残高不足時のペナルティと対処法|利用者の証言に見る「落とし穴」
金融機関の窓口や法務相談の現場において、毎年膨大な件数寄せられるのが残高不足によるトラブルです。実際にSNSや掲示板、相談サイトでは「たった数百円足りなかっただけでライフラインが止まりかけた」「カードが急に使えなくなって信用情報に傷がついた」という焦燥の声が散見されます。
残高不足時のペナルティと対処法を正しく理解するには、引き落とし対象が「公共料金・通信費」なのか「借入・割賦(クレジット・ローン)」なのかを峻別しなければなりません。
電気・ガス・水道といった公共料金や税金の場合、振替不能になると通常数日から1週間程度で「督促状兼コンビニ払込票」が自宅に郵送されます。この際、督促状発行手数料(数百円程度)や、支払期日を過ぎた日数に応じた年利2.5%〜14.6%程度の遅延損害金が上乗せされるケースがあります。一方、一部の電力会社やガス会社では再振替日の確認方法を案内しており、当月の10日後前後に設定された第2振替日に自動で再処理が走る仕組みを用意しています。
極めて危険なのは、クレジットカード代金、ショッピングローン、家賃保証会社の引き落とし不能です。これらは「金銭消費貸借契約」または「信用供与」に基づく債務であるため、1回の振替不能であっても「延滞」として記録されます。金融機関の現場担当者は次のように実情を明かします。
「一度の残高不足でも、再振替に間に合わずに企業の指定口座への手動振込を怠り61日以上または3ヶ月以上の延滞に突入すると、信用情報機関(CICやJICC)にいわゆる『異動情報(ブラックリスト)』が登録されます。こうなると、向こう5年間は住宅ローンや自動車ローンの審査はおろか、スマートフォンの分割購入すら一切通らなくなります」(大手信販会社 審査部門関係者)
万が一引き落とし日を過ぎて残高不足に気づいた場合、待機していてはいけません。即座に請求元企業の会員ページやカスタマーサポートへ連絡を入れ、再振替日の有無と指定振込先口座を確認し、自ら進んで支払いを完了させることが自身の信用を守る唯一の対処法となります。

【手続きガイド】口座振替の登録手続きの流れと最新オンライン受付事情
口座振替を利用開始するための手続きは、かつての煩雑なアナログ方式から劇的な進化を遂げています。現在主流となっている2つのルートについて、その詳細なステップと実務上の注意点を整理します。
1. 従来の「口座振替依頼書」による書面手続き
賃貸住宅の家賃支払いや一部の学校関係、自治体窓口などで現在も用いられているのが紙の依頼書です。この方式最大の関門となるのが口座振替依頼書の書き方と捺印です。
- 口座情報の正確な記載:金融機関コード、支店番号、口座種別(普通・当座)、口座番号を1文字の狂いもなく記入します。
- 銀行届出印の鮮明な捺印:不鮮明、欠け、二重押しは即座に返戻(差し戻し)対象となります。実務統計によると、紙の依頼書の約10%〜15%が印鑑相違や不鮮明によって返戻となり、手続き完了まで2〜3ヶ月を要する要因となっています。
2. 完全ペーパーレスの「ネット口座振替受付サービス」
オンライン完結型のネット口座振替受付サービスの普及により、手続きの風景は一変しました。ECサイトやサブスクリプション、クレジットカードの支払い口座設定において、数分で登録が完了します。
口座振替の登録手続きの流れは極めて合理的です。利用者は請求企業のサイトから提携金融機関の認証画面へ遷移し、口座番号の入力に加えて「ワンタイムパスワード」「生体認証」「インターネットバンキングのログインパスワード」などを用いた二重の本人確認をクリアすることで、即時に登録が完了します。印鑑が完全に不要となるだけでなく、筆跡不備や印鑑相違による返戻リスクがゼロになるため、企業・ユーザー双方に絶大なメリットをもたらしています。
なお、登録完了後に気になるのが領収書の発行と確認手順です。口座振替はコスト削減とペーパーレス化を前提とした仕組みであるため、原則として紙の領収書は発行・郵送されません。確定申告や会社の経費精算で証明が必要な場合は、通帳の記帳記録、ネットバンキングの取引履歴PDFのダウンロード、あるいはサービス提供事業者のマイページから「支払証明書」や「適格請求書(インボイス)」を発行申請するルーティンが2026年現在の定石となっています。
一般に知られていない盲点とネットの誤解|メリット・デメリットを再点検
口座振替には多くの利点がある反面、利用者が無意識に抱いている誤解や、構造的な死角が存在します。金融リテラシーを高めるために、口座振替のメリット・デメリットの本質を再点検しておきましょう。
口座振替の真のメリット
最大の強みは「支払いの自動化による生活管理コストの削減」です。都度振込のような支払い忘れが物理的に発生せず、公共料金においては自治体や電力会社によって「口座振替割引(月額55円程度)」が適用されるケースもあります。また、クレジットカードを保有できない若年層や高齢層であっても、銀行口座さえあれば継続的なサービス利用の契約を維持できる包摂性も大きな利点です。
利用者が直面するデメリットと盲点
一方で、引き落としを完全に自動化することによる「支出の無意識化」は家計管理上の大きなリスクです。利用明細を能動的に見に行かない限り、不要になったサブスクリプションの会費が何年も引き落とされ続けるといった資産流出が起きやすくなります。また、万が一不正な引き落としや二重請求が発生した場合、クレジットカードのような手厚いチャージバック(不正利用補償)規約が銀行引き落としには一律で用意されていないケースが多く、返金手続きには企業との直接交渉を要する重い負担が生じます。
ネット上でよく見られる「銀行の窓口に行けばいつでも口座振替を一方的に解約できる」という言説も危険な誤解です。銀行側はあくまで委任に基づき機械的に処理を行っているだけであるため、引き落としを恒久的に停止させるには、大元のサービス提供事業者との契約解除または支払方法の変更手続きが法的な大前提となります。

【プロの結論】固定費管理における心理的バウンダリーと向いている人の判断基準
行動経済学や心理学の観点から見ると、口座振替という仕組みは「支払いの痛み(Pain of Paying)」を脳から消し去るテクノロジーです。現金を手渡しする際の心理的抵抗がなくなるため、固定費の膨張に鈍感になりやすいという人間心理の脆弱性を突く側面を持っています。
家計の破綻を防ぎ、健全な資産形成を維持するためには、口座振替を利用する口座と、日常の生活費決済口座を明確に分ける「心理的バウンダリー(資金の境界線)」の構築が不可欠です。給与振込口座から生活費口座へ定額を移し、給与口座側を「口座振替専用の聖域」として常に数ヶ月分の固定費余力をプールしておく手法が、最も安全かつ再現性の高い運用モデルと言えます。
【口座振替を選択すべき人・向いている状況】
- 家計管理を仕組み化して手間をゼロにしたい人:支払い期日の管理や振り込み作業にリソースを割きたくない多忙な層。
- 公共料金の口座振替割引を享受したい人:少額であっても確実に年間の固定費控除を取りたい堅実派。
- クレジットカードの使いすぎ・枠圧迫を警戒する人:借入枠に頼らず、あくまで自身の銀行預金の現有残高の範囲内で確実に決済を閉じたい人。
【口座振替をおすすめできない人・慎重になるべき状況】
- 口座残高を常にギリギリで回している人:数十円〜数百円の差異で残高不足を引き起こし、信用情報に事故履歴を刻むリスクが極めて高い層。
- 決済によるポイント還元を最重要視する人:還元率1.0%以上の高還元クレジットカード決済へ集約した方が、年間で数万ポイント単位の経済的利益を得られるケース。
- 支出の定期的な棚卸しが苦手な人:「いつの間にか残高が減っている」感覚に陥りやすく、利用停止したつもりのサービス料金を垂れ流しにする傾向がある人。
【口座振替とは】に関するよくある質問(FAQ)
Q1:残高不足で引き落とせなかった場合、当日中に入金すれば間に合いますか?
A1:金融機関のシステム仕様によって異なります。早朝の一括バッチ処理のみを行う金融機関の場合、当日入金では間に合わず振替不能が確定します。一方、日中に2回〜数回の引き落とし処理を行う銀行であれば、指定時間(例:15時や17時など)までの入金で当日に引き落とされる場合もあります。確実に引き落とすためには、必ず「前営業日」までの入金が必要です。
Q2:口座振替の引き落とし日(振替日)を変更することはできますか?
A2:引き落とし日は請求元企業側のシステムで一律(毎月27日など)に定められているケースが大半であり、預金者個人の都合で日付を自由に変更することは原則できません。ただし、一部のクレジットカードや通信事業者では、複数ある振替日候補(例:10日払い、27日払いなど)の中から選択できる場合があります。
Q3:口座振替依頼書の捺印で、どの銀行印を押したか忘れてしまった場合の対処法は?
A3:心当たりのある印鑑を複数並べて押印することは認められず、相違があれば書類が返戻されてしまいます。もっとも確実なのは、通帳と身分証明書、候補の印鑑を持参して該当金融機関の窓口で「印鑑照合」を事前に行うことです。また、可能であれば印鑑が一切不要な「ネット口座振替受付サービス」からのオンライン登録へ切り替えるのが最も迅速です。
Q4:口座振替の領収書が届かないのですが、税務申告や確定申告に使えますか?
A4:現在、多くの企業がコスト削減と環境配慮のため口座振替の紙の領収書発行を取りやめています。税務署や会計処理においては、通帳の記帳面(またはネットバンキングの取引明細PDF)と、請求元から発行される「請求書」「納品書」「利用明細書(適格請求書)」をセットで保管することで、法的な支払証明として認められます。
まとめ:キャッシュレス時代における賢い口座振替との付き合い方
多様なデジタル決済が隆盛を極める現代においても、口座振替が日本の社会基盤として揺るぎない地位を保っている理由は、その「圧倒的な確実性」と「強固な社会的信用」にあります。自ら都度支払う手間を排除し、債務を滞りなく履行し続ける仕組みは、現代生活を円滑に回すための最強の自動化ツールです。
しかし、その利便性の裏には「預金残高の厳格な管理」と「信用リスク」が表裏一体で張り付いています。システム任せの放置状態に陥るのではなく、ネットバンキングの残高アラートや家計管理アプリを連動させ、毎月の引き落とし状況を可視化しておく姿勢が重要です。仕組みの利点を最大限に享受しながら、自身の信用価値を健全に防衛していくことこそ、賢明な消費者に求められるリテラシーと言えます。 (出典: 口座 振替 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
