財務諸表とは?財務三表の違いと経営状態を一瞬で見抜く見方を徹底解説
ビジネスの現場や株式投資、転職活動のリサーチにおいて「財務諸表」という言葉を耳にする機会は極めて多いはずです。しかし、「数字の羅列を見るだけで頭が痛くなる」「専門用語が多くてどこから手をつければいいのかわからない」と苦手意識を抱えている方も少なくありません。財務諸表は難解な暗号ではなく、企業の活動実態や健康状態を正確に映し出す「ビジネスの健康診断書」です。
金融商品取引法に基づく法定開示の枠組みを理解し、核となる書類のポイントを押さえるだけで、簿記の深い実務経験がなくとも企業の真の稼ぐ力や倒産リスクを読み解くことができます。本稿では、財務諸表の基礎定義から「財務三表」の相互関係、経営状態を瞬時に見抜く実践的な財務指標まで、徹底的にわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:財務諸表とは上場企業等に作成・開示が義務付けられた計算書類群であり、中核をなすのが「貸借対照表(BS)」「損益計算書(PL)」「キャッシュ・フロー計算書(CF)」の財務三表である。
- 要点2:決算書との最大の違いは法的な根拠法(会社法か金融商品取引法か)にあり、有価証券報告書等で開示され、ステークホルダーへの説明責任を果たす。
- 要点3:表面的な売上高や黒字額に惑わされず、「営業利益と経常利益の乖離」「営業CFのプラス維持」「自己資本比率の目安(40%以上で健全)」を立体的に照合することが安全な企業選別への最短ルートである。
財務諸表とは?決算書との決定的な違いと基本概念
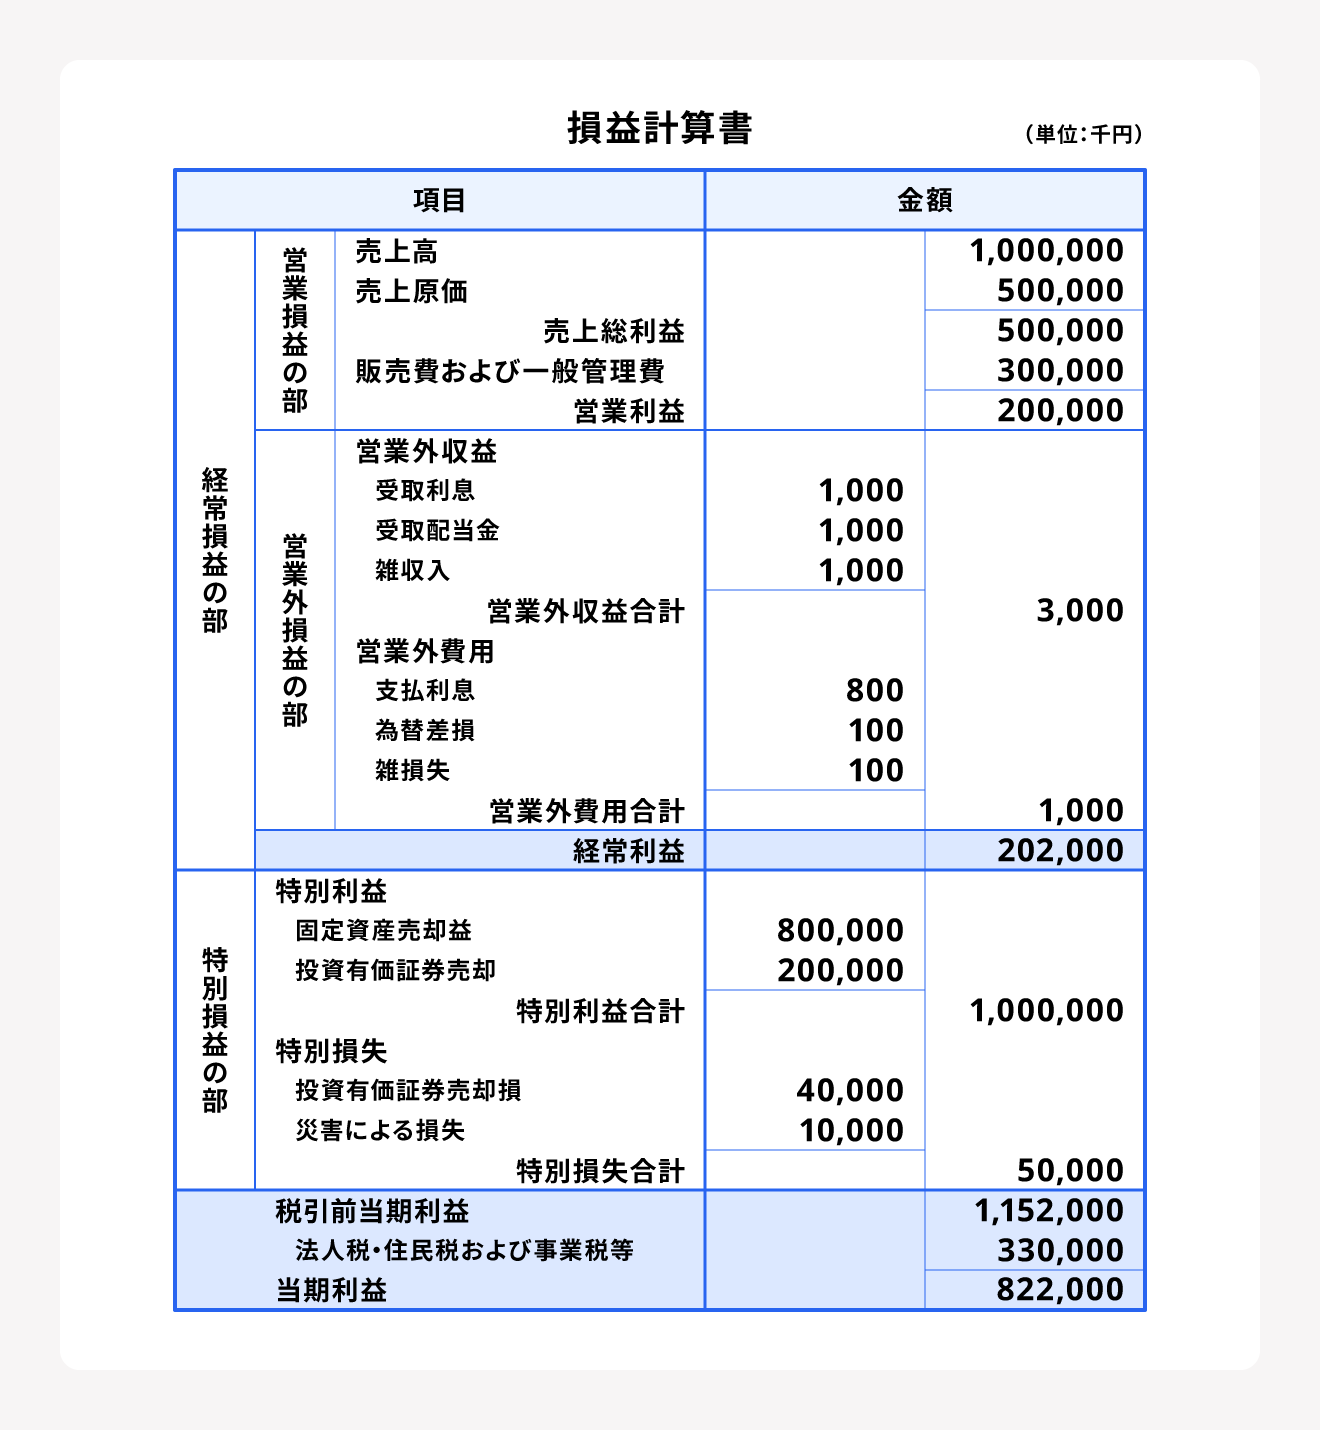
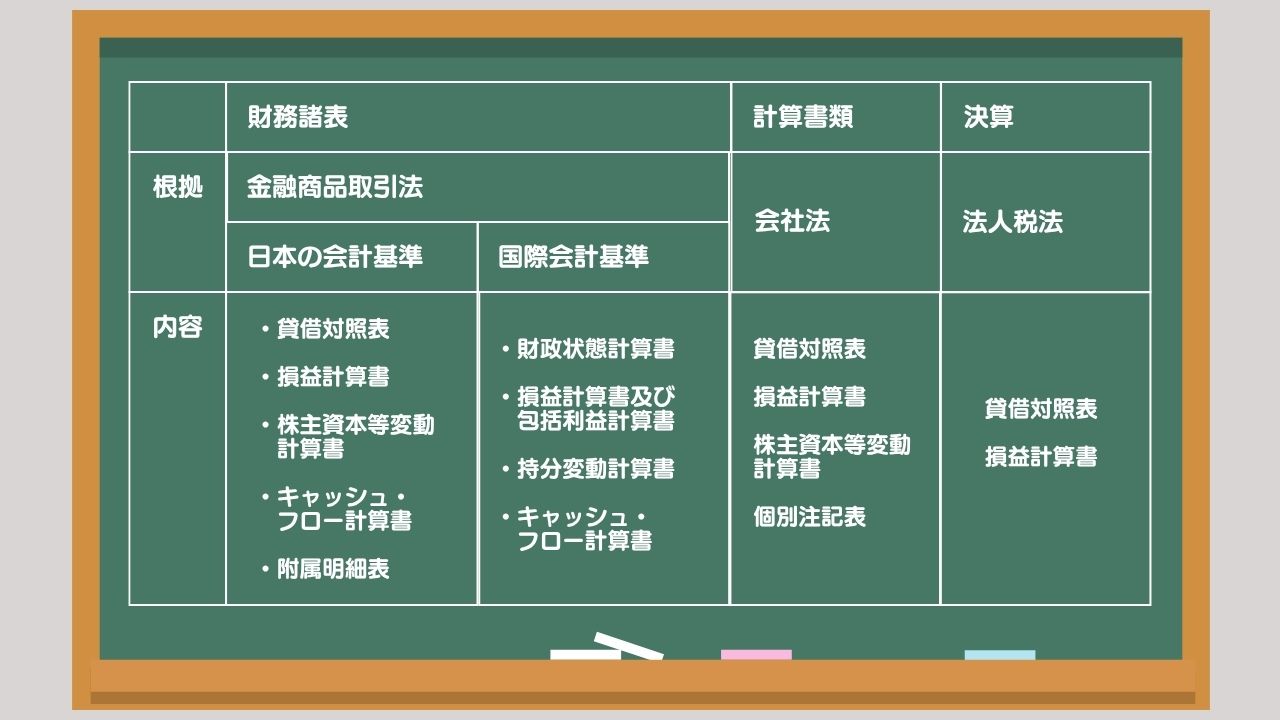
経済ニュースや企業の決算発表で頻繁に使われる「財務諸表」ですが、日常会話で使われる「決算書」と混同されがちです。両者の最大の違いは、準拠する法律と対象となる企業の範囲にあります。
「決算書」とは、会社法に基づいて日本国内に存在するすべての法人(約180万社以上)が年度末に作成を義務付けられている計算書類の総称です。これに対し、「財務諸表」は主に金融商品取引法に基づき、証券取引所に上場している企業や一定規模以上の有価証券発行企業に対して、投資家保護を目的に有価証券報告書などで開示が義務付けられている公式書類を指します。
実務や日常のビジネス会話においては「企業の財務状態を表す書類一式」としてほぼ同義で扱われますが、投資判断や厳密な企業分析を行う上では、「外部の投資家や取引先に対して公正に開示された厳格な監査済みデータ」が財務諸表であるという認識を持つことが第一歩となります。
【超基本】財務三表の違いとそれぞれの役割をわかりやすく解説
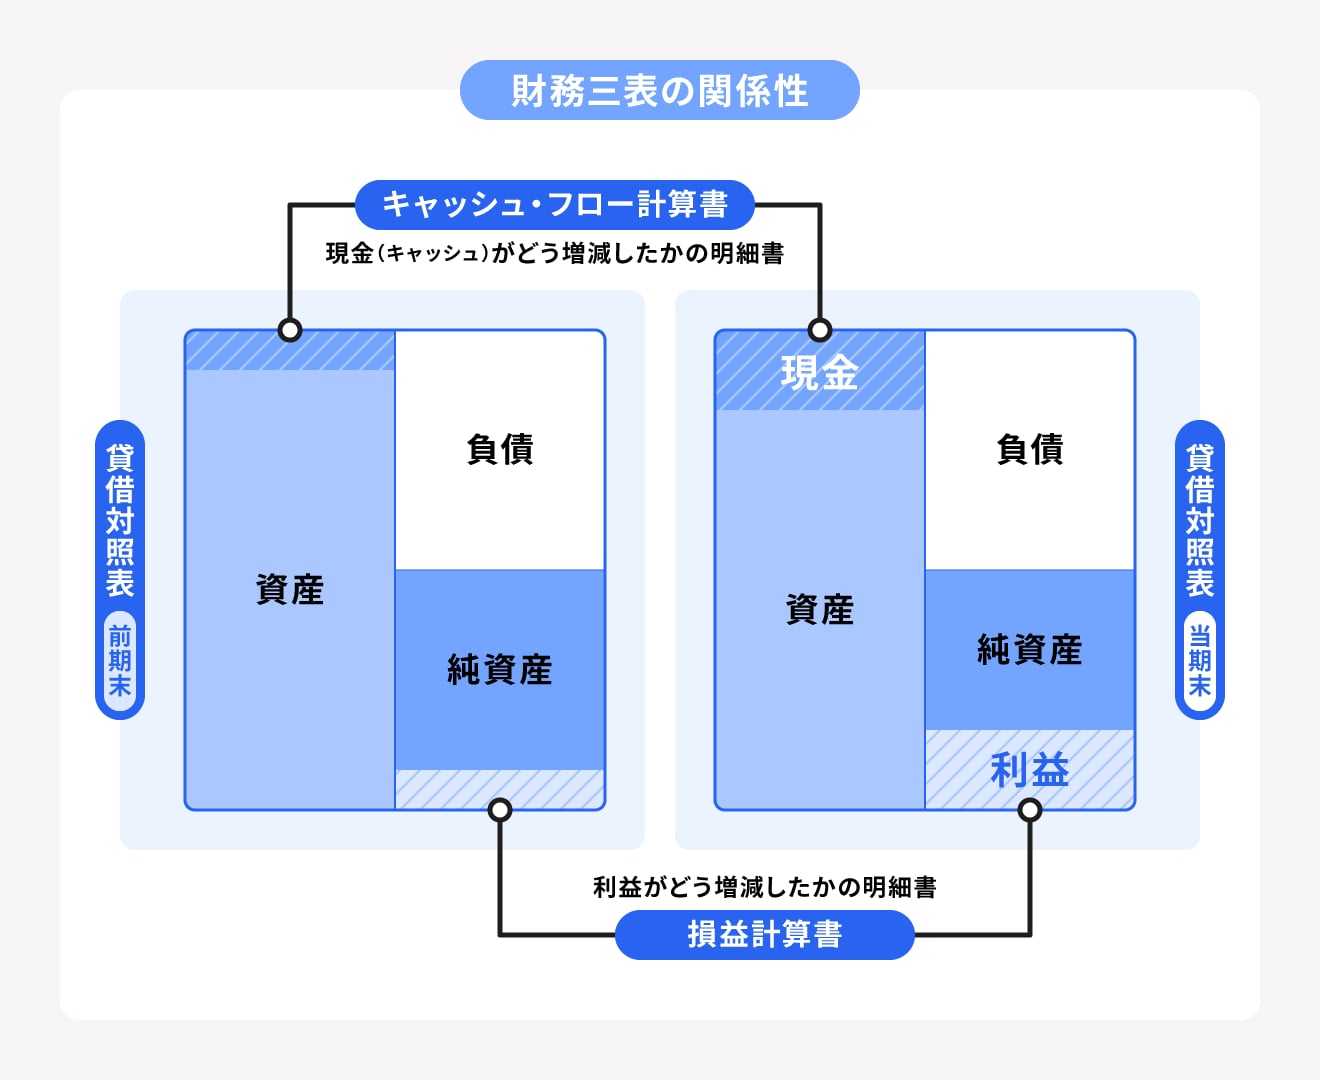
財務諸表の中でも、企業の経営実態を把握する上で中核となるのが「貸借対照表(B/S)」「損益計算書(P/L)」「キャッシュ・フロー計算書(C/F)」の3つであり、これらを総称して「財務三表」と呼びます。それぞれが担当する役割と時間軸が明確に異なります。
1. 貸借対照表(B/S):ある一時点における「財政状態のストック」
貸借対照表は、決算日という特定の一時点において「会社がどれだけの資産を持ち(資産の部)、その資金をどこから調達してきたのか(負債の部・純資産の部)」を示すバランスシートです。左側の「資産」と右側の「負債+純資産」の合計金額が必ず一致(バランス)する構造になっています。会社の基礎体力や借金の多さを測るのに適しています。
2. 損益計算書(P/L):一定期間における「経営成績のフロー」
損益計算書は、1年間の会計期間の中で「どれだけの売上を上げ、いくらの費用を使い、結果としてどれだけの利益(または損失)が出たのか」を段階的に表す書類です。売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益という「5つの利益」に分解して記載されており、本業の収益力や突発的な損失の要因を特定できます。
3. キャッシュ・フロー計算書(C/F):現金の実際の出入りと増減
キャッシュ・フロー計算書は、会計上の利益計算とは別に、実際の「現金の増減」を追跡した書類です。「営業活動」「投資活動」「財務活動」の3つの区分に分かれており、帳簿上は黒字でも手元資金が枯渇する「黒字倒産」の兆候を察知するために最も重要な役割を果たします。
【一目でわかる】財務三表と主要分析指標の比較データ一覧
企業分析を行う際は、単一の書類だけでなく、それぞれの書類が持つ意味と連動性を理解することが不可欠です。以下に財務三表の基本構造と、初心者が真っ先に押さえるべき主要財務指標の目安を整理しました。
| 書類・財務指標 | 詳細・計算式 | 一般的な基準・相場目安 | 編集部の見解・分析ポイント |
|---|---|---|---|
| 貸借対照表(B/S) | 資産 = 負債 + 純資産(期末時点の財政状態) | 流動比率100%〜200%以上 | 返済不要な「純資産」がどれだけ厚いかが倒産耐性を左右する。 |
| 損益計算書(P/L) | 売上高 - 各種費用 = 当期純利益 | 営業利益率5%〜10%以上で優良 | 売上成長だけでなく、本業の儲けを示す営業利益の継続性が焦点。 |
| キャッシュ・フロー(C/F) | 営業CF + 投資CF + 財務CFの合算 | 営業CFは常にプラスが原則 | 営業CFがプラス、投資CFがマイナス(設備投資)が健全成長の典型型。 |
| 自己資本比率 | (純資産 ÷ 総資産)× 100 | 40%以上で健全、70%以上で強固 | 20%未満は財務体質に黄信号。業種ごとの特性も考慮が必要。 |
| 自己資本利益率(ROE) | (当期純利益 ÷ 自己資本)× 100 | 8%〜10%以上が国際標準 | 株主から集めた資金をいかに効率的に利益へ転換できたかを示す。 |
経営状態を一瞬で見抜く!プロが実践する3つのチェックポイント
膨大な財務データの中から、企業の真の経営状態を短時間で見極めるには、見るべき優先順位を絞り込むことが肝要です。プロの財務アナリストや審査担当者が現場で実践する3大チェック手順を紹介します。
チェック1:営業利益と経常利益の違いを比較する
損益計算書を見る際、売上高や最終利益(当期純利益)だけに注目するのは危険です。最も注目すべきは「営業利益」と「経常利益」のギャップです。
- 営業利益:本業の商品・サービス販売によって稼いだ純粋な利益。
- 経常利益:営業利益に、受取利息や配当金、為替差損益、借入金の支払利息などの「本業外の財務損益」を加減した利益。
営業利益が赤字なのに経常利益が大幅な黒字になっている場合、為替差益や保有株の売却益など外部環境の一時的な追い風に頼っている可能性が高く、本業の競争力が衰退している兆候と読めます。
チェック2:営業活動によるキャッシュ・フローの推移
損益計算書上でいくら大きな当期純利益が計上されていても、キャッシュ・フロー計算書の「営業活動によるキャッシュ・フロー」がマイナスになっている場合は警戒が必要です。売掛金の回収が大幅に遅れているか、不良在庫が急増して代金が回収できていないリスクを示唆しています。健全な企業は、本業で稼いだ現金(営業CFプラス)の範囲内で設備投資(投資CFマイナス)や借入金返済(財務CFマイナス)を行います。
チェック3:自己資本比率と有利子負債のバランス
貸借対照表の純資産が総資産に占める割合である「自己資本比率」を確認します。一般的に40%を超えていれば倒産リスクは極めて低く、20%を下回ると不況時の耐性に懸念が生じます。併せて、銀行借入や社債などの利息を支払う必要がある「有利子負債」の総額が、年間の営業利益の何倍あるか(有利子負債倍率)をチェックすることで、無理な借金経営に陥っていないかを判断できます。
一般に知られていない盲点とネットの誤解
財務分析に関して、初心者や個人投資家の間で広まりがちな代表的な誤解がいくつか存在します。表面的なデータに踊らされないためのリテラシーを身につけましょう。
誤解1:「黒字企業=絶対に安全で倒産しない」という神話
損益計算書が黒字であっても倒産することは現実に起こります。いわゆる「黒字倒産」です。日本の商取引の多くは「掛け取引(信用取引)」で行われるため、売上計上から実際の現金入金までに1〜3ヶ月のタイムラグが生じます。急激な事業拡大に伴う仕入れ代金の支払いが先行し、売掛金の回収前に手元現金がショートすれば、帳簿上は黒字のまま資金繰り破綻に至ります。
誤解2:「無借金経営=常に最も優れた経営体制」という思い込み
借金が一切ない状態は安全性の観点からは評価されますが、成長ステージにある成長産業においては、適正な低金利融資を活用して大型設備投資やM&Aを仕掛ける「レバレッジ経営」の方が資本効率(ROE)を高められる場合があります。借金の有無そのものよりも、「借入金利を上回る事業利益率を生み出せているか」という資本効率性の視点を持つことが重要です。
【実務検証】投資・転職・取引先選定の現場におけるリアルな声
財務諸表の知識は、資格試験のためだけのものではありません。実際のビジネス現場やキャリア形成において、どのような判断材料として機能しているのか、現場のリアルな運用実態を検証します。
転職市場において、企業の採用サイトや求人票には「急成長中」「アットホームな環境」といった魅力的な文言が並びます。しかし、有価証券報告書の財務諸表を確認することで、「一人当たり売上高・営業利益の推移」や「従業員の平均年間給与と平均勤続年数」といった客観的ファクトを把握できます。急激に増収している一方で売上原価率や販管費が急激に悪化している企業は、現場の労働環境にしわ寄せがいっているケースが少なくありません。
また、BtoBの新規取引先審査の現場では、帝国データバンク等の評点と併せて貸借対照表の「売上債権回転期間」や「流動比率」が精査されます。支払いサイトが突如長期化したり、現預金残高が月商の1ヶ月分を切っているような企業との取引は、予期せぬ貸倒れリスクを回避するために保証金を要求するなどの防衛策が講じられます。
【プロの結論】財務データを活用すべき人と慎重な判断が求められる人の条件
財務諸表を分析する際、業界の構造やビジネスモデルを考慮せずに数値の絶対値だけで判断すると重大な見落としにつながります。
- 財務分析をダイレクトに活かせるケース:製造業、小売業、卸売業など、有形資産や棚卸資産(在庫)を多く抱える伝統的ビジネス。B/Sの安全性や棚卸資産回転率がダイレクトに経営リスクを反映します。
- 数値の単純比較に注意すべきケース:SaaS(サブスクリプション型IT事業)や創薬バイオベンチャー。これらは初期に巨額の先行投資(開発費・広告宣伝費)を投じるためP/Lが一時的に大幅赤字になる傾向があります。「解約率(チャーンレート)」や「将来のキャッシュ獲得能力(LTV/CAC)」などの非財務指標とセットで立体的に評価する視点が求められます。
【財務諸表とは】に関するよくある質問(FAQ)
Q1:簿記の資格を持っていなくても財務諸表は読めるようになりますか?
A1:十分に読めるようになります。仕訳を切る「簿記実務の作成スキル」と、完成した書類から企業の状態を読み取る「財務分析の読解スキル」は別物です。まずは貸借対照表の構造(資産・負債・純資産)と損益計算書の5つの利益の意味を大枠で掴むことから始めれば、誰でも主要な経営状態を判定できます。
Q2:有価証券報告書や財務諸表はどこで誰でも見られますか?
A2:金融庁が運営する電子開示システム「EDINET(エディネット)」や、東京証券取引所の適時開示情報閲覧サービス「TDnet」にて、上場企業の開示書類がすべて無料で一般公開されています。また、各企業の公式Webサイト内にある「IR情報(投資家情報)」ページでも決算短信や説明会資料を閲覧できます。
Q3:就職・転職先が非上場企業の場合、財務諸表はどうやって確認すればいいですか?
A3:非上場企業には有価証券報告書の開示義務がありませんが、会社法に基づき決算公告(官報への掲載や自社Webサイト等)を行っている場合があります。また、「官報決算データベース」などの民間情報サイトや、帝国データバンク・東京商工リサーチの企業調査レポートを利用することで業績概要を確認することが可能です。
まとめ:数字の裏にある企業の真の姿を読み解くために
財務諸表は、単なる過去の帳簿記録ではなく、経営者が下してきた無数の意思決定の痕跡であり、企業の現在地と未来の可能性を映し出す精密な鏡です。
「貸借対照表で体力を測り、損益計算書で稼ぐ力を確かめ、キャッシュ・フロー計算書で生命線である現金の流れを追う」という財務三表の基本原則を抑えるだけで、企業を取り巻くリスクや成長の持続可能性を客観的に見抜く強力な武器となります。目先の売上規模や流行のイメージに惑わされることなく、財務諸表というファクトに基づいた確かなビジネス判断や投資活動を実践していきましょう。 (出典: 財務 諸表 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
