償却資産申告書の書き方と提出期限|免税点150万円の落とし穴
年明けとともに全国の法人経営者や個人事業主のもとへ一斉に届く「償却資産申告書」。確定申告や決算業務の繁忙期と重なるため、「税理士に任せきり」「赤字だから関係ないはず」と後回しにされがちな税務書類の筆頭です。しかし、この申告書は地方税法に基づき、事業用資産を持つすべての事業者に課された法定義務であり、放置すると予期せぬ過料や追徴課税のリスクに直面します。
特に現場で誤解が多いのが「免税点150万円」の解釈や、少額減価償却資産の税法上の取り扱いです。2026年における最新の税務動向や、東京都主税局をはじめとする各自治体の様式改訂への対応、さらにはeLTAXを用いた電子申告の実務手順まで、現場でつまずきやすい論点を整理して網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:償却資産申告書の提出期限は毎年1月31日(休日の場合は翌営業日)であり、課税標準額が免税点150万円未満であっても申告義務が存在する。
- 要点2:「該当資産なし」や「赤字決算」でも提出が必要であり、無申告放置は地方税法第386条による過料や最大5年間の遡及課税リスクを招く。
- 要点3:法人税・所得税の「少額減価償却資産の特例(30万円未満損金算入)」を適用した資産は償却資産税の課税対象になるため、二重基準の仕分けが必須。
【2026年最新】償却資産申告書の提出期限と基本ルール
地方税法第383条に基づき、毎年1月1日(賦課期日)時点で事業用の償却資産を所有している事業者は、その資産が所在する市区町村(東京23区の場合は都税事務所)へ申告書を提出しなければなりません。2026年(令和8年度)申告における償却資産申告書の提出期限は、原則として1月31日です(該当日が土日の場合は翌開庁日)。
税務実務において注意すべきは、国税である所得税・法人税の確定申告(2月中旬〜3月)よりも提出期限が約1か月早く設定されている点です。年末年始の休暇直後に前年1年間の資産増減を確定させる必要があり、毎年1月中旬以降は会計事務所や企業の経理部門が最もタイトなスケジュールを強いられる時期となります。
なお、東京都主税局が公表している通り、地方税法施行規則第26号様式は改正が行われているものの、自治体実務においては当面の間、改正前後のいずれの様式でも受付可能とする経過措置(令和13年3月31日まで等)が敷かれています。手元の申告書用紙が旧様式であっても無効にはなりませんが、電子申告を利用する場合は最新のスキーマに準拠した形式で送信することが推奨されます。
出さないとどうなる?未提出時のリスクと過料の真相
実務の現場では「どうせ免税点以下だから出さなくてもバレないだろう」「税務署ではなく市役所だから調査は来ない」という甘い認識が散見されます。しかし、この油断が重大な金銭的・行政的ペナルティを引き起こすケースが後を絶ちません。
地方税法第386条および各自治体の条例規定により、正当な事由なく申告をしなかった場合、10万円以下の過料が科される法的根拠が存在します。さらに深刻なのは、自治体による「実地調査」や「国税連携による遡及課税」です。
市区町村の資産税課は、国税庁から共有される法人税・所得税確定申告書の減価償却内訳書(別表十六など)と自治体の課税台帳を日常的に突き合わせて照合しています。未申告が発覚した場合、地方税法第17条の5に基づき、最大5年間(悪質な場合は7年間)遡って本来の税額に加え延滞金が徴収されます。一度に数百万円規模の追徴が発生し、事業資金を圧迫する事例も実際に起きています。
免税点150万円の誤解と「該当資産なし」でも申告が必要な理由
償却資産税には「免税点」が設けられており、同一市区町村内における課税標準額の合計が150万円未満の場合は税金が課税されません。しかし、ここには実務上最も危険な誤解が潜んでいます。
「課税されないこと(非課税)」と「申告しなくてよいこと(申告不要)」は法的に全く別の概念です。免税点未満であるかどうかを判定する権限は自治体側にあり、納税者が自己判断で「150万円未満だから申告しない」と判断することは認められていません。
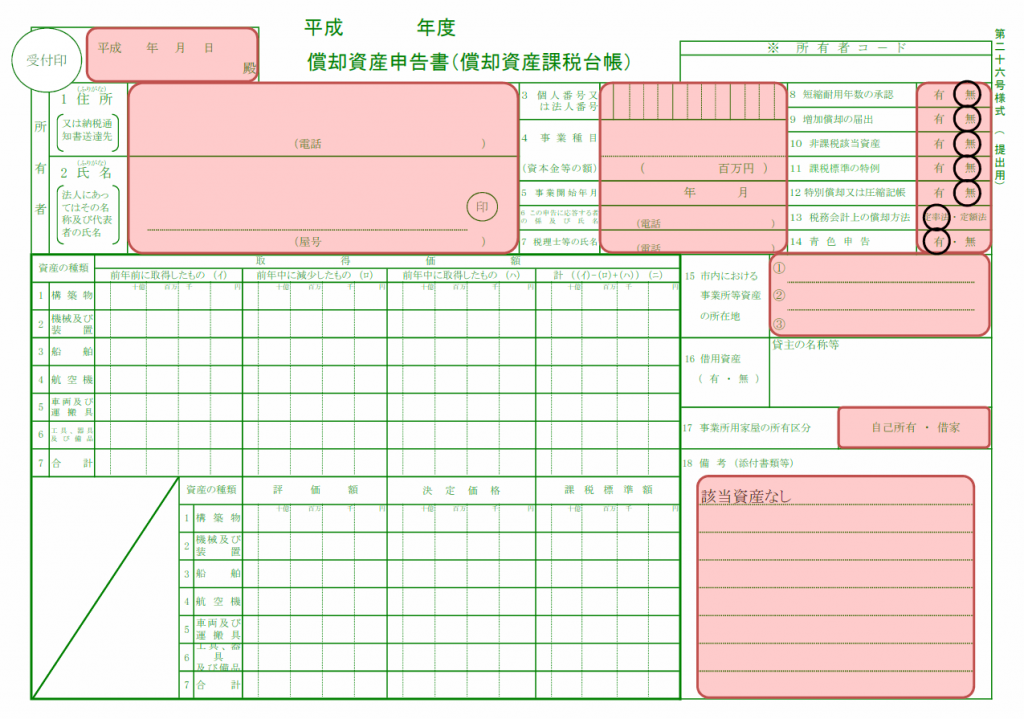
また、開業初年度で資産をほとんど持っていない場合や、前年に資産の増減が一切なかった場合、あるいは廃業等で対象資産がゼロになった場合でも、該当資産なしの場合の申告が必要です。申告書の備考欄等に「該当資産なし」や「前年より増減なし」と記載して提出することで、自治体側の台帳が正式にクリアされ、無用な督促や税務調査のリストアップを回避できます。

【判定基準表】固定資産税(償却資産)の対象・非対象一覧
何が償却資産に該当し、何が除外されるのか。法人税法上の減価償却資産と地方税法上の償却資産には微妙なズレが存在します。実務判断を誤りやすい主要項目を整理しました。
| 資産区分・取得価額 | 償却資産税の課税対象 | 会計・税務上の処理基準 | 実務上の注意点・留意事項 |
|---|---|---|---|
| 10万円未満の資産(即時費用処理) | 対象外(非課税) | 少額の減価償却資産として全額損金・必要経費算入 | 台帳に資産計上せず一括費用化した場合は申告不要。 |
| 一括償却資産(20万円未満・3年均等) | 対象外(非課税) | 法人税法第42条の4等を適用し3年間で均等償却 | 一括償却を選択した場合のみ除外。個別に通常償却した場合は課税。 |
| 少額減価償却資産の特例(30万円未満) | 課税対象(申告必須) | 租税特別措置法(中小企業特例)による全額損金算入 | 最もミスが多い項目。国税で一括損金にしても地方税では申告が必要。 |
| 無形固定資産(ソフトウェア・特許等) | 対象外(非課税) | 無形固定資産として減価償却 | 地方税法上の償却資産は「有形」に限られるため申告不要。 |
| 自動車税・軽自動車税の対象(車両) | 対象外(非課税) | 車両運搬具として減価償却 | 二重課税防止のため除外。ただし構内専用運搬車や農耕車等は対象となる場合あり。 |
償却資産申告書と種類別明細書の具体的な書き方・必要添付書類
申告手続きで提出する基本書類は、「償却資産申告書(償却資産課税台帳)」と「種類別明細書」の2点です。申告方式には「全資産申告方式(電算申告など)」と「増減申告方式(一般申告)」の2通りがあります。
1. 償却資産申告書の記入ポイント
申告書上部には事業者名、マイナンバーまたは法人番号、事業種目、住所を記載します。前年度に申告実績がある事業者には、12月頃に自治体から印字済みのプレプリント申告書が届くため、印字内容に相違がないかを確認したうえで、取得価額や資産の評価額合計を転記します。
2. 種類別明細書の書き方
種類別明細書には「増加資産・全資産用」と「減少資産用」があります。前年中に新たに取得したパソコン、什器備品、機械装置などは「増加資産」欄に取得年月、取得価額、耐用年数、見積耐用年数を正確に記入します。一方、売却や廃棄、滅失した資産は「減少資産」欄に記載しなければ、自治体の台帳に残り続け、存在しない資産に税金が課され続けることになります。
3. 申告書の必要添付書類
基本的に申告書自体への領収書添付は不要ですが、非課税該当資産や課税標準の特例(先端設備等導入計画による軽減措置など)を受ける場合は、認定通知書や計画書の写しなどの必要添付書類を添付する必要があります。また、代理人(税理士等)が提出する場合は税務代理権限証書を添付します。

税額の計算方法とeLTAXによる電子申告手順
償却資産税は、各資産の取得時期と取得価額、法定耐用年数に応じた「減価残存率(定率法に類似した自治体固有の係数)」を用いて各資産の評価額を算出し、それらを合算した課税標準額に税率1.4%を乗じて計算されます。
計算式は以下の通りです:
税額 = 課税標準額(1,000円未満切り捨て) × 1.4%(標準税率)(100円未満切り捨て)
近年、実務において標準となっているのが地方税ポータルシステム「eLTAX(エルタックス)」を利用した電子申告です。複数の市区町村に拠点や店舗を展開している法人の場合、紙の申告書を各自治体へ郵送する手間は膨大ですが、eLTAXを活用すれば一度のデータ送信で全自治体への申告が完了します。
eLTAX電子申告手順は、利用届出を行い利用者IDを取得後、PCdesk等の無料ソフトまたは市販の会計・税務ソフトから申告データ(プレ申告データ活用も可)を生成し、電子署名を付与して送信するだけです。2026年時点では、クラウド会計ソフト(弥生会計、マネーフォワード、freee等)とeLTAXの連携がさらに高度化しており、減価償却台帳からワンクリックで申告形式へ出力できる環境が整っています。
【プロの結論】適正申告に向けた実務判断基準
償却資産税を巡るトラブルの根本原因は、「国税(法人税・所得税)と地方税(固定資産税)の制度的乖離」に対する認識不足にあります。中小企業税制の恩恵である「30万円未満の少額資産特例」を使った結果、固定資産税側で申告漏れを起こすという皮肉な構造は、経理担当者が最も警戒すべき罠です。
事業規模に応じた推奨対応基準は以下の通りです。
- 個人事業主・小規模法人(資産少):少額減価償却資産(30万円未満)の選択に注意しつつ、10万円未満での経費処理や一括償却(20万円未満)を優先的に活用して課税対象そのものを圧縮する。資産増減がない年でも「増減なし」として申告書を毎年返送する。
- 多店舗展開・成長企業(資産多):手作業による管理を廃止し、eLTAXおよび固定資産管理システムを早期に導入。廃棄した除却資産の申告漏れによる「過大納税(払いすぎ)」を防止するため、期末棚卸と連動した固定資産台帳の棚卸しを定期運用化する。
【償却 資産 申告 書】に関するよくある質問(FAQ)
Q1:赤字決算の年でも償却資産税は納める必要がありますか?
A1:はい、納める必要があります。償却資産税は法人の利益に対して課される法人税とは異なり、保有している「資産価値そのもの」に対して課税される固定資産税の一種であるため、赤字であっても課税標準額が150万円以上であれば税金が発生します。
Q2:中古で購入した資産はどのように申告書へ書けばよいですか?
A2:中古資産であっても「実際に取得した価額」と「取得年月」を種類別明細書に記載します。耐用年数については、法定耐用年数ではなく、事業の用に供した時以後の使用可能期間を見積もった耐用年数(簡便法等で算出した年数)を適用して申告します。
Q3:テナントビルを借りて内装工事(造作)をした場合、どちらが申告しますか?
A3:賃借人(テナント側)が申告する義務を負います。建物の所有者(家主)ではなく、自らの費用で取り付けた店舗・オフィスの内装、電気設備、給排水設備などは「特定附帯設備」としてテナント側の償却資産とみなされ、借主が申告・納税を行います。
まとめ:今後の動向と失敗しないための判断基準
償却資産申告は、年に一度しか発生しない業務であるがゆえにノウハウが属人化しやすく、ルール変更や特例の適用ミスが起きやすい領域です。特に2026年以降は、自治体側のデジタル突合技術の高度化により、無申告や申告漏れの検知スピードが飛躍的に上がっています。
「免税点以下だから出さない」「決算前だから後回し」という判断は避け、1月31日の期日までにeLTAXまたは書面で確実に申告を済ませることが、無駄な追徴課税を防ぎ、健全な企業経営を維持するための鉄則です。 (出典: 償却 資産 申告 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
