500円玉貯金で大損?手数料問題と2026年最新の活用術
かつて「最も手軽で確実な小銭貯蓄術」として親しまれてきた500円玉貯金。しかし、銀行やゆうちょ銀行による硬貨取扱手数料の改定やキャッシュレス決済の定着、さらには2021年以降に流通したバイカラー・クラッド新500円玉への対応など、取り巻く環境は一変しました。丹精込めて貯めた硬貨をいざ預金しようとしたところ、「想定外の手数料を差し引かれて目減りした」と悔しさをにじませる声がコミュニティサイトやSNSでも後を絶ちません。
額面通りに貯まっても、出口戦略を誤れば実質的な利回りは大幅なマイナスへと転落します。本稿では、大手金融機関の手数料体系を徹底比較しつつ、新硬貨への物理的対応から挫折を防ぐ行動経済学的アプローチ、そして1円も損をしない2026年版の賢い活用法までをプロの視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょ銀行や大手メガバンクの硬貨取扱有料化により、大量の500円玉を一括入金・両替すると数千円の手数料が発生し元本割れのリスクがある。
- 要点2:新500円玉(バイカラー・クラッド硬貨)の寸法・重量微差により、旧型の自動選別貯金箱に入らないトラブルやキャッシュレス化に伴う「硬貨が発生しない問題」が挫折原因に。
- 要点3:セルフレジでの日常消費や電子マネーチャージを組み合わせた「手数料ゼロの出口戦略」を取ることで、現在でも有効な貯蓄トレーニングとして活用できる。
【2026年最新】銀行・ゆうちょの手数料比較|知らずに持ち込むと大損する現実
500円玉貯金を実行する上で、最初に把握しなければならないのが金融機関の硬貨取扱手数料です。かつては無料が当たり前だった窓口やATMでの小銭預金ですが、各金融機関の公式発表資料や手数料改定の推移を見ても明らかな通り、硬貨の計数・管理コスト適正化の名目で有料化および枚数制限が厳格化されています。
例えば、ゆうちょ銀行の窓口では51枚以上の硬貨預払・払込に手数料が発生し、メガバンク各行でも無料枠は1回あたり100枚以下(窓口利用時)に制限されているケースが一般的です。もし30万円分(600枚)の500円玉を一度に窓口へ持ち込んだ場合、金融機関によっては1,000円〜2,000円超の手数料が差し引かれ、貯金総額が目減りする事態に陥ります。
| 金融機関 | 窓口の硬貨入金手数料(無料枠と有料基準) | ATMの硬貨取扱(制限枚数・手数料) | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょ銀行 | 50枚まで無料 51〜100枚:550円 101〜500枚:825円 501〜1,000枚:1,100円 | 1枚から手数料発生(1〜25枚:110円、26〜50枚:220円、51〜100枚:330円)※取扱時間帯制限あり | ATMは1枚目から有料化されているため厳禁。窓口で「1日1回50枚以内」に分割入金するのが鉄則。 |
| 三菱UFJ銀行 | 100枚まで無料 101〜500枚:550円 501〜1,000枚:1,100円 | 1回あたり最大100枚まで入金可能(平日日中手数料無料) | 口座保有者なら店舗併設ATMで平日日中に100枚ずつ入金するのが最もコストパフォーマンスが高い。 |
| 三井住友銀行 | 300枚まで無料(窓口) 301〜500枚:550円 501〜1,000枚:1,100円 | 1回あたり最大100枚まで入金可能(平日日中無料) | 窓口の無料枠が300枚とメガバンク中では比較的広く、中規模の貯金箱換金に適している。 |
| みずほ銀行 | 100枚まで無料 101〜500枚:550円 501〜1,000枚:1,320円 | 1回あたり最大100枚まで入金可能(店舗内ATM・平日無料枠あり) | 大量計数は割高になるため、100枚以下の範囲で計画的に処理することが推奨される。 |
※上記データは各行の公式発表資料に基づく基準値です。口座種別や取引状況、店舗形態により異なる場合があります。
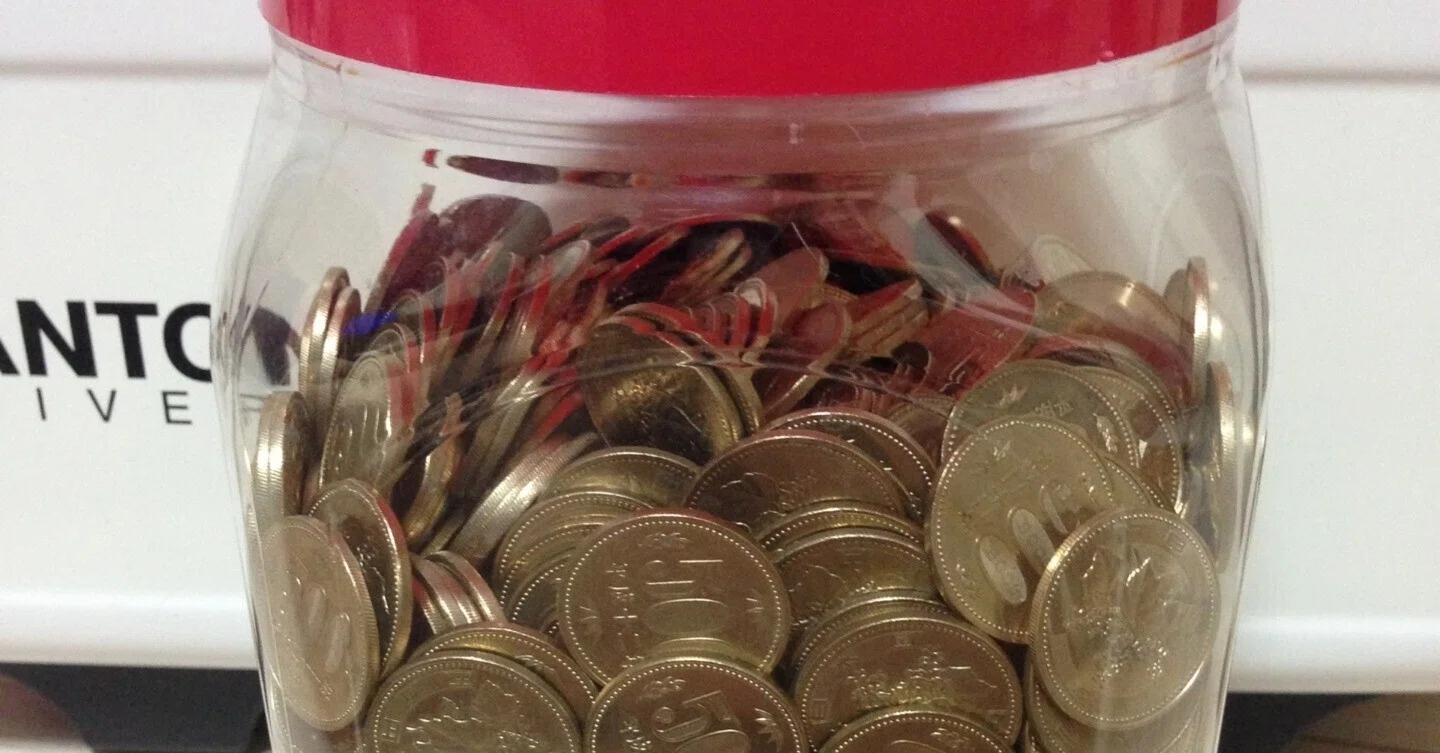
【実態検証】「貯金箱に入らない?」新500円玉とキャッシュレス時代の脱落理由
500円玉貯金を途中で断念した人々の証言を追うと、手数料問題と並んで浮上するのが「新硬貨の機械適合トラブル」と「キャッシュレス化による硬貨の枯渇」という2つの構造変化です。
2021年11月に発行開始された新500円玉は、偽造防止のために2種類の金属板を組み合わせた「バイカラー・クラッド構造」や「異形斜めギザ」を採用しています。直径は旧硬貨と同じ26.5mmですが、重量が7.0gから7.1gへとわずか0.1g増加し、厚みや縁の形状が微細に異なります。このわずかな違いが、旧来の自動計算機能付き貯金箱やコインソーター(選別機)で「投入口に引っかかる」「旧500円玉や100円玉と誤認識される」といった不具合を引き起こす要因となりました。
さらに深刻なのが、決済インフラの変容です。コード決済やタッチ決済の普及率が8割を超えた現在、「財布に小銭が発生しない」という根本的な壁にぶつかります。500円玉を作るためにわざわざ現金で1,000円札を崩す行為は、ポイント還元を取りこぼすだけでなく、無駄な買い物(ついで買い)を誘発し、本末転倒な家計支出を生み出す温床となっています。
10万・30万・100万円はいくら貯まる?サイズ別容量と重量のリアル
目標額を設定する際、貯金箱の容量と硬貨の物理的な重さを正確に把握しておくことは重要です。満タン時の重量を理解していないと、棚の底抜けや運搬時の腰痛事故につながるケースもあります。
- 10万円貯まる貯金箱:必要枚数は200枚。硬貨のみの総重量は約1.42kg。500mlペットボトル3本弱の重さであり、本棚やデスク上でも安全に保管可能です。
- 30万円貯まる貯金箱:必要枚数は600枚。硬貨総重量は約4.26kg。鉄アレイ並みの重量となり、持ち運びには両手でのホールドが必要になります。
- 100万円貯まる貯金箱:必要枚数は2,000枚。硬貨総重量は実に約14.2kgに達します。このクラスになると片手での運搬は困難で、銀行窓口への持ち込み自体が重労働となります。
「満タンになったら旅行に行く」といった明確なゴール設定には10万〜30万円サイズが最も実用的であり、100万円貯金箱は換金時の手数料負担・運搬リスクの両面から慎重な設計が求められます。

【心理学・行動経済学で解く】挫折しない500円玉貯金の継続ロジック
なぜ多くの人がデジタル預金よりも「500円玉貯金」に魅了され、同時に途中で挫折してしまうのでしょうか。行動経済学における「メンタル・アカウンティング(心の会計)」と「即時フィードバック」の視点からその力学を読み解くことができます。
人間は、銀行口座の数字が増えるよりも、物理的に重みと音を伴ってチャリンと硬貨が落ちる瞬間に強いドーパミン(報酬系ホルモン)を分泌します。貯金箱の透明な窓からコインが積み上がっていく視覚的変化は、努力の成果をダイレクトに認識させ、自己効力感を高める装置として機能します。
しかし、目標額が高すぎると「満タンまでの距離」に圧倒され、途中で硬貨を取り出して使ってしまう「現在バイアス(目先の誘惑を優先する傾向)」が働きます。挫折を防ぐための鉄則は以下の3点です。
- 缶切り型(破壊型)の貯金箱を選ぶ:途中で蓋を開けられるタイプは誘惑に負けやすいため、破壊しないと取り出せない構造を採用し「サンクコスト効果」を自己制御に利用する。
- 「お釣りが出たら入れる」を廃止し「定額ルール」にする:「毎週末に財布に残った500円玉を1枚だけ入れる」「給料日に銀行で500円玉棒金(50枚=2.5万円)を崩してストックする」など、受動的ではなく能動的な行動設計に切り替える。
- マイルストーンを刻む:10万円達成ごとに中身を清算し、達成感を短サイクルで味わう。
手数料ゼロで賢く使う!2026年版「500円玉貯金」お得な使い道と裏ワザ
貯まった500円玉を銀行に預けて手数料を引かれるのは避けたいところです。現在、最も賢明な「出口戦略」として定着している実用的な活用法を紹介します。
1. スーパー・ドラッグストアの「セルフレジ」で日常消費に充当する
大手スーパーやディスカウントストア、ホームセンターに設置されているセルフレジは、一度に複数枚の硬貨投入に対応しています(一般的に1回の会計で20〜30枚程度まで投入可能)。食料品や日用品の買い出し時に、毎回10〜20枚(5,000円〜1万円分)の500円玉を投入して決済すれば、手数料完全ゼロで生活防衛資金として全額消化できます。
2. 駅の自動券売機で交通系ICカード(Suica・PASMO等)へチャージ
駅の多機能券売機では、硬貨投入口から500円玉を入れて1,000円単位(一部券売機では10円・500円単位)でのICカードチャージが可能です。チャージされた残高は交通機関だけでなくコンビニや飲食店、街頭店舗でキャッシュレス決済としてシームレスに利用できるため、小銭を電子マネーへ無手数料で等価交換する手法として極めて有効です。
3. メガバンクの口座へ「ATMで月1回100枚以内」分割入金
どうしても現金として口座に入金し、投資信託の買付や固定費引き落としに充てたい場合は、平日日中のメガバンク店舗内ATMを利用します。三井住友銀行や三菱UFJ銀行の店舗ATMであれば、1回あたり100枚まで手数料無料で預け入れが可能です。数ヶ月に分けて計画的に入金することで、1円の手数料も取られることなく預金化を完遂できます。
【プロの結論】500円玉貯金が向いている人・おすすめできない人の判断基準
客観的な金融合理性と個人のパーソナリティを照らし合わせたとき、500円玉貯金を今すぐ始めるべき人と、避けるべき人の境界線は明確です。
- おすすめできる人:
- 家計簿アプリや銀行残高の数字だけでは貯蓄の実感が湧かず、モチベーションが続かない人
- セルフレジのある店舗での買い物が日常的で、小銭の消費ルートを確保できている人
- 旅行や趣味の買い物など、「10万〜20万円前後の短期目標」に向けて楽しみながら貯めたい人
- 慎重になるべき(おすすめできない)人:
- 日頃の買い物を100%キャッシュレス決済で完結させており、現金をほぼ持ち歩かない人
- 100万円単位の大金を貯めて一括で銀行預金口座に戻したい人(手数料と運搬負荷が過大)
- 投資や高金利預金による資産形成効率・利回り(タイムパフォーマンス)を最優先したい人

【500 円 玉 貯金】に関するよくある質問(FAQ)
Q1:新500円玉と旧500円玉が混ざっていても、銀行やセルフレジで問題なく使えますか?
A1:はい、法律上どちらも同等の法定通貨として通用します。大手金融機関の窓口やATM、主要なセルフレジ機器は新旧両方の硬貨識別に対応しています。ただし、10年以上前の古い自動販売機やコインパーキング精算機では新硬貨が返却される場合があるため注意してください。
Q2:貯金箱の500円玉が錆びたり汚れたりして変色してしまった場合、両替や入金は拒否されますか?
A2:通常の汚れや変色であれば問題なく受け付けられます。ただし、機械が認識できないほどの著しい変形や腐食がある硬貨は、ATMや一般窓口ではなく「日本銀行」または取扱金融機関での「損傷現金引換」手続きが必要になります。
Q3:ゆうちょ銀行のATMで小銭を入金すると、なぜ1枚から手数料が取られるのですか?
A3:ゆうちょ銀行は2022年1月のサービス改定により、硬貨の回収・輸送・機械メンテナンスにかかる経費を賄うため「硬貨取扱料金」を新設しました。ATMへの硬貨投入は1枚〜25枚まででも110円の手数料が発生するため、ゆうちょ銀行を利用する場合は必ず郵便局・銀行の「窓口」で50枚以内(無料枠)を提示して手続きを行ってください。
まとめ:今後の動向と失敗しないための判断基準
500円玉貯金は、現代において「ただ貯めて銀行に持っていくだけ」では目減りするリスクを孕む貯蓄法となりました。しかし、その根底にある「目に見える形で確実に資産を積み上げる楽しさ」は、デジタル全盛の時代だからこそ得難い心理的メリットを持っています。
成功の鍵は、「10万円〜30万円程度の現実的な目標サイズを設定すること」、そして「セルフレジや無料枠ATMを活用した明確な出口戦略を用意しておくこと」にあります。仕組みとルールを正しく理解した上で、家計を圧迫しない健全で楽しい貯蓄習慣として役立ててください。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
