信用倍率とは?株価暴落の予兆を見抜く目安と実践活用術【2026】
個別銘柄のチャートを眺めていて「好決算を発表したのになぜか株価が急落した」「悪材料が出たはずなのに株価が急反発した」という不可解な値動きに遭遇した経験を持つ投資家は少なくありません。その背景で大きな鍵を握っているのが、市場参加者の思惑とポジションの偏りを示す需給指標「信用倍率」です。
相場の世界では「株価は業績だけで動くのではなく、最終的には需給(買いたい人と売りたい人のバランス)で決まる」という鉄則が存在します。本稿では、日経平均株価のボラティリティが高まる2026年の市場環境を踏まえ、信用倍率の基礎知識から売買シグナルとしての見極め方、投資家心理が引き起こす需給の罠まで、現場のリアルなデータを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:信用倍率は「信用買い残 ÷ 信用売り残」で算出され、数値が高いほど将来の売り圧力が強く、低いほど買い戻しによる上昇余地が生じやすい。
- 要点2:信用倍率が10倍を超える銘柄は上値が重くなりやすく、信用期日(6ヶ月)の到来に伴う処分売りで急落するリスクを警戒する必要がある。
- 要点3:信用倍率が1倍以下の低水準にある銘柄は「踏み上げ相場」の起爆剤になり得る一方、業績悪化に伴う単純な売り越しでないかを見極める複眼的な分析が不可欠。
【基本解説】信用倍率とはどんな指標か?計算方法と需給の基本構造
信用倍率とは、証券会社から資金や株式を借りて行う「信用取引」において、借りて買ったポジション(買い残)と借りて売ったポジション(売り残)の比率を数値化したものです。市場における投資家の「強気と弱気のバランス」を客観的に可視化する指標として広く活用されています。
具体的な信用倍率の計算方法は極めてシンプルです。
信用倍率 = 信用買い残(株数) ÷ 信用売り残(株数)
市場では信用買い残と信用売り残のバランスによって倍率が常に変動しています。
- 信用買い残(株価上昇を期待して買った残高):後で「売り返済」する必要があるため、将来の潜在的な売り圧力になります。
- 信用売り残(株価下落を期待して空売りした残高):後で「買い戻し返済」する必要があるため、将来の潜在的な買い支え要因になります。
仮にA銘柄の信用買い残が500万株、信用売り残が50万株ある場合、信用倍率は「500万 ÷ 50万 = 10.0倍」となります。この状態は、買い方が売り方の10倍も溜まっており、将来的に決済のための売りが大量に降ってくる構造を示唆しています。

信用倍率が高い理由とは?好業績株が突然暴落する需給のメカニズム
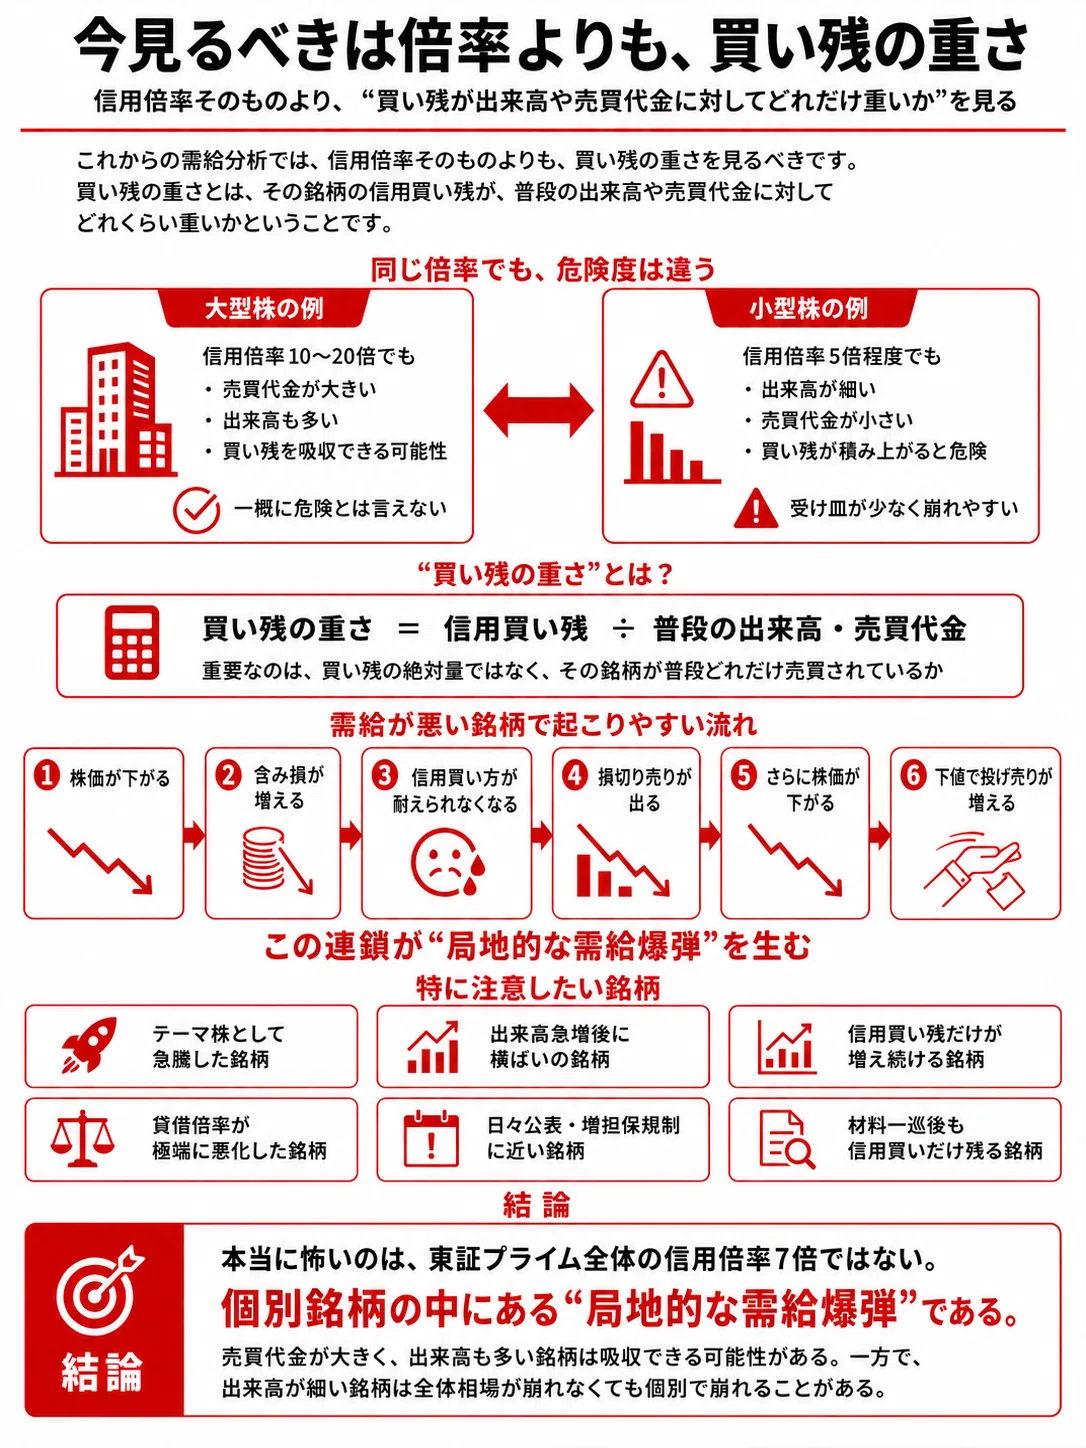
「業績も良くテーマ性もある有望銘柄なのに、なぜ株価が上がらないのか」という疑問の多くは、信用倍率の肥大化に起因します。個人投資家に人気の成長株や話題のテーマ株では、買い残が一方的に積み上がり、信用倍率が20倍〜50倍以上まで膨れ上がるケースが頻発します。
信用倍率が高くなる主な理由は、多くの個人投資家が「まだまだ上がる」と確信し、手元資金以上のレバレッジをかけて信用買いを集中させるためです。しかし、信用取引で買われたポジションは永久に保有できるわけではありません。制度信用取引には信用期日(6ヶ月)という厳格な返済期限が定められています。
株価が順調に上昇している間は含み益を抱えた買い方が市場を牽引しますが、一度でも相場が調整局面に入ると様相は一変します。含み損を抱えた買い残は決済期限のカウントダウンに怯え、わずかな反発局面でも「やれやれの戻り売り」を浴びせます。さらに下落が加速すれば、追証(追加委託保証金)の発生による強制ロスカットが連鎖し、好材料の有無に関わらず将来の売り圧力が一気に爆発して暴落を引き起こす構造となっています。
【徹底比較】信用倍率の目安と売買シグナル|1倍以下が意味する買い時とリスク
株式投資における実戦的な判断基準として、信用倍率の数値が何を意味するのかを整理したものが以下のデータです。市場全体の平均値(東証プライム市場全体の水準)や日経平均株価の信用倍率の推移と照らし合わせながら、過熱感や底打ちを見極める必要があります。
| 信用倍率の目安 | 市場の需給状態 | 代表的な値動きの特徴 | 編集部の見解・投資判断 |
|---|---|---|---|
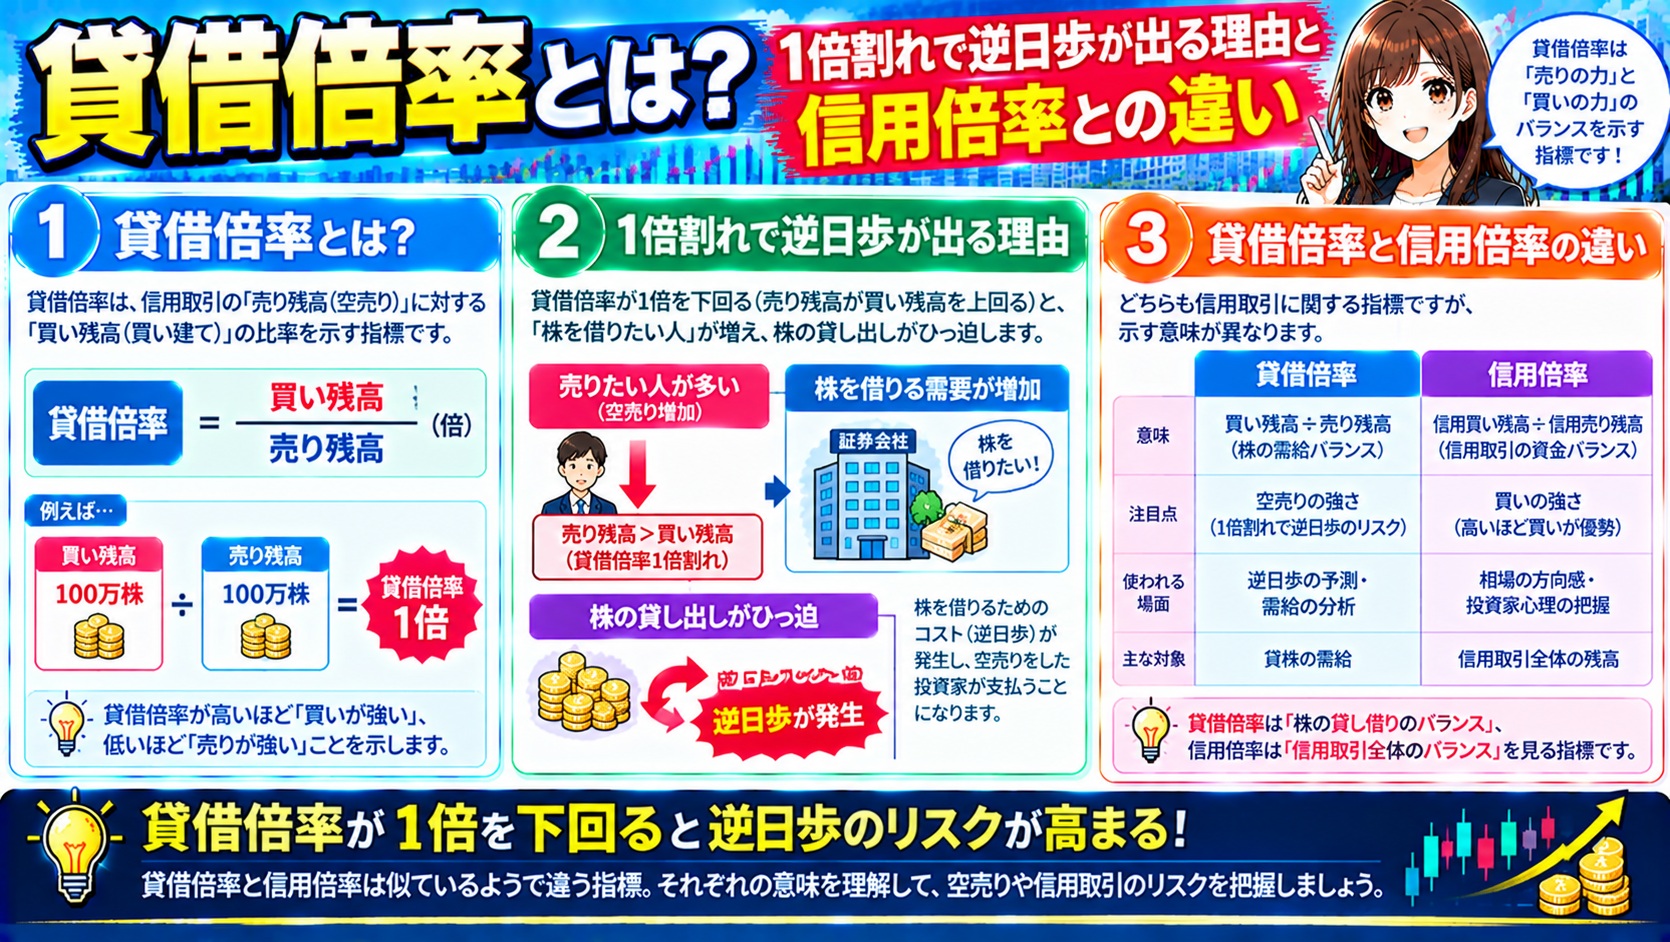
| 0.5倍未満(極端な売り長) | 売り残が買い残を大幅超過(貸借倍率逆転) | 逆日歩(品貸料)発生、踏み上げによる急騰リスク | 短期的な上昇圧力大。ショートカバー狙いの買い妙味あり |
| 0.5倍〜1.0倍未満 | 売り優勢(信用倍率1倍以下の状態) | 下値が堅く、好材料に敏感に反応して急伸しやすい | 需給面では非常に良好。ファンダメンタルズ健全なら絶好の買い場 |
| 1.0倍〜3.0倍程度 | 需給均衡・標準レンジ | 需給要因よりも業績やマクロ環境に素直に連動 | 健全な状態。決算内容やチャート形状を主軸に判断可能 |
| 3.0倍〜10.0倍程度 | 買い優勢・やや過熱気味 | 上値が重くなり始め、戻り売りが出やすい | 新規買いは慎重に。出来高を伴うブレイクがないと停滞しやすい |
| 10.0倍以上(買い残過多) | 深刻なしこり玉が存在 | 悪材料で急落、好材料でも利食い売りに押される | 危険水準。期日通過による需給整理が進むまで見送りが無難 |
一般的な株式投資の売買シグナルにおいて、信用倍率1倍以下は「売り残が買い残を上回っている状態」を意味します。この状態の銘柄は、将来的に買い戻さなければならない需要が常に控えているため、下値支持力が極めて強いのが特徴です。
一方、日本取引所グループ(JPX)が毎週公表する統計データをもとに日経平均の信用倍率推移を観察すると、歴史的に市場全体では2.5倍〜4.5倍程度で推移するのが常態です。個別銘柄を見る際も、単独の倍率だけでなく「過去数ヶ月の推移と比較して買い残が増加傾向にあるか、減少傾向にあるか」というモメンタムを追跡することが極めて重要です。
【実態検証】投資家の生の声と現場目線で見えた需給のリアル
株式掲示板やSNS、個人投資家コミュニティの投稿を定点観測すると、信用取引を始めたばかりの投資家が陥る典型的なパターンが浮き彫りになります。
「某半導体関連株の好決算を信じて高値で信用買いしたが、倍率が15倍まで跳ね上がった途端に機関投資家の空売り攻勢に遭い、一切反発しなくなった」「追証通知が届き、やむを得ず期日直前に最悪の底値で損切りさせられた」といった生々しい告白は後を絶ちません。
現場のトレード現場を観察すると、機関投資家やヘッジファンドは個人投資家のポジションが積み上がった銘柄の「信用残データ」を日々克明にチェックしています。買い残がパンパンに膨らんだ銘柄は、少し売り崩すだけで個人投資家の投げ売りが自動的に誘発されるため、格好の空売りターゲットにされやすいという冷徹な力学が働いているのです。
一般に知られていない盲点とネットの誤解|踏み上げ相場の仕組みと罠
ネット上の投資サロン等で頻繁に語られるのが「信用倍率が低い銘柄は空売りを巻き込んで爆騰するから絶対に買いだ」という極端な言説です。しかし、ここには重大な落とし穴が潜んでいます。
いわゆる踏み上げ相場の仕組みとは、空売りが大量に入っている銘柄で予期せぬ好ニュースが出た際、空売り勢が損失拡大を防ぐために我先にと成行買いで返済注文を出すことで、株価が垂直立ち上げのように急騰する現象を指します。売り方が買い方を「踏み台」にして上昇することから名付けられました。
しかし、「信用倍率が低い=常に買い時」という解釈は危険な誤解です。売り残が異常に積み上がっている背景には、以下のような構造的リスクが存在するケースが多いためです。
- 本質的な企業価値の毀損:不正会計の発覚、主力事業の構造的不振、大規模な下方修正など、プロの投資家が「この企業はまだ下がる」と確信して空売りを浴びせている場合。
- 権利落ち・優待クロス取引の一時的歪み:株主優待の権利確定月にクロス取引(つなぎ売り)が集中し、実質的な需給とは無関係に売り残が一時的に跳ね上がっているだけの場合。
事業の存続が危ぶまれるような衰退企業であれば、売り残が多くても踏み上げは起きず、そのまま株価がじりじりと最安値を更新し続ける「底なし沼」に陥ります。信用倍率の低さだけに飛びつく逆張り投資は、破滅的な損失を招く引き金になり得ます。
【プロの結論】投資家心理のバイアスを克服し需給リスクを回避する基準
信用倍率という指標の本質は、チャートの裏側に潜む「投資家の恐怖と欲望の総量」を数値化したものです。行動経済学における「プロスペクト理論」が示す通り、人間は利益が出ている時はすぐに確定したがり、損失を抱えると「元本に戻るまで絶対に売りたくない」と損失を先送りする心理的バイアスを持っています。
この人間の弱さが6ヶ月の拘束期間と結びつくことで、膨大な買い残が「将来の重いフタ」と化します。信用倍率を活用して市場で生き残るためには、以下の明確な自己規律を持つことが求められます。
【投資スタイル別の取捨選択基準】
▼ 積極的に狙うべき条件(向いている局面):
・信用倍率が1.0倍〜2.5倍程度で推移し、過去数週間にわたり買い残が減少(需給整理が進展)している銘柄。
・業績が上方修正トレンドにありながら、信用倍率が1倍未満に沈んでおり、ショートカバーの燃料が十分な銘柄。
▼ 厳重に警戒・回避すべき条件(おすすめできない局面):
・直近高値から20%以上下落しているにもかかわらず、信用買い残が増加し続けて倍率が10倍を超えている銘柄(典型的なナンピン買いの罠)。
・1日の出来高に対して信用買い残が数日分〜数週間分も滞留しており、商いが細っている銘柄。
信用取引初心者の注意点として最も肝に銘じるべきは、「現物取引であっても、信用残の需給チェックを怠ってはならない」という点です。どれほど素晴らしい成長企業であっても、需給が悪化している銘柄に資金を投じれば、資金効率は著しく悪化します。
【信用倍率とは】に関するよくある質問(FAQ)
Q1:信用倍率はどこで確認できますか?更新頻度はどのくらいですか?
A1:各証券会社の個別銘柄ページやYahoo!ファイナンスの「信用取引残高」欄で確認できます。東京証券取引所が集計する信用残データは原則として週1回(毎週第2営業日の火曜日夕方、祝日の場合は翌営業日)に前週金曜日時点の確定値が公表されます。日々のリアルタイムな動きを把握したい場合は、主要銘柄について日証金(日本証券金融)が毎日夕方に公表する「速報値(貸借取引残高)」をチェックするのが有効です。
Q2:信用倍率が極端に高い銘柄は、絶対に買ってはいけないのですか?
A2:一概に全否定はできませんが、相応の前提条件が必要です。爆発的な業績拡大や画期的な新技術の発表などで、信用買い残の重さを圧倒するほどの猛烈な「新規の買い出来高」が連日流入し続ければ、高倍率のまま株価が急上昇することはあります。ただし、出来高が減少した瞬間に急反落するリスクが高いため、短期決戦のトレードに限定するか、需給のシコリが解消されるまで待つのが賢明です。
Q3:信用倍率を見る際、出来高との関係はどう考えればよいですか?
A3:倍率の数値そのもの以上に「信用買い残 ÷ 1日の平均出来高(回転日数・整理にかかる日数)」の比率が極めて重要です。仮に信用倍率が15倍であっても、1日の出来高が1,000万株ある銘柄で買い残が100万株なら数時間で消化できます。しかし、1日の出来高が5万株しかない銘柄で買い残が100万株あれば、消化に20日以上かかる計算となり、深刻な需給悪化を招きます。
まとめ:相場の需給を見極めて冷静な投資判断を下すために
信用倍率は、相場に参加する無数の投資家たちのポジション状況と心理状態を映し出す、まさに「需給のレントゲン写真」です。株価が上昇・下落する根底には必ず買い手と売り手の力関係が存在し、信用買い残が多すぎる銘柄は重力に引かれるように上値が重くなり、売り残が積み上がった銘柄は強烈な反発エネルギーを内包します。
企業の財務諸表や事業モデルを分析するファンダメンタルズ分析、チャートの形状を追うテクニカル分析に加え、信用倍率を軸とした需給分析を取り入れることで、不条理な株価急落を回避し、勝率の高いエントリーポイントを見極めることが可能になります。相場の過熱感や歪みを冷静に察知し、市場の波に翻弄されない確かな投資戦略を構築していきましょう。 (出典: 信用 倍率 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
