退職後の健康保険で損しない選び方!国保・任意継続・扶養の徹底比較と手続き期限
退職を迎えるビジネスパーソンが直面する最も切実な家計リスクの一つが「健康保険の切り替え」です。在職中は保険料の半分を会社が負担(労使折対)してくれていたものの、退職の翌日からはその保護から離れ、自らの手で手続きを行わなければなりません。制度の選択を誤ると、年間で十数万円から数十万円もの余分な保険料を支払う羽目になるケースが頻発しています。
2026年現在の社会保険制度において、退職後の健康保険には「国民健康保険への加入」「前職健保の任意継続」「家族の健康保険の扶養に入る」という3つのルートが存在します。それぞれ保険料の算定基準や加入条件、扶養家族の扱いに根本的な違いがあり、退職時の収入や家族構成、退職理由(自己都合か会社都合か)によって最適解は劇的に変化します。損をしないための判断基準と手続きの実務を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職後の健康保険は「国民健康保険」「任意継続」「家族の扶養」の3択であり、家族構成と前年所得によって総負担額が数十万円規模で変動する。
- 要点2:会社都合退職(倒産・解雇・雇い止め等)では国民健康保険の保険料が最大7割減額される特例があり、任意継続より圧倒的に安くなるケースが多い。
- 要点3:任意継続の手続き期限は「退職日の翌日から20日以内」、国民健康保険は「14日以内」と極めて厳格であり、1日でも遅れると申請が却下されるため初動が命運を分ける。
【2026年最新】退職後の健康保険「3つの選択肢」と決定的な仕組みの違い
会社を退職した際、何もしないままでいると無保険状態となり、万が一医療機関を受診した際に医療費を全額(10割)自己負担しなければなりません。日本の国民皆保険制度のもとでは、退職日の翌日からいずれかの公的医療保険に加入する法的な義務が生じます。公的機関や関連省庁の公式データが示す通り、退職者が選べる主要な制度設計は以下の3種類です。
第1の選択肢は、各市区町村が運営する国民健康保険(国保)への加入です。前年(1月〜12月)の所得をもとに保険料が算定され、扶養という概念がないため家族一人ひとりに対して均等割額が加算される特徴を持ちます。
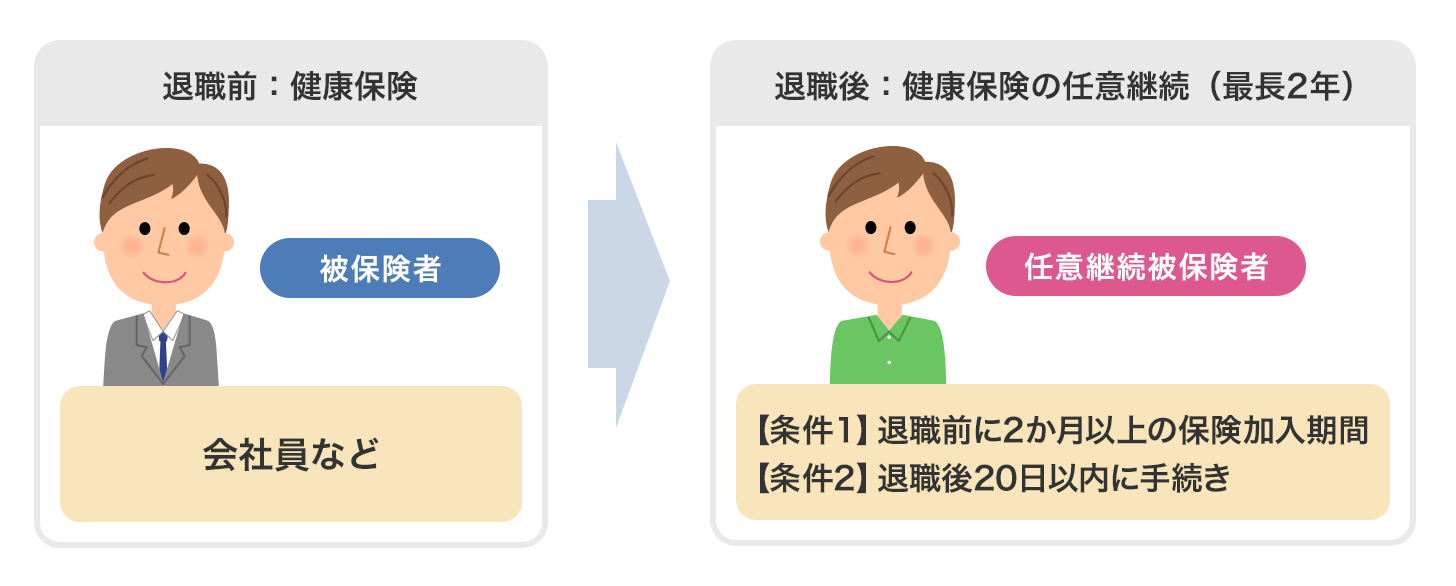
第2の選択肢は、在職中に加入していた健康保険組合や協会けんぽの任意継続制度を利用する方法です。最長2年間にわたり前職の保険証とほぼ同等の保障を維持できますが、会社負担分がなくなるため原則として在職時の「2倍」の保険料を自己負担します。ただし、標準報酬月額には法定の上限が設定されています。
第3の選択肢は、配偶者や親、子どもなど家族の健康保険の扶養に入ることです。被扶養者として認定されれば、追加の保険料負担は「0円」となり、家計の支出を最も抑えることができます。ただし、厳格な年収要件や同居・別居条件をクリアしなければなりません。
| 制度の名称 | 詳細・保険料の仕組み | 手続き期限と加入資格 | 編集部の見解・メリット |
|---|---|---|---|
| 国民健康保険 | 前年の所得・世帯人数・自治体料率で算定。扶養概念がなく家族分も加算。 | 退職翌日から14日以内 市区町村窓口で手続き | 会社都合減免や単身低所得者に向く。減免が使えれば最安になる場合も多い。 |
| 健康保険の任意継続 | 在職時の保険料を全額(2倍)自己負担。ただし標準報酬月額に上限あり。 | 退職翌日から20日以内 被保険者期間2ヶ月以上必要 | 高所得者や扶養家族が多い人にお得。扶養家族が増えても保険料は一律。 |
| 家族の健康保険の扶養 | 被扶養者としての加入。本人の保険料負担は0円(完全無料)。 | 事由発生から14日〜30日以内 (健保組合規定による) | 年収基準(130万円未満)を満たせるなら最優先で検討すべき最強の選択肢。 |

退職後 国民健康保険 どっちが得?保険料計算シミュレーションと上限額
退職時に多くの人が頭を悩ませるのが、「国民健康保険と任意継続はどっちが得なのか」という問題です。この損益分岐点を左右する最大の要因は、「前年の年収水準」と「扶養家族の人数」の2点に集約されます。
協会けんぽを例に取ると、任意継続の保険料上限金額には法的な天井が設けられています。2026年度においても、算定の基礎となる標準報酬月額は「退職時の本人の標準報酬月額」または「前年9月30日時点の全被保険者の平均標準報酬月額(協会けんぽでは30万円程度)」のいずれか低い方が適用されます。つまり、退職前の月収が50万円や80万円あった高所得者であっても、任意継続の保険料計算では30万円前後の基準で頭打ちになり、月額およそ3万円〜4万円程度(介護保険第2号被保険者の有無や都道府県により異なる)に抑えられます。
一方で国民健康保険は、前年中の所得に対して各自治体の保険料率(所得割・均等割・平等割など)を掛け合わせて計算されます。前年に高年収だった人が国保を選んだ場合、上限額(年間約100万円超)に達する高額な保険料が請求されるリスクがあります。
具体的な退職後の健康保険料 計算シミュレーションを想定してみましょう。前年年収600万円(単身)の会社員が退職した場合、国民健康保険料は年間約45万〜55万円前後になる自治体が多いのに対し、任意継続であれば年間約36万〜40万円前後に抑えられる計算となり、年間10万円前後の差額が生じます。さらに専業主婦(夫)や子どもなどの扶養家族がいる場合、任意継続なら何人扶養に入れても保険料総額は変わりませんが、国民健康保険では家族1人ごとに「均等割額(年額約3万〜5万円程度)」が上乗せされるため、扶養家族が多い世帯ほど任意継続の金銭的メリットが際立ちます。
国民健康保険の減免制度と会社都合退職|無職時のセーフティネット
前述のシミュレーションを高年収の前提で進めると任意継続が有利に見えますが、特定の条件を満たすと国民健康保険が圧倒的に有利へと逆転します。その代表例が国民健康保険 減免 会社都合退職の特例制度(非自発的失業者に対する軽減措置)です。
倒産・解雇・雇い止め・病気退職など、ハローワークで雇用保険受給資格者証を交付された際、離職理由コードが「特定受給資格者(11, 12, 21, 22, 31, 32)」または「特定理由離職者(23, 33, 34)」に該当する場合、国民健康保険料の算定において前年の給与所得を30/100(7割カット)として計算する優遇措置が適用されます。
この軽減措置が適用されると、前年年収がどれほど高くても所得割額が劇的に下がり、多くの場合で任意継続の保険料の半額以下まで圧縮されます。軽減期間は退職日の翌日の属する月から、その月の属する年度の翌年度末まで(最大2年間)継続するため、総額で数十万円の固定費削減になります。
さらに、退職後 無職 健康保険 免除や減免を希望する場合、前年の世帯所得が自治体の定める基準を下回っていれば、申請によって均等割額の7割・5割・2割が自動的または申請により軽減される一般減免制度も用意されています。自己都合退職であっても、退職後の収入激減や生活困窮を理由とする自治体独自の減免規定が存在することがあるため、役所の国民健康保険課への事前相談が不可欠です。
退職後 健康保険 扶養 条件と手続き|年収130万円の壁と失業保険の罠
配偶者や親、子が社会保険に加入している場合、最もコストパフォーマンスに優れるのが退職後 健康保険 家族の扶養 手続きを進めることです。保険料は完全にゼロでありながら、3割負担や高額療養費制度などの保険給付を何ら制約なく受けられます。
しかし、退職後 健康保険 扶養 条件には厳格な審査基準が存在します。最大の原則は「今後1年間の見込み年収が130万円未満(60歳以上または障害厚生年金受給要件該当者は180万円未満)」かつ「被保険者の年間収入の2分の1未満」であることです。ここで最も注意すべきは、社会保険の扶養判定における「年収」とは過去の確定申告額ではなく、「退職した日以降の将来に向かっての見込み収入」である点です。
実務上で極めて多くの退職者が引っかかるのが「雇用保険(失業保険)の基本手当」との兼ね合いです。多くの健康保険組合では、失業手当の日額が3,612円(130万円÷360日)以上ある場合、受給期間中は扶養に入ることができません。失業手当を受給している間は国民健康保険や任意継続に加入し、受給前の待期期間・給付制限期間や受給終了後に改めて扶養認定申請を行うという緻密なスケジュール管理が求められます。
退職後 健康保険 手続き 期限と必要書類|保険証はいつ届く?
どれほど有利な制度を選定しても、提出期限を1日でも過ぎてしまえば権利そのものを失うリスクがあります。各制度の手続き期限と必要書類は厳格に区別して把握しなければなりません。
退職後 健康保険 手続き 期限において最もシビアなのが任意継続です。「退職日の翌日から起算して20日以内」に必着で申請書を提出しなければならず、消印有効や遅延理由の裁量は原則として認められません。協会けんぽを利用する場合は、公式ホームページからダウンロードできる協会けんぽ 任意継続 申請書に必要事項を記入し、管轄の支部に速達等で郵送します。
国民健康保険への切り替え期限は「退職日の翌日から14日以内」と定められており、お住まいの市区町村役場の窓口または郵送で手続きを行います。退職後 健康保険 切り替え 必要書類としては、主に以下の書類が求められます。
- 健康保険等資格喪失証明書(退職した会社が発行、または年金事務所で即日交付可能)
- 本人確認書類(マイナンバーカード、運転免許証、パスポート等)
- 雇用保険受給資格者証(会社都合退職による減免申請を行う場合)
- 印鑑および通帳・キャッシュカード(口座振替希望の場合)
現場で多く寄せられる「退職後 健康保険証 いつ届くのか」という疑問について、国民健康保険の場合は役所窓口で本人がマイナンバーカードを持参して手続きすれば、原則として即日交付されます。一方、任意継続や家族の扶養の場合は書類審査を経て郵送されるため、申請から手元に届くまで概ね1週間から2週間程度を要します。保険証が届く前に病院を受診する必要がある場合は、窓口で「健康保険被保険者資格証明書」の即時交付を依頼するか、一旦10割を立て替えて支払い、後日「療養費支給申請」を行って7割分の還付を受ける実務対応を取ります。

【実態検証】利用者の生の声と現場目線で見えたリアル
大手転職エージェントの現場カウンセラーや退職者支援の最前線取材によると、退職後の保険切り替えで痛恨のミスを犯すケースの多くは「離職票の到着待ちによる期限切れ」と「世帯合算の盲点」に起因しています。
SNSや相談コミュニティでは、次のようなリアルな後悔の声が数多く確認されています。
「会社から離職票が届いたのが退職後3週間目。それを持って任意継続を出そうとしたら『20日を過ぎているので受付できません』と門前払いされた。結果的に国民健康保険に入るしかなく、年間で18万円も高くなってしまった」(30代・IT企業退職者)
「倒産による退職だったのに、よく分からず前職の健保を任意継続してしまった。後からハローワークで『会社都合なら国保が7割引きになったのに』と教えられたが、任意継続は原則自己都合で途中でやめられないため、1年間高い保険料を払い続けることになった」(40代・製造業退職者)
公的窓口の担当者も証言するように、会社側からの書類発送が遅れていても、任意継続の申請は「資格喪失証明書が手元になくても申請書単体で期限内に先出し」することが制度上認められています。この事実を知らないばかりに、20日の壁に阻まれて高額な国保を強いられる被害が毎年後を絶ちません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険制度の構造的リスクを踏まえ、各制度に適合する読者のタイプを明確に整理します。
▼「国民健康保険」を選ぶべき人
・倒産、解雇、雇い止め、体調不良等で離職した「会社都合退職者」(減免特例で最安になる可能性大)
・前年の所得が比較的低く、扶養する家族がいない単身者
・退職後すぐに別の事業で開業し、自治体の低所得免除要件に該当する見込みがある人
▼「任意継続」を選ぶべき人
・前年年収が500万円〜600万円以上あり、自己都合で退職した人(上限額の恩恵を受けられる)
・専業主婦(夫)や子どもなど、複数の扶養家族を抱えている人
・前職の健康保険組合独自の付加給付(窓口自己負担が2万円程度で済む手厚い給付など)を維持したい人
▼「家族の扶養」を選ぶべき人
・退職後の見込み年収が130万円未満(日額3,612円未満)に確実に収まる人
・失業手当を受給しない、あるいは受給待機中・給付終了後の期間にある人
【退職 後 健康 保険】に関するよくある質問(FAQ)
Q1:退職後に任意継続を選んだ後、途中で国民健康保険に切り替えることはできますか?
A1:2022年の法改正により、任意継続被保険者は「本人の希望(申請)」によっていつでも任意継続をやめて国民健康保険へ切り替えることが可能になりました。資格喪失申出書を提出した月の翌月1日付けで資格を喪失し、国保へ移行できます。ただし、保険料の二重払いや空白期間を作らないよう手続きのタイミングには注意が必要です。
Q2:退職後、保険証の切り替え手続きを行わずに前の保険証を使い続けた場合はどうなりますか?
A2:退職日の翌日以降は前職の保険証は完全に無効となります。無効な保険証を医療機関で使用した場合、後日保険者(協会けんぽ等)から医療費の7割(または8割)相当額の返還請求(不当利得返還請求)が届き、一括での支払いを求められます。退職日当日に必ず会社へ返却してください。
Q3:国民健康保険の保険料はどこで事前に確認できますか?
A3:お住まいの市区町村の公式ウェブサイトにある「国民健康保険料試算コーナー」を利用するか、役所の国保年金課の窓口に前年の源泉徴収票または確定申告書の控えを持参すれば、職員がその場で正確な年間試算額を算出してくれます。退職前に試算しておくことが失敗を防ぐ鉄則です。
まとめ:退職後の健康保険選びで失敗しないための実践ステップ
退職後の健康保険の選択は、知っているか知らないかだけで家計の可処分所得が数十万円単位で変わる極めて重要なマネー判断です。感情や思い込みで決めるのではなく、客観的な数式に基づいて選択しなければなりません。
退職が決まったら、まずは前年の源泉徴収票を手元に用意し、役所の国保窓口で国民健康保険料を試算してもらいましょう。その金額と、現在の給与明細に記載された健康保険料の2倍の額(任意継続の想定額)を正確に突き合わせ、会社都合減免の可否や扶養適用の可能性を検証するのが最も確実な防衛策です。そして退職を迎えたら、迷わず「20日以内」に手続きを完了させる行動スピードが、無駄な出費を防ぐ最大の防波堤となります。 (出典: 退職 後 健康 保険(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
