【2026年最新】個人事業主の確定申告完全ガイド!青色申告の裏ワザと落とし穴
個人事業主として独立した直後や事業規模が拡大したフェーズにおいて、最大の関門となるのが「毎年の確定申告」です。「何が経費になり、どこからがアウトなのか」「青色申告で65万円控除を受ける具体的な手続きは何か」「インボイス制度導入後の申告実務はどう変わったのか」など、税務の複雑なルールに頭を抱えるフリーランスや小規模事業者は後を絶ちません。
国税庁のシステム刷新や電子申告(e-Tax)の標準化が進む2026年現在、知っておくだけで数十万円単位の手取りが変わる税制優遇がある一方で、知らずに放置すると重いペナルティが科される落とし穴も存在します。本稿では、税理士への独自取材や国税庁の最新通達、現役個人事業主の実体験データを基に、初めての確定申告でも迷わず完結できる実践的な手順と失敗しない節税ノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の確定申告期間は2026年2月16日(月)から3月16日(月)まで。e-Taxとマイナンバーカード連携による65万円青色申告特別控除が節税の王道。
- 要点2:経費計上の境界線は「事業関連性の客観的立証」。家事按分比率や領収書保存(電子帳簿保存法対応)のルール違反が税務調査の主要ターゲット。
- 要点3:インボイス制度に伴う消費税申告の経過措置(2割特例など)の適用判断と、無申告加算税・延滞税の厳罰化リスクを把握して早期着手することが不可欠。
【2026年提出版】確定申告のスケジュールと初心者が押さえるべき全体フロー
2025年分の所得に対する確定申告(2026年春提出)の法定提出期限は、2026年2月16日(月)から3月16日(月)です。還付申告(払いすぎた源泉徴収税等の返還を受ける手続き)に関しては、1月上旬からすでに受付が始まっています。
個人事業主が確定申告を初めて行う場合、以下の4ステップで進めると手戻りがなくスムーズです。
ステップ1:売上・経費の集計と領収書・証憑の整理
1月1日から12月31日までのすべての売上入金明細、仕入れデータ、経費領収書・レシートを取りまとめます。クレジットカード明細だけでなく、購入明細が分かる領収書(レシート)の現物または電子データの保管が必須です。
ステップ2:各種控除証明書の回収
国民年金保険料の控除証明書、国民健康保険(納付済額)、小規模企業共済等掛金払込証明書、生命保険料・地震保険料控除証明書、ふるさと納税の寄附金受領証明書などを揃えます。
ステップ3:決算書(収支内訳書または青色申告決算書)の作成
売上から売上原価と必要経費を差し引いて「所得金額」を確定させます。青色申告の場合は、複式簿記に基づく貸借対照表と損益計算書を作成します。
ステップ4:確定申告書Bの作成とe-Tax送信
決算書の数字を確定申告書第一表・第二表に転記し、各種所得控除を適用して最終的な納税額(または還付額)を算出し、マイナンバーカードを用いてオンライン送信します。
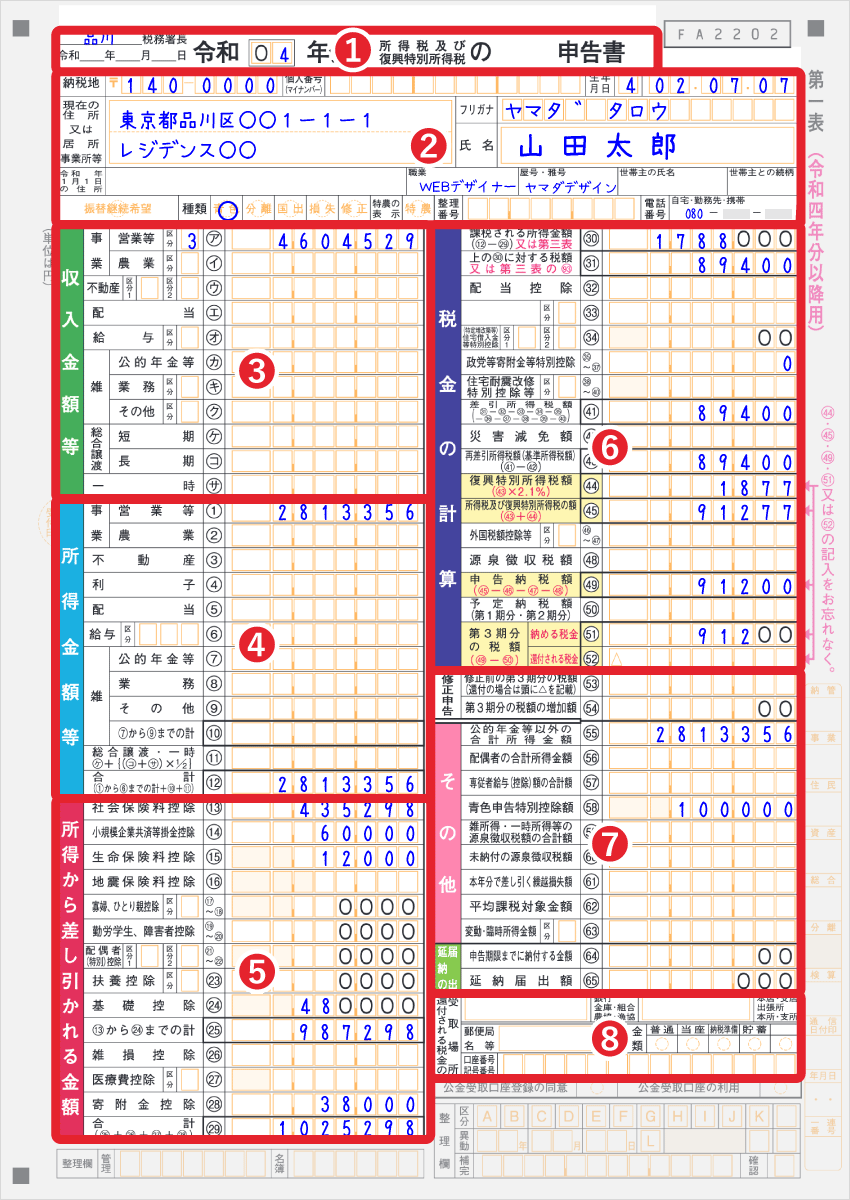
青色申告と白色申告の決定的な違い|最大65万円控除を勝ち取る必須要件
個人事業主の確定申告には「青色申告」と「白色申告」の2方式が存在します。白色申告は記帳が簡易的である一方、税制上の優遇はほとんどありません。対して青色申告は、帳簿要件を満たすことで極めて強力な節税メリットを享受できます。
| 項目 | 青色申告(65万円控除) | 青色申告(10万円控除) | 白色申告 |
|---|---|---|---|
| 特別控除額 | 最大65万円 | 一律10万円 | なし(0円) |
| 帳簿の方式 | 複式簿記(総勘定元帳・仕訳帳) | 簡易帳簿(単式簿記) | 簡易帳簿(単式簿記) |
| 提出・保存要件 | e-Taxによる電子申告(または優良電子帳簿保存) | 紙提出またはe-Tax | 紙提出またはe-Tax |
| 赤字の繰越 | 最長3年間の損失繰り越しが可能 | 最長3年間の損失繰り越しが可能 | 原則不可(変動所得等を除く) |
| 少額減価償却資産 | 30万円未満の備品を一括経費化可能 | 30万円未満の一括経費化可能 | 10万円未満のみ一括経費化 |
| 家族への給与 | 青色事業専従者給与として全額経費化 | 全額経費化可能 | 事業専従者控除(配偶者86万円上限) |
青色申告で最大65万円の特別控除を受けるための要件は厳格に定義されています。複式簿記による帳簿作成、損益計算書・貸借対照表の添付、期限内申告に加え、「e-Taxによる申告」または「優良な電子帳簿保存」を行わなければ55万円控除へと引き下げられてしまいます。マイナンバーカードとスマートフォン(またはICカードリーダー)を用いたe-Tax申告が必須の標準ルーティンとなっています。
個人事業主の経費はどこまで認められるか?税務調査で否認されない境界線
確定申告で最も多くの事業者が疑問を抱くのが「何がどこまで経費として落ちるのか」という点です。税法上の基本原則は「売上を獲得するために直接的・間接的に必要であった支出であるか」です。
自宅兼オフィスの家賃や光熱費、通信費、車両費などの「家事関連費」は、事業で使用している割合を明確に説明できる家事按分(あんぶん)の根拠資料が不可欠です。例えば、自宅の専有面積が50㎡で仕事専用スペースが15㎡であれば「床面積按分(30%)」、週5日・1日8時間使用している通信回線であれば「時間按分(40〜50%)」といった客観的な計算基準を策定し、エクセル等に記録を残しておく必要があります。
交際費についても「誰と、どのような案件の打ち合わせや関係維持のために支出したか」を領収書の裏面や会計ソフトのメモ欄に明記しておくことが税務調査対策の鉄則です。事業と無関係な私的飲食や家族旅行を無理に経費化すると、仮装隠蔽とみなされ重加算税の対象となります。

【実態検証】クラウド会計ソフトの現場評価と導入による生産性格差
近年の確定申告実務において、紙の帳簿や手書き申告からクラウド会計ソフトへの移行は決定的な標準となりました。大手3大ソフトである「freee会計」「マネーフォワード クラウド確定申告」「弥生(やよいの青色申告 オンライン)」の利用実態を分析すると、事業形態に応じた明確な適性が見られます。
ネット上の口コミや現場の税理士へのヒアリングによると、複式簿記の知識が乏しい初心者は、独自のチャットボット・スマホ完結UIを持つ「freee」を選ぶ傾向が強いです。一方、副業でエクセル管理に慣れている層や税理士とのデータ共有を最重視する層は「マネーフォワード」や「弥生」を支持しています。
銀行口座やクレジットカードをAPI連携させ、仕訳を自動推測させることで、確定申告にかかる作業時間は手入力時代の「年間平均60時間」から「年間10時間未満」へと大幅に短縮されています。この導入有無が、本業に集中できる時間と確定申告期のストレスに圧倒的な差を生んでいます。
一般に知られていない盲点とネットの誤解|無申告・インボイス制度の重大リスク
ネット上の掲示板やSNSでは「年間売上が少ないから申告しなくてもバレない」「領収書をたくさん集めれば税金はゼロにできる」といった誤った言説が散見されますが、これらは極めて危険な誤解です。
国税庁は近年、デジタル取引やプラットフォーム決済、暗号資産取引に対する情報照会権限を強化しており、取引先への反面調査や法定調書から無申告者は容易に特定されます。期限後に申告したり税務調査で指摘されたりした場合、本来の税額に加えて無申告加算税(最高30%)や延滞税(年利換算で最高14.6%相当)、悪質な場合の重加算税(最高40%)が追徴されます。
さらに、インボイス制度(適格請求書等保存方式)により課税事業者となった個人事業主は、所得税の確定申告とは別に「消費税の確定申告」が必須です。売上税額から仕入税額を引いて納税する本則課税のほか、中小・個人向けの「簡易課税制度」や、免税事業者から適格請求書発行事業者になった小規模事業者の税負担を売上税額の2割に軽減する経過措置(2割特例など)の適用状況を正確に判断しなければなりません。
【プロの結論】青色申告を活用すべき人と白色申告で十分な人の判断基準
青色申告(65万円控除)を絶対に行うべき人:
・本業として個人事業を営んでおり、年間事業所得が200万円以上ある方
・将来的に売上拡大を目指しており、30万円未満のパソコンや機材を一括経費計上したい方
・赤字が発生した年度の損失を翌年以降に繰り越して所得税・住民税・国民健康保険料を圧縮したい方
白色申告で差し支えない人:
・事業所得が年間数十万円程度で、クラウドソフトの月額費用や帳簿付けの労力が特別控除の節税効果を上回らない副業層
・本年限りで事業を閉じる予定であり、継続的な減価償却や損失繰越の必要性がない方
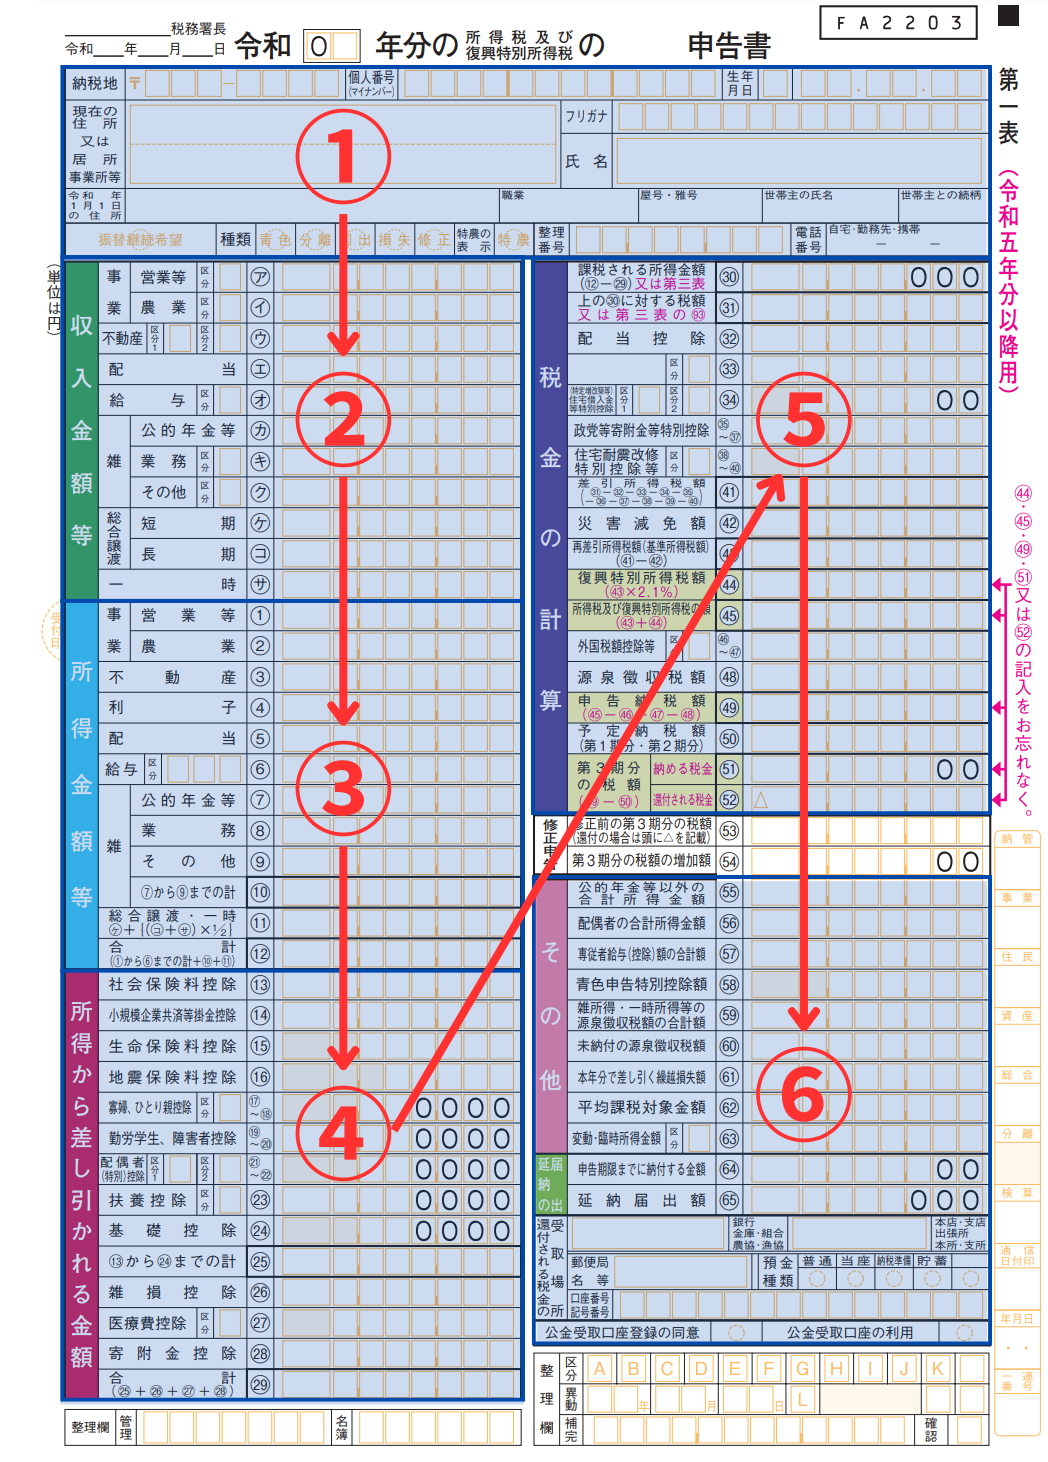
個人事業主が使える最強の節税対策・所得控除一覧
経費計上以外にも、法的に認められた各種控除をフル活用することで課税所得を劇的に圧縮できます。
1. 小規模企業共済等掛金控除(iDeCo・小規模企業共済):
掛金の全額が所得控除の対象になります。小規模企業共済は月額最大7万円(年84万円)、iDeCoは個人事業主枠で月額最大6.8万円(年81.6万円)まで拠出可能であり、両方を満額活用すると年間165.6万円もの所得控除が生まれます。
2. 経営セーフティ共済(中小企業倒産防止共済):
月額最大20万円(年240万円、積立上限800万円)を必要経費(損金)に算入できます。解約手当金の税務上の扱いに留意しつつ、突発的な売上増に対する合法的な利益調整ツールとして定評があります。
3. ふるさと納税(寄附金控除):
自己負担2,000円を除いた全額が所得税および住民税から控除されます。青色申告特別控除や経費を適用した後の「事業所得」を基準に控除上限額を試算することが重要です。
【確定 申告 個人 事業 主】に関するよくある質問(FAQ)
Q1:確定申告の期限に間に合わなかった場合、どうなりますか?
A1:期限を過ぎて申告した場合(期限後申告)、青色申告特別控除が最大65万円から10万円に減額されます。また、本来納めるべき税金に加えて無申告加算税や延滞税が課されるため、遅れたと気づいた時点で速やかに自主申告を行うことが傷口を最小限に抑える唯一の手段です。
Q2:領収書を紛失してしまった場合の経費計上はどうすればよいですか?
A2:税務上、領収書がなくても「出金伝票」を作成し、取引日、支払先、金額、購入内容を詳細に記録していれば経費として認められる余地があります。また、銀行振込明細、クレジットカードの利用履歴、購入完了メールなどを複合的に保存しておくことで立証力を補強できます。
Q3:売上が1,000万円以下でもインボイス発行事業者になったら確定申告で消費税の納税が必要ですか?
A3:はい。インボイス(適格請求書)発行事業者として税務署に登録した時点で、売上高が1,000万円以下であっても消費税の課税事業者となります。所得税の確定申告(3月16日締切)と並行して、消費税の確定申告(例年3月末締切)および納税を別枠で行う義務が発生します。
まとめ:今後の動向と失敗しないための判断基準
確定申告は、単に過去1年間の税金を計算して国に納める事務作業にとどまりません。自身の事業の収益構造、キャッシュフロー、固定費のムダを可視化し、翌期以降の経営戦略を再構築するための最も価値ある定例棚卸しです。
2026年現在の税務環境において損をしない最大の鉄則は、「クラウド会計ソフトとe-Taxの完全連携による65万円青色申告控除の確保」と「日々の帳簿付けのルーティン化」に尽きます。直前になって慌てるのではなく、月次でのデータ照合を習慣化し、合法的な税制優遇制度を最大限に活用して事業の財務基盤を強固にしていきましょう。 (出典: 確定 申告 個人 事業 主(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
