損益分岐点とは?赤字を脱出する計算式と劇的復活の具体策【2026】
原材料の高騰や人件費の上昇が続く2026年のビジネス環境において、「売上は伸びているはずなのに手元に資金が残らない」という悲鳴が、中小企業や個人事業主の現場から数多く寄せられています。どれほど素晴らしい商品やサービスを開発しても、ビジネスの現場において収支の構造を正確に把握できていなければ、気付かぬうちに赤字の泥沼へ足を踏み入れることになります。
その生死を分ける絶対防衛ラインとなるのが「損益分岐点」です。売上高と総費用が釣り合い、利益がちょうどゼロになるこの境界線を正しく把握し、コントロールできるかどうかが、企業の命運を決定づけます。本稿では、赤字と黒字を峻別する基本構造から具体的な計算式、さらに経営危機に瀕した現場が劇的なV字回復を果たしたリアルな復活事例まで、一次情報と最新データを交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益分岐点とは「利益も損失もゼロになる売上高」であり、固定費を限界利益率で割ることで誰でも瞬時に算出可能。
- 要点2:赤字脱却のカギは売上増ではなく「損益分岐点の引き下げ」にあり、固定費と変動費の厳密な仕分けが劇的改善の第一歩となる。
- 要点3:損益分岐点比率は80%以下、安全余裕率は20%以上が健全経営の基準であり、2026年のコスト高を生き抜く必須の羅針盤となる。
損益分岐点とは一体何なのか|赤字と黒字を分ける境界線の計算式
損益分岐点(Break-Even Point:BEP)とは、事業活動で得た売上高と、かかった総費用(コスト)が完全に同額になり、利益がプラスマイナスゼロになるポイントを指します。この境界線を1円でも上回ればビジネスは「黒字」となり、下回れば「赤字」に転落します。
現場の経営診断で頻繁に見受けられるのが、「売上を増やせばなんとかなる」という売上至上主義の罠です。しかし、構造的なコストの仕組みを理解しないまま売上だけを追い求めると、売れば売るほど損失が膨らむ事態に陥りかねません。損益分岐点を正確に導き出すためには、まず会社にかかるすべてのコストを「固定費」と「変動費」の2つに分解(固変分解)する必要があります。
損益分岐点売上高を求める計算式は以下の通り極めてシンプルです。
【損益分岐点売上高の計算式】
損益分岐点売上高 = 固定費 ÷ 限界利益率
(※限界利益率 = 限界利益 ÷ 売上高 =(売上高 - 変動費)÷ 売上高)
ここで登場する「限界利益」とは、売上高から売上に比例して増える変動費を差し引いた、いわば「粗利の実質額」です。この限界利益が、毎月必ず発生する家賃や固定給などの固定費を回収しきった瞬間、事業は黒字化へと反転します。限界利益率の計算方法を把握しておくことは、値引き販売や仕入れ交渉の現場において、自社がどれだけの耐力を持っているかを即座に見抜く強力な武器となります。

固定費と変動費の内訳と損益分岐点グラフの見方
損益分岐点を実務に落とし込む最大の難所は、日常業務の経費を「固定費」と「変動費」へいかに正確に仕分けるかという点にあります。業界やビジネスモデルによって多少の差異はあるものの、一般的な仕分け基準は以下の通りです。
- 固定費の内訳:売上の増減に関わらず毎月一定額発生する費用。店舗や本社の家賃、正社員の基本給・固定人件費、設備の減価償却費、リース料、サーバー代・通信費、広告宣伝費(月額契約分)など。
- 変動費の内訳:売上の数量や金額に直接比例して増減する費用。商品の仕入れ高・原材料費、パート・アルバイトの超過シフト費、外注加工費、発送運賃・荷造費、クレジットカード決済手数料、販売手数料など。
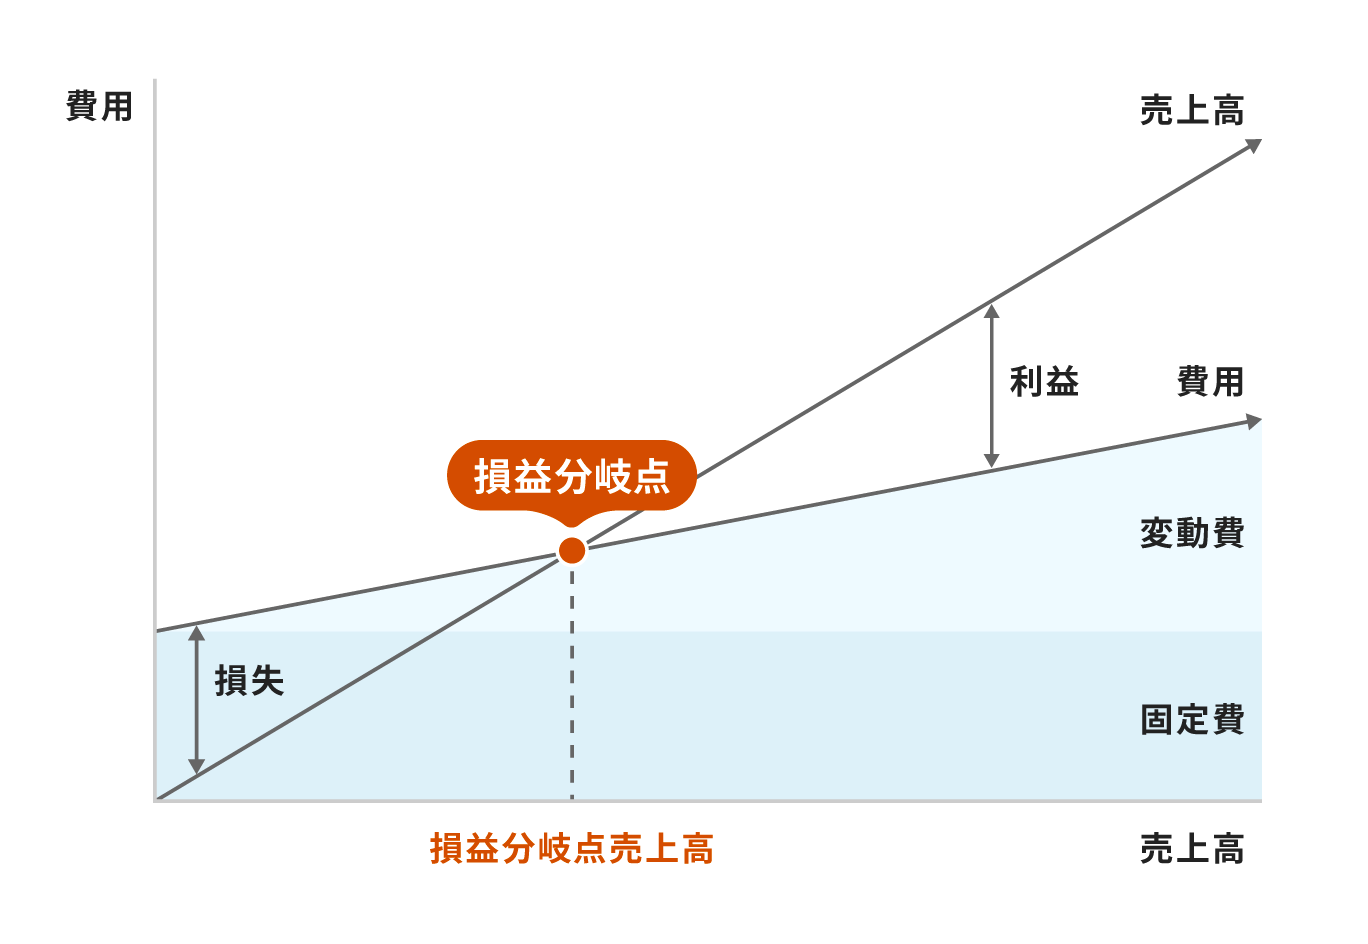
損益分岐点グラフの見方は、視覚的に事業の体質を診断する上で非常に有効です。横軸に「売上高」、縦軸に「費用・収益」をとったグラフにおいて、固定費は横軸と平行な直線を描きます。その固定費の上に変動費が積み上がるため、「総費用ライン」は右斜め上に伸びていきます。一方で原点(0)から伸びる「売上高ライン」が、この総費用ラインと交わる交差ポイントこそが、まさに「損益分岐点」です。
交差点より左側の三角形の領域が「赤字ゾーン」、交差点より右側に広がる三角形の領域が「黒字(利益)ゾーン」となります。交差点の角度が鋭角であればあるほど、少しの売上減少で赤字に転落しやすいハイリスクな体質であることを物語っています。
【2026年最新】経営指標まとめ|安全余裕率と損益分岐点比率
中小企業庁の調査資料や各種信用調査機関の統計データを分析すると、優良企業と倒産予備軍を分かつ明確な数値基準が存在します。それが「損益分岐点比率」と「安全余裕率」です。
| 経営指標 | 計算式 | 一般的な基準・目安 | 編集部の見解・評価 |
|---|---|---|---|
| 損益分岐点比率 | (損益分岐点売上高 ÷ 現在の売上高)× 100 | 80%以下:優良 90%〜100%:注意 100%超:赤字状態 | 現在の売上がどれだけ減ったら赤字になるかを示す。低ければ低いほど不況に強い筋肉質な体質。 |
| 安全余裕率 | 100% - 損益分岐点比率 (= 安全余裕額 ÷ 売上高) | 20%以上:安全圏 10%未満:危険水域 マイナス:即時対策必須 | 売上があと何%落ちても赤字を出さずに耐えられるかの「クッションの厚み」。経営者の精神的支柱となる指標。 |
| 限界利益率 | (売上高 - 変動費)÷ 売上高 × 100 | 飲食:60〜70% 卸売:15〜25% IT・サービス:70〜85% | 業種ごとの構造格差が大きい。限界利益率が低い事業は薄利多売モデルとなり、固定費負担に極めて脆弱。 |
損益分岐点比率が95%を超えている現場は、売上がわずか5%落ち込んだだけで赤字に沈む「綱渡り経営」を意味します。好景気時には問題が表面化しませんが、突発的な外的ショックに見舞われた際、真っ先に資金ショートへと追い込まれるのがこのタイプです。

【実態検証】飲食店損益分岐点事例に見る赤字脱却の経緯と成功事例
数字の理論だけでなく、現場でいかに劇的な復活が果たされたのか。都内でカフェダイニングを多店舗展開していたある飲食企業の復活ドキュメントは、損益分岐点の真価を証明する典型的な実例です。
当時、旗艦店である1店舗の月商は450万円を誇りながら、毎月約35万円の営業赤字を計上していました。現場マネージャーの手記には当時の逼迫した心境が赤裸々に綴られています。
「毎日満席に近い稼働率で厨房もホールも忙殺されているのに、月末に帳簿を締めると通帳の残高が減り続けている。スタッフの疲弊は限界に達し、『なぜこんなに働いているのに報われないのか』と現場は崩壊寸前でした」
外部の事業再生コンサルタントが入り、まず着手したのが損益分岐点分析と徹底した固変分解でした。当時の内訳は以下の通りです。
- 当時の月商:450万円
- 変動費:180万円(食材原価率35%、決済手数料・包材等5% = 変動費率40%)
- 限界利益率:60%(限界利益:270万円)
- 固定費:305万円(家賃90万円、正社員人件費140万円、水光熱費・リース・雑費75万円)
- 当時の損益分岐点売上高:305万円 ÷ 0.6 = 約508万円
月商450万円に対して損益分岐点が約508万円に設定されていたため、どれほど満席にしても、構造上絶対に毎月50万円前後の赤字が出る設計になっていたのです。この事実を突きつけられた経営陣は、売上アップの施策を直ちに中止し、徹底的な「損益分岐点の引き下げ」へと舵を切りました。
具体的に実行した改革は以下の3点です。
- 固定費の聖域なき圧縮:オーナー交渉による家賃の適正化(月額15万円減額)、使われていない月額サブスクリプションやリース契約の解除、シフト配置の再設計による固定給残業代の抑制で、固定費を305万円から230万円へ圧縮。
- 変動費の最適化とメニュー絞り込み:廃棄ロスの多かった食材の共通化を進め、原価率を35%から30%へ改善。限界利益率を60%から65%へ向上。
- 新・損益分岐点売上高の達成:230万円 ÷ 0.65 = 約354万円へ劇的に引き下げ成功。
結果として、翌四半期には月商が420万円とわずかに減少したにもかかわらず、毎月約43万円の黒字を生み出す筋肉質な体質へと生まれ変わりました。「売上高を追うのではなく、境界線を自分たちの手元まで引き寄せる」。これが赤字脱却を果たした決定的な勝因でした。
損益分岐点引き下げの具体策とエクセル計算テンプレート
企業が損益分岐点比率を改善し、安全余裕率を高めるアプローチは、数学的には以下の3パターンしか存在しません。
- 固定費を削減する(最も即効性が高く確実)
- 変動費率を引き下げ、限界利益率を高める(原価見直し・仕入れ適正化)
- 限界利益率を維持・向上させた上で売上高を伸ばす(客単価アップ)
損益分岐点比率の改善理由として最も推奨されるのは「固定費の圧縮」です。売上を100万円増やすには営業努力や市場環境の追い風が必要ですが、月額10万円の無駄な固定費を削る作業は、自社の意思決定だけで翌月から確実に実行可能だからです。
実務で即座にシミュレーションを行うためのエクセル計算式は、以下のようにセルを配置するだけで簡単に構築できます。
【損益分岐点 エクセル計算テンプレートの設定例】
- セル B1:売上高(例:
5,000,000) - セル B2:変動費(例:
2,000,000) - セル B3:固定費(例:
2,400,000) - セル B4:限界利益率 =
=(B1-B2)/B1(表示形式:パーセンテージ) - セル B5:損益分岐点売上高 =
=B3/B4(計算式:固定費 ÷ 限界利益率) - セル B6:損益分岐点比率 =
=B5/B1(表示形式:パーセンテージ) - セル B7:安全余裕率 =
=1-B6(表示形式:パーセンテージ)
このテンプレートを作成しておけば、「もし家賃を5万円下げられたら損益分岐点はいくら下がるか」「原材料費が2%上がった場合、安全余裕率は何%悪化するか」といったシナリオ分析を瞬時に可視化できます。
一般に知られていない盲点とネットの誤解|「黒字倒産」の正体
損益分岐点分析を学ぶ上で、実務家が決して見落としてはならない重大な盲点があります。それは、「損益分岐点を超えて帳簿上は黒字であっても、会社が倒産することがある」という現実です。いわゆる「黒字倒産」の落とし穴です。
損益計算書(P/L)上の費用と、実際の現金の流出(キャッシュフロー)には時間のズレが存在します。例えば、減価償却費はP/L上の費用として計上されますが現金の支出は伴いません。一方で、過去に借り入れた「借入金の元金返済」は現金が毎月多額に出ていくにもかかわらず、P/L上の費用には一切計上されません。
損益分岐点売上高を辛うじて達成し、利益がゼロの状態であったとしても、毎月50万円の借入元金返済があれば、会社の現金預金は毎月50万円ずつ減少し続けます。経営者が真に把握すべきは、帳簿上の損益分岐点だけでなく、借入金返済や設備投資のキャッシュ流出まで織り込んだ「資金分岐点(キャッシュフロー分岐点)」なのです。
【プロの結論】事業継続を見極める判断基準と心理的境界線
事業再生や倒産危機の現場を取材してきたジャーナリストの視点から見ると、企業が致命傷を負う背景には、財務データの問題以上に経営者の心理的バイアスが色濃く影を落としています。
これまで投じた資金や時間への執着から「あと少し頑張れば黒字化するはずだ」と現実を直視できない「サンクコスト(埋没費用)の呪縛」。そして「自分の店に限って潰れるはずがない」と思い込む「正常性バイアス」です。この心理的防衛機制が、損益分岐点の大幅な未達という冷徹なシグナルを前にしても、撤退や事業転換の決断を遅らせ、最終的に全財産を失う破滅へと繋がります。
経営を維持すべきか、即刻事業見直しや撤退を決断すべきか。その冷徹な判断基準は以下の通りです。
- 事業を継続・改善すべき条件:売上が変動費を上回っており(限界利益がプラス)、固定費の圧縮余地がまだ残されている場合。この状況であれば、固定費の引き下げにより損益分岐点を手元まで下げて早期黒字化が狙えます。
- 即刻撤退または業態転換を検討すべき条件:売上が変動費すら下回っている(限界利益がマイナス)状態が3ヶ月以上続いている場合。商品を売れば売るほど現金が直接流出している状態であり、どれほど固定費を削っても再生は不可能です。
自らの情熱と財務データを峻別し、健全な心理的境界線(バウンダリー)を引くことこそが、経営破綻から自身と従業員を守る最後の盾となります。
【損益 分岐 点 と は】に関するよくある質問(FAQ)
Q1:損益分岐点を手っ取り早く下げるには、まずどこから手を付けるべきですか?
A1:最も効果的かつ即効性があるのは「使っていない固定費の解約」です。月額制のITツールやサブスクリプション、遊休資産の処分、生命保険の見直しなど、事業の現場オペレーションを損なわずに削減できる項目から着手してください。従業員の給与カットや無理な原価低減はサービスの質を低下させ、売上そのものを失うリスクがあるため慎重な判断が必要です。
Q2:個人事業主やフリーランスでも損益分岐点の計算は必要ですか?
A2:極めて重要です。個人事業主の場合、「生活費」そのものが実質的な固定費となります。事務所家賃や通信費などの事業固定費に、毎月の最低生活費を加算した総額を「回収すべき固定費」と見なし、自身の限界利益率で割ることで、「年間いくら受注しなければ生活破綻するか」という生存限界ラインを明確に把握できます。
Q3:損益分岐点比率と安全余裕率はどちらを重視すべきですか?
A3:本質的には「表と裏」の関係にありますが、経営の安全性を直感的に把握したい場合は「安全余裕率」を意識することをおすすめします。「不況で売上が20%落ちてもうちは生き残れる」という具体的なバッファを把握しておくことが、危機管理や新規投資の適切な判断材料になります。
まとめ:今後の動向と失敗しないための判断基準
損益分岐点は、単なる経理・簿記の試験用語ではありません。荒波が続く経済環境の中で、経営という名の航海を乗り切るための「絶対的な安全海図」です。
売上高という表面的な拡大に一喜一憂する時代は終わりました。どれだけ売上高が大きくても、損益分岐点が高止まりしている組織は脆く、一度の逆風で簡単に転覆します。固定費と変動費を厳密に仕分け、限界利益率を1%でも高め、損益分岐点を可能な限り低く抑える。この地道かつ論理的な構造改革を愚直にやり抜いた企業だけが、不透明な未来においても盤石な利益と強固な経営基盤を築き上げることができます。 (出典: 損益 分岐 点 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
