損益分岐点計算の超基本|黒字化ラインを一瞬で見抜く公式と実践術
物価高や人件費の高騰が続く2026年のビジネス環境において、個人事業主から中小企業経営者、新規事業担当者まで、避けて通れないのが「いくら売れば黒字になるのか」という採算ラインの把握です。売上が伸びているのに手元に現金が残らない、あるいは値下げすべきか値上げすべきか判断がつかないといった悩みの根底には、損益分岐点の曖昧さがあります。
損益分岐点は、利益がゼロ(プラスマイナスゼロ)となる売上規模を指し、事業継続の絶対防衛ラインを可視化する指標です。本稿では、数字が苦手な方でも3分で算出できる基本公式から、固定費・変動費の正しい仕分け術、エクセルや実店舗でのシミュレーション手法まで、現場のリアルなデータを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益分岐点売上高は「固定費 ÷ (1 - 変動費率)」の簡単公式で即座に算出可能。
- 要点2:赤字脱出の鍵は「限界利益」の最大化であり、固定費と変動費の厳密な仕分けが成否を分ける。
- 要点3:安全余裕率や損益分岐点比率を定期モニタリングすることで、不況時の耐性を客観視できる。
【黒字化の絶対防衛ライン】損益分岐点計算の超基本と誰でも3分で出せる公式
事業活動における「黒字」と「赤字」の境界線が、損益分岐点売上高です。ここを下回れば損失が発生し、上回れば利益が積み上がります。経営改善の第一歩は、小難しい会計用語を排し、本質的な計算構造を頭に叩き込むことから始まります。
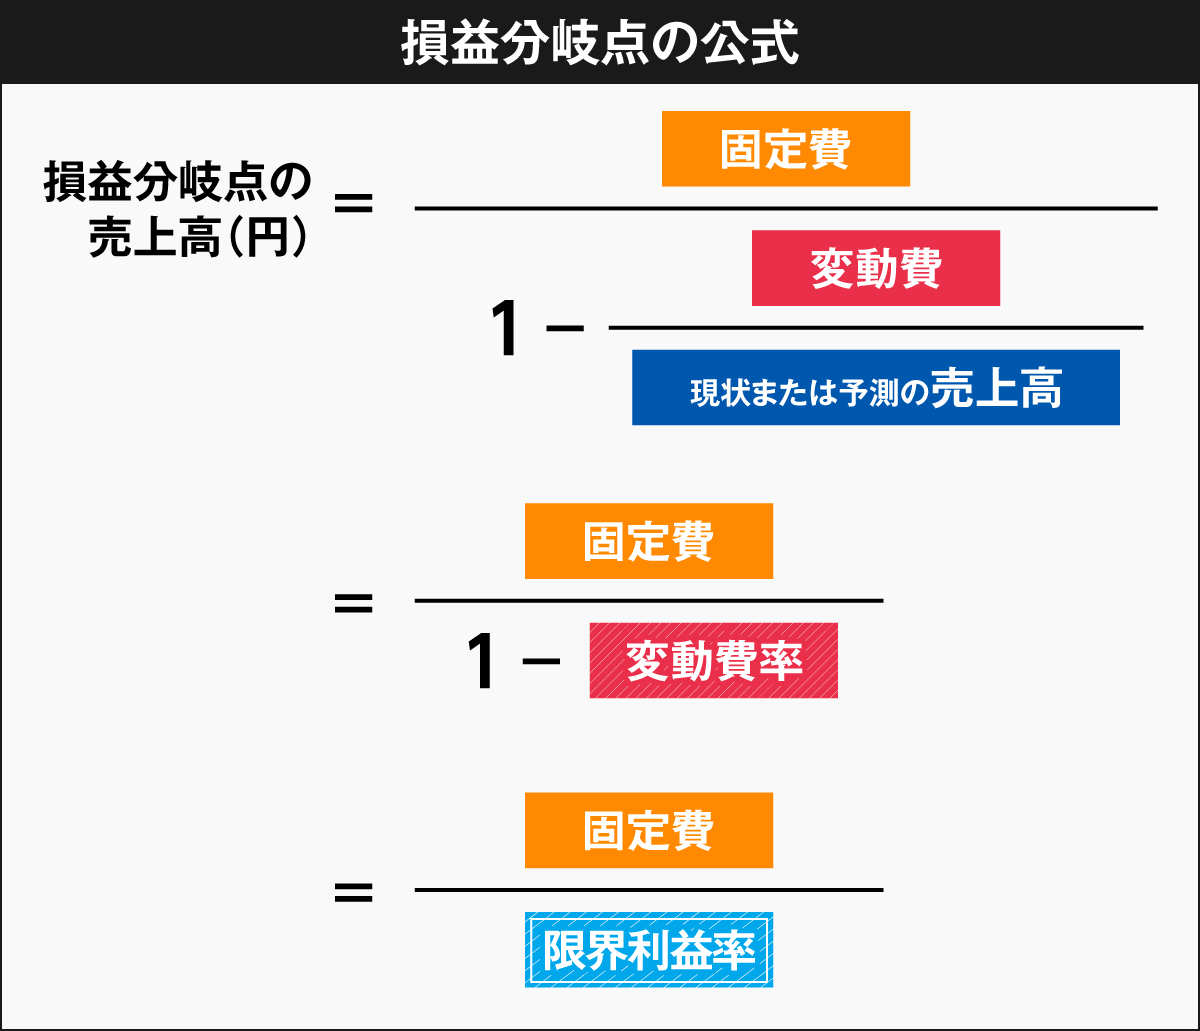
損益分岐点を求めるための損益分岐点 簡単 公式は以下の通りです。
損益分岐点売上高 = 固定費 ÷ 限界利益率
(※限界利益率 = 限界利益 ÷ 売上高 = 1 - 変動費率)
例えば、家賃や人件費などの固定費が月間100万円、売上高に対する変動費の割合(変動費率)が40%のビジネスを想定してみましょう。変動費率 求め方は「変動費 ÷ 売上高」ですので、1から0.4を引いた「0.6(60%)」が限界利益率となります。これを公式に当てはめると「100万円 ÷ 0.6 = 約166.7万円」となり、月商166万7,000円を超えた瞬間から純粋な利益が手元に残る構造が瞬時に導き出せます。
さらに、単なるトントンではなく「毎月50万円の手残り利益が欲しい」という場合は、目標利益 達成 売上高を計算します。計算式は「(固定費 + 目標利益)÷ 限界利益率」となり、先ほどの例なら「(100万円 + 50万円) ÷ 0.6 = 250万円」の売上が必要であると明確なターゲットを設定できます。
【コスト仕分けの罠】固定費・変動費の違いと限界利益の本質
損益分岐点分析で最も多くの人がつまずくのが、固定費 変動費 違いの判定です。ここを曖昧に処理すると、算出された分岐点そのものが狂ってしまい、誤った経営判断を下すリスクがあります。
固定費は「売上の増減に関わらず毎月一定額発生する費用」(店舗家賃、正社員人件費、リース料、基本システム利用料など)を指します。一方、変動費は「売上に比例して増減する費用」(原材料費、仕入れ原価、販売手数料、外注加工費、発送運賃など)です。
ここで極めて重要なのが、限界利益 粗利益 違いを正しく把握することです。会計上の「粗利益(売上総利益)」は売上から売上原価を引いたものですが、原価の中に製造現場の固定人件費などが含まれる場合があります。対して「限界利益」は純粋に「売上高 - 変動費」で算出し、商品やサービスが1単位売れるごとに固定費回収へ直接貢献する真の稼ぐ力を表します。限界利益率 計算式(限界利益 ÷ 売上高)が高いビジネスほど、固定費を素早く回収して爆発的に利益を生み出す体質を持っています。
| 経営指標・コスト分類 | 定義と計算式 | 健全性の目安水準 | 実務における分析のポイント |
|---|---|---|---|
| 損益分岐点比率 | 損益分岐点売上高 ÷ 実際の売上高 × 100 | 80%以下:優良 90%超:警戒ライン | 損益分岐点比率 目安として80%を切っていれば、売上が2割落ちても赤字転落しない強固な経営体質。 |
| 安全余裕率 | (売上高 - 損益分岐点売上高) ÷ 売上高 × 100 | 20%以上:良好 40%以上:極めて安全 | 安全余裕率 計算方法は「100% - 損益分岐点比率」でも同値。どれだけ不況バッファがあるかを示す。 |
| 変動費 | 材料費、仕入原価、決済手数料など | 業種により30〜70% | 仕入れ先交渉やロス削減で変動費率を1%下げるだけで、分岐点売上は大きく引き下がる。 |
| 固定費 | 家賃、正社員給与、定額サブスク費用等 | 限界利益の70〜80%内 | 一度上げると下げにくいため、固定費投資(採用・増床)は分岐点の押し上げ幅を必ず事前試算する。 |
【実態検証】飲食店のリアルシミュレーションに見る現場の落とし穴
損益分岐点計算の威力が最も如実に現れるのが、原材料費と人件費のダブル上昇に直面する飲食業界です。SNSや経営者コミュニティでは「満席なのに通帳の残高が増えない」という悲鳴が頻繁に見受けられます。ここで典型的な飲食店 損益分岐点 シミュレーションを実施してみましょう。
【客席数25席・個人経営カフェレストランのモデル試算】
・客単価:1,500円
・固定費(月額):家賃30万円 + 社員人件費35万円 + 水道光熱・通信費15万円 + 減価償却・諸経費10万円 = 90万円
・変動費率:食材原価32% + キャッシュレス決済手数料・消耗品等8% = 40%(0.4)
・限界利益率:1 - 0.4 = 60%(0.6)
この店舗の損益分岐点売上高は「90万円 ÷ 0.6 = 150万円」です。月25日営業とすると、1日あたり6万円(客数にして40名)の来客がなければ1円も残りません。現場でよくある失敗は、パートアルバイト代を固定費と見なすか変動費と見なすかを曖昧にし、シフトの組みすぎで実質的な固定費を押し上げてしまうケースです。
中小企業診断士や飲食店コンサルタントの取材データによると、繁盛しているにもかかわらず倒産危機に瀕する店舗の共通点は「売上が伸びた際に固定費(過剰な機材導入や過大な正社員雇用)を安易に増やし、損益分岐点比率が95%超に張り付いていた」点にあります。分岐点を日割り・客数単位までブレイクダウンして毎日の店舗ミーティングで共有することこそが、現場の赤字脱出における決定打となります。

【現場で即使える】エクセルによる自動計算と損益分岐点グラフの作り方
経営現場や事業計画書の作成において、瞬時にシミュレーションを行うにはスプレッドシートやExcelの活用が欠かせません。複雑なマクロを組む必要はなく、初歩的な関数だけで精緻な損益分岐点 エクセル 計算シートが完成します。
シートの基本構造は、セルA1に「固定費」、A2に「売上高」、A3に「変動費」を入力し、A4の変動費率に「=A3/A2」、A5の損益分岐点売上高に「=A1/(1-A4)」と記述するだけです。これにより、売上高やコストが変わった場合の分岐点変動をリアルタイムで追跡できます。
さらに視覚的にチームや金融機関へ共有したい場合、損益分岐点グラフ 作り方を押さえておくと説得力が飛躍的に高まります。
- エクセル上で、売上高(0円から想定最大売上まで数段階)の列を作成する。
- 同表内に「固定費(常に一定)」「総費用(固定費 + 売上高 × 変動費率)」「売上高(45度線)」の3列を算出する。
- データ範囲を選択し、「挿入」タブから「折れ線グラフ」または「散布図(直線)」を生成する。
売上高の直線と総費用の直線が交差する点がまさに「損益分岐点」であり、交点より右側の三角形の面積が利益の大きさを視覚的に表します。このグラフ化によって、「固定費を月10万円削減した場合、交点がどれだけ左へスライドするか」が一目で直感的に理解できるようになります。
一般に知られていない盲点とネットの誤解
ネット上の簡易解説記事やSNS上のビジネス論壇では、「とにかく変動費を削れば損益分岐点は下がる」「薄利多売でも売上さえ増やせば黒字になる」といった極端な言説が散見されます。しかし、ここには実務上の重大な罠が存在します。
最大の誤解は「値下げによる売上増の過大評価」です。客数を増やそうと20%の値下げを行うと、限界利益率は急激に悪化します。例えば限界利益率40%の商品を20%値下げした場合、同じ総利益額を稼ぎ出すためには売上数量を単に1.2倍にするだけでなく、実に2倍売らなければならない計算になります。労力とオペレーション負荷が増大して現場が疲弊し、結果として固定残業代などのコストが増加して赤字が拡大する悪循環に陥るのです。
また、人件費を一括して「固定費」に分類する硬直的な見方も危険です。近年の柔軟な業務委託や成果報酬型スタッフの導入は、固定費を変動費化(売上が立たないときはコストが発生しない仕組み)する有効な戦略となります。コストの「名前」ではなく「売上連動性」で実質判断する視点が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
損益分岐点分析は強力な武器ですが、ビジネスの事業フェーズによって向き不向きがあります。自身の状況に合わせて適切に活用することが肝要です。
【損益分岐点計算を今すぐ徹底すべき人】
・既存事業の利益率が年々低下しており、どこを削るべきか分からない経営者
・新規出店や設備投資、正社員の増員を検討している個人事業主・事業責任者
・価格改定(値上げ・値下げ)に伴う利益への影響度を正確に予測したい方
【損益分岐点計算に囚われすぎると危険な人】
・立ち上げ初期のシードスタートアップ(分岐点よりもプロダクトマーケットフィットや急速な市場シェア獲得が最優先される段階)
・研究開発費や先行投資が大きく、初期段階で赤字を掘ることが前提のディープテック領域

【損益 分岐 点 計算】に関するよくある質問(FAQ)
Q1:損益分岐点売上高を下げる(=早く黒字化する)にはどうすれば良いですか?
A1:アプローチは大きく3つしかありません。①不要な固定費(家賃減額、サブスク整理など)を削減する、②原材料の見直しや内製化・仕入交渉で変動費率を下げる、③高付加価値化による適正な値上げを行い限界利益率を高めることです。特に「値上げ」と「固定費削減」が最も即効性があります。
Q2:損益分岐点比率は何パーセントを目指すべきですか?
A2:一般的な業種平均では80%〜90%程度ですが、不況や需要急変に耐えうる優良企業を目指すなら「80%以下」を目標に設定してください。70%を切ると極めて強固な財務体質と言えます。逆に95%を超えている場合は、僅かな売上減で即座に赤字へ転落するため緊急のコスト構造改革が必要です。
Q3:個人事業主の場合、自分の生活費は固定費に含めるべきですか?
A3:会計上は事業主貸(利益からの分配)として処理されますが、実質的な事業継続シミュレーションを行う際は「生活に必要な最低生活費」を固定費に組み込んで分岐点を算出することを強く推奨します。そうしなければ「事業はトントンだが生活費が枯渇して撤退する」という事態を招くためです。
まとめ:今後の動向と失敗しないための判断基準
不確実性が高まるこれからの経済情勢下では、どんぶり勘定による経営は致命傷になりかねません。損益分岐点計算は単なる過去の通信簿ではなく、「どのリスクまでなら許容できるか」「あといくら売れば安全圏に入れるか」を指し示す羅針盤です。
自社の固定費と変動費を正しく峻別し、限界利益率と安全余裕率を月次で追跡する体制を整えること。そして新たな投資を行う際には、必ず「損益分岐点がいくら上がるか」を事前に算出する習慣を身につけることが、不況下でも確実に生き残り利益を残し続けるための鉄則です。 (出典: 損益 分岐 点 計算(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
