車両保険とは本当に必要か?加入率や不要と言われる理由を徹底解説
自動車を所有・運転するうえで、対人・対物賠償と並んで大きな検討項目となるのが「車両保険」の有無です。事故や自然災害、盗難などによって自分自身の車が傷ついた際の修理費をカバーする強力な仕組みですが、保険料負担が跳ね上がる要因にもなるため、加入を躊躇するドライバーは少なくありません。
近年は先進安全技術(ADAS)のセンサーやミリ波レーダーの普及、電気自動車の増加に伴って修理費の単価が跳ね上がっており、自動車保険の車両補償に対する見直し機運が急速に高まっています。本稿では、一般型とエコノミー型の補償差から加入率の裏側、「不要」と言い切るユーザーの損得勘定まで、専門的知見をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険は「自分の愛車」の修理・再取得費用を補償する保険であり、全国の加入率は約62.8%で推移している。
- 要点2:補償範囲が広い「一般型」と保険料が割安な「エコノミー型」の最大の違いは、自損事故や当て逃げが対象になるかどうかにある。
- 要点3:年式が古く「協定保険価額」が下がっている車や、少額修理で等級ダウン・事故有係数による保険料高騰を招くケースでは「不要」となる判断が合理的である。
【基礎知識】車両保険とは?仕組みと自動車保険における車両補償の全体像
車両保険とは、任意自動車保険の契約において「被保険自動車そのものに生じた損害」を補償対象とする特約・補償種目です。交通事故で相手方にケガをさせた場合の「対人賠償」や、他人の車・建造物を壊した場合の「対物賠償」とは異なり、自分自身の車を直すための費用を給付する点が最大の特徴です。
補償の根幹となるのが、契約時に設定する「協定保険価額」です。これは保険会社が過去の取引データや車種・グレード・初度登録年月をもとに算出した「現在の市場価値相場」を基準に定めます。万が一、事故で全損(修理不能、あるいは修理費が協定保険価額を上回る状態)となった場合は、設定した上限額まで保険金が支払われます。
補償の対象となるアクシデントは多岐にわたり、車同士の衝突事故をはじめ、台風・大雨による冠水、降雹(ひょう)、飛び石によるフロントガラス破損、いたずらや盗難など、予期せぬ外部リスク全般を広くカバーします。

【徹底比較】一般型とエコノミー型の決定的な違いと補償範囲の差
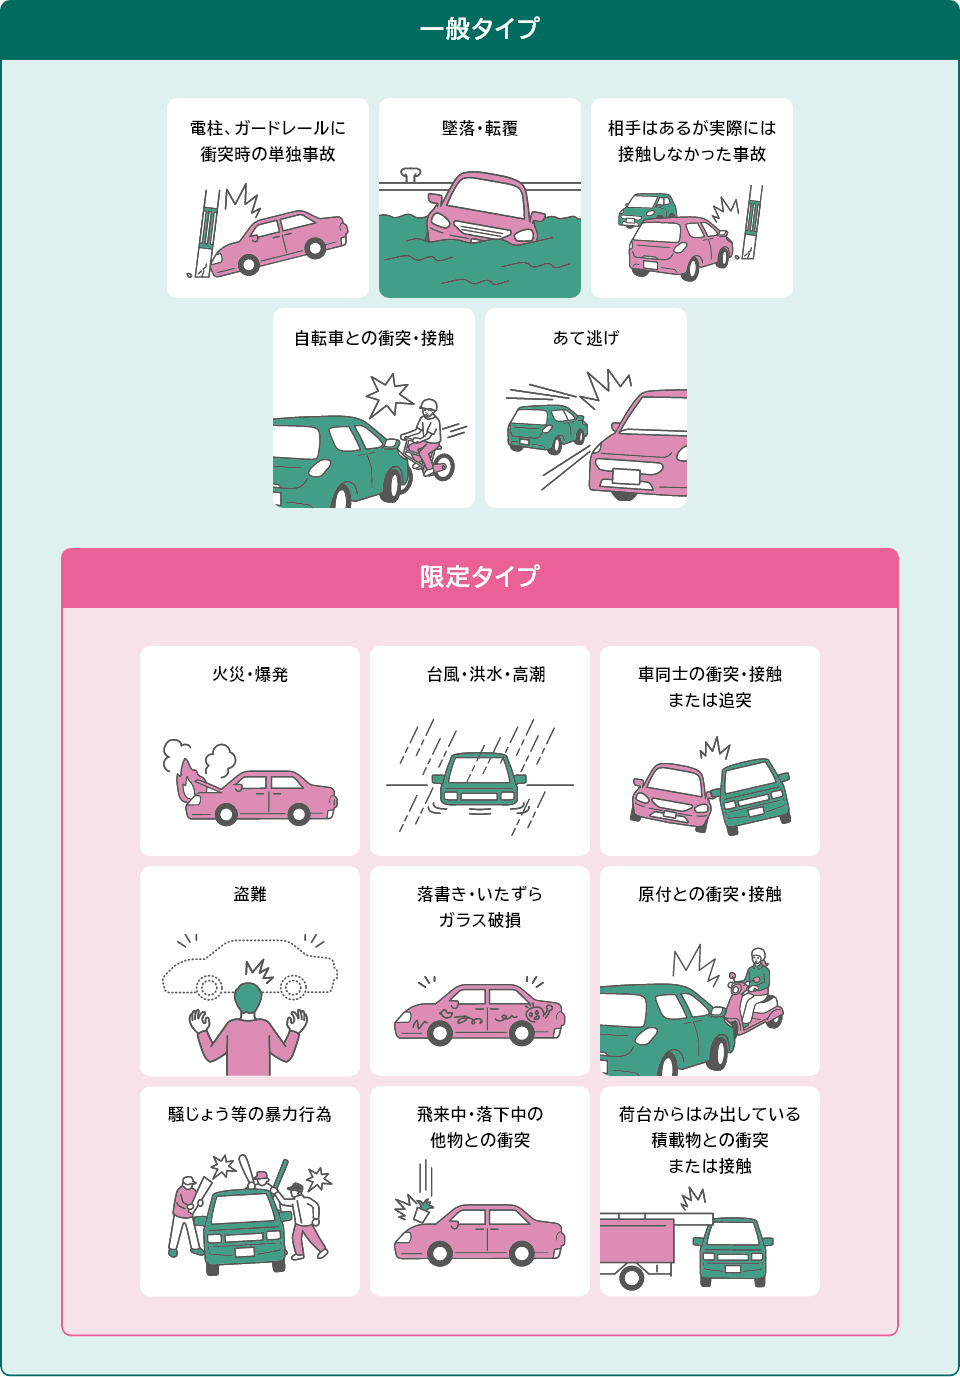
車両保険を選ぶ際、最も頭を悩ませるのが「一般型(一般補償)」と「エコノミー型(車対車+限定危険/10補償限定など)」の選択です。両者の最大の違いは、単独事故(自損事故)や相手が特定できない当て逃げを補償できるかという点にあります。
| 事故・損害のパターン | 一般型(フルカバー) | エコノミー型(限定補償) | 編集部の見解・実用リスク |
|---|---|---|---|
| 車対車の事故(相手確認あり) | 補償される(〇) | 補償される(〇) | 最も発生頻度が高い基本リスク。どちらのタイプでも手厚くカバー。 |
| 電柱・ガードレール衝突(自損事故) | 補償される(〇) | 補償されない(×) | 運転初心者の自損事故、スリップ事故などではエコノミー型だと全額自己負担。 |
| 当て逃げ(相手特定不可) | 補償される(〇) | 補償されない(×) | 商業施設等の駐車場トラブルで泣き寝入りになりやすい要注意項目。 |
| 火災・爆発・盗難・台風水災 | 補償される(〇) | 補償される(〇) | 異常気象や自然災害による損害はエコノミー型でも十分防御可能。 |
| 年間保険料相場(目安差額) | 基準額(高め) | 一般型より約30%〜50%安価 | 固定費削減と万が一の全損リスク回避を両立する有力な選択肢。 |
エコノミー型は、自損事故や当て逃げといった「自責または相手不明の単独トラブル」を削ることで、保険料を劇的に抑える構造になっています。一方で、台風による冠水や飛び石による破損、相手が特定できている車同士の接触事故はエコノミー型でも問題なく保険金が下りるため、コストパフォーマンスを追求する層から根強い支持を集めています。
【実態検証】利用者の生の声と現場目線で見えたリアル
損害保険業界の各種統計データによると、車両保険の加入率は約62.8%前後で推移しています。裏を返せば、車を保有しているドライバーの4割弱は「車両保険をあえて付帯していない」という現実が浮き彫りになります。
SNSやネット掲示板、保険金請求現場での実体験を検証すると、ユーザーの間では評価が完全に二極化しています。
「新車購入から半年で豪雨に遭い、エンジンルームまで冠水して廃車になったが、一般型車両保険のおかげで同等クラスの新車に買い替えられた」「深夜の路面凍結でスリップし、ガードレールに激突。自損事故だったが車両補償で300万円近い修理費用が全額浮いた」という安堵の声が多数存在する一方、厳しい現実を吐露する契約者も後を絶ちません。
「バンパーを軽く擦って15万円の修理費を請求したら、翌年の等級ダウンと事故有係数の適用で、3年間の保険料値上がり分が20万円を超えて大赤字になった」「10年落ちの中古車で加入していたが、設定上限額がわずか15万円。年間の保険料を考えると完全に掛け捨て損だった」といった苦い告白は、車両保険の構造的な落とし穴を如実に物語っています。

一般に知られていない盲点とネットの誤解|なぜ「いらない」と言われるのか?
ネット上で「車両保険は不要」「入る奴は情弱」と極論が飛び交う背景には、明確な経済的・構造的理由が存在します。主な要因は以下の3点に集約されます。
1. 車両の経年劣化による「協定保険価額」の急速な下落
車両保険の補償上限額は、新車登録からの経過年数とともに減価償却のように下がっていきます。新車時に300万円だった補償額も、7年〜10年経過すると「協定保険価額20万円〜30万円」程度まで減少します。上限20万円の補償を得るために年間数万円の保険料を払い続けるのは、保険の本質である「貯蓄では賄えない壊滅的リスクへの備え」から著しく逸脱しています。
2. 「使えば損をする」等級ダウンと事故有係数のペナルティ
車両保険を使用すると、翌年のノンフリート等級が原則として3等級ダウン(飛び石や自然災害など一部は1等級ダウン)します。さらに「事故有係数適用期間」が課され、同じ等級であっても割引率が大幅に冷遇されます。結果として「10万〜20万円程度の軽微な損害では、保険を使うと将来支払う保険料の上昇額のほうが高くなる」というジレンマが生じます。
3. 過失割合による相手側からの賠償補填
車同士の事故で相手に過失がある場合(過失割合が「自分3:相手7」など)、自分の車の修理代の7割は相手の対物賠償保険から支払われます。手元にある程度の生活防衛資金があるドライバーにとっては、「全額自腹になるリスク」は極めて限定的であるため、車両保険を外すという選択が成立します。
車両保険を使うとどうなる?免責金額の設定で保険料相場を賢くコントロール
車両保険の保険料相場は、運転者の年齢条件、過去の事故歴(等級)、車種の料率クラスによって大きく変動しますが、年間で約3万円〜10万円以上が自動車保険料全体に上乗せされます。
この負担を軽減しながら補償を確保する強力なテクニックが「免責金額(自己負担額)」の設定です。免責金額とは、「修理費用のうち、この金額までは自分で支払います」という取り決めを指します。
例えば「免責金額 1回目:5万円/2回目以降:10万円」と設定した場合、修理費が30万円かかったときは、5万円を自己負担し、残りの25万円が保険金から支払われます。免責金額を「0円(自己負担なし)」にするのではなく、「5万円〜10万円」に引き上げるだけで、年間の車両保険料を10%〜20%近く安く抑えることが可能です。少額の傷は自費で直し、修理費が数十万〜数百万円に達する大事故時のみ保険に頼るという合理的な運用が実現します。
【プロの結論】2026年の自動車保険見直しで後悔しない判断基準と賢い選び方
2026年現在のカーライフ環境において、車両保険の必要性を客観的に見極めるための最終基準を提示します。
【車両保険への加入を強く推奨する人】
- 新車・高額車を購入して間もない人(初度登録から3〜5年以内):市場価値が高く、万が一全損した際の再取得コストが家計を直撃するため。
- マイカーローンが多額に残っている人:車が全損して廃車になってもローンの返済義務は残るため、二重ローン破綻を防ぐ防壁が必要。
- 運転に不慣れな初心者・高齢ドライバー:自損事故や車庫入れ時の接触リスクが高いため、「一般型」の付帯が安心材料となる。
- 突然の修理費(50万円〜100万円)を即座に現金で捻出できない人:生活防衛資金が不足している時期は、保険で突発支出をヘッジすべき。
【車両保険を外す(不要と判断できる)人】
- 初度登録から7年〜10年以上経過した車に乗っている人:協定保険価額が低く、支払われる保険金に対して払込保険料が見合わない。
- 十分な貯蓄(100万円以上の予備資金)がある人:軽微な事故は自己資金で即座に直す「自家保険」のスタンスをとるほうが生涯コストを圧倒的に抑えられる。
- 傷や凹みを気にせず「動けばよい」と割り切れる中古車に乗っている人:外観修理に大金を投じる必要性自体が薄いため。
【車両保険とは】に関するよくある質問(FAQ)
Q1:自損事故でガードレールにぶつかった場合、車両保険でガードレールの弁償もできますか?
A1:いいえ、ガードレールの弁償費用は「対物賠償責任保険」から支払われます。車両保険はあくまで「あなた自身の車の修理代」を支払うための補償です。
Q2:飛び石でフロントガラスが割れて交換する場合、等級はどうなりますか?
A2:飛び石によるガラス破損損害で車両保険を使用した場合、原則として「1等級ダウン事故(事故有係数1年適用)」の扱いとなります。通常の事故(3等級ダウン)よりもペナルティは軽微ですが、翌年の保険料は上がります。
Q3:エコノミー型に入っている場合、台風で車が水没した損害は出ますか?
A3:はい、補償されます。台風、豪雨による洪水・高潮・冠水、突風、降雹などの自然災害による損害は、一般型だけでなくエコノミー型(限定危険補償)でも保険金の支払対象となります(※ただし地震・噴火・津波による損害は特約がない限り対象外です)。
まとめ:愛車の価値と維持コストを見極めた最適な保険選びを
車両保険は、万が一の甚大な経済的打撃から家計を守る強力なセーフティネットである一方、車の年式や個人の貯蓄状況によっては「掛け捨ての無駄」になりやすい二面性を持っています。
「なんとなく不安だから一般型でフル加入する」「保険料が高いから一切入らない」という極端な二者択一ではなく、協定保険価額の推移、免責金額の設定、エコノミー型への切り替えなど、現在のライフステージと愛車の現在価値に合わせた細やかなチューニングこそが、後悔のない自動車保険設計の鍵となります。 (出典: 車両 保険 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
