住民税計算シミュレーション2026|手取り急減の理由と年収別早見表
「給与明細を見たら、昇給したはずなのに手取りが減っていた」「新卒2年目の6月から手取りがガクンと落ちて驚いた」――こうした声が毎年SNSや家計相談の現場で後を絶ちません。物価高が続く2026年現在、生活防衛のために給与から差し引かれる税金の仕組みを正しく把握することは、すべての生活者にとって死活問題となっています。
なかでも手取り額を大きく左右するのが「住民税」です。所得税とは異なり、住民税は「前年の所得」を基準に計算されて翌年6月から天引きされるため、昇給や副業、控除の変化によって翌年の手取りに大きな時間差攻撃をもたらします。本稿では、住民税の基本構造から年収別の早見表、ふるさと納税の限度額計算、副業が勤務先に伝わるメカニズムまで、徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「前年1月〜12月の所得」に基づき翌年6月から課税されるため、昇給直後や新卒2年目に手取りが急減する現象が起きる。
- 要点2:標準税率は全国一律で原則10%(所得割)+約5,000円(均等割・森林環境税)であり、自治体差による極端な税額の違いは都市伝説に近い。
- 要点3:ふるさと納税やiDeCo、各種所得控除を正確にシミュレーションして申告することで、翌年の住民税負担を大幅に軽減できる。
【2026年最新】住民税で手取りが減る決定的な理由と基本の仕組み
毎月の給与明細を見て「なぜこんなに税金が引かれているのか」と疑問を抱く方は少なくありません。住民税の控除額が手取りに与える影響の背景には、住民税特有の「前年所得課税方式」と「2階建ての計算構造」が存在します。
住民税は、都道府県民税と市区町村民税を合算したもので、中身は大きく以下の2つで構成されています。
- 所得割(一律10%前後):前年の「課税所得金額(所得-各種控除)」に対して課される税額(道府県民税4%+市町村民税6%)。
- 均等割(年額約5,000円+森林環境税1,000円):一定以上の所得がある住民全員が均等に負担する固定定額。
所得税はその年の見込み給与から毎月リアルタイムで源泉徴収され、年末調整で過不足が精算されます。しかし住民税は、前年1月1日から12月31日までの確定所得をもとに各自治体が税額を確定し、翌年の「6月から翌々年5月までの12分割」で給与から天引き(特別徴収)されます。
新卒入社した1年目の給与から住民税が引かれないのは、前年に所得がないためです。ところが2年目の6月を迎えた瞬間、前年(1年目)の給与に対する住民税天引きが一斉にスタートします。「給料は上がったのに、手取りが数万円減った」と感じる最大の原因は、この1年遅れでやってくる住民税の徴収サイクルにあるのです。
【年収別早見表】あなたの住民税はいくら?2026年最新データ比較
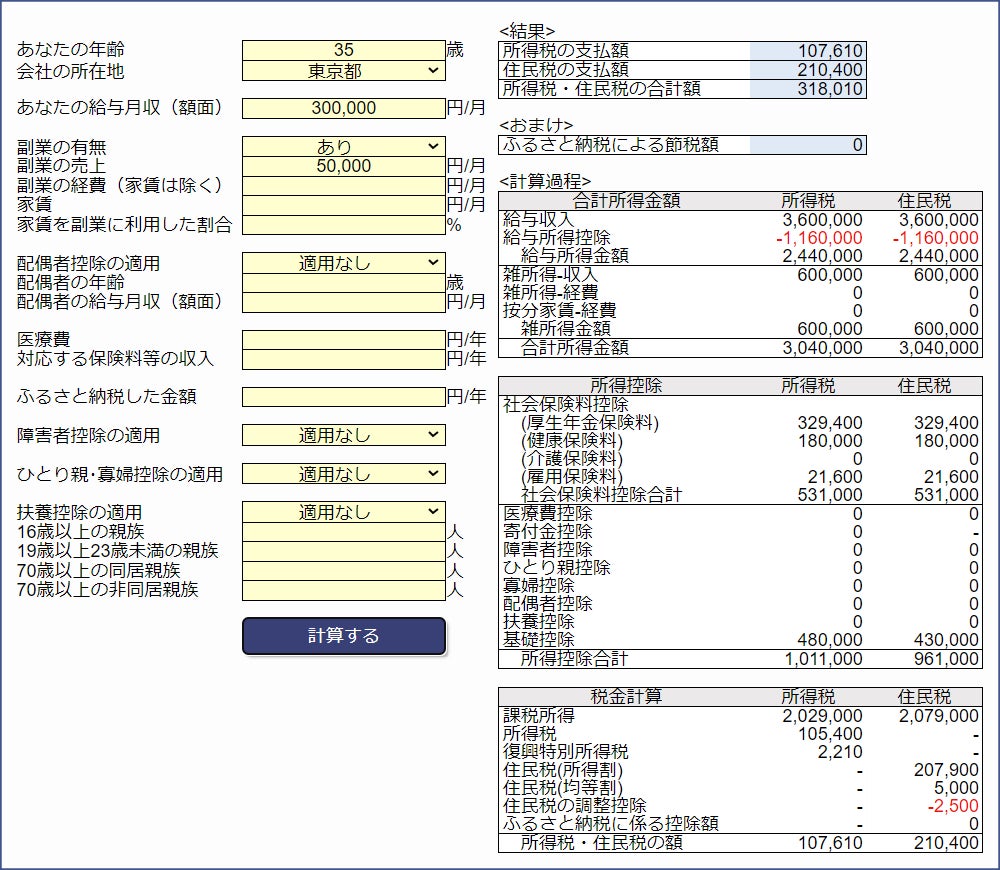
世帯構成や年収によって、実際にどれくらいの住民税が課されるのかを把握しておくことは、家計管理の第一歩です。以下に、給与所得者を対象とした年収別の住民税額および手取り目安をまとめました。
| 額面年収 | 単身・独身(住民税年額目安) | 夫婦(配偶者控除あり・子なし) | 編集部の分析・手取りへの影響 |
|---|---|---|---|
| 300万円 | 約11.5万〜12.5万円 | 約8.2万〜9.0万円 | 月額約1万円の控除。基礎控除のみだと手取りは約240万円前後に着地。 |
| 400万円 | 約17.5万〜18.5万円 | 約14.0万〜15.0万円 | 月額約1.5万円が引かれる。社会保険料と合わせ手取りは年約315万円程度。 |
| 500万円 | 約24.0万〜25.5万円 | 約20.5万〜22.0万円 | 所得税よりも住民税の引き落とし額が上回り、毎月の負担感が急増するゾーン。 |
| 600万円 | 約30.5万〜32.5万円 | 約27.0万〜29.0万円 | 月額約2.6万円の住民税。ふるさと納税等の控除活用による節税恩恵が大きい。 |
| 800万円 | 約46.0万〜49.0万円 | 約42.5万〜45.5万円 | 配偶者控除の適用制限(本人の合計所得要件)が絡み始め、税負担率が上昇。 |
| 1,000万円 | 約64.0万〜68.0万円 | 約64.0万〜68.0万円 | 給与所得控除の上限(195万円)適用および配偶者控除対象外となり税負担が極大化。 |
※社会保険料控除を年収の約14〜15%と仮定し、基礎控除(住民税43万円)を適用した一般的なモデル試算です。過去に実施された定額減税の一時的な調整や、お住まいの自治体の超過課税、扶養親族の有無によって実際の金額は前後します。
噂の真偽を徹底検証|「住む場所で税金が大きく違う」という自治体差の真相
インターネット上の掲示板やSNSで頻繁に交わされる「住民税が高い自治体に住むと損をする」「東京23区は税金が安い」という言説。この噂の真偽を取材・検証すると、意外な事実が浮かび上がります。
結論から申し上げますと、日本国内のほぼすべての市区町村において、住民税の所得割税率は原則10%(標準税率)で統一されています。
地方税法に基づき、都道府県民税(4%)と市町村民税(6%)を合わせた標準税率は全国共通です。一部の例外として、財政再建団体となった北海道夕張市(所得割10.5%)や、市民税減税を独自に実施している愛知県名古屋市(所得割9.7%)などの例はありますが、年収500万円世帯で比較してもその差額は年間数千円〜1万円程度に過ぎません。
では、なぜ「引越しをしたら住民税が高くなった」と感じる人が多いのでしょうか。主な要因は以下の2点です。
- 引越し時期と前年所得の連動:転職や昇給で所得が上がったタイミングで引越しを行うと、新居のある自治体で高額な住民税通知が届くため、あたかも自治体自体の税金が高いと錯覚してしまう。
- 非課税世帯基準の違い:住民税非課税世帯となる年収の目安(単身者の場合、給与年収概ね100万円前後)は、自治体が属する「級地区分(1級地〜3級地)」によってわずかに基準が異なります。都市部は基準が高く、地方は低めに設定されているため、低所得層における課税境界線で差が生じるケースがあります。

【実態検証】給与明細の落とし穴と副業が会社にバレる決定的なルート
近年、物価高への対抗策として副業・兼業を始める会社員が急増しています。しかし、国税庁や自治体の税務データを調査すると、「副業禁止の会社に副業が発覚した」というトラブルの9割以上が住民税の通知ルートから発生しています。
勤務先で副業が発覚する構造は極めてシンプルです。
確定申告を行う際、副業で得た所得(雑所得や事業所得など)に対する住民税の徴収方法を「特別徴収(給与天引き)」のままにしておくと、自治体は本業の給与と副業の所得を合算した住民税額を本業の勤務先に通知します。
会社の経理担当者は、各社員の給与額に応じた標準的な住民税額を把握しています。給与水準に対して住民税の天引き額が不自然に突出していると、「この社員は本業以外の所得がある」と一目で露呈してしまうのです。
副業所得に関する住民税の発覚を防ぐためには、確定申告書の第二表にある「住民税に関する事項」において、住民税の徴収方法を「自分で納付(普通徴収)」にチェックを入れる必要があります。ただし、副業がアルバイトなどの給与所得である場合、自治体の運用によっては強制的に合算特別徴収されるケースもあるため、事前の自治体窓口への確認が不可欠です。
自力でできる住民税計算シミュレーション|エクセル作成法とおすすめ無料ツール
正確な手取り予測を立てるためには、自力で住民税を概算できるスキルが役立ちます。エクセルやスプレッドシートを使って数式を組む場合、以下の3ステップでロジックを組み立てます。
- 給与所得控除後の金額を算出:
額面年収から給与所得控除(年収に応じて55万円〜195万円)を差し引きます。 - 課税所得金額の算出:
給与所得から「所得控除」を差し引きます。所得税と住民税では控除額が異なる点に注意が必要です(例:所得税の基礎控除は48万円だが、住民税の基礎控除は原則43万円。配偶者控除も住民税は最大33万円)。 - 税額の計算と税額控除の適用:
課税所得に税率10%を掛け、そこから「調整控除」や「ふるさと納税(寄附金税額控除)」を差し引き、最後に均等割(約5,000円+森林環境税)を加算します。
手軽に正確な数値を把握したい場合は、各自治体がWebサイト上で公開している「住民税試算システム」や、民間の無料シミュレーションツールの活用が最も安全で確実です。源泉徴収票の数字をそのまま入力するだけで、ふるさと納税の上限限度額まで数秒で自動計算されます。
【プロの結論】賢く手取りを守る人・放置して損する人の判断基準
住民税の仕組みを理解した上で、どのような行動を取るべきでしょうか。家計防衛における明確な判断基準を提示します。
【今すぐ対策を取るべき人(控除活用の恩恵が大きい人)】
- 額面年収が前年より50万円以上アップした人(翌年の手取り急減リスク大)
- ふるさと納税を限度額いっぱいまで活用していない人(実質2,000円負担で返礼品と税額控除を獲得可能)
- iDeCo(個人型確定拠出年金)や小規模企業共済に未加入の会社員・個人事業主(掛金の全額が所得控除対象)
【住民税の節税対策に慎重になるべき人】
- 年収が住民税非課税基準(単身で年収100万円前後以下)に近い人(元々の税額がゼロまたは僅少のため、節税策の費用対効果が低い)
- 住宅ローン控除で既に所得税・住民税の上限まで税額が引き切れている人

【住民税計算シミュレーション】に関するよくある質問(FAQ)
Q1:新卒1年目の給料から住民税が引かれていないのはなぜですか?
A1:住民税は「前年1月〜12月の所得」に対して課税される仕組みであるためです。前年に給与所得がなかった新卒1年目は住民税が発生しません。ただし、2年目の6月給与から1年目の年収に応じた住民税の天引きが一斉に開始されます。
Q2:ふるさと納税の限度額を住民税から逆算する目安は?
A2:自己負担2,000円を除いた全額が控除される上限額は、おおむね「個人住民税所得割額の約20%」が目安となります。年収500万円の独身者であれば約6万円前後、年収700万円であれば約10万〜11万円程度が控除上限の目安です。
Q3:住民税が非課税になる世帯年収のボーダーラインはいくらですか?
A3:自治体によって級地区分が異なりますが、単身者の給与所得者であれば「年収100万円以下(合計所得45万円以下)」が一つの目安です。配偶者や扶養親族がいる場合は、扶養人数に応じて非課税枠が段階的に広がります。
まとめ:手取り防衛のカギは住民税の正確な把握と早めの控除対策にあり
住民税は、所得税のようにリアルタイムで調整されないからこそ、1年遅れのタイムラグで家計を圧迫するリスクを秘めています。「手取りが減った理由」を正しく把握し、事前に年収別の税額目安や控除の影響をシミュレーションしておくことが、予期せぬ家計の混乱を防ぐ最善の防衛策です。
ふるさと納税や各種所得控除の申請漏れがないかを確認し、無料の試算ツールやエクセルを活用して、ご自身の翌年の手取り額を今すぐチェックしてみてください。 (出典: 住民 税 計算 シュミレーション(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
