三井住友海上「GKクルマの保険」評判の真相と選ばれる決定打
大手損害保険の一角を占める三井住友海上の主力商品「GKクルマの保険」は、ネット専業のダイレクト型自動車保険が台頭する2026年現在も、強固なシェアを維持し続けています。しかし、インターネット上で情報収集を始めると「保険料が高すぎる」「ドラレコ特約は本当に必要なのか」といったシビアな疑問や不満の声が少なからず散見されるのも事実です。
保険料の安さだけを追求するならば、中間マージンを削ぎ落としたダイレクト型に軍配が上がります。それでもなお、多くのドライバーが代理店型である三井住友海上の「GKクルマの保険」を選び続ける背景には、ネットの表面的な数値比較では見えてこない明確な構造的理由が存在します。本稿では、取材データと一次情報をもとに、評判の深層からドラレコ特約の落とし穴、契約時に見落としがちな細部のルールまで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「保険料が高い」最大の理由は専任代理店の対面サポート費用と全国200拠点以上の示談代行・事故対応インフラの維持コストにある。
- 要点2:通信型ドラレコ「見守るクルマの保険 プレミアム」は通報の即応性に強みがある一方、月額コストの累積や機器返却義務というデメリットを孕む。
- 要点3:有事の交渉力・家族特約の一括管理を重視する層には確かな価値があるが、補償内容を自己完結できる層には過剰品質となり得る。
【2026年最新】三井住友海上「GKクルマの保険」が支持を集める背景
損害保険市場において、ダイレクト型損保の普及率は年々上昇傾向にあります。その潮流のなかで、三井住友海上をはじめとするメガ損保の代理店型保険が選ばれ続ける要因は、単なるブランド認知にとどまりません。現場の代理店関係者への取材や契約者の分析から浮かび上がるのは、自動車事故という突発的クライシスに対する「心理的防壁」としての役割です。
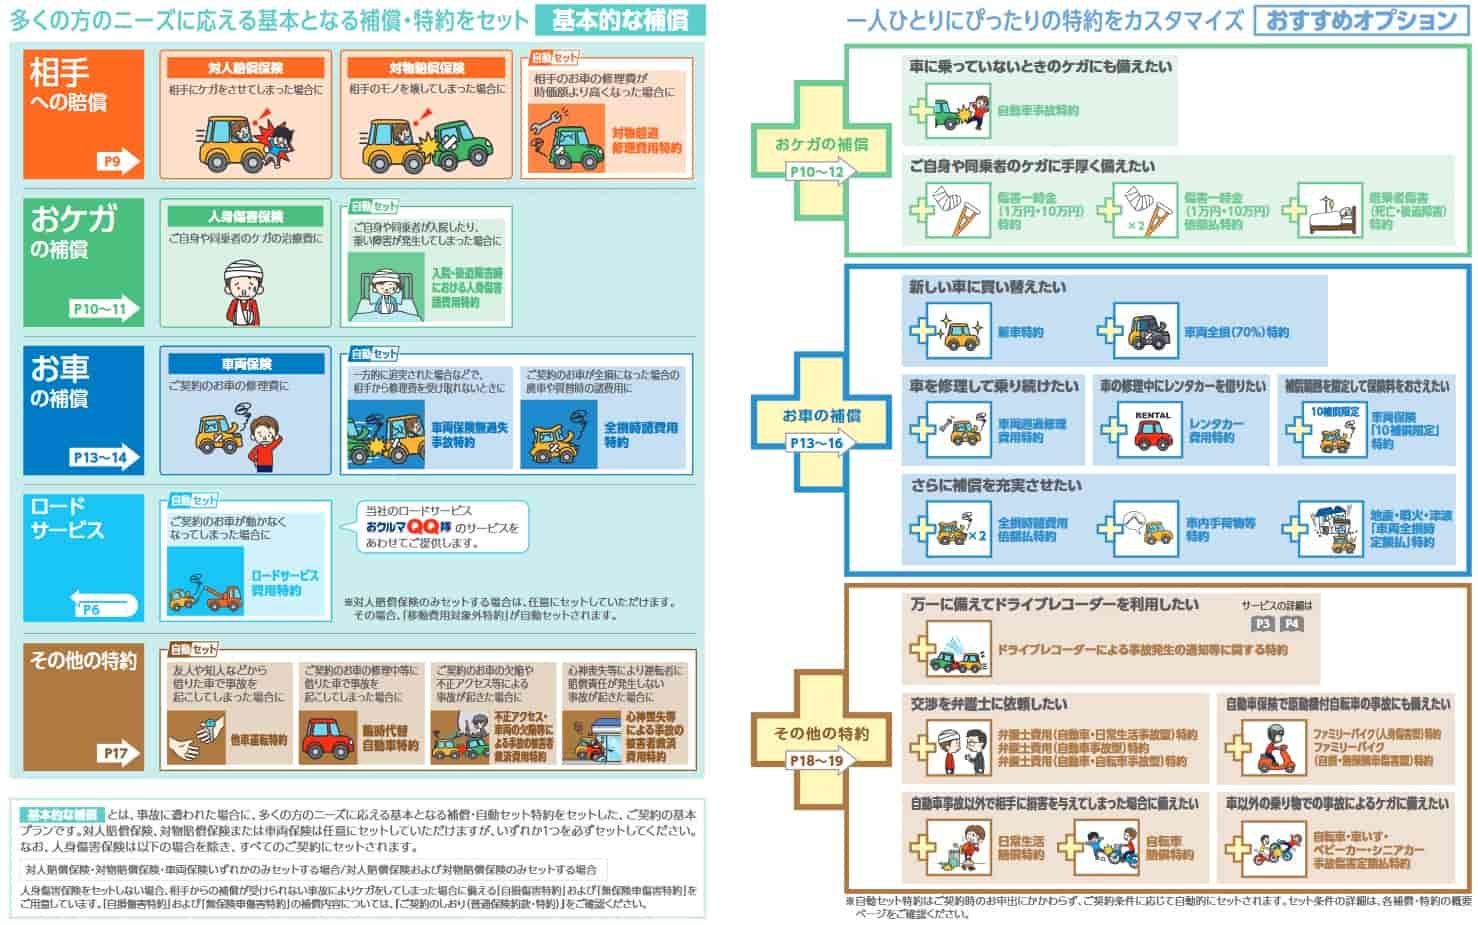
GKクルマの保険は、相手への賠償、自身や同乗者のケガ、愛車の補償という基本補償を強固にパッケージングしつつ、多様なライフスタイルに応じた特約を柔軟に組み合わせられる設計になっています。特に2026年の自動車社会では、高度運転支援システム(ADAS)の普及に伴う修理費用の高額化や、自転車・キックボード等のマイクロモビリティとの接触トラブルなど、事故の形態が複雑化しています。こうした複雑な過失割合の交渉や書類手続きを、専任の担当者に一任できる安心感が、多忙な現役世代やシニア層の支持基盤となっています。

評判の真相を徹底解剖|「高い」という声と事故対応のネットの反応
ネット上の掲示板やSNSを精査すると、GKクルマの保険の評判には極端な二面性が見受けられます。否定的な意見の大半は費用面に集中しており、「GKクルマの保険の保険料が高い理由が納得できない」「見積もりを取ってダイレクト型との差額に驚いた」という声が目立ちます。一方で、肯定的な評価の核となっているのはGKクルマの保険の事故対応に関するネットの反応であり、「現場でのパニック時に担当者が即座に動いてくれた」「相手方との泥沼の交渉を穏便にまとめてくれた」という現場対応への賞賛です。
この二極化の根本には、代理店型特有のコスト構造があります。ダイレクト型が営業所や人件費を圧縮して低価格を実現しているのに対し、三井住友海上は全国各地の提携修理工場ネットワーク、弁護士ネットワーク、そして各地域に根ざした代理店手数料を保険料に内包しています。つまり、GKクルマの保険を契約するという行為は、純粋なリスク移転だけでなく「有事における専属コンサルタントの雇用契約」を同時に結んでいる状態に近いと言えます。トラブルが起きない平時にはコスト高と感じられ、ひとたび重大事故に直面した際にはその費用対効果が絶賛されるという構造的パラドックスが、ネット上の評判の揺らぎを生み出しています。
ドラレコ特約「見守るクルマの保険 プレミアム」の落とし穴と口コミの検証
近年、三井住友海上が主力オプションとしてプロモーションを展開しているのが、専用ドライブレコーダーを活用した特約です。この見守るクルマの保険 プレミアムの口コミを検証すると、先進的な見守り機能に対する高評価と、契約形態に起因する不満が浮き彫りになります。
このシステムは、強い衝撃を検知した際に専用安否確認デスクへ自動発報し、事故現場の位置情報や直前直後の映像を自動送信する仕組みを備えています。利用者の手記や声には、「パニックで警察や保険会社へ電話すらできなかったが、車載器からオペレーターが呼びかけてくれて救われた」というリアルな体験談が存在し、運転に不安を抱える高齢ドライバーの家族からも好評を得ています。また、ロードサービスをアプリから呼ぶ際にも、GPSデータがシームレスに連動するため、GKクルマの保険のロードサービス内容であるレッカー牽引やバッテリー上がり対応をスムーズに受けられる利点があります。
しかし、ジャーナリスティックな視点で見逃せないのがGKクルマの保険のドラレコ特約におけるデメリットです。最大のリスク要因はランニングコストの蓄積です。専用端末は月額約850円(契約条件による)の特約保険料を支払い続ける「貸与品」であり、3年間利用すれば約3万円、5年間では5万円を超える出費となります。市販の高性能ドラレコを一度購入して取り付けた場合と比較すると、長期保有時の金銭的負担は確実に重くなります。さらに、保険を解約または他社へ乗り換える際には、配線を外して機器を三井住友海上へ返送する手間が生じ、返送を怠ると違約金が発生する規約となっている点も事前の留意が必要です。
代理店型vsネット型|見積もり比較で判明した決定的なコスト構造の差
実際に三井住友海上の自動車保険の見積もりを取得し、一般的なダイレクト型損保と比較検証を行いました。30代・日常レジャー使用・20等級の同一補償条件で算出したシミュレーション結果は、両者の設計思想の違いを如実に物語っています。
| 比較項目 | 三井住友海上「GKクルマの保険」 | 主要ダイレクト型自動車保険 | 編集部の見解・評価 |
|---|---|---|---|
| 年間保険料水準(目安) | 約68,000円〜78,000円 (車両保険あり) | 約38,000円〜46,000円 (インターネット割引適用後) | 年間で約3万円前後の価格差が発生。この差額を「人的サポート料」と捉えられるかが分岐点。 |
| 窓口対応の形態 | 地域専任代理店(対面・電話)+専用事故センター | WEBマイページ+コールセンター対応 | 書類の代筆や細かな相談ができる代理店型に対し、ネット型は自己申告・自己管理が前提。 |
| ドラレコ機能の連携 | 専用端末による自動通報・映像即時連携特約あり | 市販品対応または簡易発報アプリの併用が主流 | 現場での即応性・証拠保全の確実性は三井住友海上の専用システムが一歩リード。 |
| 事故初期対応スピード | 全国200カ所以上のサービスセンター連携 | 集中型コンタクトセンターによる処理 | 定型事故のスピードは互角だが、対人賠償の重度案件や過失割合で揉めた際はメガ損保が強靭。 |
一般に知られていない盲点とネットの誤解|特約・等級・解約時のリアル
自動車保険の契約において、パンフレットの表面だけでは読み取れない制度上の細則には細心の注意を払わなければなりません。契約者が後から「知らなかった」と後悔しやすい4つの重要事項を紐解きます。
第一に、三井住友海上GKにおける弁護士特約の必要性です。もらい事故(信号待ちでの追突など、自身に過失が一切ないケース)では、法律上、保険会社が契約者の代わりに示談交渉を行うことができません(非弁行為の禁止)。この場合、契約者自らが相手方や加害者側の保険会社と直接交渉しなければならず、強烈な精神的ストレスに晒されます。弁護士特約を付帯していれば、着手金や報酬金(上限3,000万円まで)が補償され、百戦錬磨の法曹実務家に交渉を一任できます。月数百円の微小な追加費用に対し、得られる心理的・金銭的リターンが極めて大きいため、GKクルマの保険に加入するなら外してはならない必須特約と位置付けられます。
第二に、原付バイクを所有する世帯に関わるGKクルマの保険のファミリーバイク特約です。この特約は125cc以下の原動機付自転車をカバーし、主契約の車に乗る本人だけでなく同居の親族も対象になります。特筆すべきは、万一バイクで事故を起こして保険金を使っても、自動車保険本体の等級が下がらない(ノーカウント事故扱い)点です。バイク単体で任意保険に入るよりも割安になるケースが多く、複数台を保有する家庭では見逃せない防衛策となります。
第三に、契約の移行や終了に伴う実務です。他社からの乗り換え時におけるGKクルマの保険の等級引き継ぎは、基本的に国内の損保各社や共済(一部除く)の間でシームレスに行えます。ただし、前契約の満期日または解約日の翌日から起算して「7日以内」に新契約を成立させなければ、蓄積した無事故割引の等級がリセットされる厳格な「7日ルール」が存在します。また、GKクルマの保険の更新手続きの流れを放置すると、自動更新特約が付帯されていない契約では無保険期間が生じる危険があります。
そして第四に、中途解約に伴う自動車保険GKの解約返戻金の仕組みです。年払いで一括納入した保険料は、中途解約時に全額が日割りで戻ってくるわけではありません。「短期率」という保険会社所定の計算係数が適用されるため、例えば半年経過時点で解約した場合、戻ってくる額は保険料の50%ではなく40%程度に目減りします。月払いの場合は口座振替の停止タイミングによって翌月分まで引き落とされるケースもあり、乗り換えのタイミングを誤ると実質的な金銭的損失を被ることになります。

【プロの結論】リスク認知と安心の境界線|選ぶべき人と見送るべき人の基準
行動経済学やリスク心理学の観点から見ると、保険という商品は「発生確率は極めて低いが、発生時の損失が壊滅的な事象」に備えるための合理的なヘッジ手段です。しかし、人間は得られる安心感に対して過剰なコストを払ってしまうバイアス(過度な確実性効果)を持っています。GKクルマの保険が提示する手厚いサービスを冷静に天秤にかけ、自身の生活様式と照らし合わせることが肝要です。
GKクルマの保険を選ぶべき人
- 事故対応をすべて任せたい人:平日は多忙で相手方や修理工場との折衝に時間を割けず、プロに全権を委ねたい層。
- 運転頻度が低く機械操作に不慣れな人:「見守るクルマの保険 プレミアム」による自動通報機能で、パニック時の初動ミスを防ぎたいシニアや初心者。
- 世帯で複数台のクルマを保有している人:代理店を通じて家族の保険を一括管理し、弁護士特約やファミリーバイク特約の重複排除・最適化を図りたい家庭。
GKクルマの保険を見送るべき人
- とにかく維持費を1円でも削減したい人:年間2〜3万円以上の価格差に対して代理店の付加価値を感じられず、家計の固定費圧縮を最優先する層。
- Web完結の手続きに抵抗がない人:自ら補償内容を精査し、事故時にも電話やチャットで状況を論理的に説明できるデジタルリテラシーの高いドライバー。
- 市販のドラレコをすでに装着している人:月額の専用ドラレコ費用が二重投資となり、返却の手間も含めてコストメリットが著しく低下する層。
【gk クルマ の 保険】に関するよくある質問(FAQ)
Q1:他社ダイレクト型から「GKクルマの保険」に切り替える際、等級はそのまま引き継げますか?
A1:はい、引き継ぎ可能です。国内損保各社および多くの自動車共済の間で等級継承制度が確立されています。ただし、前契約の満期日または解約日の翌日から起算して「7日以内」に手続きを完了させないと等級が消失するため、保険証券を手元に準備して速やかに代理店へ申し込む必要があります。
Q2:「見守るクルマの保険 プレミアム」のドラレコは、車を買い替えても使えますか?
A2:継続利用が可能です。車両入替の手続きを行うと同時に、旧車両からドラレコ本体と配線を取り外し、新車両へ移設します。取り外しや再設置にかかる工賃は自己負担となるため、ディーラーやカー用品店への作業依頼費用をあらかじめ考慮しておく必要があります。
Q3:保険期間の途中で解約した場合、支払った保険料は満額戻ってきますか?
A3:満額は戻りません。一括年払いの場合、日割り計算ではなく保険業界共通の「短期率」が適用されるため、経過月数に応じた所定の差し引きが行われ、未経過分よりも少ない解約返戻金となります。月払いの場合は解約日によって翌月の請求が発生することがあるため、満期日に合わせた解約・乗り換えが最も損失を抑えられます。
まとめ:2026年における最適な自動車保険選びの最終指針
三井住友海上の「GKクルマの保険」は、ネット専業損保のような圧倒的な低価格を誇る商品ではありません。しかし、その保険料には「顔が見える代理店によるコンサルティング力」「全国規模の強靭な示談交渉インフラ」「万一の際の自動安否通報」という、価格以上の安全保障が明確に組み込まれています。
ネット上の「高い」「不要」という極論に惑わされることなく、自身や家族が事故という極限状態において何を最も必要とするのかを明確に定義することが求められます。自力での対応に一抹の不安を抱えるドライバーにとって、GKクルマの保険が提供する包括的な守護力は、日常のハンドルを握る上での確固たる安心感に直結します。まずは代理店での見積もりを取り、自身のライフステージに見合った特約構成を厳格に吟味してください。 (出典: gk クルマ の 保険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
