領収書とレシートの違いとは?税務調査で有利な証拠力と経費精算の盲点
「経費で落とすなら、必ず手書きの領収書をもらわなければならない」という思い込みは、令和の税務実務において完全に過去の常識となりました。日々の買い物や接待、出張の現場で「領収書をください」と頼む習慣が抜けないビジネスパーソンも少なくありませんが、税務署の視点や最新の法制度に照らし合わせると、手書きの領収書よりもレジから印字されるレシートのほうが圧倒的に信頼性が高い場面が多々あります。
インボイス制度(適格請求書等保存方式)が定着し、電子帳簿保存法によるスキャナ保存の運用が進む2026年の現在、領収書とレシートをめぐる判断基準は劇的に変化しました。なぜレシートの方が税務上有利とされるケースがあるのか、確定申告や社内の経費精算で絶対に知っておくべき決定的な違いとリスク管理のポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査における証拠力は、品目や単価が自動印字されるレシートの方が手書き領収書よりも優れているケースが多い。
- 要点2:インボイス制度下では「適格簡易請求書」を満たすレシートがあれば、宛名なしでも正規の仕入税額控除が適用される。
- 要点3:「但し書き:お品代」やクレジットカード利用明細の誤用は、税務否認や二重計上疑義を招く最大の盲点である。
【徹底比較】領収書とレシートの決定的な違いと法的効力
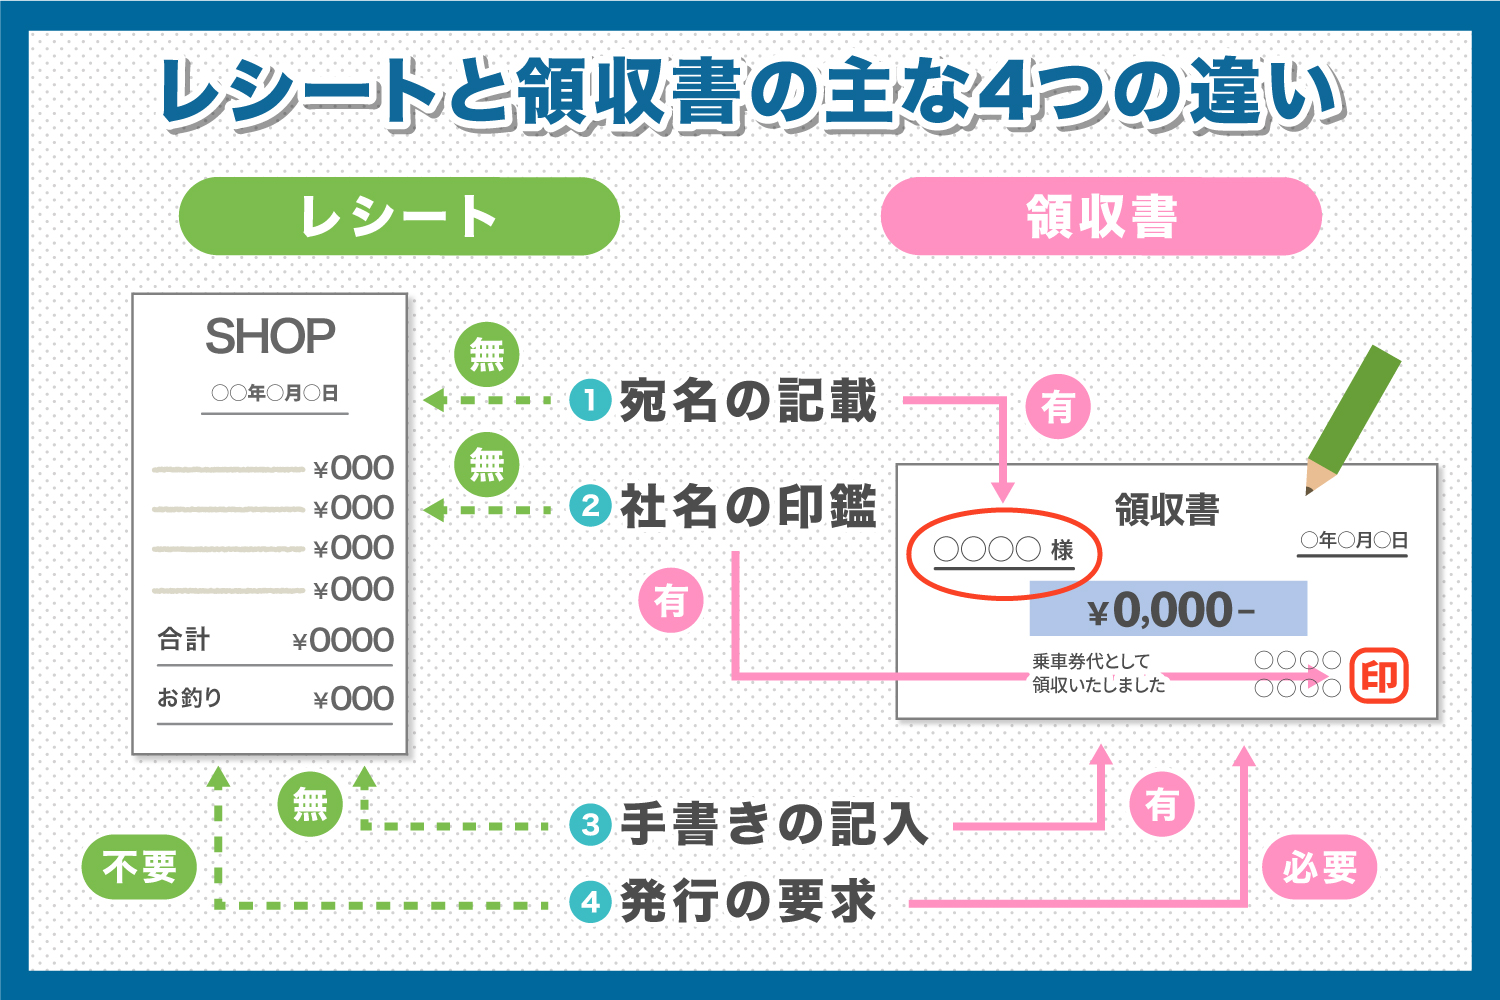
領収書とレシートは、どちらも「金銭の授受を証明する証憑書類(受取証書)」であり、民法第486条に規定される弁済の受取証書としての法的性質を持っています。しかし、その発行プロセスと記載される情報量には決定的な差が存在します。
| 項目 | レシート(機械印字) | 手書き領収書 | 税務・法務視点の評価 |
|---|---|---|---|
| 購入品目の明細 | 商品名・点数・単価が網羅的に自動印字 | 「お品代」「飲食代」など包括的記載が主流 | レシートの方が事業関連性を客観証明しやすい |
| 宛名の記載 | 原則なし(一部業種で適格簡易請求書として有効) | 会社名・屋号を直接記入(「上様」は非推奨) | 特定業種を除き宛名なしレシートで法的要件クリア |
| 改ざん・不正耐性 | POSシステム連動のため改ざんが極めて困難 | 白紙領収書や金額加筆などの不正リスクが存在 | 内部統制および手書き領収書不正防止でレシート推奨 |
| インボイス対応要件 | 登録番号、税率別内訳、消費税額を自動出力 | 登録番号や税率区分を手書き・スタンプ等で記載 | 手書きは記載漏れリスクが高く不備になりやすい |
このように、従来の日本企業で重宝されてきた手書き領収書は、実務面・コンプライアンス面の両方において、POSレジから出力されるレシートよりも記載情報の透明性に劣る傾向があります。
実はレシートの方が税務上有利?税務調査で試される証拠力の真相
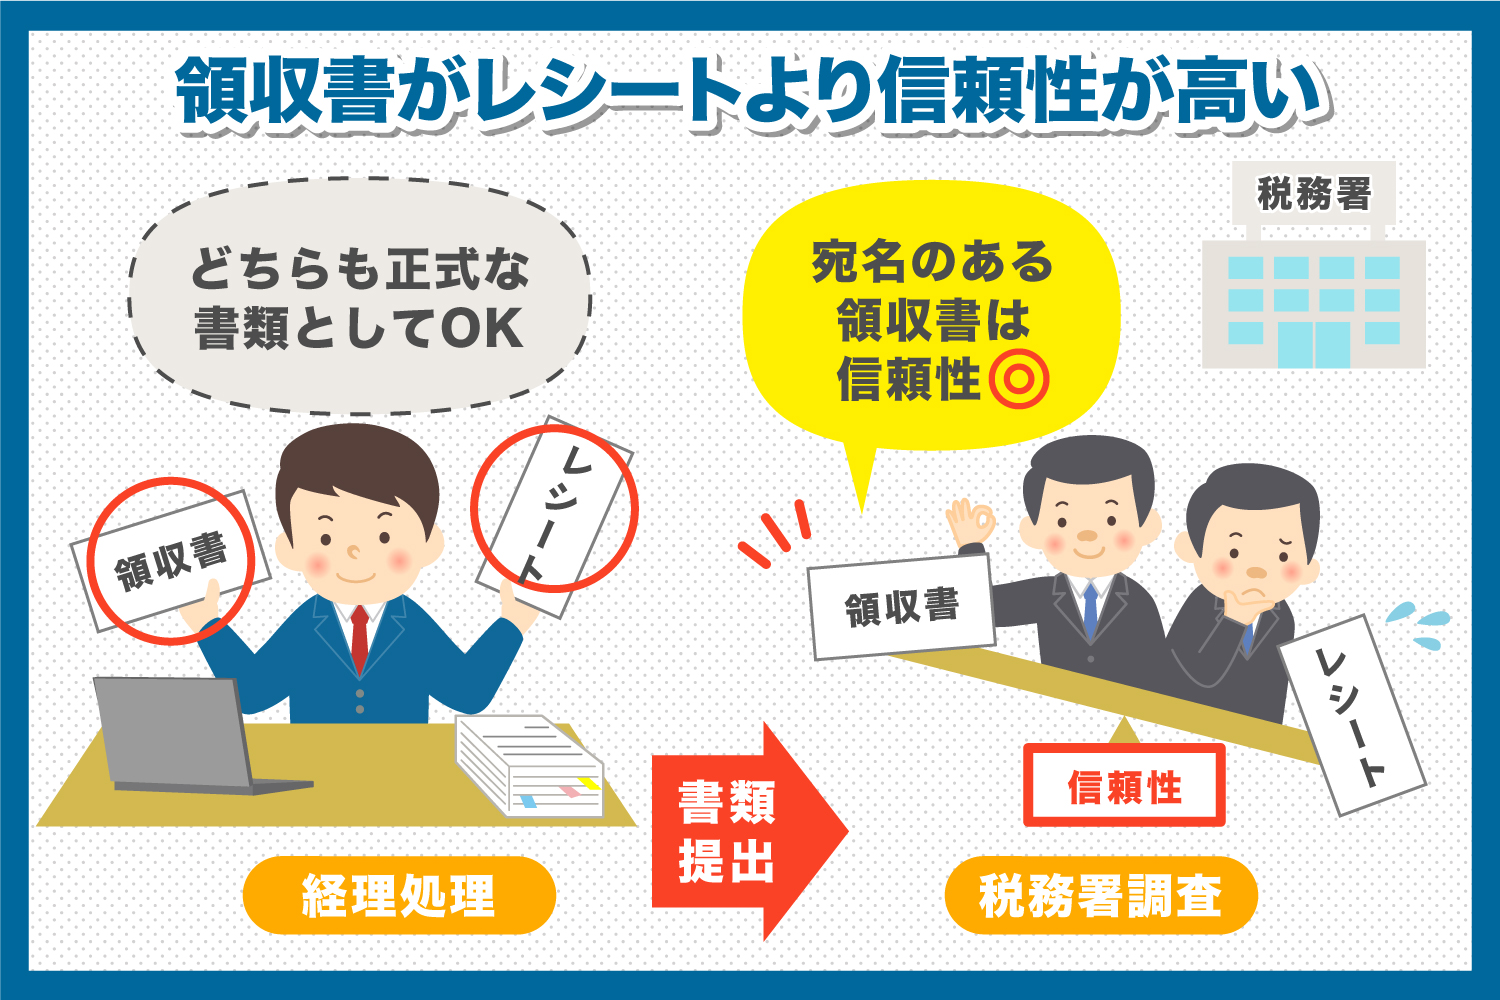
「税務調査の現場で調査官が真っ先に見るのは、宛名ではなく品目の具体性です」と、元国税調査官や現場の税理士は口を揃えます。多くの事業者が抱く「領収書でなければ経費に落とせない」という認識は、税務上の大きな誤解です。
税務署が経費性を審査する際、最も重視するのは「その支出が事業遂行に直接必要であったか」という事業関連性の立証です。手書き領収書に「お品代」とだけ書かれていた場合、購入したものがオフィスの事務用品なのか、私物のゲーム機や高級衣料品なのかを客観的に判別できません。これに対し、レシートには「ボールペン 1本 150円」「コピー用紙 500枚 600円」といった具合に品目と単価が秒単位の打刻時刻とともに明記されます。
確定申告で経費を確実に落とす方法として、実務家がレシート保管を推奨する理由はここにあります。架空経費や私的支出の仮装を疑われた際、改ざんの余地がないレジ印字の明細データこそが、調査官の追及を退ける最強の税務調査レシート証拠力となります。
【2026年最新】インボイス制度・電子帳簿保存法における正しい経費精算ルール
経理実務を取り巻く法改正により、証憑の保存要件は一段と厳密化されました。特にインボイス制度と電子帳簿保存法の2本柱は、個人事業主から大企業の社員まで全員が押さえておくべき必須知識です。
インボイス制度における適格簡易請求書のルール
消費税法上、小売業、飲食業、タクシー業、駐車場業、写真業、旅行業などの不特定多数を相手にする事業者は、通常の適格請求書(インボイス)に代えて「適格簡易請求書(簡易インボイス)」を交付することが認められています。
この適格簡易請求書には、買い手の氏名・名称(宛名)の記載が不要と定められています。つまり、飲食店での会食や文具店での消耗品購入時、宛名なし領収書やレシートであっても、以下の要件を満たしていれば仕入税額控除の適用が受けられます。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率対象品目である旨を含む)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等または適用税率
電子帳簿保存法のスキャナ保存要件と運用
領収書やレシートをスマートフォンで撮影してクラウド経費精算システムへアップロードする際、電子帳簿保存法スキャナ保存要件の遵守が求められます。受領から一定期間内(最長約2カ月と7営業日以内)の入力タイムスタンプ付与や、解像度(200dpi以上)、明度・階調の維持、検索機能の確保が必要です。感熱紙レシートは経年劣化で文字が消えるリスクがあるため、電子化による早期保存はバックオフィスの安全性向上に直結します。
【実態検証】経理現場・税務調査で発覚する3大トラブルと危険な盲点
日々の経費精算業務において、良かれと思って行った処理が思わぬ税務否認や不正会計の引き金になる事例が後を絶ちません。報道各社の取材や企業の内部監査報告で頻発する3つの典型例を検証します。
1. 但し書き「品代」の手書き領収書が招く否認リスク
店舗で「領収書の但し書きはお品代でいいですか?」と聞かれ、そのまま承諾するケースが散見されます。しかし、税務調査において但し書き品代の危険性は極めて高く、内容が特定できないことを理由に私的流用を疑われ、役員賞与認定(損金不算入)や追徴課税のリスクを招きます。手書き領収書を受け取る際は、必ず「PC周辺機器代として」「会議用資料書籍代として」など具体的な取引内容を明記させることが鉄則です。
2. 領収書とレシートの両方発行による二重計上疑惑
「レシートを受け取った上で、別で手書き領収書も発行してもらう」という行為は、税務調査で最も警戒されるパターンの一つです。領収書レシート両方発行二重計上は、経理処理の現場で誤って2重に費用計上してしまうリスクを高めるだけでなく、故意の脱税や私的着服を疑われる直接的な要因となります。店舗側もトラブル防止のため、領収書発行時にレシートを回収・破棄するオペレーションが徹底されています。
3. クレジットカード売上票(お客様控え)の誤用
カード決済時に渡される「クレジットカード売上票(お客様控え)」は、あくまで信販会社との決済事実を示す伝票であり、商品の販売元が発行した領収書ではありません。消費税法上の仕入税額控除を満たす書類としてはクレジットカード売上票代用は認められず、必ず販売店が発行する利用明細付きレシート(またはインボイス対応領収書)を併せて保管する必要があります。
【プロの結論】経費処理で失敗しないための判断基準と対象別処方箋
経費精算レシート有効性と手書き領収書の使い分けについて、組織のガバナンスと税務実務の観点から明確な判断基準を提示します。
手書き領収書を選択すべき人・場面
- 高額取引(10万円以上など)の物品購入・設備投資:契約内容や宛名を明確に確定させ、社内決裁書類との整合性を完全一致させる必要がある場合。
- 社内規程で宛名付き領収書の提出が義務付けられている企業:大企業の経理統制上、社員番号や法人名の一致を機械的にチェックする内規が存在する場合。
- 冠婚葬祭・祝儀不祝儀の受取:相手先がPOSレジを保有しない個人や団体の慶弔費精算(出金伝票との併用)。
レシートで処理すべき人・場面
- 日々の消耗品購入、出張旅費、カフェ等での打ち合わせ:品目が細かく記載されたレシートのほうが事業関連性の説明が容易。
- 個人事業主・フリーランスの確定申告:個人事業主経費計上ルールにおいて、品目明細の残るレシート保管が税務否認を防ぐ最善の自己防衛。
- スキャナ保存・ペーパーレス経費精算を導入している企業:OCR読み取りによる自動データ化と監査ログの観点からレシート処理が最適。

【領収 書 レシート 違い】に関するよくある質問(FAQ)
Q1:宛名が「上様」や空欄の手書き領収書は、経費として認められますか?
A1:所得税や法人税の計算上、事業のための支出であることが立証できれば直ちに無効となるわけではありません。ただし、インボイス制度においては、適格簡易請求書の対象外となる業種(一般的な卸売業や大口取引等)の場合、宛名のない領収書では消費税の仕入税額控除が否認されます。税務リスクを避けるため、手書き領収書をもらう場合は正式な会社名・屋号を記載してもらう必要があります。
Q2:感熱紙のレシートは時間が経つと文字が消えてしまいますが、どう保管すべきですか?
A2:感熱紙は熱、光、油分、可塑剤(塩化ビニール)に弱いため、日の当たらない専用ファイリングが基本です。文字が消えて読めなくなると税務上の証拠力を失うため、電子帳簿保存法のスキャナ保存要件に則って受領後速やかにスマートフォンやスキャナでデジタル化・原本破棄を行うか、紙運用の場合はコピーをホチキス留めして併せて保管することが推奨されます。
Q3:ネット通販(Amazonや楽天など)で購入した場合、レシートの代わりは何を使えばいいですか?
A3:各サービスの購入履歴・管理画面から発行できる「適格請求書(インボイス)対応の領収書・購入明細書PDF」をダウンロードして保存します。注文確認メールやクレジットカードのWEB明細単体では商品内訳やインボイス登録番号が不足することがあるため、サイト内の正式な領収書発行機能を利用して保存してください。
まとめ:今後の動向と失敗しないための判断基準
領収書とレシートをめぐる議論の本質は、「形式上の宛名」ではなく「記載された情報の透明性と事業関連性の証明力」にあります。品目明細が正確に記録され、改ざん耐性の高いレシートは、現代の税務調査において手書き領収書を凌駕する強力な証拠となり得ます。
「手書き領収書だから安心」「レシートだから不安」という旧来の固定観念を捨て、インボイス制度の登録番号や品目記載の有無を正確に見極めることが、経理トラブルを防ぎ、適正な節税とコンプライアンスを両立させる確固たる道筋となります。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
