年金は何歳からもらうのが得?損益分岐点と2026年最新改正の真実
公的年金の受給開始時期をめぐり、現役世代からシニア層まで関心が高まっています。公的年金(国民年金・厚生年金)は原則として「65歳」から受け取ることができますが、現行制度では60歳から75歳までの間で自由に受給開始時期を選ぶことが可能です。早くもらえば毎月の受給額が減り、遅くもらえば生涯にわたって増額された年金を受け取れる仕組みとなっています。
「早くもらい始めて元を取るべきか」「繰り下げて受給額を最大化すべきか」という選択は、健康寿命や就労状況、保有資産によって最適解が大きく異なります。知っておくべき損益分岐点の計算や受給額シミュレーション、2026年の制度改正のポイントを整理し、自分にとって最も有利な受給開始年齢を見極めるための判断材料を詳しく検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の受給開始は原則65歳だが、60歳〜75歳の間で選択可能であり、1ヶ月早めるごとに0.4%減額、1ヶ月遅らせるごとに0.7%増額される。
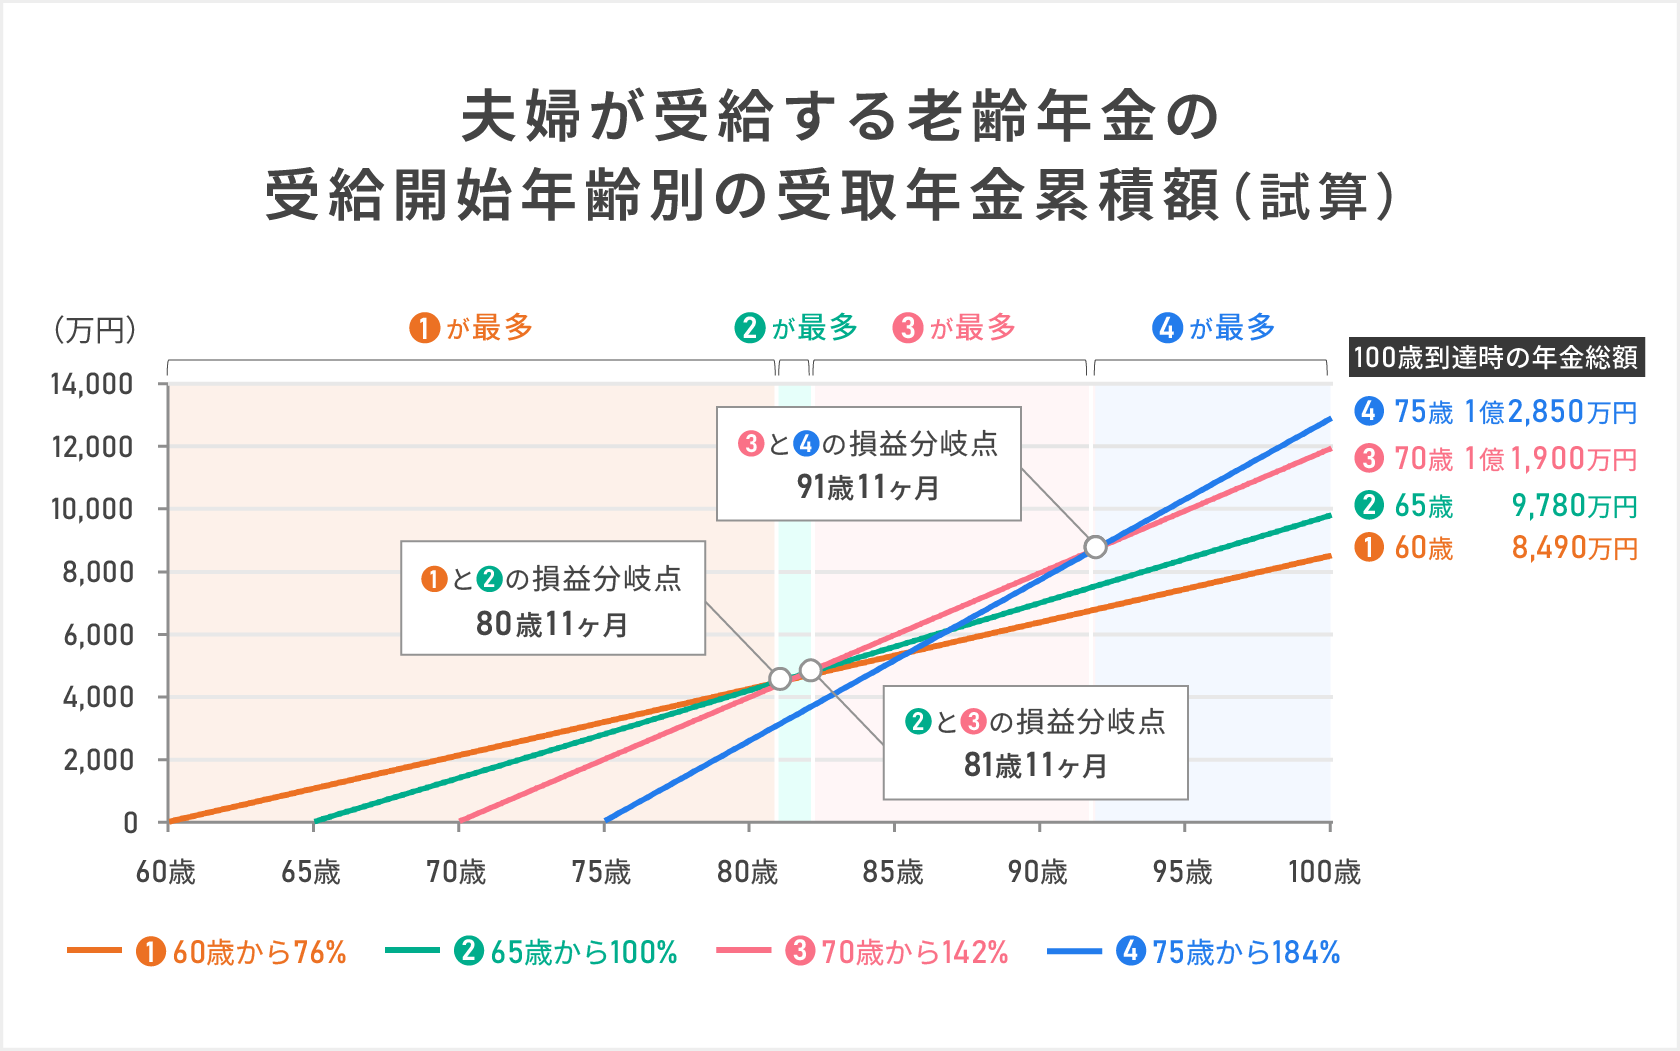
- 要点2:損益分岐点は、60歳繰上げと65歳受給の比較で「80歳10ヶ月」、70歳繰下げは「81歳11ヶ月」、75歳繰下げは「86歳11ヶ月」となる。
- 要点3:2026年の制度改正では在職老齢年金の見直しが進み、働きながら年金を満額受け取りやすくなる環境が整備されつつある。
【2026年最新】年金は何歳からもらえる?受給開始年齢の基本ルールと「70歳引き上げ」の真相
公的年金制度における原則的な受給開始年齢は65歳です。昭和30年代後半から段階的に引き上げられてきた「特別支給の老齢厚生年金」の対象者はすでに大半が受給を終えており、特に昭和40年代生まれ(1965年〜1974年生まれ)の世代は、男女問わず例外なく一律65歳からの受給開始となります。
ネット上や一部の言説で「年金支給開始年齢が70歳に引き上げられるのではないか」という不安の声が散見されますが、これは制度の誤解に基づいています。政府や厚生労働省が実施したのは「受給開始時期の選択肢を75歳まで広げた(繰下げ可能年齢の上限拡大)」ことであり、原則的な支給開始年齢を70歳へ義務的に引き上げたわけではありません。あくまで受給者本人の意思で60歳から75歳までの間を選択できる権利が保障されています。

【損益分岐点シミュレーション】60歳繰上げvs70歳・75歳繰下げ|一番得する年齢を徹底比較
年金の受け取り時期を変更する際、最も重視される指標が「損益分岐点(生涯の累計受給額が逆転する年齢)」です。早期に受け取る「繰上げ受給」は1ヶ月あたり0.4%減額(最大24%減)、受給を遅らせる「繰下げ受給」は1ヶ月あたり0.7%増額(70歳で42%増、75歳で84%増)となります。この増減率は生涯固定されるため、何歳まで生存するかによって総受給額に大きな差が生じます。
| 受給開始年齢 | 受給額の増減率 | 65歳受給との損益分岐点 | 主な特徴とリスク |
|---|---|---|---|
| 60歳(繰上げ) | -24.0%(減額) | 80歳10ヶ月 | 早期に資金を確保できるが、長生きした際の受給総額で不利になる。 |
| 65歳(原則) | ±0.0%(基準) | ー(基準点) | 標準的なライフプランに適しており、手続きもスムーズ。 |
| 70歳(繰下げ) | +42.0%(増額) | 81歳11ヶ月 | 82歳以上生きれば生涯受給額で65歳開始を上回る。 |
| 75歳(繰下げ) | +84.0%(増額) | 86歳11ヶ月 | 増額幅は最大だが、87歳未満で死亡した場合は総額で下回る。 |
厚生労働省の統計によると、現在の日本人女性の平均寿命は約87歳、男性は約81歳です。この平均余命に照らし合わせると、女性は70歳繰下げによる恩恵を受けやすい一方、男性は損益分岐点付近で平均寿命を迎えるケースが多くなります。「何歳からもらうのが一番得か」という問いに対しては、単純な損得計算だけでなく、自身の家系の健康状態や手元の貯蓄額とのバランスを考慮することが欠かせません。
60歳から受給するといくら減る?繰上げ受給のデメリットと平均受給額のリアル
国民年金・厚生年金を60歳から繰上げ受給した場合、受給額は生涯にわたって24%削減されます。平均的な会社員(厚生年金受給者)の平均月額が約14.5万円、国民年金(満額)が約6.8万円(年額約81.6万円)であることを基準にシミュレーションすると、受給額は以下のように変化します。
例えば、65歳時点で月額15万円を受け取れる会社員が60歳受給を選択した場合、月額受給額は11.4万円へと落ち込みます。年間で43.2万円の減額となり、この減額率は途中で65歳を迎えても元に戻りません。
さらに、国民年金の繰上げ受給には見落とされがちな制度的デメリットが存在します。
- 障害年金を受給できなくなるリスク:繰上げ請求を行った後は、原則として事後重症による障害基礎年金の請求が認められなくなります。
- 寡婦年金が受給不可になる:夫が死亡した際に妻へ支給される寡婦年金の権利が失われます。
- 国民年金の任意加入が不可:受給権が発生するため、未納分の穴埋めを行う任意加入ができなくなります。
【2026年制度改正】在職老齢年金の見直しと働くシニアへの影響
60代以降も働き続けるシニア層にとって大きな壁となってきたのが「在職老齢年金制度」です。給与と年金の合計額が基準額を超えると厚生年金の一部または全額が支給停止される仕組みですが、これがシニア層の就労意欲を阻害しているとして、制度緩和の抜本的な見直しが実施されています。
支給停止基準額の引き上げや撤廃に向けた議論が進んだことで、高収入を得ながらでも年金を削られずに受給できる枠組みが広がっています。これにより、60代後半で現役並みの給与を得ている会社員でも、「厚生年金だけ繰り下げて基礎年金を受け取る」といった柔軟な年金戦略が可能になりました。
ただし、厚生年金を繰り下げる際には、年下の配偶者がいる場合に加算される「加給年金(年額約40万円)」の受給権も同時に繰り下がってしまい、その期間中の加給年金が受け取れなくなるという落とし穴があります。制度のメリット・デメリットを細かく把握しておくことが不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
年金受給者や請求を間近に控えたシニア層の声を調査すると、選択の背景には数値計算だけでは割り切れない現実が浮かび上がります。
「自営業で体力の限界を感じ、60歳ですぐに受給開始した」という男性(68歳)は、「月額は減ったが、体が元気なうちに趣味や旅行へお金を使えたため一切後悔はない」と語ります。金銭的な損益分岐点よりも、健康に活動できる時期の資金需要を最優先した形です。
一方で、大手メーカーを退職後に再雇用で働き、70歳まで受給を遅らせた男性(72歳)は、「給与があったため生活に困らず、70歳以降に毎月20万円以上の年金が入る安心感は何物にも代えがたい」と証言しています。長寿化に対する防貧機能として繰下げを選択する層が着実に増えています。

【プロの結論】受給開始年齢で後悔しないための判断基準
受給開始年齢の選択において「唯一の正解」は存在しません。後悔を防ぐためには、自身の就労状況・健康状態・金融資産に応じた明確な基準を持つことが求められます。
繰上げ受給(60〜64歳)が適している人
- 自営業や無職で、60歳以降の生活資金が不足しており早期の現金収入が必要な人
- 健康状態に大きな不安があり、平均寿命までの生存確率を低く見積もっている人
- 住宅ローンの早期完済など、明確な目的のために前倒し資金を要する人
原則受給(65歳)が適している人
- 65歳で完全に退職し、標準的な生活費を公的年金と退職金で賄う予定の人
- 制度の複雑な仕組みや加給年金の権利をそのままストレートに享受したい人
繰下げ受給(66〜75歳)が適している人
- 65歳以降も会社役員や現役社員として安定した就労収入がある人
- 十分な貯蓄があり、85歳以降の「長生きリスク」に対する終身保険として年金額を手厚くしたい人
- 生涯の総手取り額の最大化を目指したい健康状態に自信がある人
日本年金機構の受給請求手続きの流れと失敗を防ぐ申請手順
年金は受給開始年齢に達しても、自動的に口座へ振り込まれることはありません。受給権利者が日本年金機構へ「年金請求書」を提出しなければ支給が始まらないため、確実な手続き手順を把握しておく必要があります。
受給開始年齢(65歳)に達する3ヶ月前に、日本年金機構から基礎年金番号や加入履歴が印字された「年金請求書(ターンアラウンド票)」が自宅に届きます。受給権が発生する誕生日の前日以降に、以下の必要書類を添えて年金事務所または街角の年金相談センターへ提出します。
- 年金請求書(所定事項を記入)
- 戸籍謄本または住民票(マイナンバー未登録時)
- 年金を受け取る本人名義の預金通帳(コピー)
- 本人確認書類(マイナンバーカード、運転免許証等)
なお、繰下げ受給を希望する場合は、65歳到達時に届いた請求書を提出せず、実際に受給を開始したい年齢になった時点で初めて請求手続きを行うことになります。請求忘れを防ぐためにも、マイナポータル等を活用して受給権のステータスを定期的に確認することが推奨されます。
【年金 は 何 歳 から もらえる】に関するよくある質問(FAQ)
Q1:年金は何歳からもらうのが一番お得ですか?
A1:損益分岐点だけで見ると、82歳以上生きるなら70歳繰下げ、87歳以上生きるなら75歳繰下げが生涯受給総額で最も高くなります。一方、80歳未満で亡くなった場合は60歳繰上げが有利になります。平均寿命や健康状態、手元の生活資金に合わせて選ぶことが重要です。
Q2:昭和40年代生まれですが、60歳から年金をもらえますか?
A2:はい、もらえます。ただし「特別支給の老齢厚生年金」の対象外となるため、60歳から受け取る場合は「繰上げ受給」の手続きが必要となり、受給額が生涯24%減額されます。
Q3:繰下げ中に急にお金が必要になった場合、一括で受け取れますか?
A3:可能です。65歳以降に繰下げ待機をしている途中で資金が必要になった場合、「過去5年分の年金を一括受給(増額なし)」するか、「その時点からの増額年金として受給」するかを選択できる特例制度が用意されています。
まとめ:今後の動向と失敗しないための判断基準
公的年金は原則65歳受給でありながら、60歳から75歳までの15年間にわたる広い選択肢が用意されています。繰上げによる減額や繰下げによる増額は一生涯続くため、目先の損得感情だけで判断せず、自身の健康状態、定年後の働き方、保有資産の取り崩し計画とセットで考えることが失敗を防ぐ鍵となります。
2026年以降の年金制度改正により、就労シニアに対する制約は緩和傾向にあります。自身のライフプランに最適な受給開始時期を正しく見定め、長期的な生活設計を組み立てていきましょう。 (出典: 年金 は 何 歳 から もらえる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
