1ドル何円?為替の構造的要因と2026年最新のドル円相場展望
海外旅行の計画やネット通販での決済、あるいは資産運用の局面で「1 dollar to yen(1ドルは何円か)」をリアルタイムに検索する人が後を絶ちません。米国のインフレ沈静化に伴う利下げペースの模索と、日本銀行による追加利上げ路線のせめぎ合いが続くなか、為替市場はこれまでの常識が通用しない新しい均衡点を模索しています。
かつて1ドル=100円〜110円前後が標準とされた時代から風景は一変し、歴史的な円安水準を経験した市場は、乱高下を繰り返しながら神経質な値動きを刻んでいます。いま足元で何が起きているのか、なぜこれほどまでに為替レートは激変したのか。構造的な背景とデータをもとに、最新相場の実態を論理的に読み解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のドル円相場は、日銀の継続的な金融正常化(利上げ)と米FRBの政策金利水準のせめぎ合いにより、ボラティリティの高い推移が続いています。
- 要点2:歴史的な円安の根本理由は、単なる短期的な金利差だけでなく、日本の構造的な貿易・サービス収支赤字やデジタル小作料の流出が底流にあります。
- 要点3:外貨両替や海外決済では手数料格差が最大3〜5%発生するため、為替水準そのものに加え決済チャネルの選定が家計や投資の成果を左右します。
【2026年最新】現在1ドルは何円?相場を動かす決定打と歴史的背景
検索窓に「1 dollar to yen」と打ち込むユーザーの多くが知りたいのは、画面に表示される瞬間的な数字の先にある「いま両替や決済をして損をしないのか」という実質的な判断材料です。為替レートの最新推移を把握する上で、まず前提となるのは日米両国の金融政策のベクトル変化です。
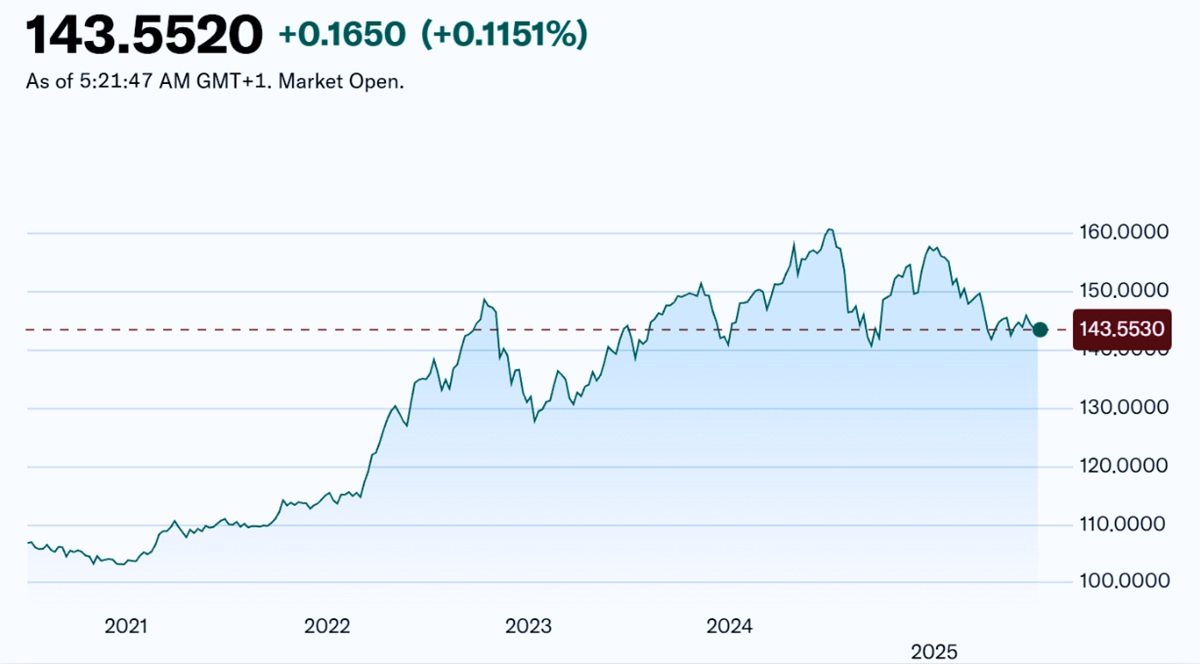
2022年から2024年にかけて記録された1ドル=160円台への突入劇は、1990年4月以来およそ34年ぶりの歴史的なドル高・円安水準でした。この局面では、急激な円安の進行を食い止めるべく、財務省・日本銀行による数兆円規模の為替介入が相次いで断行されたことは記憶に新しいところです。為替介入の目安として市場が意識したのは「変動のスピード(ボラティリティ)」と「節目の水準(155円〜160円ライン)」でしたが、当局が強調し続けてきたのは水準そのものよりも「投機的な急変動に対する防衛」でした。
2026年のドル円相場は、米連邦準備制度理事会(FRB)がインフレ圧力の緩和を見極めつつ政策金利をどの水準で着地させるかというターミナルレート(最終到達点)の探求と、日本銀行の植田総裁率いる政策委員会がゼロ金利脱却からどの程度のペースで利上げを進めるかという日米金利差の縮小プロセスを軸に展開しています。かつてのような一方通行の円安トレンドは一巡したものの、金利差が完全に消失したわけではなく、ニュース速報ひとつで1日に2〜3円規模の上下動が生じる環境が定着しています。
為替レートの基礎知識|1ドル何円のリアルタイム計算と為替手数料の実態
日常生活やビジネスでドル円の換算計算を行う際、Googleや為替アプリが表示する「仲値(TTM)」と、実際に自身が支払うレートには明確な乖離が存在します。外貨両替や海外決済においては、提示される為替レートの裏側に組み込まれた為替手数料(スプレッド)の存在を正しく把握しなければ、目に見えないコストで大きな損失を被ることになります。
特に海外渡航時の空港両替所、銀行窓口、クレジットカード決済、ネット銀行・フィンテックデビットでは、1ドルあたりにかかる実質負担が劇的に異なります。以下の比較表は、主要な決済・両替手段ごとに発生する手数料水準と換算コストを整理した客観データです。
| 両替・決済手段 | 詳細・数値データ(手数料幅) | 1万ドル換算時の実質コスト目安 | 編集部の見解・評価 |
|---|---|---|---|
| 空港・銀行窓口(現金両替) | 1ドルあたり約2.5円〜3.0円 | 約25,000円〜30,000円 | 利便性は高いが最も割高。緊急時の最低限の現金確保に限定すべき選択肢。 |
| 大手クレジットカード(海外決済) | 基準レート+1.60%〜2.20%程度 | 約24,000円〜33,000円(1ドル150円換算時) | ポイント還元はあるものの、近年各社が海外事務手数料を引き上げる傾向に注意。 |
| ネット銀行・マルチカレンシー口座 | 1ドルあたり4銭〜15銭(0.04円〜0.15円) | 約400円〜1,500円 | 極めて合理的。外貨預金口座から直接デビットカード決済する手法が最も低コスト。 |
| 主要FX会社(外貨受取・現引き) | スプレッド0.2銭(0.002円)+受渡手数料 | 約1,500円〜3,000円(出金手数料含む) | 為替交換自体は最安だが、口座間送金の手間と出金ルールを熟知した中上級者向け。 |
このように、同じ「1ドル何円」という市場レートであっても、現金の物理的な両替を選んだ瞬間に2〜3%近いプレミアムが差し引かれます。外貨を動かす際は、レートの上下以上にプラットフォームの選択が最終的な手取り額に直結することを意識しておく必要があります。
【実態検証】円安はなぜ止まらなかったのか?日米金利差と構造的要因
「なぜこれほど円安が進んだのか」という問いに対し、テレビやSNSの経済ニュースでは「米国の利上げと日本の低金利政策の差」という金融政策面ばかりが強調されてきました。しかし、為替市場のディーラーや国際金融の専門家が指摘する真因は、金利差という循環的要因の奥にある日本の国際収支構造の劇的な地殻変動です。
日本はかつて、高品質な工業製品を世界に輸出して巨額の貿易黒字を稼ぎ出す「貿易立国」でした。輸出企業が得た米ドルを日本国内で円に換える「実需の円買い」が恒常的に発生していたため、経済危機が起きるたびに「有事の円買い」と呼ばれる安全資産としての円高が起きていた歴史があります。
ところが現在の貿易収支は、化石燃料や原材料の輸入依存に加え、半導体や電子部品の輸入急増によって赤字が常態化しています。さらに決定的な打撃となっているのが、「デジタル赤字」と呼ばれるサービス収支の悪化です。クラウドサービス、検索連動型広告、OS、動画配信プラットフォームなど、現代の社会インフラを支える巨大IT企業の利用料は、毎月巨額の日本円が米ドルに転換されてシリコンバレーをはじめとする海外企業へ流出し続けています。
このデジタル赤字とエネルギー輸入に伴う円売り需要は、日米の金利差が縮小しても簡単には止まりません。金利が多少動いた程度では埋められない「構造的な実需の円売り」が年間数兆円規模で横たわっていることこそが、相場が簡単には超円高局面へ回帰しないリアルな現場データです。

一般に知られていない盲点とネットの誤解|円高=正義・円安=悪なのか?
メディアやネット言説では、「歴史的な円安によって日本が貧しくなった」「円高に戻れば生活は豊かになる」という二元論的な意見が散見されます。しかし、為替相場の本質はゼロサムゲームであり、通貨レートの変動には必ず勝者と敗者が表裏一体で存在します。
円安の局面では、食料品やガソリン、電気代といった輸入品の価格が高騰し、一般消費者の生活実感としての購買力が低下することは紛れもない事実です。一方で、海外市場で売上を立てている日本の主要製造業やグローバル企業は、決算上の円換算利益が過去最高を更新し、それが賃上げ原資や国内設備投資の原動力となった側面を見落としてはなりません。訪日外国人観光客(インバウンド)による地方経済の消費創出効果も、ドル高・円安がもたらした明確な恩恵です。
逆に仮に急速な円高が進行した場合、輸入物価は落ち着きを見せるものの、日経平均株価を牽引してきた輸出企業の業績予想は大幅な下方修正を余儀なくされます。急激な円高ショックは国内株式市場の冷え込みを招き、企業の採用意欲の減退やボーナスの削減という形で巡り巡って個人の生活を直撃するリスクを孕んでいます。
重要なのは「円高か円安か」という水準の善悪ではなく、「短期間で数十円も乱高下する為替の不確実性」こそが最大の経済的毒であるという認識です。企業も個人も将来のコスト計算や事業計画が立たなくなるボラティリティこそが警戒すべき本質であり、一面的な情報に惑わされない客観的な視座が求められます。
【2026年最新予想】ドル円今後の見通しと為替レートの着地点
市場参加者が最も注視している2026年のドル円為替レートのシナリオは、米国の物価動向と雇用統計、そして日銀の政策決定会合における追加利上げのピッチによって大きく3つのレンジに分岐します。
第一のメインシナリオは、日銀が中立金利(景気を熱しも冷ましもしない金利水準)を目指して緩やかな追加利上げを継続する一方、米FRBも景気のソフトランディングを確認しながら段階的に政策金利を引き下げる「緩やかな金利差縮小シナリオ」です。この場合、投機的なドル買い・円キャリートレードの巻き戻しが秩序正しく進行し、相場は極端な円安から徐々に是正され、1ドル=135円〜145円前後のボックス圏で値固めを進める展開が有力視されます。
第二のシナリオは、米国のインフレが想定以上に粘り腰を見せ、あるいは米国の通商政策や地政学リスクの再燃によって長期金利が再上昇する「高止まりシナリオ」です。この局面では日米金利差が十分に縮小せず、日本の実需の円売りも重なって再び150円台を試す展開が想定されます。
第三のシナリオは、米国経済の急激な減速や金融システムの動揺に伴う「急速なドル安シナリオ」です。FRBが想定外の大幅利下げを迫られた場合、急激な円高圧力が加わり、1ドル=120円台後半に向けた調整が走るリスクも排除できません。しかし前述した構造的なデジタル赤字の存在があるため、1990年代や2010年代初頭のような1ドル=70円〜80円台といった超円高への回帰は、極端な国際情勢の変変がない限り極めて起こりにくいというのが市場コンセンサスです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
為替相場の変動期において、個人や事業者が取るべき行動基準は、その人の資産構成やリスク許容度によって明確に分かれます。行動経済学の観点からも、相場の急変時にパニックに陥って狼狽買いや損切りを行うことは最も避けるべき行動パターンです。
▼ ドル建て資産の積極的な保有・積立が向いている人:
- 資産の大半が日本円の預貯金に偏っており、通貨分散を図りたい人
- 5年〜10年以上の長期スパンで世界株式(S&P500や全世界株式インデックス)を積立投資できる人
- 日々の為替レートの上下に一喜一憂せず、ドルコスト平均法を機械的に継続できる人
▼ 外貨投資や短期トレードに慎重になるべき人:
- 1〜2年以内に使う予定が決まっている教育資金や住宅資金を原資にしようとしている人
- 「円安が話題だから」とニュースの過熱感だけを理由に、一度にまとまった円を外貨に両替しようとしている人
- レバレッジをかけたFX取引などで、日々の価格変動による含み損に精神的ストレスを感じやすい人

【1 dollar to yen】に関するよくある質問(FAQ)
Q1:1ドル何円かをリアルタイムで計算・確認する最も簡単な方法は何ですか?
A1:Googleの検索窓に「1 ドル 円」や「1 dollar to yen」と直接入力するのが最も手軽です。即座に現在のリアルタイム為替レート(仲値ベースの参考値)と簡易計算ツールが表示されます。ただし、クレジットカードの決済レートや銀行窓口での両替レートには各金融機関独自の手数料(スプレッド)が加算されるため、実際に適用される金額とは数円程度の差が生じる点にご留意ください。
Q2:海外旅行やネット通販の支払いは、現地通貨建て(ドル決済)と日本円決済のどちらを選ぶべきですか?
A2:原則として「現地通貨(米ドル)建て」での決済を強く推奨します。海外の店舗やオンライン決済画面で「日本円で決済しますか?」と提示される仕組みは「DCC(ダイナミック・カレンシー・コンバージョン)」と呼ばれ、店舗や現地の決済会社が独自に設定した割高な為替レート(3%〜10%程度の手数料が上乗せされているケースが多い)が適用されるためです。クレジットカード会社が定める公的な為替手数料(約1.6〜2.2%)を支払った方が、トータルコストは安く抑えられます。
Q3:日銀が利上げを行えば、必ず以前のような1ドル=100円前後の円高に戻りますか?
A3:日銀が利上げをしても、1ドル=100円近辺まで一直線に戻る可能性は極めて低いと考えられています。金利差の縮小は円高要因ですが、かつてと異なり日本はエネルギー輸入やクラウドサービス利用に伴う「恒常的な米ドル買い需要(実需の円売り)」を抱えているためです。為替は金利だけでなく、国の稼ぐ力や貿易収支などの構造変化にも強く左右されます。
まとめ:今後の動向と失敗しないための判断基準
「1 dollar to yen」という検索キーワードの背景には、刻一刻と変化するグローバル経済の縮図と、私たち一人ひとりの生活防衛に対する切実な問題意識が込められています。2026年の為替相場は、日米金利差の緩やかな縮小という円高圧力と、日本の構造的な貿易・デジタル赤字という円安圧力が激しく衝突する複雑な局面を迎えています。
感情的なニュースの見出しや極端な相場予測に振り回されることなく、金利動向や構造的要因といったファクトを冷静に見極める姿勢が不可欠です。外貨両替における無駄な手数料を徹底的に排除しつつ、自身のライフプランに合わせた冷静な資産配分を維持することこそが、為替乱高下の時代において最も賢明で確実な防衛策となります。 (出典: 1 dollar to yen(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
