金融リテラシーとは?日本人の知識が低い理由と資産格差を防ぐ新常識
物価高や社会保険料の負担増が続く2026年の現在、知っているか知らないかという知識の差だけで、個人の生涯資産に数千万円単位の格差が生じる時代が訪れています。政府による「貯蓄から投資へ」の大号令や新NISAの普及に伴い、「金融リテラシー」という言葉を耳にする機会は一段と増えました。
しかし、金融リテラシーを単なる「株で儲けるテクニック」と捉えているなら、それは重大な誤解です。本稿では、金融庁が定める基準や最新の調査データをもとに、金融リテラシーの真の定義から日本人が国際的に低水準と指摘される構造的要因、そして将来の資産を守り抜く具体的な実践ステップまでを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融リテラシーとは投資の巧拙ではなく、「家計管理・生活設計・金融知識・外部相談」を包括する自立した生活スキルの総称。
- 要点2:日本人の金融知識が低い背景には、昭和の「預金信仰」の残滓とお金をタブー視してきた教育の歴史的遅れが存在する。
- 要点3:新NISAやiDeCoの合理的な活用、ライフプランニングと固定費削減の徹底が、将来の資産格差と投資詐欺リスクを回避する最短ルート。
【基本のキ】金融リテラシーとは何か?金融庁が定義する4分野と真の目的
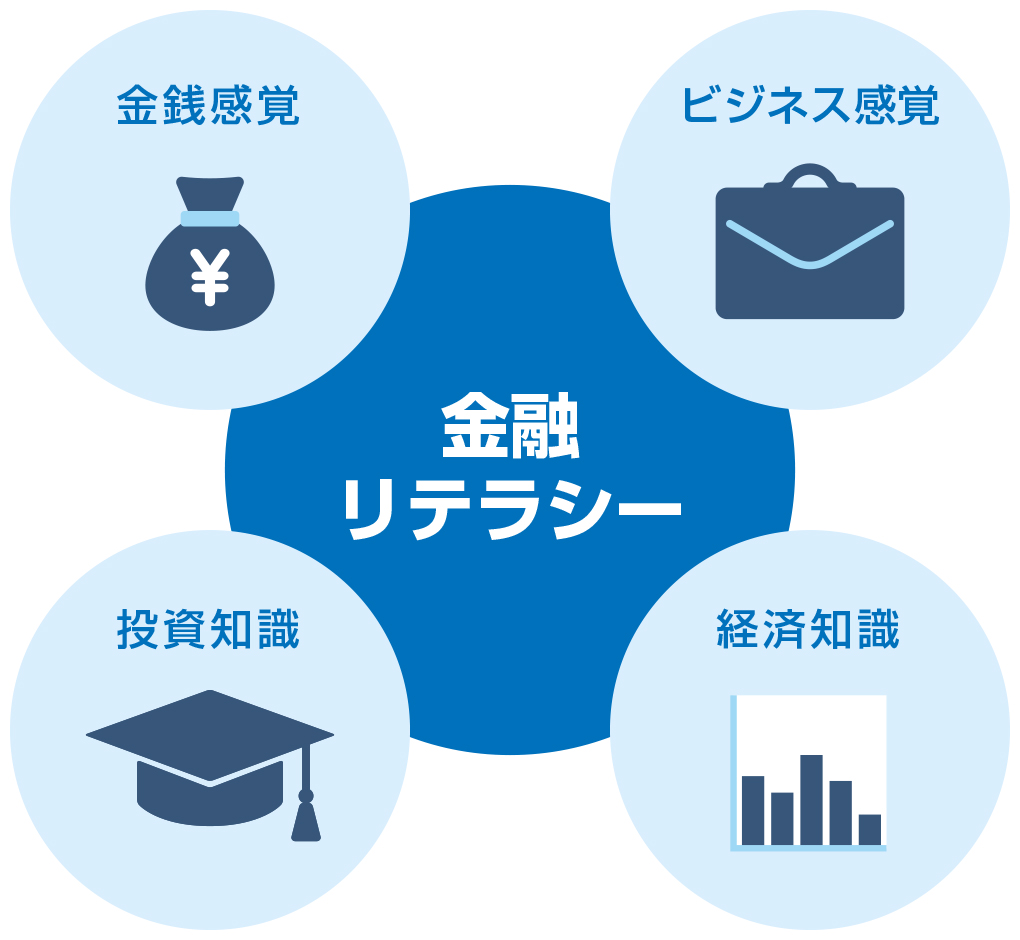
金融リテラシー(Financial Literacy)とは、ひと言で言えば「お金と適切に付き合い、主体的に人生の選択肢を広げるための教養と判断力」です。単に金融商品を買う技術ではなく、日々の家計管理から老後資金の設計、金融トラブルへの防衛までを含む包括的な生活スキルを指します。
金融庁金融教育の推進母体である金融経済教育推進機構(J-FLEC)や金融広報中央委員会が公表している「金融リテラシーマップ」では、最低限身につけるべき知識として以下の4分野が体系化されています。
- 家計管理:適切な収支管理を行い、赤字を出さずに毎月確実に黒字を生み出す習慣。
- 生活設計(ライフプランニング):結婚、住宅購入、子育て、老後など人生のイベントに応じた資金計画を描く力。
- 金融知識及び金融経済事情の理解と適切な金融商品の選択:金利やインフレ、複利効果、リスクとリターンの関係を正しく理解し、新NISAなどを活用して商品を選ぶ能力。
- 外部の知見の適切な活用:怪しい勧誘を見抜き、中立的なアドバイザーを適切に頼る判断力。
つまり、金融リテラシーの究極の目的は「お金持ちになること」そのものではなく、「お金の不安に振り回されず、自分らしい人生の主導権を握り続けること」にあります。
なぜ「日本人の金融リテラシーは低い」のか?調査結果が暴く3つの構造的病理
各種国際比較や金融広報中央委員会による「金融リテラシー調査結果」において、日本の正答率は米欧主要国に比べて一貫して低水準にとどまっています。なぜ経済大国でありながら、日本人のお金に関するリテラシーは育ちにくかったのでしょうか。取材とデータ分析から、3つの構造的な原因が浮かび上がってきます。
第一に、「昭和モデル(超高金利・終身雇用・手厚い公的年金)」の成功体験による思考停止です。かつて銀行の定期預金金利が年6〜8%あった時代は、リスクを取って投資を学ばずとも、真面目に働き銀行に預けておくだけで自然と資産が増加しました。この成功体験が親世代から子世代へと無批判に継承され、「預金=絶対正義、投資=ギャンブル」という偏見を根付かせました。
第二に、「お金を語ることを卑しいとする文化的タブー」と学校教育の空白です。欧米では幼少期からパーソナルファイナンスの基礎が教えられる一方、日本では長年、学校でも家庭でも金銭教育が事実上封印されてきました。2022年度から高校家庭科金融教育必修化がスタートしたものの、教員側の指導体制やノウハウの不足により、本格的な定着には道半ばという現状があります。
第三に、金融機関の「手数料ビジネス」に依存した過剰なお任せ体質です。窓口で勧められた高コストな投資信託や外貨建て保険を中身も理解せずに契約してしまう顧客構造が、個人の自立的な学びを阻害してきました。
【徹底比較】リテラシーの高低で生じる生涯格差と保有資産の現実
金融リテラシーの有無が個人の家計と資産形成にどのような決定打となるのか、客観的基準をもとに比較したのが以下のデータです。
| 項目 | 金融リテラシーが高い層 | 金融リテラシーが低い層 | 編集部の見解・評価 |
|---|---|---|---|
| 家計管理と貯蓄術 | 固定費を極小化し、先取り貯蓄で収入の20%以上を継続投資 | 「余ったら貯蓄」の姿勢で使途不明金が多く、実質貯蓄率ゼロ | 支出の自動管理システムを構築できるかが最初の分岐点 |
| 資産運用(新NISA/iDeCo) | 低コストな全世界株式インデックス等をコアに長期・積立・分散を徹底 | 相場急落で狼狽売り、または手数料の高い窓口商品・流行銘柄に飛びつく | 複利効果(年利4〜5%想定)により30年で数千万円の資産差に直結 |
| インフレ耐性 | 株式・不動産・実質資産へ適切に配分し購買力を維持・拡大 | 全資産をメガバンク普通預金に放置し、実質価値を目減りさせる | インフレ下では「何もしないこと」自体が確実な元本割れリスク |
| 詐欺・リスク耐性 | 「高利回り=高リスク」を熟知し、未登録業者や甘い勧誘を即座に遮断 | 「元本保証で高利回り」「SNSの著名人推奨」などの広告に騙される | 金融リテラシーは防御力。一度の詐欺被害で人生設計が崩壊する危険あり |
【資産形成初心者ガイド】初心者が最短で実践すべき4つのロードマップ
金融知識を実生活の利益に変えるには、正しい順序で行動を起こす必要があります。専門家が推奨する資産形成初心者ガイドの基本手順は以下の通りです。
ステップ1:ライフプランニング作成手順と現状把握
まず行うべきは、「人生の収支表(キャッシュフロー表)」の作成です。家族構成や希望する働き方、住宅購入や教育費のピーク時期を年表形式で可視化します。生涯で必要となる資金の総額と時期が明確になれば、毎月いくら投資に回すべきかという数値目標が必然的に定まります。
ステップ2:家計管理と貯蓄術の仕組み化
節約の基本は「食費を削る」ことではなく、「固定費の聖域なき見直し」です。通信費の格安SIM移行、不要な民間保険の解約、使っていないサブスクリプションの整理を実行し、浮いた資金を「給料日の翌日に別口座へ自動振込する先取り貯蓄」に回します。
ステップ3:新NISA活用法の王道を実践
非課税保有限度額1,800万円を誇る新NISAは、最優先で使い倒すべき制度です。初心者は「つみたて投資枠」を活用し、信託報酬が年0.1%未満の全世界株式(オール・カントリー)または全米株式インデックスファンドを毎月定額で購入し続けるのが合理的な選択肢となります。
ステップ4:iDeCo仕組み解説と節税メリットの享受
個人型確定拠出年金(iDeCo)は、掛金全額が所得控除の対象となる強力な節税制度です。原則60歳まで引き出せない資金拘束というデメリットはあるものの、所得税・住民税の負担をダイレクトに軽減しながら老後資金を準備できるため、課税所得がある現役世代には絶大な効果を発揮します。
一般に知られていない盲点と投資詐欺の見極め方
金融リテラシーを高める過程で最も重要なのは、「攻め」よりも「守り」の意識です。近年、SNSやマッチングアプリを起点とする投資詐欺被害が深刻化しています。
投資詐欺見極め方の絶対原則は、「市場相場(年間リターン4〜7%程度)を大幅に超える『元本保証』や『高配当(月利数%以上)』の案件は100%詐欺である」という冷徹な事実を頭に叩き込むことです。金融の世界において、ノーリスク・ハイリターンは物理的に存在しません。
また、金融庁に無登録の海外FX業者や暗号資産取引所、有名投資家の肖像を無断使用したLINEグループへの誘導には一切関わらないことが鉄則です。知識を深めたい場合は、ネットの怪しい情報商材に手を出すのではなく、金融庁の公式ウェブサイトや、世界的名著とされるお金の勉強本おすすめ(バートン・マルキール著『ウォール街のランダム・ウォーカー』や山崎元氏の著書など)から基礎を固めるのが確実です。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティ掲示板で発信されるリアルな声を分析すると、リテラシー格差が世代間や家庭内で深刻な摩擦を生んでいる実態が浮き彫りになります。
知恵袋やSNS上では、「高校の授業で新NISAを学んだ子どもが親に投資を提案したところ、『投資なんて借金と同じだ』と猛反対され口論になった」「退職金を受け取った親が銀行窓口で勧められるがまま高手数料の仕組債や外貨保険を契約し、数百万円の損失を出した」といった悲痛な告白が日常的に投稿されています。
行動経済学の研究では、人間は「得をする喜び」よりも「損をする苦痛」を約2倍強く感じる「損失回避バイアス」や、慣れ親しんだ現状を変えたがらない「現状維持バイアス」を持つことが証明されています。金融リテラシーが欠如していると、これらの無意識のバイアスに支配され、結果として最も非合理な選択(インフレ下での全額現金放置など)に逃げ込んでしまうのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自律的な資産形成にスムーズに移行できる人と、立ち止まって基礎固めを優先すべき人の境界線は明瞭です。
- 即座に行動すべき人:生活防衛資金(生活費の3〜6カ月分)が普通預金に確保されており、感情に流されず10〜20年単位で積立投資を継続できる規律を持つ人。
- 一旦慎重になるべき人:リボ払いや消費者金融の借入が残っている人、相場の値動きに一喜一憂して日常生活に支障をきたす人、投資を「短期間で一攫千金を狙う手段」と誤解している人。
【金融 リテラシー と は】に関するよくある質問(FAQ)
Q1:金融リテラシーを独学で高めるには、具体的に何から勉強すればいいですか?
A1:まずは毎月の家計の収支を1円単位ではなく大枠で把握し、生活防衛資金を確保することから始めましょう。書籍としては『改訂版 金持ち父さん 貧乏父さん』や『ほったらかし投資術』などのロングセラーを1〜2冊読み、金融庁の特設サイト「つみたてNISA早わかりガイドブック」等で公的な基礎知識を確認するのが最も安全で効果的です。
Q2:投資をする予定がない人でも、金融リテラシーを身につける意味はありますか?
A2:大いにあります。金融リテラシーには、社会保険制度(高額療養費制度や遺族年金)の正しい理解、住宅ローンの金利選択、悪質な保険や投資詐欺からの自衛など、投資以外の全方位的な生活防衛知識が含まれています。投資をしない選択をする場合でも、インフレリスクを理解しているか否かで生活水準は大きく変わります。
Q3:新NISAとiDeCoはどちらを優先して始めるべきですか?
A3:原則として、急な出費にも柔軟に対応できるよう、いつでも売却・引き出しが可能な「新NISA」を優先するのが一般的です。その上で、毎月の手取り収入に余裕があり、所得税・住民税の節税効果を最大化させたい会社員・公務員や自営業者の方は、iDeCoの併用を検討するのが合理的です。
まとめ:知識を武器に将来の経済的不安を克服するために
金融リテラシーとは、一部の富裕層や投資家のためだけの専門知識ではありません。物価上昇や社会保障の変革期を迎えた社会において、大切な家族と自分自身の尊厳ある生活を守るための「現代のサバイバルスキル」です。
お金の知識は、身につけようと決意し行動したその日から確実に蓄積されます。まずは家計の固定費を1つ見直す、新NISAの口座開設を申し込むといった小さな一歩から、将来の経済的自立に向けた歩みを始めてみてはいかがでしょうか。 (出典: 金融 リテラシー と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
