2026年最新!扶養控除申告書の書き方と年収の壁・記入例を徹底解説
秋から冬にかけて勤務先から配布される「給与所得者の扶養控除等(異動)申告書」。年末調整の恒例行事とはいえ、「独身の場合はどこまで書けばいいのか」「パートで働く配偶者の年収上限はどう変わったのか」と頭を抱える方は少なくありません。書き方を少し誤るだけで、本来受けられるはずの税制上の優遇措置を取りこぼし、毎月の手取り額が大幅に減ってしまうケースも後を絶ちません。
とりわけ2026年に向けた税制改正や社会保険適用の見直しに伴い、申告書の様式や「年収の壁」を取り巻くルールは大きく様変わりしています。制度の複雑化によって人事労務の現場や各家庭に生じる混乱を防ぐためにも、国税庁の最新指針と現場の実情を踏まえた正しい基礎知識を押さえておくことが不可欠です。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年適用の最新ルールにより、前年から変更がない場合の「簡易な申告書」運用が本格化し、手続き負担が大幅に軽減された。
- 要点2:「扶養控除等申告書」と「配偶者控除等申告書」は別物であり、独身者や共働き世帯での混同が手取り減少の主因となっている。
- 要点3:103万円・130万円などの「年収の壁」や未提出時の「乙欄課税」リスクを正しく把握し、期日厳守で提出することが最大の自己防衛になる。
【2026年最新】扶養控除申告書の変更点と手続きの簡素化ルール
年末調整の季節を迎えるたびに多くの会社員やパート従事者を悩ませてきた書類記入ですが、扶養控除申告書 2026年最新 変更点として最も注目されているのが「異動がない場合の申告書(簡易な申告書)」の定着です。税務当局と企業の事務負担軽減を目的に法改正が進められ、前年の申告内容から扶養親族の構成や住所等に変更がない場合、大幅に記載項目を省略した簡素な形式での提出が認められる体制が整いました。
これまで毎年、氏名や住所、家族の生年月日などを一から記入させられていた現場からは、「毎年の形骸化した作業から解放された」と歓迎する声が上がっています。また、紛失や書き損じの際にも、国税庁 扶養控除等申告書 ダウンロードページから最新のPDFデータを取得して容易に再作成できるようになりました。ただし、高校生年代(16〜18歳)への児童手当拡充と連動した扶養控除見直し議論など、税制全体の構造転換期にある点には十分な注視が必要です。
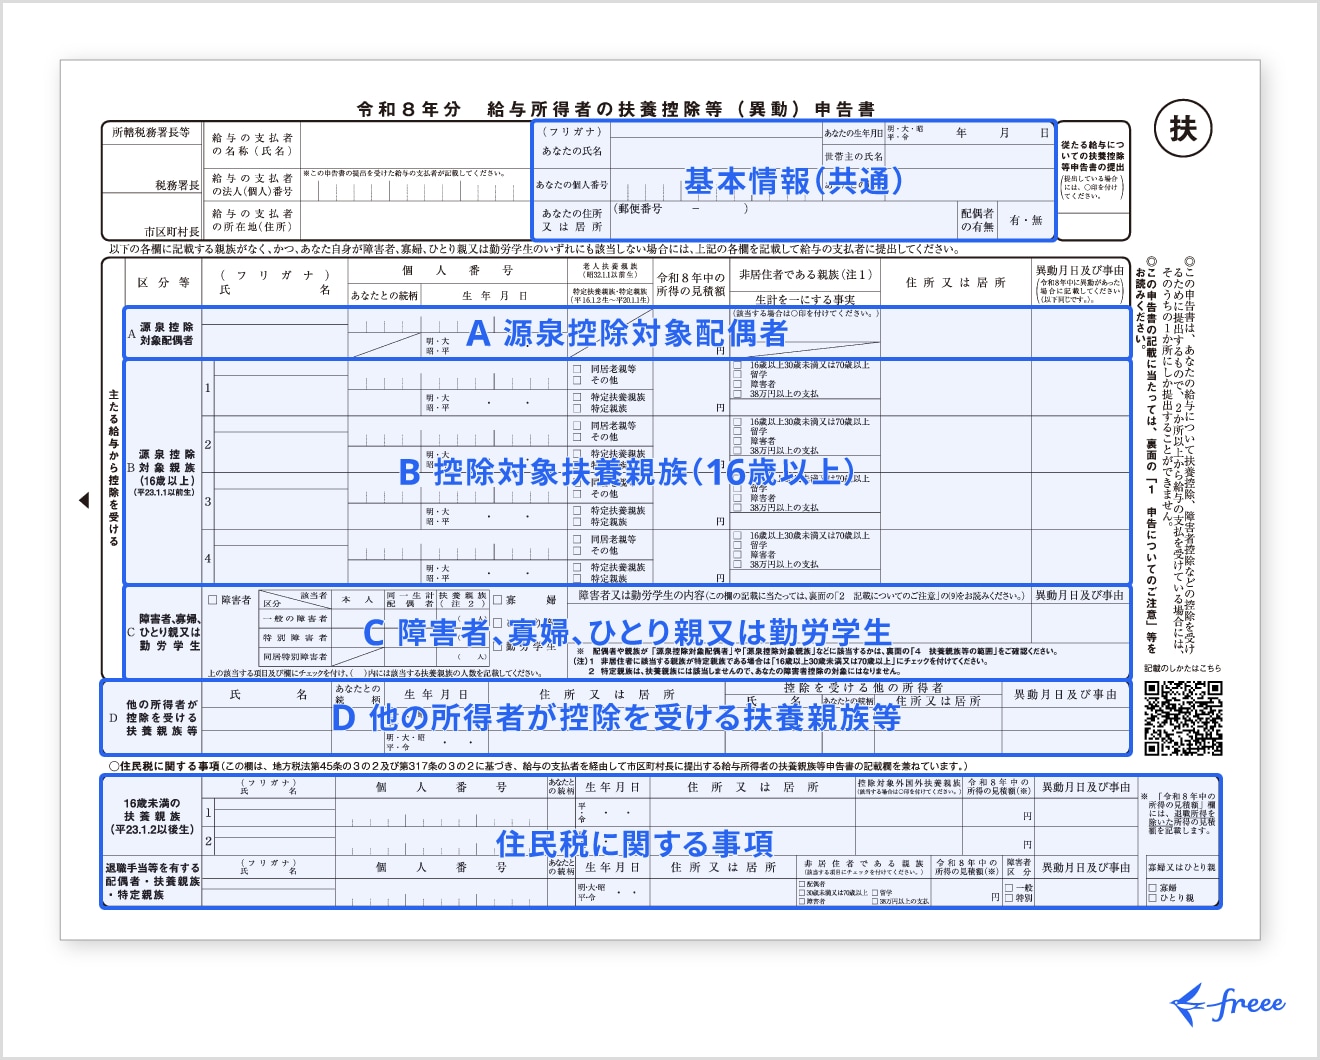
扶養控除申告書はどこまで書く?状況別の正しい書き方と記入例
書類を手にしたとき、「自分はどの欄を埋めればよいのか」という迷いは誰もが経験します。基本的な扶養控除申告書 書き方の鉄則は、本人の世帯状況に応じて記入エリアを明確に切り分けることです。実務上、最も混乱が生じやすい3つのパターンに分けて要点を整理します。
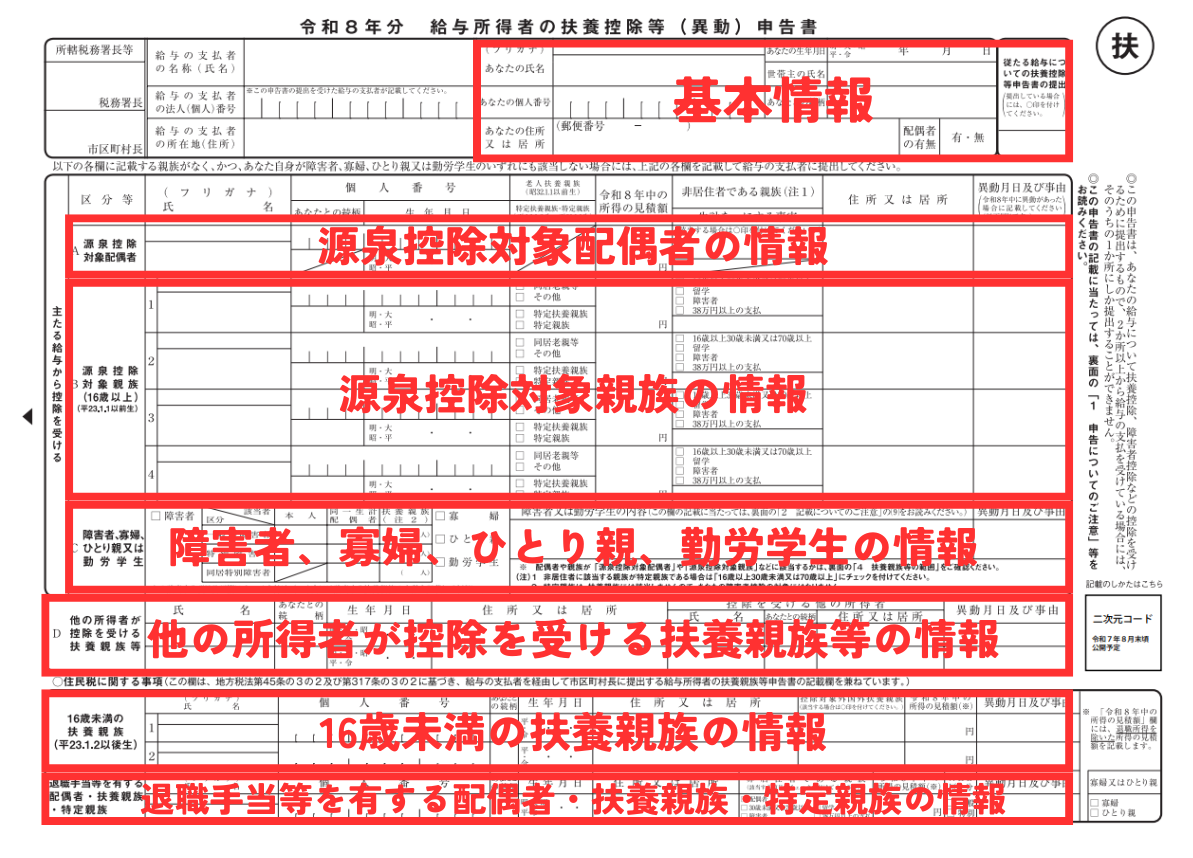
第一に、扶養控除申告書 独身 書き方についてです。扶養親族が一切いない単身者の場合、記入すべき箇所は書類上部の「あなたの氏名・住所・生年月日・世帯主の氏名と続柄」のみとなります。中央の扶養親族欄(A〜D欄)はすべて空欄のままで構いません。人事担当者へのヒアリングでも「独身社員が無理に空欄を埋めようとして誤った記載をするミスが多発している」との証言があり、余計な記入をしないことが正確な手続きへの近道です。
第二に、子どもや高齢の両親を養っているケースにおける年末調整 扶養控除申告書 記入例です。16歳以上(その年の12月31日時点)の親族が「控除対象扶養親族」となり、年間合計所得金額が48万円以下(給与収入のみなら103万円以下)であることが要件です。16歳未満の子どもは所得控除の対象外ですが、住民税の非課税限度額を計算するために「住民税に関する事項」欄への記入が必須となるため、漏れなく記載する必要があります。
第三に、扶養控除申告書 マイナンバー 記入の取り扱いです。マイナンバーは法律上の記載事項ですが、多くの企業では社内システムに登録済みである場合、従業員に対して「記入不要(または斜線)」を指示する社内運用を採用しています。勤務先ごとのセキュリティ規程により対応が明確に分かれるため、社内のアナウンスを必ず確認してください。
配偶者控除等申告書との違い|パート・配偶者がいる世帯の注意点
実務の現場で極めて混同されやすいのが、配偶者控除等申告書 違いです。「扶養控除申告書」の中にも配偶者を記載する欄が存在するため、多くの人が「どちらに何を書けばよいのか」という混乱に直面します。
制度上、年末調整で配偶者に関する控除を受けるためには原則として2種類の書類が関わります。まず、今回取り上げている「扶養控除等申告書」の配偶者欄に記載できるのは、本人の年収見積もりが900万円以下(所得720万円以下)かつ配偶者の給与年収が150万円以下などの条件を満たす「源泉控除対象配偶者」に限られます。一方で、配偶者特別控除の最終適用や本人の年収が900万円を超えるケースでは、別途提出する「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」で正確な所得計算を行う仕組みです。
扶養控除申告書 パート 配偶者がいる世帯では、「扶養控除等申告書に書いたから完了した」と思い込み、基礎・配偶者控除等申告書を空欄で提出してしまう重大な記入ミスが頻発します。このミスを犯すと配偶者控除が適用されず、年末調整で還付されるはずの税金が戻らない事態に直結するため、書類ごとの役割分担を正確に見極める必要があります。

【データ比較】「年収の壁」103万・130万円の真相と手取り逆転リスク
家計の防衛において最大の関心事となっているのが、年収の壁 103万円 130万円をめぐる実質的な手取り収入の変動です。パートやアルバイトで働く配偶者や学生が直面する各種の制度的ハードルを整理した比較データは以下の通りです。
| 年収の基準 | 詳細・数値データ | 税務・社会保険上の基準 | 編集部の見解・実質的影響 |
|---|---|---|---|
| 100万円の壁 | 住民税の均等割・所得割発生 | 自治体により非課税枠が異なる(93万〜100万円) | 税額は年間数千円程度であり過度の就労調整は不要 |
| 103万円の壁 | 所得税の課税開始・親の扶養外れ | 給与所得控除55万円+基礎控除48万円 | 学生アルバイトは親の税負担が急増するため最重要境界線 |
| 106万円の壁 | 大企業等の社会保険強制加入 | 週20時間以上・月額8.8万円以上・従業員51人以上規模 | 厚生年金・健康保険料により月約1.3万円の手取り減が発生 |
| 130万円の壁 | 全就労者の社会保険扶養外れ | 企業の規模を問わず国民年金・国保または社保へ移行 | 一時的な手取り逆転幅が最大化。超えるなら160万以上を狙う |
| 150万・201万円の壁 | 配偶者特別控除の段階的縮小・消滅 | 150万円まで満額38万円控除、201万6千円で控除額ゼロ | 世帯主側の税負担が緩やかに増えるが世帯全体の手取りは増加 |
ここで認識すべき現実は、税金の壁(103万円・150万円)よりも「社会保険の壁(106万円・130万円)」の方が家計に与える影響が遥かに大きいという点です。所得税は超えた分にのみ数パーセントが課税されますが、社会保険料は総収入に対して約15%が引かれるため、130万円をわずかに超えた時点で手取り額が15万〜20万円近く目減りする「逆転現象」が起こります。年末調整時の見積額算出には極めて慎重な試算が求められます。
アルバイト掛け持ちや提出遅れでどうなる?現場の実態とペナルティ
近年急増している副業従事者や学生アルバイターの間で深刻なトラブルとなっているのが、扶養控除申告書 アルバイト 掛け持ち時の提出ルール違反です。税法上、扶養控除等申告書は「同時に1か所の勤務先にしか提出できない」と厳格に定められています。
メインの勤務先(主たる給与)に提出した場合、その給料からは割安な「甲欄」で源泉徴収が行われます。一方、申告書を出していないサブの勤務先(従たる給与)では「乙欄」という極めて高い税率(約3%〜30%超の累進課税)が自動適用されます。もし2か所以上の勤務先に誤って申告書を二重提出してしまうと、両方で控除が重複適用され、後日税務署からの指摘を受けて多額の追徴課税と延滞税を支払う羽目になります。
また、扶養控除申告書 いつ提出 期限を守れなかった場合や、扶養控除申告書 提出しないとどうなるのかという疑問に対して、会社の労務担当者からは切実な声が寄せられています。
「提出期限(一般的に11月中旬〜下旬)を過ぎて書類が出されない場合、会社側は『扶養控除申告書の提出がない従業員』として処理せざるを得ません。その結果、12月の給与や賞与から乙欄相当の高い税率で源泉徴収され、手取りが数万円単位で急減して問い合わせ窓口に駆け込んでくる社員が毎年必ず発生します」(大手IT企業・人事総務マネージャー)
期限に遅れた場合、会社での年末調整を受けられず、年明け2月16日以降に自分自身で確定申告を行わなければ払い過ぎた税金は一切戻ってきません。提出遅れは個人の手取りに直結する明白なリスクです。
【プロの結論】税制の複雑化に伴う心理的負担と世帯防衛の判断基準
昭和から平成にかけて定着した「夫が主たる稼ぎ手で妻がパート扶養内」という単一モデルは、令和の共働き社会において明らかな制度疲労を起こしています。社会保障の担い手を増やしたい政府の方針と、手取りを最大化したい家計の防衛意識との間で生じる軋轢は、個人の心理的バウンダリー(自立と依存の境界線)を揺さぶる要因となっています。
「扶養枠内に収めるべきか、それとも社会保険に加入して自立して働くべきか」という問いに対して、客観的な判断基準を提示します。
【扶養内(103万・106万未満)に留まるべき人】
育児や介護など時間的制約が極めて大きく、年間労働時間をこれ以上物理的に増やせない世帯。また、勤務先の企業規模が50人以下で106万円の縛りがなく、かつ配偶者の勤務先から手厚い「家族手当(配偶者の年収103万以下が条件など)」が支給されている場合は、扶養内維持が合理的です。
【年収の壁を突破して働くべき人】
年間150万〜160万円以上の就労時間を確保できる見込みがある世帯。社会保険料を自己負担することで一時的な手取り減少は生じますが、将来受給できる厚生年金額の加算、傷病手当金や出産手当金といったセーフティネットの獲得など、長期的な金融価値は手取り減を大きく上回ります。
【扶養 控除 申告 書】に関するよくある質問(FAQ)
Q1:独身で扶養家族が誰もいない場合でも、会社への提出は必要ですか?
A1:提出は必須です。この申告書は「給与の源泉徴収区分を甲欄(通常税率)にするための意思表示」を兼ねています。独身であっても提出しないと「乙欄」扱いとなり、高い税金が天引きされて毎月の手取りが大きく減ってしまいます。
Q2:マイナンバーは申告書に毎回記入しなければいけませんか?
A2:会社がすでにマイナンバーを取得・保管している場合、社内規程によって「記入不要」としている企業が多数を占めます。会社側から特別な指示がない限り、勝手に記入せず所属先の人事・総務部門のアナウンスに従ってください。
Q3:提出期限に間に合わなかった場合、税金はどうなりますか?
A3:会社の年末調整に間に合わなかった場合、控除が適用されない高い税率で一度徴収されます。ただし、翌年2月16日から3月15日までの間に管轄の税務署で確定申告を行えば、払い過ぎた税金の還付を受けることが可能です。
Q4:配偶者の年収が確定していない年末の段階では、いくらと書くべきですか?
A4:12月31日までの「年間見積額」を記入します。手元の給与明細を確認し、11月分までの実績に12月支給見込み額を合算して記入してください。多少のズレがあっても、配偶者控除の区分(150万円以下など)に影響がなければ追徴等の実害は発生しません。
まとめ:今後の税制動向と失敗しないための判断基準
給与所得者の扶養控除等申告書は、一見すると事務的な定型書類に過ぎませんが、その1枚の記載内容が翌年の家計キャッシュフローと手取り収入を左右します。2026年以降の税制・社会保険制度は、就労を抑制する「壁」を取り払う方向でさらなる見直しが進められており、制度の過渡期だからこそ正確な情報収集が欠かせません。
「前年と変わらないから」と盲目的にサインするのではなく、自身の就労形態、配偶者の収入状況、そして各種所得控除の最新基準を正しく照合することが、手取りを最大化する最も確実な防衛策となります。配布された申告書の要件を今一度確認し、不備のない手続きを心がけてください。 (出典: 扶養 控除 申告 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
