大日本印刷の株価見通しとPBR改革|2026年最新業績と買い時を徹底解剖
かつての「印刷大手」から、半導体部材や高機能マテリアルを主軸とする高付加価値テック企業へと変貌を遂げた大日本印刷(DNP・証券コード7912)。東京証券取引所による資本コスト改革要請や、世界的アクティビストファンドとして知られるエリオット・マネジメントの参入を契機に、同社が打ち出した大胆な株主還元策と事業構造転換は、株式市場の耳目を集め続けています。
紙メディアの需要減退という構造的不況を乗り越え、積極的な自社株買いとDOE(株主資本配当率)を意識した増配方針を掲げる同社ですが、個人投資家が今最も注視すべきは「現在の株価水準が適正なのか」「半導体関連分野の成長はどこまで続くのか」という点です。本稿では、2026年最新の業績推移、配当利回り、競合との比較データを交えながら、大日本印刷の株価見通しと将来性を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大日本印刷のPBR改善策は、過去最大規模の自社株買いや政策保有株売却の加速により、資本効率とROEの抜本的底上げを着実に進行させています。
- 要点2:収益の柱は印刷分野から半導体フォトマスクや次世代EV電池用包材などのエレクトロニクス関連へ完全にシフトしており、業績の質的変化が評価されています。
- 要点3:大日本印刷の目標株価はアナリスト予想平均でも堅調さを維持している一方、短期の過熱感や為替・半導体市況のサイクルを見極めた押し目買い戦略が基本線となります。
【2026年最新】大日本印刷の株価推移と決算速報から読み解く現在地
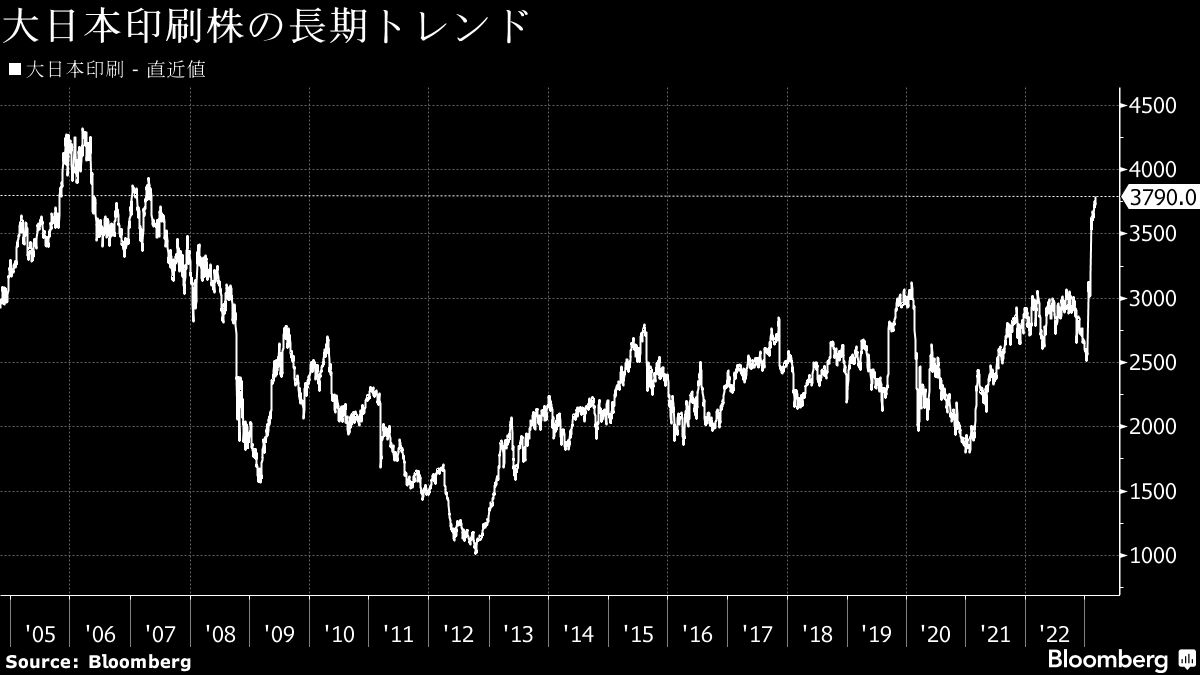
大日本印刷の株価チャートを振り返ると、かつて長きにわたってPBR(株価純資産倍率)が1倍を大きく下回る「万年割安株(バリュートラップ)」と称されていた時期から、劇的な水準訂正を果たしたことが分かります。きっかけとなったのは、2023年春に発表された大規模な資本効率向上プランと、継続的な事業ポートフォリオの整理です。
大日本印刷の2026年最新業績および直近の決算速報を確認すると、スマートコミュニケーション部門(出版・商業印刷)の減収トレンドを、エレクトロニクス部門(半導体用フォトマスク、大型有機EL用メタルマスク)と生活・産業部門(高機能フィルム、リチウムイオン電池用バッテリーパウチ)の高利益率が力強く補う構図が定着しています。売上高営業利益率はかつての3〜4%台から改善基調を維持しており、営業利益の絶対額も高水準で推移しています。
証券各社が公表する大日本印刷の目標株価コンセンサスは、事業構造改革の進捗と強固な株主還元を背景に下値を切り上げる展開を見せています。市場関係者の間では「単なるオールドエコノミーの印刷企業ではなく、先端半導体・ファインケミカル銘柄としてのバリュエーション再評価(リレーティング)が定着した」という見方が大勢を占めています。
大日本印刷が断行した「PBR改善策」と巨額自社株買いの真相
株式市場において大日本印刷が大きなサプライズをもたらした最大の要因は、資本政策のコペルニクス的転換です。かつて同社は、強固なバランスシートと豊富なキャッシュを抱えながらも、低ROEと消極的な株主還元姿勢が市場からディスカウントされる主因となっていました。
潮目が変わったのは、米著名投資ファンドであるエリオット・マネジメントによる株式取得と対話の表面化でした。会社側は市場の要請を先取りする形で、数千億円規模に及ぶ大日本印刷の自社株買いを矢継ぎ早に発表。さらに、長年聖域とされてきた取引先との政策保有株式(持ち合い株)を純資産比率10%未満へと圧縮する方針を明確にし、売却によって得た資金を成長投資と株主還元にフル活用する好循環を生み出しました。
この大日本印刷の株主還元方針は、単なる一時的な株価浮揚策にとどまらず、配当方針においてDOE(株主資本配当率)基準を意識した累進配当的な枠組みを採用しています。これにより、業績の短期的な浮き沈みがあっても安定的な配当金が維持される仕組みが整い、インカムゲインを狙う中長期投資家からの信頼感を決定づけました。現在の大日本印刷の配当利回りは、自社株買いによる株数減少効果と相まって、投資妙味を感じさせる水準を保っています。
半導体関連の成長エンジンとTOPPAN(旧・凸版印刷)との比較検証
大日本印刷の将来性を測る上で欠かせないのが、大日本印刷の半導体関連事業の競争優位性です。同社は印刷技術で培った微細加工技術(フォトリソグラフィ)を応用し、先端半導体の製造に不可欠な「フォトマスク」で世界トップクラスのシェアを誇ります。特にEUV(極紫外線)露光向け次世代フォトマスクの開発・量産や、最先端パッケージ基盤向け部材の開発において、世界的な半導体ファウンドリとの強固なアライアンスを築いています。
ここで、最大のライバルであるTOPPANホールディングス(旧・凸版印刷)との比較を通じて、両社の立ち位置と投資指標の違いを客観的に整理してみましょう。
| 項目 | 大日本印刷(7912) | TOPPANホールディングス(7911) | 比較・分析ポイント |
|---|---|---|---|
| 主力成長分野 | 半導体用フォトマスク、EV用包材、光学フィルム | FC-BGA基板、透明バリアフィルム、DX/BPO事業 | DNPはナノ加工技術と部材、TOPPANはパッケージ基板と受託DXで棲み分け。 |
| 資本効率改革・PBR | 自社株買い主導でPBR1倍台をいち早く回復・定着 | ホールディングス化とともに資本改善を加速中 | 還元発表のスピードと政策保有株縮小の切れ味ではDNPが市場を先行。 |
| 株主還元スタンス | 巨額自社株買い+DOE指標採用の安定増配 | 総還元性向を重視した継続的な還元策 | 両社ともに業界トップクラスの還元姿勢だが、DNPの資本政策への本気度が際立つ。 |
| 将来性の評判 | 最先端微細加工と高機能材料のグローバル展開 | 海外パッケージ事業買収などM&Aによる規模拡大 | 素材・デバイスの独自技術に強みを持つDNPに構造的利益率の高さがある。 |
凸版印刷(TOPPAN)との株価比較においても、過去数年間のパフォーマンスは大日本印刷が市場の期待を一歩リードする形を見せました。事業ポートフォリオの選択と集中、そして株主価値の最大化に対する経営陣のコミットメントが評価された結果と言えます。
ネット上の「印刷会社はオワコン?」という誤解と将来性のリアル
投資初心者や一般的なネットユーザーの間では、「ペーパーレス化が進む時代に、印刷会社に将来性はあるのか」という懸念の声が散見されます。しかし、この見方は大日本印刷の実態に対する典型的な誤解です。
決算資料やセグメント別利益の内訳を精査すると、同社の営業利益の過半はすでに紙への印刷以外の高度な機能性部材や電子デバイスから生み出されています。印刷事業で100年以上培ってきた「微細なパターンを均一に塗布・転写する技術」は、今や先端半導体、スマートフォンや車載ディスプレイ用の光学フィルム、さらには電気自動車(EV)用リチウムイオンバッテリーの外装材という、極めて参入障壁の高いハイテク産業の中核技術となっています。
また、同社は医療・ライフサイエンス分野における受託製造やメタバース基盤技術、認証セキュリティソリューションなど、次世代の社会インフラを支える事業群を着々と育てています。SNSや投資コミュニティでの大日本印刷の将来性に関する評判を調査しても、「斜陽産業から華麗に脱皮した成功モデル」「日本の製造業における事業ポートフォリオ変革の優等生」としての評価が完全に定着しています。
【投資判断の分水嶺】大日本印刷をおすすめできる投資家・慎重になるべき投資家
資本政策と事業構造の両面で強力なカタリストを持つ大日本印刷ですが、すべての投資家にとって無条件に最適解となるわけではありません。自身のリスク許容度と運用目的に照らし合わせた判断が不可欠です。
大日本印刷への投資が向いている人
- 中長期で安定的なインカムとキャピタルゲインを両立させたい人:DOE指標に基づく安定配当と、継続的な自社株買いによる1株当たり価値(EPS)の向上をじっくり享受したい投資家に適しています。
- 半導体・先端部材テーマの恩恵を堅実に取り込みたい人:値動きの激しい半導体製造装置専業株に比べ、事業ポートフォリオが分散されているため、ディフェンシブ性と成長性をバランスよくポートフォリオに組み入れたい人に最適です。
- 経営のガバナンス改革を評価するバリュー投資家:政策保有株式の売却進捗など、企業価値向上に向けたロードマップが明確な企業を好む投資家に向いています。
大日本印刷への投資に慎重になるべき人
- 短期間で数倍になるような爆発的急騰を求める人:時価総額が1兆円を超える大型株であり、着実な業績拡大と株主還元を軸とする銘柄のため、短期間のハイレバレッジな投機には向きません。
- 半導体サイクルの下降局面で一時的な株価調整に耐えられない人:高付加価値事業の比率が高まった分、世界的なシリコンサイクルやエレキ市場の減速局面では業績と株価が一時的に下押しされる局面があります。

【大 日本 印刷 株価】に関するよくある質問(FAQ)
Q1:大日本印刷の自社株買いは今後も続くのでしょうか?
A1:会社側は資本コストや株価を意識した経営方針を中長期計画に明記しており、政策保有株の売却原資を活用した継続的な機動的自社株買いを表明しています。PBR水準やキャッシュフローの推移を見極めつつ、積極的な還元姿勢が維持される公算が大きいと考えられています。
Q2:エリオット・マネジメントの関与によるリスクはありませんか?
A2:物言う株主の参入は当初緊張感を生みましたが、会社側が自律的かつ建設的に資本効率改善や還元強化へ踏み切ったことで、現在は市場から企業価値向上の契機としてポジティブに受け止められています。ただし、保有比率の変動やエグジット(売却)の動きが短期的な需給に影響を与える可能性には留意が必要です。
Q3:大日本印刷の株を買うベストなタイミング(買い時)はいつですか?
A3:好業績や還元策の発表直後は一時的に株価が急伸して過熱感が生じやすいため、全体相場の調整局面や、半導体関連株の短期的な売り出し局面で押し目を拾うスタンスが有効です。中長期保有前提であれば、配当権利落ち後の落ち着いた水準を分割して買い進める手法も合理的です。
まとめ:今後の動向と失敗しないための判断基準
大日本印刷(7912)は、単なる伝統的な印刷会社という枠組み組みを完全に脱し、独自の微細加工技術を武器に「先端エレクトロニクス・高機能部材メーカー」としての地位を確立しました。さらに、東証の市場改革要請やアクティビストとの対話を契機としたPBR改善策と大規模な株主還元方針は、日本の資本市場における構造改革の象徴的事例となっています。
今後の大日本印刷の株価見通しにおいては、半導体フォトマスクや次世代エネルギー部材の拡販スピード、そして政策保有株売却に伴う資本効率の向上がどこまで継続するかが焦点となります。短期的な相場の波に惑わされることなく、企業の基礎的収益力の変化と還元姿勢の持続性を冷静に見極めることが、着実なリターンを獲得するための確かな道筋となります。 (出典: 大 日本 印刷 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
