アサヒグループHD株価の今後は?下落理由と買い時を徹底分析
国内ビール類シェアでトップクラスを走り続けるアサヒグループホールディングス(東証プライム・銘柄コード:2502)。主力の「スーパードライ」ブランドの世界展開や欧州・豪州での積極的な買収戦略により、グローバル酒類・飲料大手としての存在感を強めています。一方で、株式市場では為替変動や原材料高、海外消費の減速懸念などを背景に、株価が調整局面を迎える場面も見られ、個人投資家の間では「下落の理由は何か」「今が買い時なのか」という議論が活発化しています。
株式分割の実施や株主優待制度の改編など、資本政策の節目を通過した現在の株価水準は割安なのか、それとも慎重に見極めるべき段階なのか。最新の決算発表データ、アナリストの業績予想、配当利回り、競合他社との指標比較を通じて、2026年における同社株の真の投資価値を深層検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の主な要因は、欧州市場のインフレに伴う消費停滞懸念や原材料コスト上昇であり、国内基盤の毀損ではない。
- 要点2:株主優待の廃止以降、配当性向の向上と自社株買いを中心とした直接的な株主還元へシフトし、配当利回りの魅力が増加。
- 要点3:プレミアム化戦略と海外売上比率の拡大が中長期の成長ドライバーであり、押し目局面は中長期投資における有力なエントリー好機。
【2026年最新】アサヒグループHDの株価動向と急落懸念の真相
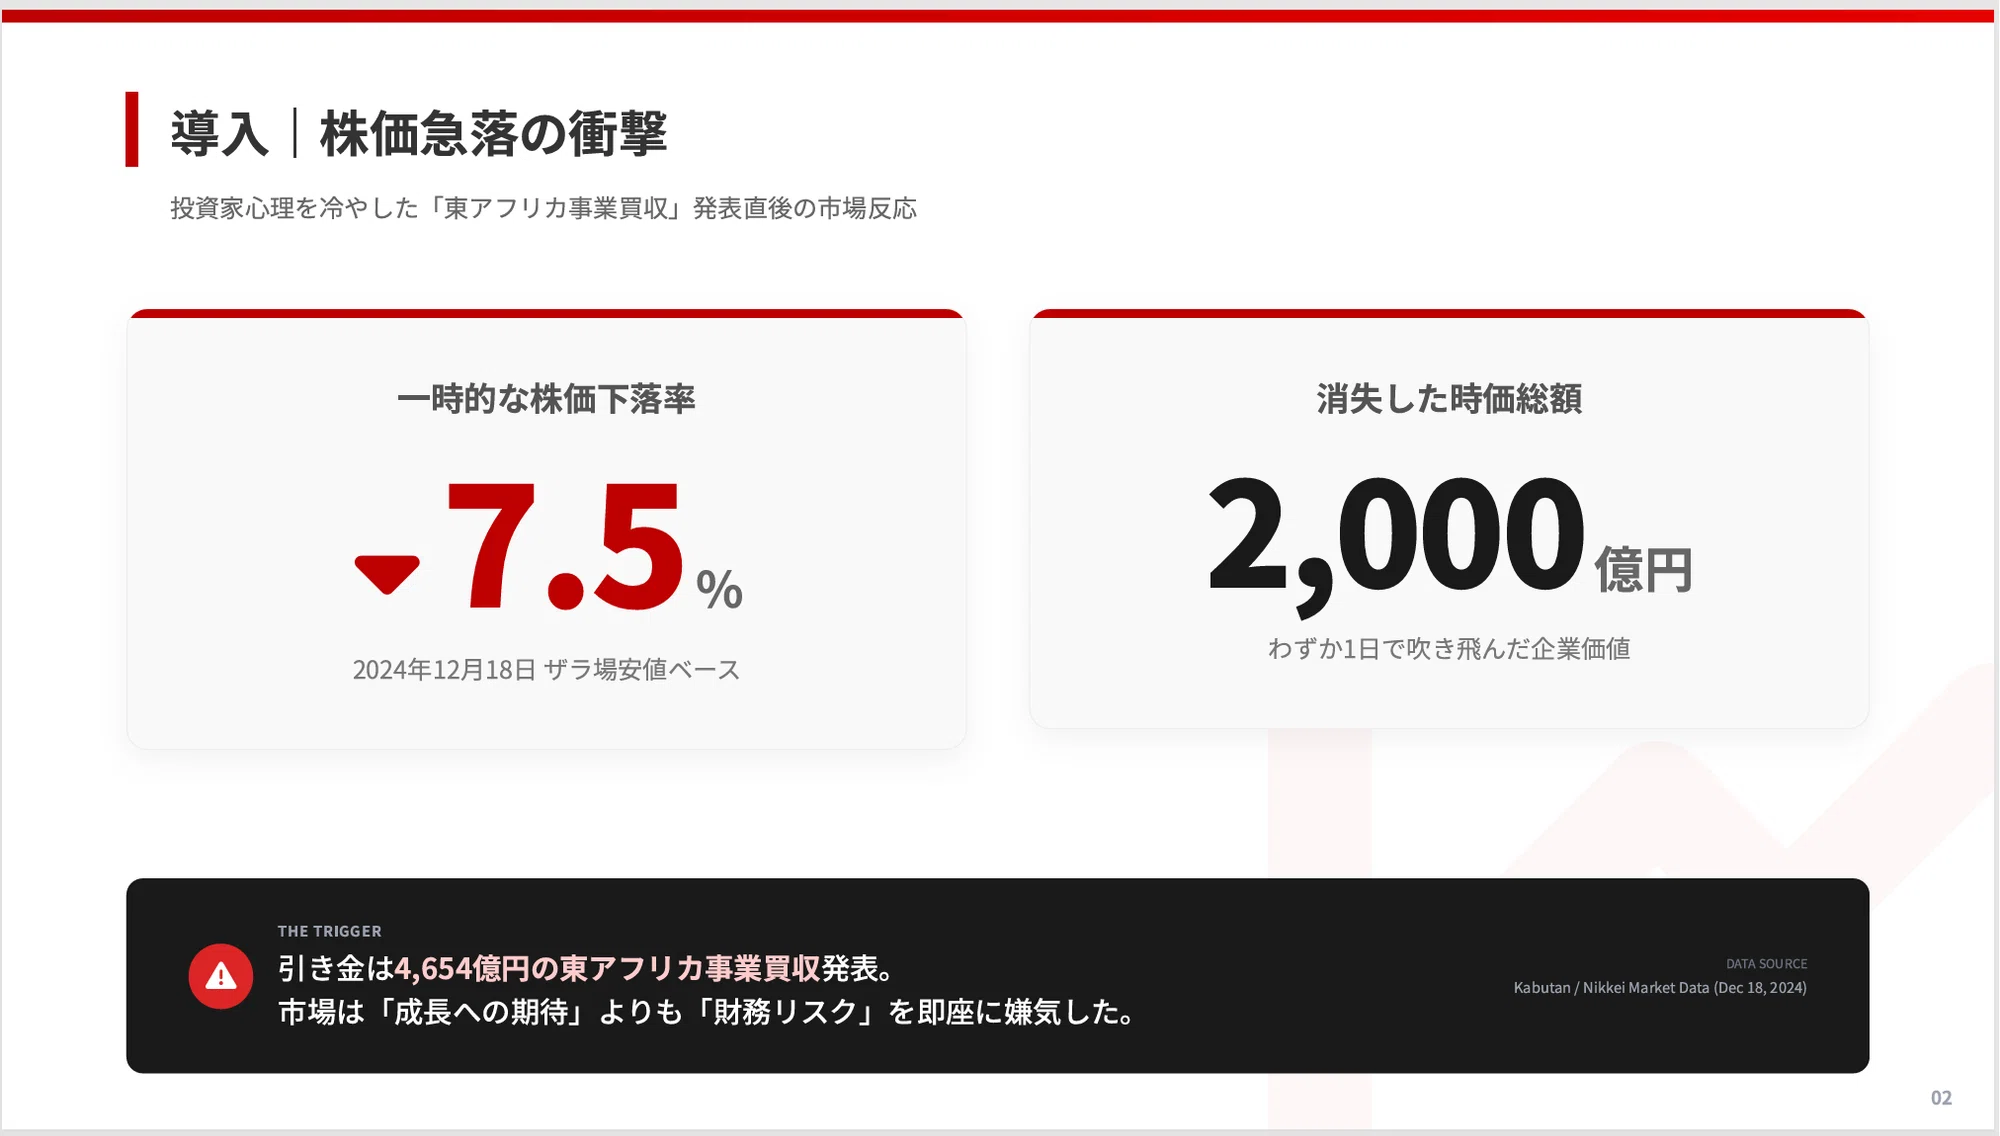
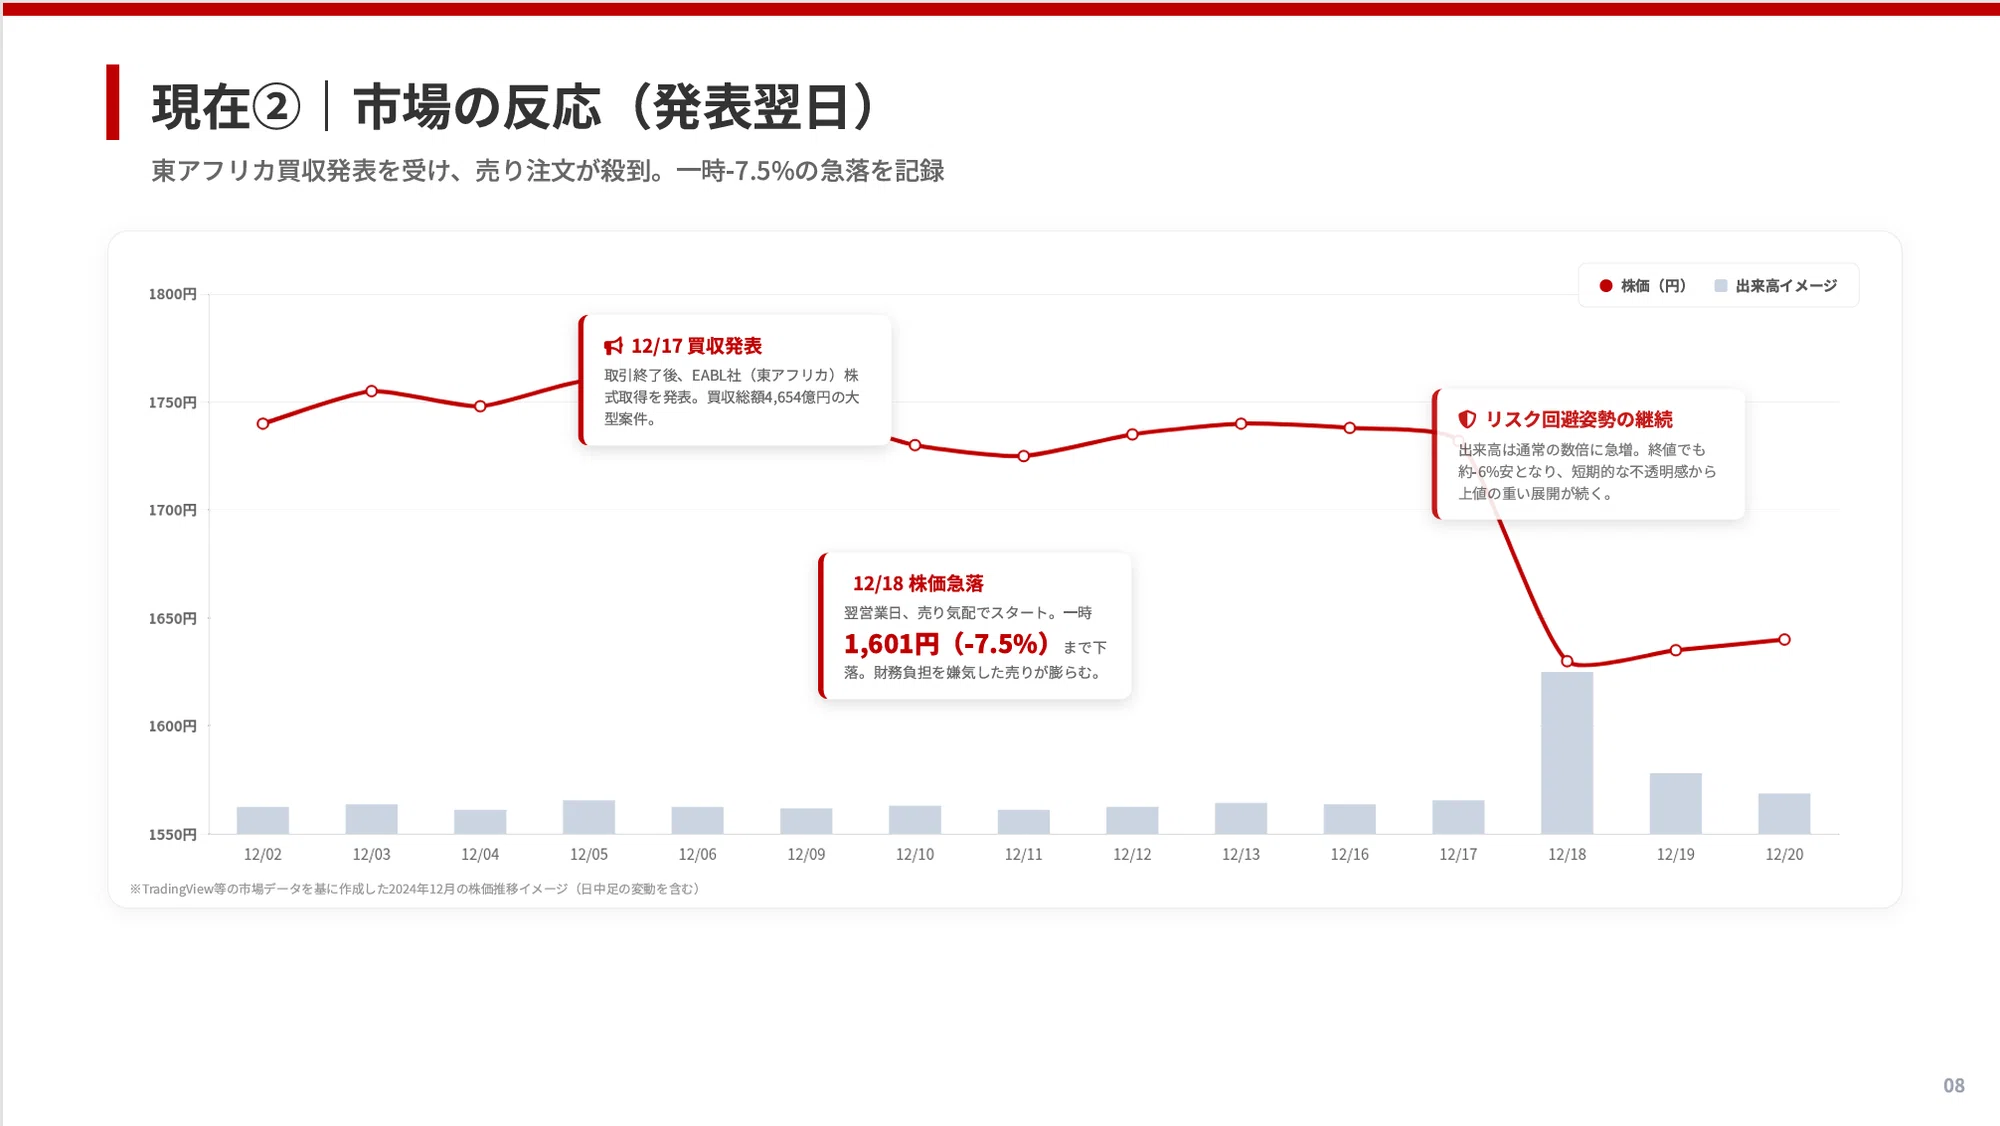
株式市場におけるアサヒグループホールディングスの値動きを追うと、堅調な業績推移を見せる一方で、一時的な急落や上値の重い局面が定期的に訪れています。これを受け、個人投資家の間では「構造的な業績悪化があるのではないか」という不安の声が散見されますが、実際の数値と背景を精査すると異なる実態が浮かび上がります。
直近で市場が反応した下落圧力の背景には、主に3つの要因が存在します。
第1に、欧州・オセアニア事業における景気減速の影響です。同社は過去の大規模買収(M&A)により、欧州のピルスナー・ウルケルや豪州のクラフトビールブランドなどを傘下に収め、海外売上比率を急速に引き上げました。しかし、現地でのインフレ長期化に伴う個人消費の鈍化や、生活防衛意識の高まりが販売数量の一時的な下押し要因となりました。
第2に、原材料費およびエネルギーコストの転嫁ペースです。麦芽やアルミ缶をはじめとする資材価格の上昇に対し、価格改定(値上げ)を進めているものの、価格改定直後の需要反落を警戒する市場関係者の慎重姿勢が売りを呼ぶ契機となりました。
第3に、金利水準の上昇と為替のボラティリティです。海外での大型買収に伴い有利子負債を抱えていることから、世界的な金利動向に対する財務コストへの懸念が短期的なリスク要因として織り込まれました。しかし、これらは外部マクロ要因による一時的な調整であり、事業基盤そのものが揺らいでいるわけではありません。
業績推移とスーパードライの現在地|決算発表から読み解く財務のリアル
アサヒグループホールディングスの収益基盤を支えるのは、言わずと知れた基幹ブランド「スーパードライ」と、積極的なグローバル展開です。同社の公式決算資料によると、売上収益・事業利益ともに高水準を維持しており、特に高価格帯に位置づけられる「プレミアムビール」市場でのシェア獲得が収益性を牽引しています。
国内市場においては、酒税改正によるビール減税が追い風となり、「スーパードライ」や「生ジョッキ缶」などの高付加価値商品が堅調な需要をキープしています。かつて懸念された若年層のビール離れに対しても、微アルコール・ノンアルコールカテゴリー(スマドリ=スマートドリンキング戦略)の拡充によって新たな顧客接点を創出しています。
海外事業に目を向けると、買収した現地の強固な販売網を活用し、スーパードライのグローバル販売数量は年々伸長しています。「Asahi Super Dry」を世界共通のグローバルプレミアムブランドとして位置づけ、欧州・アジア・北米の主要都市で浸透させる戦略は着実に実を結びつつあります。為替の影響を除いた現地通貨ベースの基礎的収益力は底堅く、営業キャッシュフローの創出力は業界屈指の水準を誇ります。
【徹底比較】ビール大手4社の主要指標対決
投資判断を下すにあたり、同業他社との客観的な指標比較は不可欠です。国内ビール大手各社(キリンホールディングス、サッポロホールディングスなど)とアサヒグループホールディングスの主要投資指標を整理しました。
| 企業名 / 項目 | アサヒグループHD (2502) | キリンHD (2503) | サッポロHD (2501) |
|---|---|---|---|
| 配当利回り(目安) | 約 2.8% 〜 3.3% | 約 3.2% 〜 3.7% | 約 1.5% 〜 2.0% |
| 予想PER(株価収益率) | 約 14倍 〜 16倍 | 約 13倍 〜 15倍 | 約 25倍 〜 30倍(不動産含み益要因) |
| 海外売上収益比率 | 約 45% 〜 50% | 約 30% 〜 35% | 約 20% 〜 25% |
| 主力成長戦略 | グローバルプレミアム化・欧州豪州基盤 | ヘルスサイエンス領域・医薬事業 | 不動産再編・北米市場注力 |
| 編集部の評価 | 本業酒類の海外展開力と収益性で優位 | 多角化(医薬・健康)による安定性 | 保有不動産の価値再評価が中心 |
比較から明らかなように、アサヒは「酒類・飲料専業としてのグローバル競争力」において頭一つ抜けています。医薬事業に分散するキリン、不動産価値が株価に大きく影響するサッポロに対し、アサヒは本業のビール事業における規模の経済とプレミアム化で利益率を高める王道のビジネスモデルを構築しています。
株主優待廃止と配当方針の転換|個人投資家が知るべき本質
個人投資家にとって大きな転換点となったのが、株主優待制度の廃止とそれに伴う配当重視姿勢へのシフトです。かつて同社は自社商品詰め合わせや寄付を選べる株主優待を提供していましたが、公平な利益還元のあり方を検討した結果、優待を廃止して配当等による直接還元に一本化しました。
優待廃止直後は個人投資家の売りが先行する場面もありましたが、機関投資家や海外投資家からは「資本効率を高める合理的なコーポレートガバナンス」として高く評価されています。配当性向の目安を段階的に引き上げ、増配基調を継続している点は、中長期でインカムゲインを狙う投資家にとって好材料です。
また、株式分割を実施したことで最低購入金額が引き下がり、小口の個人投資家でもポートフォリオに組み入れやすい環境が整いました。優待品というモノの還元から、継続的な現金配当と企業価値向上によるキャピタルゲインを狙うステージへと完全に移行しています。
買い時は今なのか?アナリスト予想と目標株価の力学
投資家が最も注目する「買い時の判断」について、主要証券アナリストのコンセンサス予想とテクニカル指標の両面からアプローチします。
大手証券会社のアナリストレポートを総合すると、目標株価の平均値は現行株価水準に対して一定のアップサイド(上昇余地)を残した水準で推移しています。強気判断を下すアナリストの論拠は、欧州を中心とする値上げ浸透によるマージン改善、ノンアルコール・低アルコール飲料の粗利率向上、そしてインバウンド需要の定着です。
テクニカル分析の観点では、過去の大型買収時や市況悪化時に見られたPER13倍台近辺は強力な下値支持帯(サポートライン)として機能してきた経緯があります。市場全体のリスクオフや短期的な決算数値のブレによって株価が押し目を形成した局面は、中長期スタンスの投資家にとってエントリーの優位性が高まるタイミングと判断できます。
【実態検証】投資家のリアルな反応と市場心理の深層
Yahoo!ファイナンス掲示板やSNS、投資コミュニティにおける個人投資家の生の声を集約すると、評価は明確に二分されています。
「優待がなくなったのは残念だが、安定した増配とスーパードライのブランド力はディフェンシブ株として安心感がある」「世界で戦える数少ない日本の消費財メーカーとして応援したい」という肯定的な意見が多い一方、「欧州の景気や為替リスクが読みづらい」「急激な株価倍化は期待しにくい」という慎重な見方も存在します。
この市場心理のギャップこそが投資判断の分かれ目となります。同社株は、短期間で資産を何倍にも増やすようなグロース株(成長株)ではなく、強固なブランド力を背景にインフレ耐性を持ち、着実に利益を積み上げるバリュー・クオリティ株としての性格が色濃い銘柄です。
【プロの結論】おすすめできる投資家・慎重になるべき投資家の判断基準
投資スタイルに応じた客観的な向き・不向きの基準は以下の通りです。
▼ アサヒグループHDへの投資が向いている人:
- 安定した配当収入(インカムゲイン)と中長期の緩やかな資産成長を両立させたい人
- 為替やインフレに強いグローバルブランドを持つディフェンシブ銘柄を保有したい人
- NISA口座などを活用し、5年〜10年単位の長期目線でじっくり保有できる人
▼ 慎重に検討・見送るべき人:
- 短期間での急激な値上がり益(キャピタルゲイン)やハイリターンを追求したい人
- ビール詰め合わせなどの現物株主優待を最優先の目的としている人
- 欧州や為替相場のニュースによる短期的な株価変動に耐えられない人
【アサヒグループホールディングス株価】に関するよくある質問(FAQ)
Q1:アサヒグループホールディングスの配当権利確定日はいつですか?
A1:期末配当の権利確定日は12月末日、中間配当を実施する場合は6月末日です。権利付き最終日までに株式を保有していることで配当金を受け取る権利が得られます。
Q2:株主優待が復活する可能性はありますか?
A2:現時点において優待復活の可能性は極めて低いと考えられます。同社は株主還元の基本方針として「配当金による直接的な利益配分」と「自社株買いによる1株当たり価値の向上」を明確に打ち出しており、公平性の観点からも配当重視の姿勢が定着しています。
Q3:少額から投資を始めることは可能ですか?
A3:可能です。株式分割の実施により単元(100株)購入のハードルが下がったほか、主要ネット証券が提供する単元未満株(1株単位)取引を利用すれば、数千円単位からの積立投資も手軽に行えます。
まとめ:今後の動向と失敗しないための判断基準
アサヒグループホールディングスは、国内の強固なキャッシュ創出力と海外展開によるトップライン成長を併せ持つ、日本を代表するグローバル消費財企業です。株価の一時的な下落局面は、外部環境の悪化懸念が過剰に織り込まれた結果生じることが多く、事業の本質的な競争力が失われたわけではありません。
2026年以降もプレミアム化戦略とコスト管理の徹底による利益率改善が期待されており、配当利回りや財務健全性を考慮すれば、中長期投資におけるポートフォリオの守りの要として有力な選択肢であり続けます。短期的な市場のノイズに惑わされず、業績推移とグローバル市場でのブランド浸透度を冷静に見守りながら投資判断を下すことが肝要です。 (出典: アサヒ グループ ホールディングス 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
