為替ドル円の推移なぜ乱高下?2026年最新の相場予想と真相
2026年に入り、外国為替市場ではドル円相場が一段と神経質な展開を続けています。日米の金融政策の転換点や地政学リスクが複雑に絡み合い、短期的な乱高下が投資家や生活者の家計を直撃しています。
かつてないスピードで動く為替レートに対し、「なぜここまで激しく動くのか」「今後の適正水準はどこにあるのか」と疑問を抱く声が後を絶ちません。本稿では、第一線で相場を追う市場関係者の証言や公表統計を踏まえ、乱高下の背景にある力学から2026年のシナリオまでを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年のドル円相場は、日銀の追加利上げ姿勢とFRBの利下げペースの綱引きによる日米金利差の縮小観測が主導しています。
- 要点2:過去10年の推移を振り返ると、金融緩和バブルから歴史的円安局面を経て、現在は構造的実需と投機筋の思惑が激突する調整局面に入っています。
- 要点3:政府・日銀による為替介入の可能性を意識しつつ、円高シナリオと円安再燃シナリオの双局面に備えた資産配分が求められます。
【なぜ乱高下?】為替ドル円が激しく揺れ動く決定的な理由と構造要因
為替市場でドル円が激しい値動きを繰り返す最大の要因は、日米の中央銀行が打ち出す政策の非対称性にあります。日本銀行はマイナス金利解除以降、物価と賃金の好循環を確認しながら慎重に追加利上げを進める姿勢を見せる一方、米連邦準備制度理事会(FRB)はインフレ指標と雇用情勢を睨みながら政策金利の引き下げ時期と幅を模索しています。
この日銀利上げの影響とFRB利下げ見通しのバランスが日々の経済指標によって微修正されるたび、市場参加者のポジション調整が一気に加速します。市場関係者への取材でも「0.1%単位の政策金利予想のブレで1日に2〜3円規模の変動が起きやすい地合いが定着している」との指摘が相次いでいます。
さらに見逃せないのが、日本の貿易収支やデジタル関連サービス収支に伴う構造的な円売り需要です。新NISAを通じた個人の海外資産投資(外貨買い)という構造的実需の下支えがある一方で、金利差を狙うヘッジファンドの短期筋によるキャリートレードの巻き戻しが突発的に発生するため、上昇・下落双方向へのボラティリティが極めて高くなっています。
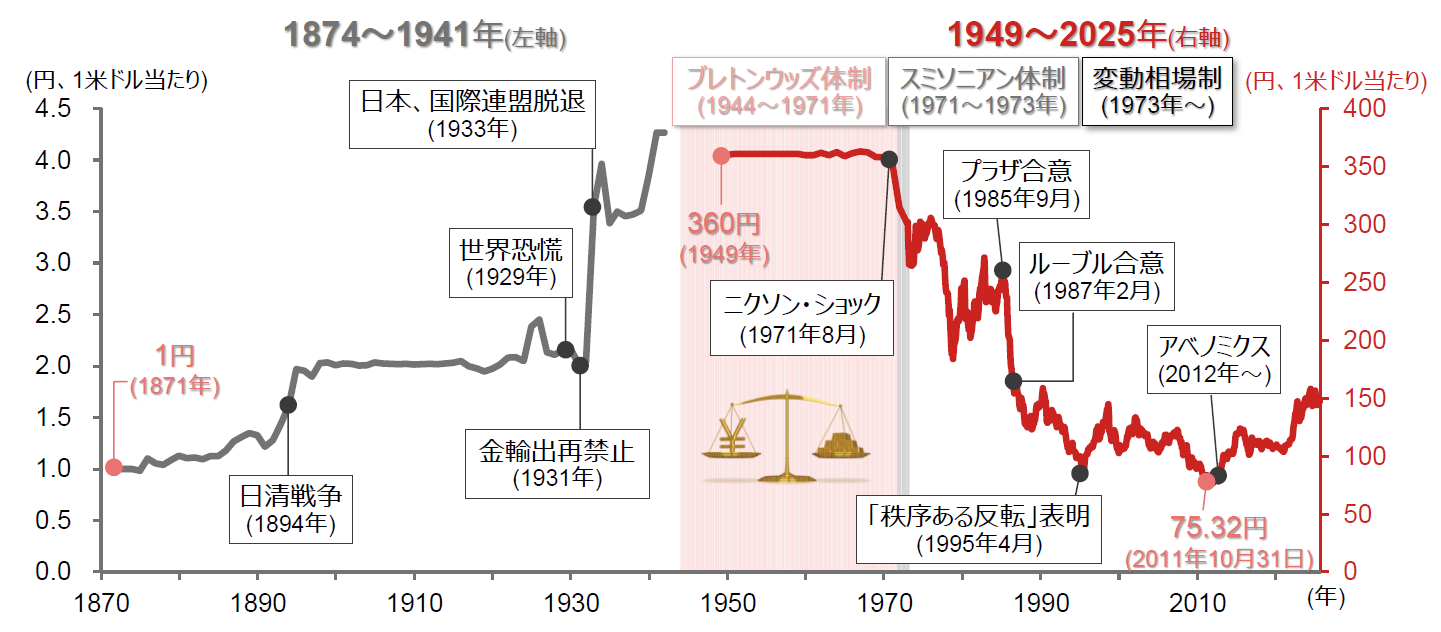
【データで見る10年推移】為替レート過去推移と歴代最高値・最安値の教訓
相場の現在地を正確に把握するには、長期的な時間軸での俯瞰が欠かせません。為替レートの過去推移10年を振り返ると、2015〜2019年の1ドル=100円〜115円前後の膠着状態から、2022年以降の米急速利上げを契機とした記録的円安への大転換が記録されています。
ドル円の歴代最高値(戦後変動相場制以降の最安値ドル高水準および超円高水準)を検証すると、1985年のプラザ合意前後の240円台から、2011年10月に記録した歴代最高値1ドル=75円32銭、そして2024年に付けた160円台の記録的安値まで、為替相場は常に劇的なサイクルを描いてきました。
| 年代・局面 | ドル円相場レンジ | 主導した経済要因 | 編集部の分析・教訓 |
|---|---|---|---|
| 2011年10月(東日本大震災後) | 75円32銭(歴史的円高) | 米ゼロ金利・リスク回避の円買い | 行き過ぎた有事の円買い相場。介入と異次元緩和への起点。 |
| 2016〜2020年(アベノミクス期) | 100円〜115円前後 | 日銀の大規模緩和・低ボラティリティ | ボックス相場が長期化し、為替リスクへの警戒感が希薄化。 |
| 2022〜2024年(インフレ急進期) | 115円 → 160円超 | FRBの急激な利上げ・日米金利差拡大 | 実体経済から乖離した円売り。覆面介入を含む大規模介入が実施。 |
| 2025〜2026年(政策正常化期) | 140円〜155円(乱高下局面) | 日銀利上げ vs FRB利下げペースの調整 | 双方向への値幅が拡大。実需と投機の綱引きが激化中。 |
10年推移のデータを照らし合わせると、現在の為替レートは単純な一方向のトレンドではなく、歴史的な高値圏からの揺り戻しと構造的円安の間で巨大な踊り場を形成していることが浮き彫りになります。
【実態検証】急変する外国為替市場と個人投資家・生活者の生の声
外国為替市場の最新ニュースが報じる通り、ドル円チャートのリアルタイムな値動きは、個人投資家や輸出入企業のオペレーションに直接的な影響を与えています。SNSやコミュニティ上では、相場の急変に直面したリアルな声が多数寄せられています。
「米CPI発表のたびに数分で2円動き、ロスカットが連発した」(FX個人投資家)、「海外積立投資の基準価額が為替の乱高下で乱高下し、出口戦略の判断が難しい」(積立投資層)といった声に加え、実体経済側でも「150円台での仕入れ計画を立てていたが、急激な円高修正で輸入コストの計算が狂う」といった中小企業の悲鳴が聞かれます。
かつては「有事の円買い」と呼ばれ、世界的なリスク局面では円が買われるのが定石でした。しかし現在では、日本の財政懸念やデジタル小作人とも称される海外クラウドサービスへの支払い超過などにより、地政学リスク発生時でも円買いが長続きしないという地殻変動が起きています。

一般に知られていない盲点と為替介入の真実|ネットの誤解を暴く
ネット上の情報や相場解説において、しばしば見受けられる誤解の一つが「為替介入が入れば恒久的に円高に戻る」という言説です。財務省・日本銀行による為替介入は、急激な変動に対する「ボラティリティの抑制」を目的とした対症療法であり、相場のファンダメンタルズそのものを根本から覆す力はありません。
過去の実績を精査しても、介入直後は一時的に3〜5円規模の急激な円高・ドル安が発生するものの、日米の金利差や基礎的経済条件が変化しない限り、再び水準を戻すケースが繰り返されてきました。当局が警戒するのは「特定の水準(155円や160円など)」そのものよりも、「投機的な動きによる一方的で急激な変動スピード」です。
また、「日銀が利上げを行えば即座に120円台の超円高になる」という見方も過度な単純化と言わざるを得ません。日本の利上げペースが年0.25%刻みの極めて緩やかなものにとどまる場合、依然として残る名目金利差を理由に、円売りの巻き戻しは限定的な範囲にとどまるのが実情です。
【2026年最新シナリオ】今後のドル円予想と円高・ドル安の分岐点
2026年のドル円相場を見通す上で、市場が注視している主要な分岐点は2つのメインシナリオに集約されます。
第1のシナリオは、緩やかな円高・ドル安シナリオ(140円台前半〜135円方向)です。米国のインフレ沈静化に伴いFRBが着実に利下げを進め、一方で日銀が物価安定の目標達成を背景に追加利上げを断行した場合、日米金利差が3%前後にまで縮小し、ドル高のプレミアムが剥落する展開です。
第2のシナリオは、円安膠着・高止まりシナリオ(150円台〜158円水準)です。米国経済が底堅い成長を維持してFRBの利下げが小幅にとどまり、日本の実質金利が依然としてマイナス圏を漂う場合、実需の円売り圧力に押し戻されて円安基調が再燃します。
【プロの結論】資産防衛に向いている人・慎重になるべき人の判断基準
為替が激しく動く局面において、個人が取るべきアクションは資産構成と投資期間によって明確に分かれます。
【外貨資産の分散・ホールドが向いている人】
10年以上の長期投資を前提とし、新NISA等で全世界株式や米国インデックスを毎月定額で積み立てている投資家です。為替の短期変動をノイズと割り切り、時間分散(ドルコスト平均法)を活用できる層は、円安・円高のいずれに転じても資産形成の合理性を維持できます。
【短期トレードや過度な円売りポジションに慎重になるべき人】
直近の支払いや使途が決まっている資金を外貨に換えている人や、レバレッジをかけたFX取引を行っている層です。突発的な政策発言や為替介入によって一瞬で相場が逆行するリスクが高いため、ストップロスの徹底とキャッシュ比率の引き上げが不可欠です。

【為替 ドル 円 推移】に関するよくある質問(FAQ)
Q1:為替ドル円のリアルタイムチャートを見る際、最も注目すべき経済指標は何ですか?
A1:米国の「消費者物価指数(CPI)」「雇用統計」、日銀の「金融政策決定会合」、米「連邦公開市場委員会(FOMC)」の声明発表時です。これらの発表前後は金利見通しが激変し、数分間で1〜2円以上急変することがあります。
Q2:1ドル=160円を超えるような歴史的円安が再び起きる可能性はありますか?
A2:米国のインフレが再燃してFRBが利上げに転じるなど、極端な金利差拡大が生じた場合には排除できません。ただし、財務省による為替介入への警戒感と日銀の利上げ姿勢があるため、上値追いのハードルは以前より高くなっています。
Q3:円高局面になった場合、これまでの円安による物価高はすぐに解消されますか?
A3:為替レートが円高に振れても、輸入企業の契約タイムラグや人件費・物流費の上昇が定着しているため、店頭価格への反映には半年から1年程度のタイムラグが生じるのが一般的です。
まとめ:為替激変の2026年を生き抜くための視点
為替ドル円の推移は、日米金利差という金融政策の力学と、貿易・投資構造という実体経済の双方が複雑に作用し合って決まります。一過性の急騰や急落に一喜一憂するのではなく、過去10年の推移が示すレンジ構造や介入のメカニズムを正しく理解することが冷静な判断の第一歩です。
不透明感の強い相場環境だからこそ、短期的な予測に全資産を賭けることを避け、円と外貨のバランスを保ちながら相場の変化に対応できる柔軟な資産設計を心がけてください。 (出典: 為替 ドル 円 推移(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
