エフ・シー・シー株価の今後は?高配当と優待の魅力・EV化の勝算
二輪車用クラッチで世界トップシェアを誇る自動車部品メーカー、株式会社エフ・シー・シー(7296)。東証プライム市場において、PBR(株価純資産倍率)1倍割れの是正策や高配当、そして静岡の特産品である「三ヶ日みかん」が届く株主優待で個人投資家から根強い支持を集めています。
一方で、主要取引先であるホンダをはじめとする自動車業界のEVシフトが加速するなか、「クラッチ不要の時代に将来性はあるのか」「現在の株価は買い時なのか」という懸念の声も少なくありません。本稿では、最新の決算短信データやアナリスト評価、事業構造の転換スピードを多角的に分析し、エフ・シー・シーの株価推移と今後の見通しを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:二輪クラッチで世界シェア約5割を握る強固な収益基盤と、新興国での底堅い二輪需要が業績の下支えとなっている。
- 要点2:配当利回りは高水準を維持し、積極的な増配や自社株買い、人気の「三ヶ日みかん」優待が下値を支える防壁として機能。
- 要点3:四輪EV化に伴うクラッチ需要減退リスクに対し、電動駆動ユニット向け新部材や非自動車領域への進出が今後の株価再評価の鍵を握る。
【2026年最新】エフ・シー・シー(7296)の株価推移と業績・財務指標の全体像
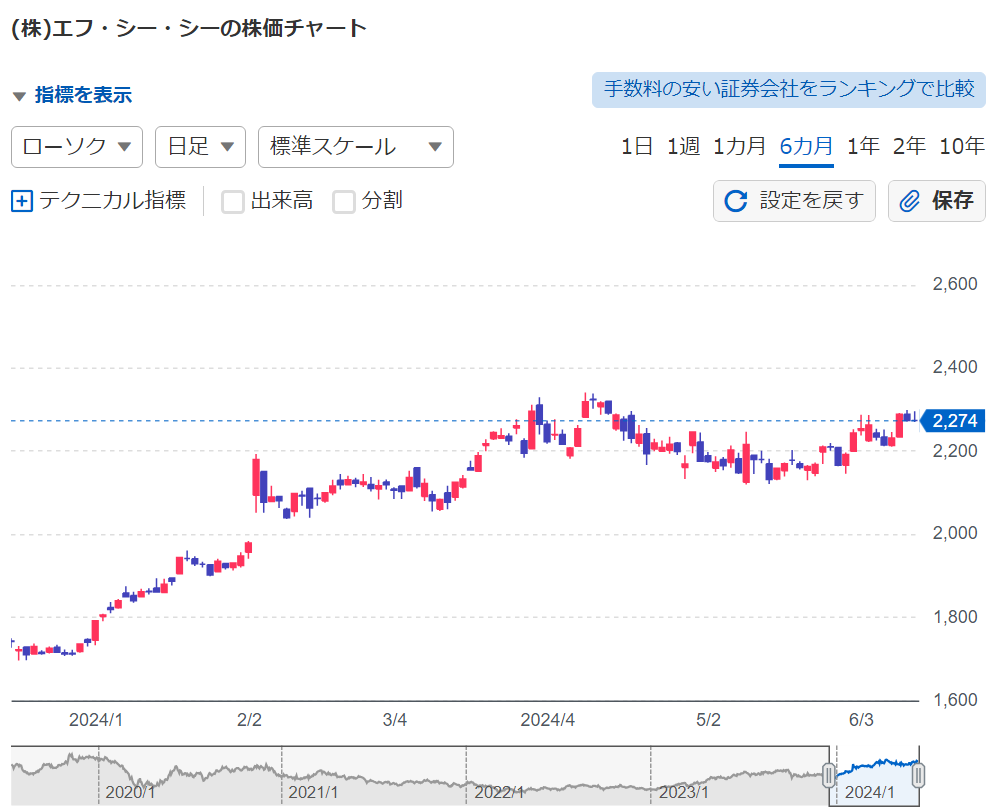
株式会社エフ・シー・シーの株価は、バリュー株見直しの波と堅調な海外二輪需要を背景に底堅い推移を続けています。公式決算資料および決算短信の業績推移を確認すると、インドやASEAN諸国を中心とした二輪車販売の回復と為替の追い風が利益を押し上げている構造が明確です。
市場で特に注目されているのが、同社の割安性を示す財務指標です。PBRは依然として1倍を下回る水準で推移しており、東証が主導する「資本コストや株価を意識した経営」の要請に応える形で、株主還元強化への期待が高まっています。複数のアナリスト評価や最新ニュースにおいても、「強固な財務体質とキャッシュ創出力に対して、理論株価ベースで市場評価が控えめに据え置かれている」という見方が大勢を占めています。

投資家を惹きつける高配当と「三ヶ日みかん」株主優待の実力
エフ・シー・シーが個人投資家から厚い信頼を得ている最大の要因が、魅力的なインカムゲインとユニークな株主優待制度です。
同社は株主還元方針として安定的な配当維持と業績連動を掲げており、配当利回りは東証プライム平均を上回る魅力的な水準を維持しています。近年では利益成長に合わせた連続的な増配や機動的な自社株買いを実施しており、総還元性向の引き上げに積極的な姿勢を示しています。
さらに個人投資家の心を掴んで離さないのが、静岡県浜松市に本社を置く同社ならではの株主優待「三ヶ日みかん」です。毎年秋から冬にかけて届く特産みかんやジュースの詰め合わせは、優待投資コミュニティやSNS上でも「満足度が非常に高い優待銘柄」として常に上位にランクインしています。安定したインカムゲインと現物優待の二重取りが狙える構造が、相場急落時における強力な下値支持線として機能しています。
【徹底比較】エフ・シー・シーの投資指標と競合・自動車部品セクターデータ
同社の客観的なポジションを把握するため、主要な財務データと市場指標を同業他社水準と比較検証します。
| 項目 | エフ・シー・シー(7296) | 東証プライム・自動車部品平均 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 0.7〜0.9倍前後 | 約1.0〜1.2倍 | 依然として解散価値割れ水準。自己資本活用による上値余地あり。 |
| 配当利回り(予想) | 3.5%〜4.2%水準 | 約2.5%〜3.0% | セクター内でも上位クラス。インカム重視の長期保有に適する。 |
| 自己資本比率 | 70%超 | 約45%〜55% | 極めて強固な無借金に近い財務。構造改革投資と還元余力が潤沢。 |
| 二輪クラッチ世界シェア | 約50%(世界首位) | 分散(寡占市場) | 圧倒的な価格競争力とスケールメリットを保有。 |
二輪クラッチ世界シェアNo.1の強みと「ホンダEV化」の影と光
エフ・シー・シーの競争力の源泉は、二輪車用クラッチにおける世界シェア約50%という圧倒的な支配力にあります。特にアジア・新興国市場における内燃機関(ICE)二輪車の需要は極めて堅調であり、実用的な移動手段としての需要は今後も長く残ると見込まれています。
しかし、中長期的な株価の上値を抑え込んできた最大の懸念が「ホンダをはじめとする四輪自動車のEV化影響」です。純粋な電気自動車(BEV)には従来の多段トランスミッションや発進クラッチが原則として存在しないため、四輪事業の縮小リスクが市場で警戒されてきました。
これに対し、同社は「脱クラッチ依存」の事業構造改革を加速させています。摩擦材技術を応用したEV向け減速機用クラッチやパーキングロックシステム、さらには電動アクスル(e-Axle)周辺部品や次世代燃料電池関連部材の研究開発を進めています。四輪EV化のスピードが市場予測より緩やかになり、ハイブリッド車(HEV)が再評価される局面においては、同社の技術と既存ラインが長期にわたってキャッシュを生み出し続けるという「現実的な再評価」が進んでいます。
ネットの評判と現場の声|「買い時」と言われる決定的な理由とリスク要因
投資家コミュニティやSNSのリアルな評判を検証すると、エフ・シー・シーは「典型的な高配当ディフェンシブ・バリュー株」として評価されています。
個人投資家からは「配当と優待を貰いながら気長に持てる」「自己資本比率70%超の鉄壁財務で倒産リスクが皆無に近い」という安心感の声が多く見られます。現在の株価水準が買い時とされる決定的な理由は、ダウンサイド(下落リスク)が強固な財務と高利回りによって限定的である一方、PBR1倍是正に向けた追加還元や新事業の具体化によるアップサイド(上昇余地)が大きいという「リスク・リワードの良さ」にあります。
半面、注意すべきリスク要因として挙げられるのが「為替レートの急激な円高シフト」と「四輪向け新製品の量産化スピード」です。海外売上比率が高いため、為替変動が短期的な営業利益を大きく左右する点は頭に入れておく必要があります。

【プロの結論】エフ・シー・シー株に向いている人・慎重になるべき人の判断基準
投資行動において最も重要なのは、銘柄の特性と自身の投資目的が合致しているかを見極めることです。行動経済学および資産形成のセオリーに基づき、明確な判断基準を提示します。
エフ・シー・シーへの投資が向いている人
- 長期インカムゲイン重視派:3.5%〜4%台の高水準な配当利回りと年2回の優待(みかん等)を楽しみながら、数年単位で複利効果を狙いたい投資家。
- バリュー株・低PBR投資家:東証のPBR1倍割れ改善圧力を追い風に、増配や自社株買いなどの株主還元強化をじっくり待ちたい人。
- 財務安全性を最優先する人:自己資本比率70%以上の無借金体質を誇り、相場の暴落局面でも狼狽売りを避けたい堅実派。
投資に慎重になるべき人
- 短期的な値幅取り・急成長を狙うモメンタム投資家:ハイテク株や新興グロース株のような爆発的な売上成長や短期間での株価倍増を求める人。
- 自動車産業の構造変化(EVシフト)に強い不安を感じる人:内燃機関関連部品の将来性に対して過度に悲観的な見通向を持っている投資家。
【エフ シー シー 株価】に関するよくある質問(FAQ)
Q1:エフ・シー・シーの目標株価やアナリストの最新評価はどうなっていますか?
A1:主要証券会社のアナリスト評価では、強固な二輪事業の収益力と潤沢なネットキャッシュを評価し、理論株価・目標株価ともに現在のPBR水準を上回るレンジ(PBR0.9倍〜1.0倍超相当)に設定されるケースが多く見られます。新事業の進捗によって目標株価が上方修正されるかが焦点です。
Q2:人気の株主優待「三ヶ日みかん」を貰うための条件は何ですか?
A2:公式の優待基準によると、9月末および3月末時点の株主名簿に記載された株主が対象となります。保有株数(原則200株以上など条件の設定あり)と保有継続期間に応じて、静岡県産のみかんや関連特産品が贈呈されます。権利確定月と必要株数は事前に公式IR資料でご確認ください。
Q3:ホンダが完全EV化を進めた場合、業績は急激に悪化しますか?
A3:短期間で急激に悪化する可能性は極めて低いと見られます。第一に、同社の利益柱である二輪車市場(特にインド・東南アジア)の内燃機関需要は2030年代以降も根強く残る見込みです。第二に、四輪分野でもHEV向け需要の継続に加え、EV向け電動駆動ユニット用部材への多角化を段階的に進めているためです。
まとめ:エフ・シー・シーの将来性と賢い投資判断の要点
株式会社エフ・シー・シー(7296)は、世界シェア首位を誇る二輪クラッチ事業の強固な収益力と、自己資本比率70%超という屈強な財務基盤を兼ね備えた優良バリュー株です。
EVシフトへの懸念から株価指標面では割安に放置されがちですが、その分「高配当利回り」「魅力的な株主優待」「PBR1倍是正に伴う増配・自社株買い期待」という多重のクッションが形成されています。短期の急騰を追うのではなく、安定したキャッシュフローの還元を享受しながら企業の事業変革を見守る長期スタンスにおいて、ポートフォリオの守りの要として検討に値する1銘柄と言えます。 (出典: エフ シー シー 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
