北の達人株価はなぜ低迷?決算発表と木下戦略から見る買い時の見通し
かつて「D2C(Direct to Consumer)の絶対王者」「高収益・高成長のプレミアムグロース銘柄」として個人投資家から絶大な支持を集めた株式会社北の達人コーポレーション(東証プライム・証券コード2930)。しかし、近年の北の達人 2930 株価 チャートを俯瞰すると、かつての上昇相場から一転し、長期的な下落トレンドと安値圏でのボックス相場が続いています。
個人投資家の間では「一体なぜここまで売られるのか」「無借金経営で知られる優良企業に何が起きているのか」という疑問が渦巻き、夜間取引における北の達人コーポレーション PTS 株価の急変動や直近の業績開示に熱い視線が注がれています。本稿では、最新の北の達人コーポレーション 決算 発表データ、創業者・木下勝寿社長が推進する戦略の現場、株主還元の実態を徹底取材。客観的な数値と市場の生の声から、現在の株価の真実と今後の見通しを浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の主因は、デジタル広告規制強化に伴うCPA(顧客獲得単価)上昇と、過去に織り込まれていた過剰な高PER(株価収益率)の是正にある。
- 要点2:木下勝寿社長主導による生成AIを活用した広告運用の完全内製化など構造改革が進む一方、利益回復の速度が市場期待と綱引き状態にある。
- 要点3:北の達人コーポレーション 配当利回りや優待利回りを加味した総合利回りは一定の下支えとなるが、本格的な買い時の到来には四半期ごとの新規獲得件数と営業利益率のリバウンド確認が不可欠である。
【なぜ下落したのか】北の達人コーポレーション株価が低迷する3つの根本要因
株式市場で多くの投資家が頭を抱える「北の達人コーポレーション 株価 なぜ下落したのか」という問いに対し、財務データおよび市場構造の双方から検証すると、決定的な3つの構造要因が浮かび上がります。
第1の要因は、デジタルマーケティングを取り巻く環境の激変とCPA(顧客獲得単価)の構造的高騰です。Appleのプライバシー保護強化(ITP規制)やCookie規制、さらには薬機法・景品表示法の厳格化に伴い、かつて同社が得意としていた「精緻なWeb広告運用による高ROI(投資対効果)モデル」の難易度が急速に上昇しました。広告審査の長期化やターゲティング精度の低下は、新規顧客の獲得コストを押し上げ、利益率を圧迫する直接的な引き金となりました。
第2の要因は、ヒット商品への依存度と競合参入によるLTV(顧客生涯価値)の低下です。『アイキララ』や『ディープパッチシリーズ』などマイクロニードル技術を活かした独自商材で一世を風靡したものの、化粧品・健康食品市場への大手・新興D2C企業の相次ぐ参入により、価格競争と顧客の乗り換えが加速しました。定期購入の継続月数が短縮傾向を示したことで、収益の柱であるストック性が揺らいだ経緯があります。
第3の要因は、過去に市場が付与していた「超高バリュエーション」の剥落です。全盛期にはPERが50倍〜60倍超まで買われていたグロース株であったため、成長スピードの鈍化とともに「バリュー株・中小型グロース株の適正水準(PER15〜20倍前後)」へと強烈なマルチプル・コントラクション(評価倍率の縮小)が発生しました。業績の急激な赤字転落ではなくとも、成長期待の剥落が株価の大幅なディスカウントをもたらしたのが真相です。
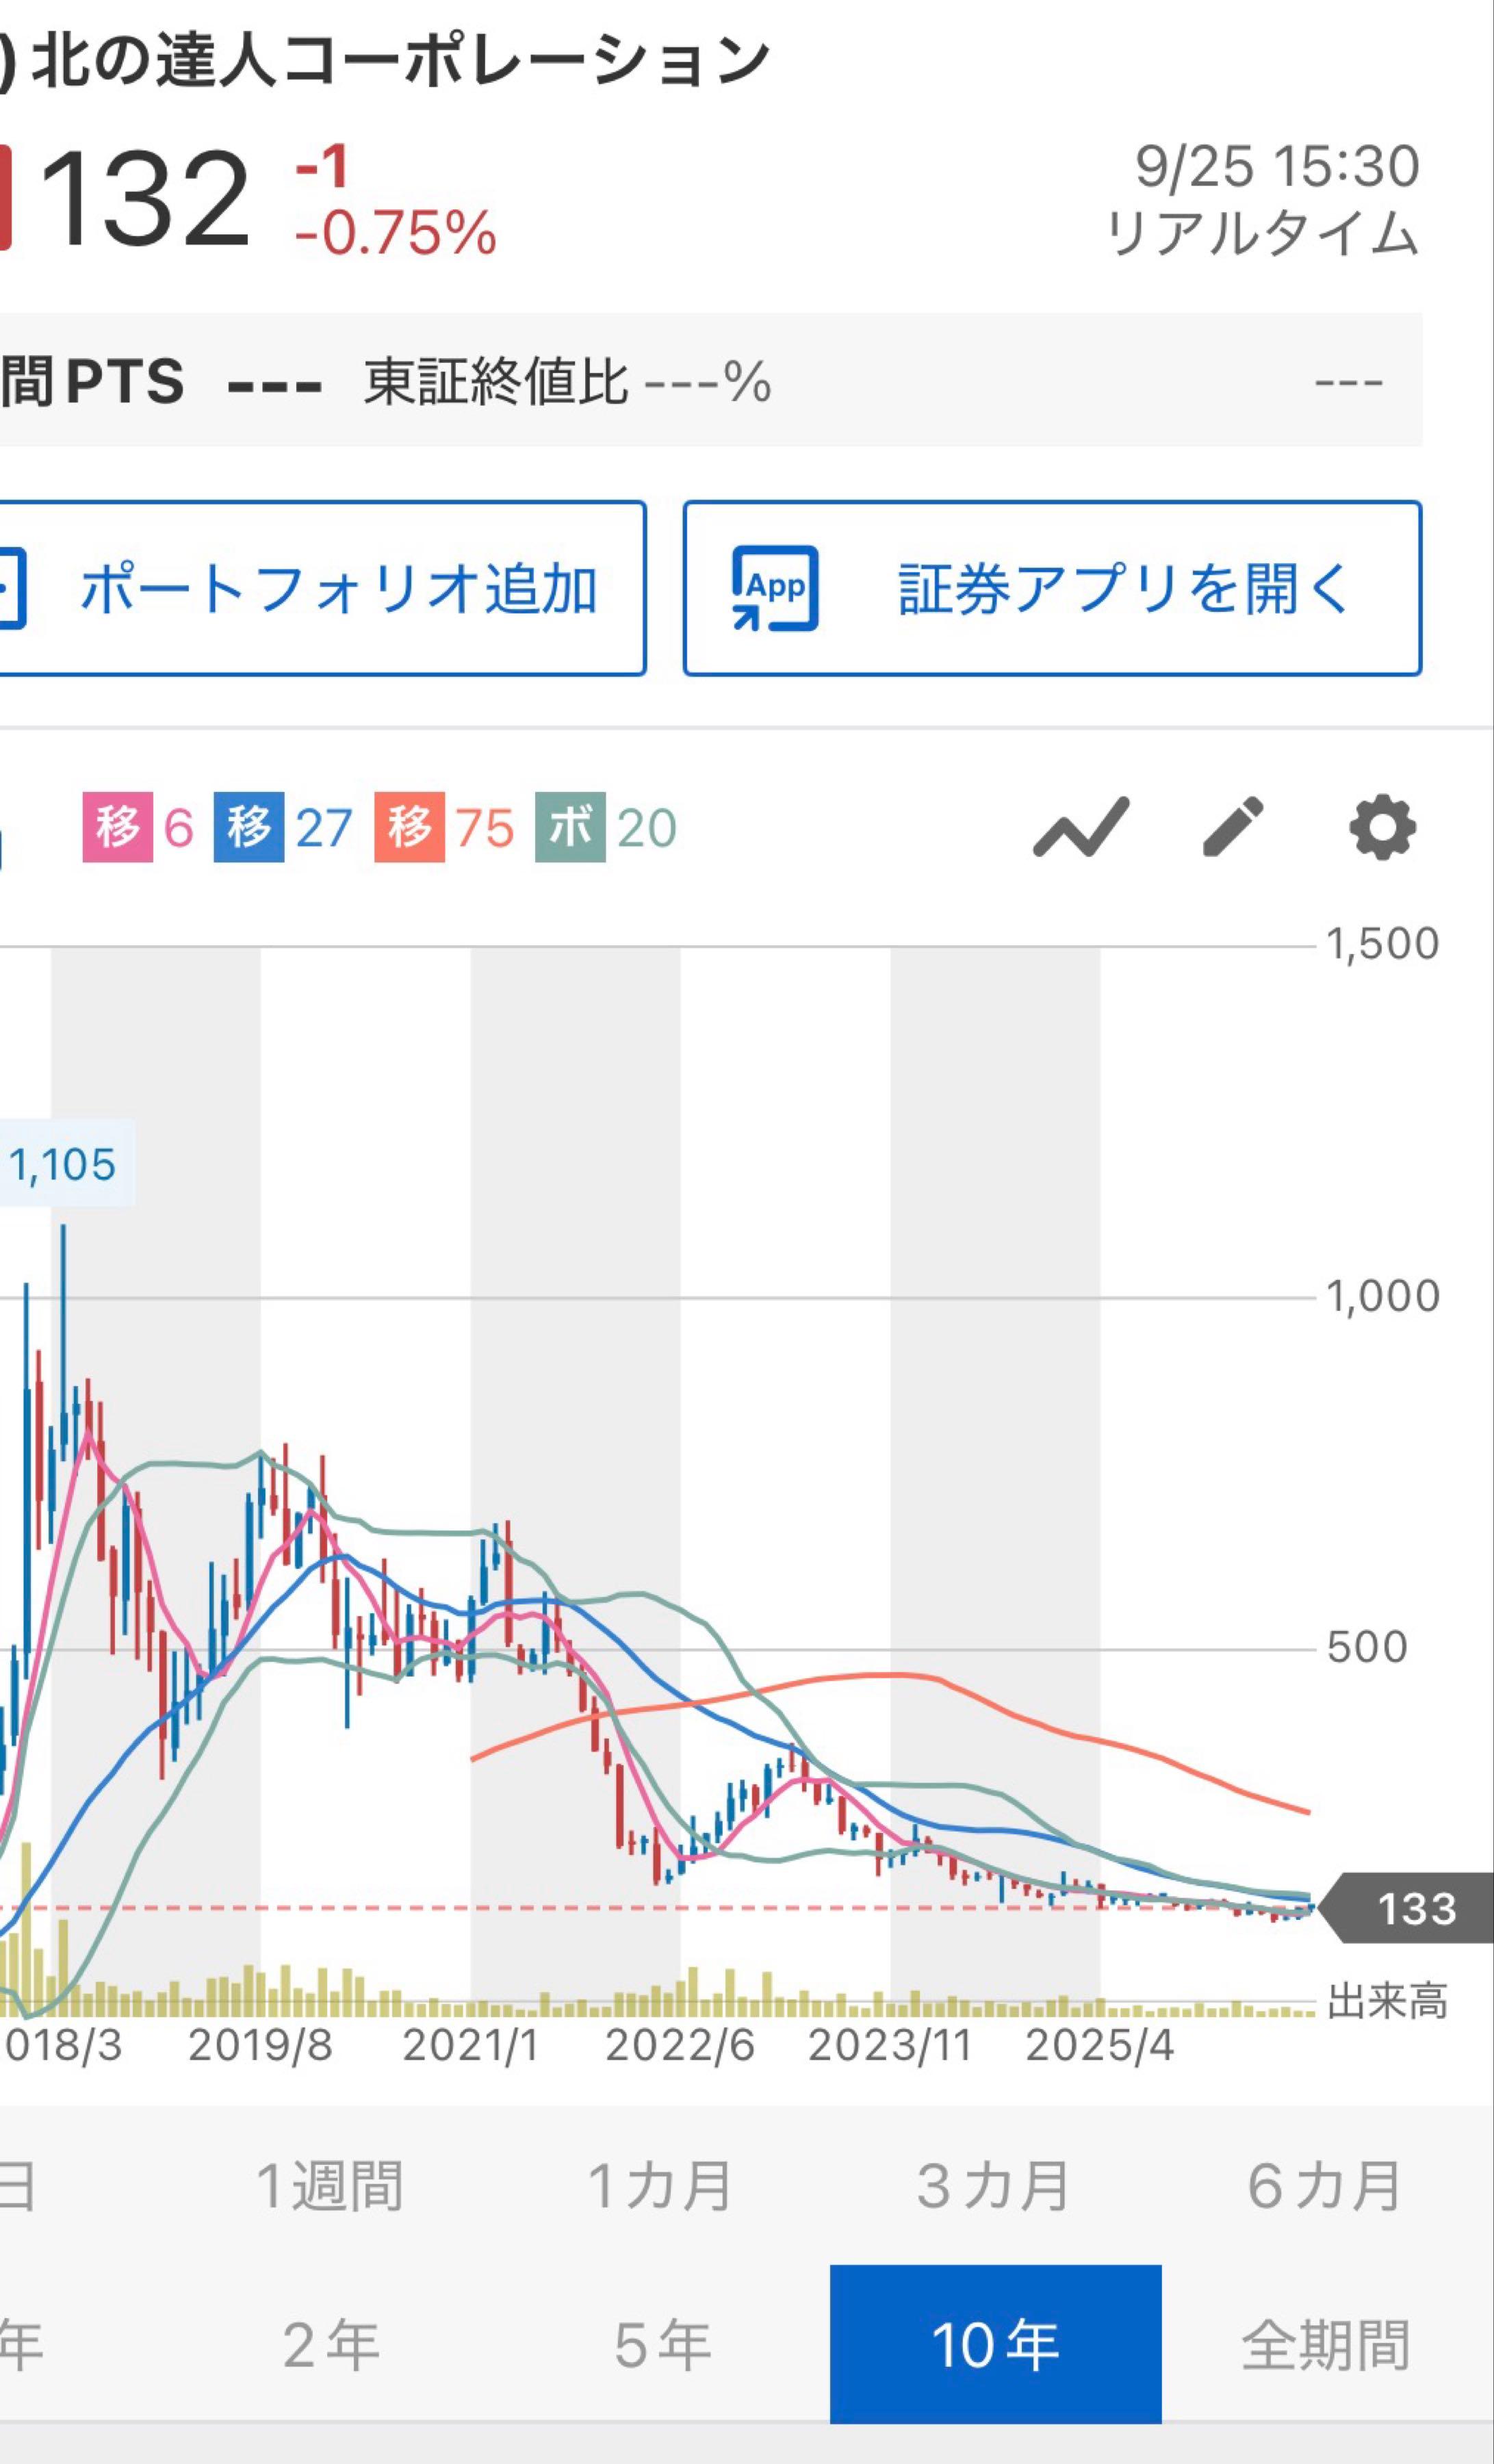
【業績と決算推移】直近データから読み解く財務健全性と利益率のリアル
同社の本質価値を見極めるためには、単なる株価の上下動だけでなく、北の達人コーポレーション 業績推移と直近の決算発表数値を冷静に比較分析する必要があります。
同社は創業以来、極めて規律ある財務運営で知られており、実質無借金経営と高い自己資本比率を維持しています。しかし、売上規模の拡大に対して利益率がかつての営業利益率25〜30%超という驚異的水準からどのように推移しているかが、市場の評価を二分するポイントです。
| 主要指標・項目 | 北の達人(直近水準・実績) | 東証プライム・同業平均 | 編集部の見解・評価 |
|---|---|---|---|
| 自己資本比率 | 約70%〜75%水準 | 約50%〜55% | 極めて強固。倒産リスクは極小で財務の安全性は最上位。 |
| 営業利益率 | 約10%〜15%前後 | 約6%〜8% | 一般企業比では高水準だが、全盛期(25%超)からの低下が株価重石に。 |
| 配当利回り(会社予想ベース) | 約1.5%〜2.3%前後 | 約2.2%〜2.5% | 配当性向30%方針を堅持。優待と合わせた実質利回りで評価が分かれる。 |
| ROE(自己資本利益率) | 約12%〜18% | 約8%〜9% | 資本効率は依然として高水準を維持。収益エンジン再加速が鍵。 |
決算説明資料や開示情報を詳細に読み解くと、売上高そのものは新規ブランドの立ち上げやSALONIA等との差別化を狙った高付加価値戦略により底堅さを見せています。しかし、かつてのような「広告を出せば出すほど利益が倍増する」フェーズから、「テストマーケティングを厳格に行い、不採算広告を即座に止める筋肉質フェーズ」への移行期間中であることが確認できます。
木下勝寿社長が推進する「利益最大化」戦略と生成AI運用の現場
同社を率いる代表取締役社長・木下勝寿氏は、ベストセラー『売上最小化、利益最大化の法則』や『時間最短化、成果最大化の法則』の著者としても広く知られる稀代の経営者です。木下社長の経営理念の根幹にあるのは、「無意味な売上至上主義の排除」と「1円単位の利益管理(ABC分析)」に他なりません。
公の場やメディア取材において木下社長が繰り返し強調しているのは、「広告代理店任せにせず、自社でアルゴリズムを解析し切る内製化の徹底」です。現在、同社が反転攻勢の切り札として現場レベルで推し進めているのが、生成AIを活用したクリエイティブ制作と自動運用オペレーションの構築です。
これまで膨大な工数を要していたバナー広告やLP(ランディングページ)のABテストをAIで高速回転させ、薬事法チェックをシステム的に自動化することで、クリエイティブ制作コストを大幅に削減。同時に、少数精鋭部隊による高効率なWebマーケティング体制の再構築が進んでいます。木下氏の手腕が「Web広告激変の荒波」を乗り越え、再び利益成長カーブを描けるかどうかが、中長期的な企業価値回復の最大の分岐点となっています。

株主優待の変更履歴と配当利回りから見るインカムゲインの妥当性
個人投資家にとって極めて関心が高いテーマが、北の達人コーポレーション 株主優待 変更の動向とインカムゲインとしての魅力です。
同社は従来、自社主力商品(例:『ヒアロディープパッチ』や『メンズアイキララ』など定価数千円相当の高単価コスメ)を100株以上の保有株主に一律贈呈する大盤振る舞いの優待制度で絶大な個人投資家人気を誇っていました。しかし、優待利回りの高さが個人の短期保有を誘発する一方、制度の公平性や配送コスト増加を受け、対象保有株数の見直しや継続保有条件の付与といった制度変更が実施されてきました。
優待変更に対して一部のネット上ではネガティブな反応も見られましたが、企業側から見れば「自社製品の熱心なファンである長期株主への還元強化」と「無駄な優待コストの抑制」という合理的な判断といえます。現在の北の達人コーポレーション 配当利回りは2%前後の水準ですが、実用的な自社高機能スキンケア商品を愛用する株主にとっては、優待換算利回りを加えると依然として魅力的な水準に位置しています。
【実態検証】投資家掲示板の評判とPTS株価・アナリスト目標株価
インターネット上の投資コミュニティ(Yahoo!ファイナンス掲示板、5ちゃんねる、個人投資家SNS)における北の達人コーポレーション 掲示板 評判を検証すると、市場参加者の心理は明確に二極化しています。
否定的な意見としては、「かつてのグロースストーリーは終わった」「広告規制の壁が厚く、テンバガー(10倍株)の夢は追えない」という失望売り組の声が目立ちます。特に四半期決算発表の直後には、サプライズの有無によって北の達人コーポレーション PTS 株価が夜間取引で乱高下する場面が散見されます。
一方で、経験豊富なバリュー投資家やスモールキャップ(中小型株)専門のアナリストからは、冷静な再評価もなされています。主要証券会社や北の達人コーポレーション 目標株価 アナリストレポートによると、過度な期待が剥がれ落ちた現在のバリュエーションは「下値リスクが限定的な水準」と見なされるケースが増えています。
ネットの噂では「業績悪化で無配転落するのではないか」といった極端な憶測が書き込まれることもありますが、財務諸表を見れば豊富な現預金と自己資本が維持されており、経営破綻や無配転落の可能性は極めて低いというのが専門家の共通見解です。

【プロの結論】現在の株価は買い時か?向いている人・見送るべき人の判断基準
投資家が直面する最大の関心事である「北の達人コーポレーション 買い時は今なのか」という問いに対し、行動経済学の視点およびリスクリワードの観点から明確な指針を提示します。
投資家心理においては、「かつて高値で買った株への執着(アンカリング効果)」や「これだけ下がったのだから反発するはずだという根拠なき希望」が判断を狂わせがちです。現在の北の達人コーポレーションを評価する際は、かつての高値を基準にするのではなく、「現在の利益創出力と配当・優待利回りに見合った価格かどうか」で冷徹に判断する必要があります。
▼ 投資をおすすめできる投資家の条件
- 自社優待商品を実際に使用・愛用している人:実質利回りが跳ね上がり、株価のボックス推移でも恩恵を享受できる。
- 3〜5年単位の中長期で反転を待てるバリュー投資家:無借金経営の安定性と、生成AI内製化による利益率改善の萌芽を腰を据えて観察できる。
- 少額分散投資を徹底できる人:1単元(100株)の投資金額が比較的手頃なため、ポートフォリオのサテライト枠として配置する。
▼ エントリーを見送るべき・慎重になるべき投資家の条件
- 短期間での急騰やキャピタルゲインを狙うデイトレーダー:出来高が急増する決算前後を除き、値動きが限定的なレンジ相場になりやすい。
- D2C・化粧品EC市場全体の成長鈍化を過大リスクと捉える人:外部環境の広告規制やプラットフォーム規約変更の影響をダイレクトに受けるため、ストレスになりやすい。
- 純粋な高配当株のみをポートフォリオに組み入れたい人:配当単体利回りは2%前後であり、純粋なインカムゲイン銘柄(3.5%〜4%以上)と比較すると見劣りする。
【北の達人コーポレーションの株価】に関するよくある質問(FAQ)
Q1:北の達人コーポレーションの株価見通しは明るいですか?底打ちはいつ頃になりますか?
A1:株価の本格的な底打ちおよび反転上昇には、四半期決算において「新規獲得件数の純増」と「営業利益率の再浮上」が確認されることが必須条件です。外部環境の広告コスト高止まりが続く間は下値でのもみ合いが想定されますが、財務健全性が高いため、構造改革の成果が数字に表れた段階で見直し買いが入る公算が高いと見られています。
Q2:株主優待は改悪されたのですか?現在の優待内容はどうなっていますか?
A2:単純な改悪というよりも、「長期保有者への優遇」と「制度の健全化」を目的とした見直しが行われています。100株以上の保有で自社製品(スキンケア商品等)が提供される基本枠組みは維持されており、自社商品を実際に愛用する株主にとっては依然として魅力的な還元制度です。最新の確定条件や対象製品は同社IR公式発表を必ずご確認ください。
Q3:木下勝寿社長の書籍が話題ですが、経営者としての手腕は市場でどう評価されていますか?
A3:徹底した数値管理や業務効率化のノウハウに関して、木下社長は日本屈指の実務家経営者として高く評価されています。現在の市場の注目点は、その強固なマネジメント哲学を用いて、生成AI活用や新チャネル開拓といった「変化への適応」をいかに素早く業績のV字回復へ結びつけられるかに集まっています。
まとめ:今後の動向と失敗しないための判断基準
北の達人コーポレーションの株価推移は、デジタルマーケティング環境の構造変化と、グロース株の適正バリュエーション是正という2つの大きな荒波を正面から受けてきた歴史そのものです。
しかし、同社が培ってきた「徹底的なデータ分析」「実質無借金経営に裏打ちされた強固な財務体質」、そして木下勝寿社長のリーダーシップによる「生成AIマーケティングへの迅速なシフト」は、他社にはない強靭な参入障壁として機能しています。
目先の安値やネット掲示板の悲観論に惑わされることなく、四半期ごとの北の達人コーポレーション 決算 発表における利益率の推移と株主還元姿勢を定点観測することこそが、中長期的な投資判断で後悔しないための決定的なアプローチです。 (出典: 北 の 達人 コーポレーション 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
