オンコセラピーの株価低迷はなぜ?下落理由と2026年最新の治験進捗
かつて東京大学医科学研究所発の創薬バイオベンチャーの旗手として市場の熱狂を集めたオンコセラピー・サイエンス(東証グロース:証券コード4564)。がん特異的抗原を標的とした抗がん剤やペプチドワクチンの実用化に挑み続けていますが、市場の関心を集める一方で、長期にわたる株価低迷が続いています。かつての高値を知る個人投資家からは「一体どこまで下がるのか」「再浮上のきっかけはあるのか」と不安と期待が入り交じる声が絶えません。
バイオ医薬品の開発は成功確率が極めて低く、莫大な研究開発費と長い年月を要する過酷なビジネスです。本稿では、公開されている最新の開示資料や有価証券報告書、治験パイプラインの進捗状況をもとに、投資家が直面している構造的な課題と、2026年の現段階において直視すべき客観的事実を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期にわたる株価低迷の主因は、大型パイプラインの開発難航と、資金調達に伴う新株予約権(ワラント)行使による株式価値の大幅な希薄化にある。
- 要点2:がん治療薬の研究開発は継続しているものの、自社単独での臨床第3相試験(P3)や商用化は資金的に難しく、有力製薬企業への導出(ライセンスアウト)契約の成立が黒字化の絶対条件。
- 要点3:東証グロース市場の上場維持基準や継続企業の前提に関する注記(GC注記)リスクが存在するため、投機的な急騰狙いには極めて高い元本毀損リスクが伴う。
【2026年最新】オンコセラピー・サイエンス株価が低迷を続ける決定的な下落理由
個人投資家が最も疑問を抱いているのが、「なぜオンコセラピー・サイエンスの株価は長期間にわたり底這いが続いているのか」という点です。その背景には、創薬バイオベンチャー特有の開発リスクと、資本政策における構造的な要因が複雑に絡み合っています。
最大の要因は、過去に期待された大型開発品が相次いで臨床試験で有意な有効性を示せず、大手製薬会社との共同開発・ライセンス契約が終了した歴史にあります。製薬企業にとってブロックバスター(大型新薬)候補の臨床失敗は致命的であり、市場が織り込んでいた将来のロイヤルティ収入の期待値が一気に剥落しました。
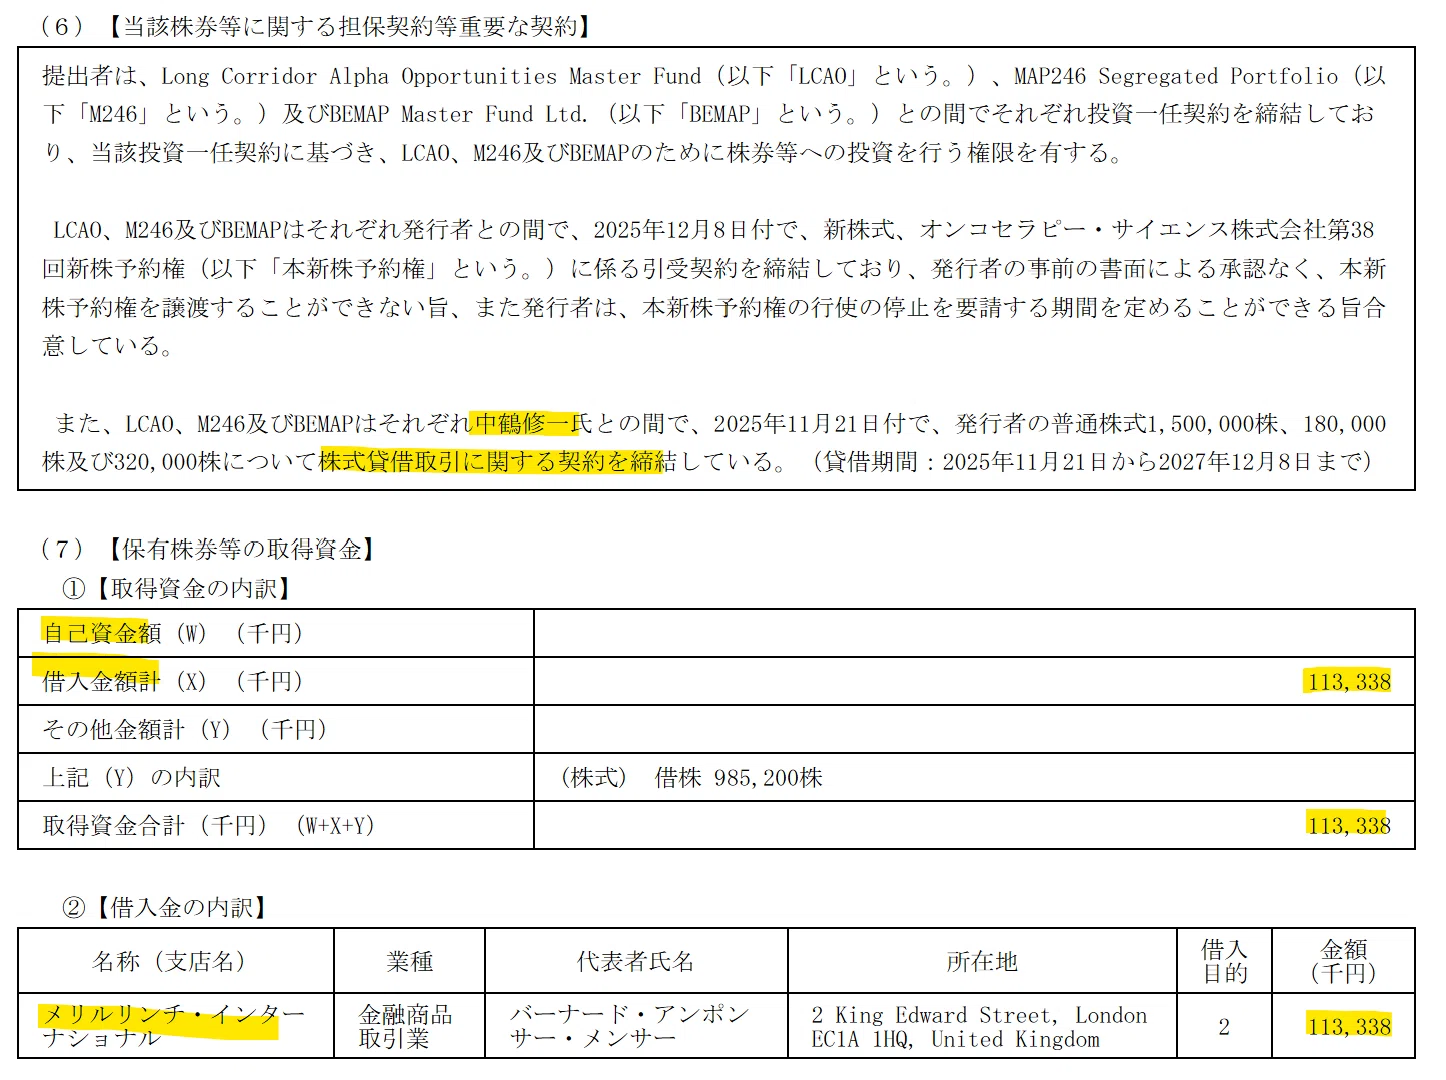
さらに株価に直接的な下押し圧力をかけ続けているのが、新株予約権(ワラント)を活用した度重なるエクイティ・ファイナンスです。売上高が数億円規模にとどまる一方で、年間十数億円規模の研究開発費が先行して発生するため、手元現金の枯渇を防ぐには市場からの資金調達が避けられません。しかし、大量の新株予約権が発行され、権利行使が進む過程で発行済株式数が急増します。既存株式の1株当たり価値が希薄化し、需給面で上値を重くする負のスパイラルを生み出しているのです。
がん治療薬の開発進捗とパイプライン現在地|治験データから読み解く実現性
オンコセラピー・サイエンスの命運を握るのは、現在進行中のがん治療薬パイプラインの治験進捗です。同社はがん特異的抗原の同定技術を強みとし、低分子化合物、抗体薬、がんペプチドワクチンなど複数の創薬アプローチを展開してきました。
現在注目されている主力パイプラインの一つが、がんの増殖や生存に不可欠とされるキナーゼを標的とした低分子阻害剤(MELK阻害剤「OTS167」やTOPK阻害剤「OTS964」など)です。これらは血液がんや難治性固形がんを対象に臨床試験が進められていますが、初期の安全性・忍容性の確認から、次のステージである有効性の明確な証明へと駒を進めるには、依然として高いハードルが存在します。
また、抗トランスフェリン受容体(TfR)抗体などを活用した抗体誘導体やがん免疫分野の研究も進められています。しかし、臨床第2相(P2)以降の大規模な比較試験を自前で完遂するには膨大な臨床コストがかかるため、同社にとっては「どの段階で大手製薬企業に導出し、契約一時金や開発マイルストーンを獲得できるか」が最大の分岐点となります。公式発表資料に記載される治験デザインの進展や共同研究のアップデートを慎重に読み解く姿勢が求められます。
【客観データ比較】バイオベンチャー特有の財務構造と希薄化リスクの徹底検証
オンコセラピー・サイエンスの事業環境を正しく評価するためには、同業他社や市場の一般的な指標と比較し、その財務体質を冷静に見極める必要があります。以下の比較表は、典型的な創薬バイオベンチャーが直面する課題と同社の数値を客観的に整理したものです。
| 分析項目 | オンコセラピー・サイエンスの現状 | バイオベンチャーの一般的な基準 | 編集部の見解・分析 |
|---|---|---|---|
| 売上高と営業損益 | 年間売上は数億円規模、営業赤字が恒常化 | 導出前の創薬型は年数億〜十数億円の赤字が通例 | 赤字継続自体は業界標準だが、収益化の遅れが長期化 |
| 資金調達手法 | 第三者割当新株予約権(行使価額修正条項付等) | 公募増資、第三者割当増資、ワラント発行 | 希薄化懸念が常態化し、機関投資家の買いが入りにくい |
| 上場維持基準(時価総額) | 株価低迷に伴いグロース市場基準(40億円)が意識される | グロース市場:上場後10年経過で時価総額40億円以上 | 基準抵触を回避するための株価対策・時価総額向上が至上命題 |
| 配当方針 | 無配(創立以来継続) | 赤字先行の研究開発型ベンチャーはほぼ無配 | 配当利回りでの下値支持はなく、キャピタル狙いのみ |

掲示板の評判と投資家のリアル|上場廃止懸念や倒産危険度の真相
ネット上の株式掲示板やSNSを観察すると、オンコセラピー・サイエンスに対する投資家の声は極端に二極化しています。一方は「長年塩漬けにしているが、一度でも大型提携が出れば大化けするはずだ」という強い期待を捨てきれない層。もう一方は「何度IRで期待を持たせてワラントを刷ってきたのか」という失望と怒りを隠せない層です。
掲示板で頻繁に交わされる「倒産の危険度」や「上場廃止懸念」について、事実関係を整理してみましょう。財務諸表を見ると、営業キャッシュフローのマイナスが続いているため、「継続企業の前提に関する注記(GC注記)」や「重要事象」の記載が意識される局面は少なくありません。ただし、新株予約権の行使等によって手元流動性(現預金)を機動的に補充できている限り、即座に債務超過に陥って会社更生法を申請するような事態は回避されやすい構造になっています。
現実的なリスクとして注視すべきは、倒産そのものよりも「東証グロース市場の上場維持基準」の動向です。上場から一定期間を経過した企業には、時価総額40億円以上の維持が求められます。株価が数十円台で低迷し、時価総額が基準ラインを下回る期間が長引けば、改善計画書の提出や猶予期間の適用、最悪の場合は上場廃止のリスクが現実味を帯びてきます。ネット上の極端な悲観論・楽観論に惑わされず、会社側が発表する月次のワラント行使状況や時価総額の推移を監視することが極めて重要です。
一般に知られていない盲点と誤解|黒字化への壁とカタリストの正体
個人投資家が陥りやすい典型的な誤解に、「がんという社会的意義の大きい病気の新薬を開発しているのだから、いつかは成功して莫大な利益が出るはずだ」というものがあります。創薬の倫理的価値と、株式投資における経済的採算性は全く別の問題です。
バイオ医薬品の開発成功率は、前臨床段階から承認に至るまで数千分の一から数万分の一とも言われます。たとえ基礎研究で優れた細胞増殖抑制効果が確認されても、ヒトの体内での代謝動態や予期せぬ毒性、既存の標準治療薬を上回る有効性(全生存期間の延長など)を証明することは極めて困難です。
また、黒字化の前提となる「導出契約」についても冷静な視点が欠かせません。メガファーマ(巨大製薬企業)は近年、自社パイプラインの選別を厳格化しており、臨床第1相段階の初期化合物に対して高額な契約一時金を支払うケースは以前より慎重になっています。確実なPOC(Proof of Concept:人での薬効実証)が示されない限り、巨額のマイルストーン収入を得ることは容易ではありません。単なる「共同研究の開始」といった初期リリースを過大評価し、黒字化が目前に迫っていると誤認するのは危険な判断です。
【プロの結論】オンコセラピー・サイエンス株に向いている人・慎重になるべき人の判断基準
行動経済学や投資心理学の観点から見ると、低位バイオ株への投資は「プロスペクト理論」における宝くじ効果(極めて低い確率の超巨大リターンを過大評価する傾向)に囚われやすい特徴があります。自身の投資目的と照らし合わせ、適切な距離感を保つための判断基準を提示します。
【慎重になるべき人(投資を避けるべき人)】
- 安定的な配当金収入や値動きの緩やかな資産運用を好む人
- 損失に耐えられず、数ヶ月単位で確実な投資収益を求める人
- 過去の高値に囚われ、「かつて数千円だったから数十円の今は激安だ」とアンカリング効果に陥っている人
- 新株予約権の行使による希薄化メカニズムを理解していない人
【向いている人(許容できる人)】
- 失っても生活に一切支障をきたさない完全な余剰資金で取引できる人
- 株価の急激なボラティリティを利用した短期のモメンタムトレードに熟練している人
- バイオセクター特有の治験失敗や希薄化リスクを百も承知で、宝くじ感覚の思惑株として割り切れる人
【オンコ セラピー サイエンス 株価】に関するよくある質問(FAQ)
Q1:オンコセラピー・サイエンスの株価が急騰する可能性(カタリスト)はありますか?
A1:可能性としては存在します。主力の低分子化合物(OTS167やOTS964など)において有力な海外製薬会社への大型導出契約が締結された場合や、進行中の治験で明確な有意差を示すデータが発表された場合、一時的に強い買いが集まり急騰することがあります。ただし、その上昇局面では保有されている新株予約権の行使売りが出やすいため、上昇が長期にわたって持続するかは契約規模と持続的な収益基盤の有無によります。
Q2:なぜ赤字が続いているのに上場廃止や倒産にならないのですか?
A2:新株予約権の発行を通じた資本市場からの機動的な資金調達を行っているためです。会社は営業赤字で現金を消費していますが、株式を新たに発行して投資ファンド等から現金を調達することで、債務超過や資金ショートを防いでいます。ただし、この手法は既存株主の1株当たり価値を薄め続けるため、株価の下落基調が続く一因となっています。
Q3:証券会社やアナリストによる目標株価や配当の予想はありますか?
A3:大手証券会社による継続的なアナリストカバレッジは現在ほとんど行われておらず、公のコンセンサス目標株価は定まっていません。また、研究開発費の先行投資が不可欠な事業ステージであるため、無配が続いており、近い将来における復配予想も公表されていません。
まとめ:今後の動向と失敗しないための判断基準
オンコセラピー・サイエンス(4564)は、日本発の画期的ながん治療薬を生み出すという高い志を掲げて挑戦を続けています。しかし、株式市場というシビアな世界においては、研究の崇高さと投資リターンは峻別して考えなければなりません。
これまでの株価下落は、度重なる治験の難航と、延命のためのエクイティ・ファイナンスによる大規模な株式希薄化が引き起こした必然的な帰結です。今後の株価反転には、単なる思惑ではなく、メガファーマを納得させる強固な臨床データと大型ライセンスアウト契約という「目に見える数字と結果」が不可欠です。市場の噂やSNSの煽りに惑わされることなく、適時開示資料や財務状況を徹底的に精査した上で、冷静なリスク管理を徹底してください。 (出典: オンコ セラピー サイエンス 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
