富士製薬工業の株価はなぜ割安?業績と将来性を徹底解剖
国内の女性医療分野で圧倒的な存在感を放つスペシャリティファーマ、富士製薬工業。株式市場においてディフェンシブ性と成長期待の双方を兼ね備える銘柄として熱い視線を集める一方、個人投資家の間では「事業基盤が堅実であるにもかかわらず、株価が割安な水準に放置されているのはなぜか」という疑問の声が根強く存在します。
東証プライム市場に上場する同社の株価形成には、後発医薬品(ジェネリック)業界特有の薬価改定リスクや、大型新薬パイプラインの研究開発投資に伴う利益の振れ幅など、製薬セクターならではの構造的要因が複雑に絡み合っています。独自の強みである産婦人科領域の深耕やバイオシミラー展開、さらには配当政策や資本効率の改善姿勢を踏まえ、2026年最新の視点からその現在地と今後の見通しを深く読み解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:女性医療領域での圧倒的シェアとバイオシミラー・受託製造が牽引し、中長期的な収益基盤は着実な拡大基調にある。
- 要点2:株価の割安感(PBR1倍近辺・PER低位)の背景には、毎年の薬価引き下げ圧力と大型新薬開発に伴う先行投資コストの重さが存在する。
- 要点3:安定した増配傾向と高めの配当利回りが下値を支えており、新薬パイプラインの進捗次第で市場評価の是正(リレーティング)が期待される。
富士製薬工業の株価が注目される決定的な理由とは?業績推移と現在の評価
株式市場において富士製薬工業(コード:4554)への関心が高まっている最大の理由は、市場全体のボラティリティが高まる局面でも底堅い需要を持つ「女性医療」という強固なニッチトップ領域を押さえている点にあります。産婦人科領域で使用されるホルモン剤や不妊治療薬、緊急避妊薬などにおいて国内屈指のシェアを誇り、景気循環の波に左右されにくい安定したキャッシュフローを生み出す構造を確立しています。
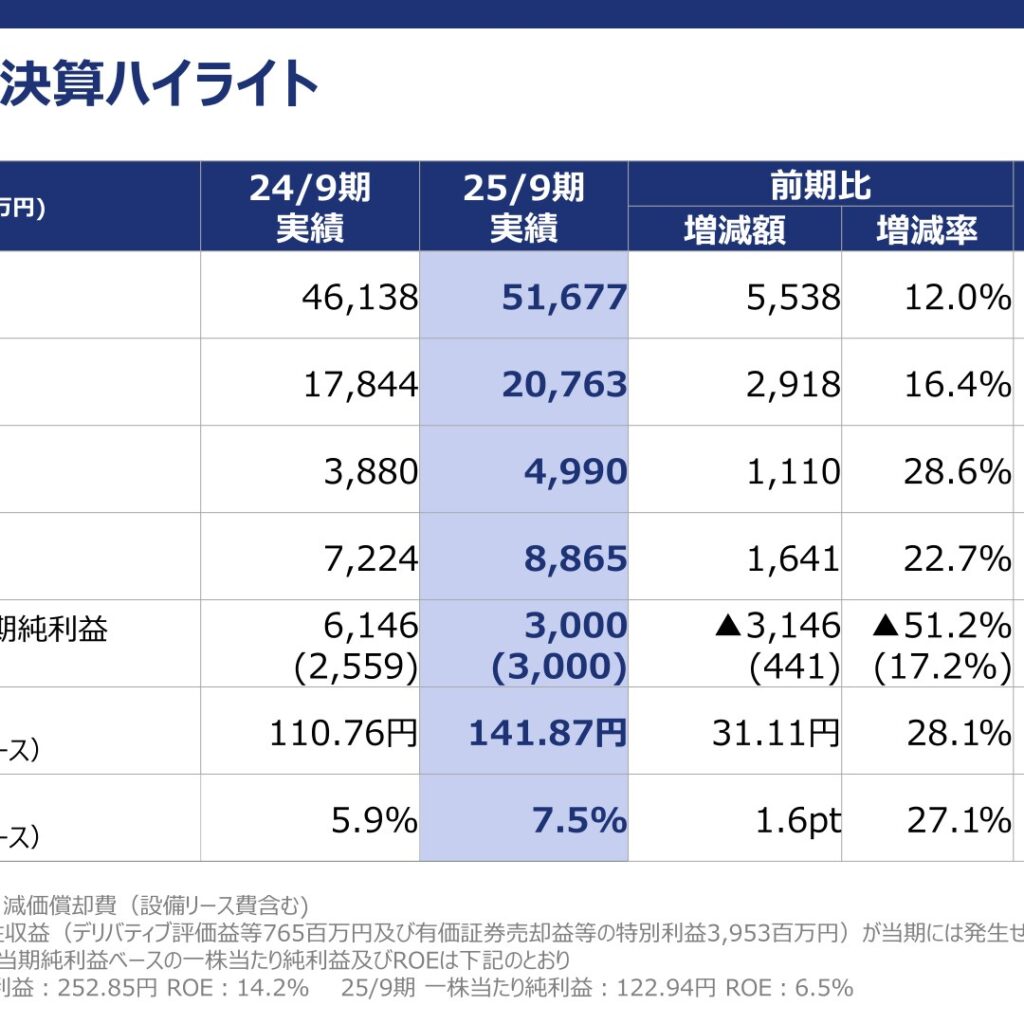
直近の富士製薬工業 業績 決算発表を精査すると、売上高は堅調な推移を見せています。主力である女性ヘルスケア製品の需要拡大に加え、富山工場を中心とした注射剤などの受託製造ビジネスが収益を押し上げています。一方で、営業利益段階では治験費用の増加や原材料高、毎年の薬価改定の影響を受け、利益率の一時的な圧迫が見られる四半期もありました。市場はこの「堅固なトップラインの伸び」と「先行投資による一時的な利益の伸び悩み」を天秤にかけながら値付けを行っており、これが投資家の思惑を呼ぶ起点となっています。
【データ比較】主要指標で見る市場評価と競合ポジション
富士製薬工業のバリュエーションが現在どのような位置にあるのか、業界標準や類似の中堅製薬企業との比較を通じて客観的に整理しました。同社が持つ資本効率と株主還元姿勢が鮮明に浮かび上がります。
| 項目 | 富士製薬工業(4554)指標 | 医薬品セクター平均 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 0.8倍〜1.0倍前後 | 1.5倍〜2.0倍 | 解散価値である1倍近辺で推移しており、東証の資本コスト改善要請の観点からも是正余地が大きい。 |
| 予想PER | 11倍〜14倍台 | 18倍〜22倍 | 新薬メーカーに比べてジェネリック比率のディスカウントが効いており、利益水準に対して割安感がある。 |
| 配当利回り | 約3.2%〜3.8% | 2.2%〜2.6% | 東証プライム平均を明確に上回り、インカムゲイン銘柄としての魅力と下値支持力を形成。 |
| 配当性向 | 35%〜45%レンジ | 30%〜40% | 無理のない範囲で安定配当を維持。業績連動と株主還元のバランスが取れている。 |
| 自己資本比率 | 60%超 | 50%〜55% | 財務健全性は極めて強固であり、パイプライン投資を自力で継続可能な体力を誇る。 |
データが物語る通り、財務健全性や配当水準は標準以上であるにもかかわらず、株価倍率はディスカウントされた状態が続いています。このギャップこそが、バリュー投資家やアナリストが注目する核心的なテーマとなっています。
一般に知られていない盲点とネットの誤解|「株価はなぜ安い?」の真相
インターネット上の投資コミュニティや検索エンジンでは「富士製薬工業 株価 なぜ安い」というフレーズが頻繁に見られます。業績が黒字で強固な財務を持ちながら、なぜ株価が急騰せず低バリュエーションにとどまっているのか、市場で囁かれる誤解と業界特有の構造的要因を整理する必要があります。
第一の要因は、製薬業界を覆う「毎年の薬価改定」に伴う構造的ディスカウントです。同社は新薬開発型スペシャリティファーマへの脱皮を進めている最中ですが、売上構成比におけるジェネリック医薬品の比重が依然として無視できない規模にあります。厚生労働省による毎年の薬価引き下げは、既存製品群の利益率を自動的に削る重圧となるため、機関投資家が中長期の利益成長率を慎重に見積もる要因となっています。
第二の要因は、新薬開発に伴う大規模な先行費用の発生です。提携先であるMithra社等とともに進めてきた新規エストロゲン製剤(エステトロール:開発コードE4)などの大型パイプラインは、成功した際のアップサイドが大きい反面、治験費用やライセンス費用が先行して営業利益を圧迫します。「売上は伸びているのに純利益が爆発的に伸びない」決算数値の表面だけを見た投資家が敬遠し、結果としてPERが低位に放置される構図が生まれています。破綻リスクや経営悪化による安さではなく、「成長痛」としてのコスト先行が低評価の主因である点は明確にしておく必要があります。
【実態検証】投資家の生の声と掲示板・夜間PTSのリアル
個人投資家が日々意見を交わす投資掲示板やSNSでは、同社に対してどのような評価が下されているのでしょうか。富士製薬工業 掲示板 ネットの反応を追跡すると、個人投資家のリアルな心理描写が見えてきます。
「減配リスクが低く、配当利回りが3%台後半で拾えるため、長期保有のインカム枠としてポートフォリオの土台にしている」「PBR1倍割れの局面では定期預金代わりに買い増ししている」といった、実利を重視する堅実なホルダーの意見が目立ちます。一方で、「値動きがマイルドすぎて、急激なキャピタルゲインを狙う短期筋には退屈」「パイプラインの承認ニュースが出るたびに一時的に跳ねるが、その後の利食い売りに押される」といった、株価のモメンタム不足に対するもどかしさも散見されます。
また、富士製薬工業 PTS 夜間取引における動向も独特です。四半期決算の発表直後や、厚生労働省の部会による審議結果、新薬パイプラインのライセンス進捗といった適時開示が出た夜間には、出来高が急増し基準値から数パーセント乖離した価格で取引が成立する場面が見られます。しかし翌日の日中取引が始まると、国内機関投資家の冷静なアルゴリズム取引に吸収され、過度な乱高下が抑制される傾向が顕著です。感情的な短期筋と冷静な長期インカム勢がせめぎ合う現場の空気感が窺えます。
女性医療の新薬パイプラインと将来性の見通し
富士製薬工業の中長期的なアップサイドを決定づける最重要ファクターが、富士製薬工業 女性医療 新薬パイプラインの結実です。同社は単なるジェネリックメーカーにとどまらず、未充足の医療ニーズ(アンメット・メディカル・ニーズ)に応えるスペシャリティファーマへの転換を明確に宣言しています。
とりわけ注目度が高いのが、次世代の天然エストロゲンと呼ばれる「エステトロール(E4)」を主成分とする新規製剤の開発です。経口避妊薬や更年期障害治療剤、月経困難症治療剤としての展開が期待されており、従来の合成ホルモン製剤で課題となっていた血栓症リスクや乳房痛などの副作用プロファイルを改善できる可能性が国内外の臨床研究で示唆されています。女性の社会進出やフェムテックへの関心が社会全体で高まる中、こうした先端医療領域での確固たる地位は、他社が容易に真似できない強固な参入障壁となります。
さらに、バイオシミラー(バイオ後続品)分野においても、海外の有力企業(Alvotech社など)との提携を通じて開発と販売を着実に進めています。開発コストが高く参入障壁が極めて高いバイオシミラーを安定供給できる体制は、同社の将来的な売上ベースを一段引き上げる原動力として機能しつつあります。
配当金・株主優待の動向と投資判断の基準
個人投資家にとって実質的なリターンを左右する還元策について整理します。まず、多くの投資家が気にする富士製薬工業 配当金 いつ届くのかというスケジュールですが、同社は期末配当(9月末権利確定、12月支払開始)および中間配当(3月末権利確定、6月支払開始)の年2回基準となっています。
配当政策においては「安定的かつ継続的な利益還元」を基本方針に掲げており、過去の業績低迷期においても安易な減配を避け、着実な増配や配当維持を続けてきた実績があります。富士製薬工業 配当利回り 配当性向の観点からも、利回り3%台半ば、配当性向30〜40%台という水準は極めて持続可能性が高く、過度なタコ足配当の懸念はありません。
なお、富士製薬工業 株主優待 廃止 継続を巡る動向については注意が必要です。かつて個人投資家に人気を博した自社関連の優待制度やクオカード等の配布については、近年の上場企業全体の「株主平等原則」や「配当を通じた直接還元への一本化」という流れを受け、配当金による直接還元に重きを置く舵取りが定着しています。優待目的の保有ではなく、配当利回りと中長期の企業価値向上を重視したアプローチが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ここまでの分析を踏まえ、富士製薬工業へのアプローチにおいて投資家自身のスタンスに応じた明確な選別基準を提示します。
▼ 投資を前向きに検討すべき人
- ディフェンシブな高配当・増配銘柄を好む人:女性医療という景気に左右されない需要を背景に、3%台半ばの利回りを中長期で複利運用したい投資家に合致します。
- 割安修正(バリュー・リバーサル)をじっくり待てる人:PBR1倍近辺の割安感と自己資本比率60%超の強固なバランスシートを評価し、市場の再評価をストレスなく待てる精神的余裕がある人に適しています。
- フェムテックや女性医療の構造的成長を信じる人:社会的な女性活躍推進と新薬パイプラインの成功による中期的な業績ジャンプにベットしたい人に向いています。
▼ 投資に慎重になるべき(見送るべき)人
- 数週間から数ヶ月で数十パーセントの急騰を狙う短期トレーダー:大型のバイオベンチャーのような爆発的ボラティリティはなく、日々の商いも比較的落ち着いているため、資金効率が低下するリスクがあります。
- 薬価改定リスクに過度なストレスを感じる人:日本国内の公定価格制度の制約をダイレクトに受けるため、毎年の改定ニュースによるセクター全体の軟調に耐えられない人には向きません。
- 株主優待による優待品や金券を楽しみにしている人:前述の通り還元は配当重視に集約されているため、優待利回りを重視するポートフォリオ構成には不向きです。
【富士 製薬 工業 株価】に関するよくある質問(FAQ)
Q1:富士製薬工業の株価に対する証券アナリストの目標株価はどの程度ですか?
A1:証券各社やアナリストによる富士製薬工業 目標株価は、パイプラインの治験進捗や為替、原材料価格の想定によって幅がありますが、概ねPBR1.0倍〜1.2倍水準やPER15倍前後を基準としたフェアバリューが意識されるケースが多く見られます。新薬の承認や上市の確度が高まるタイミングで上方修正される傾向があります。
Q2:配当金の権利確定月と受け取り時期は具体的にいつですか?
A2:権利確定月は3月末(中間配当)と9月末(期末配当)の年2回です。権利落ち日までに株式を保有している場合、中間配当金は6月上旬から中旬、期末配当金は株主総会後の12月上旬から中旬頃に指定口座へ入金されます。
Q3:なぜ同社の将来性や見通しは明るいと言われているのですか?
A3:女性医療領域における医療機関との太いパイプに加え、バイオシミラーの供給能力、エステトロールをはじめとする次世代新薬の展開が控えているためです。社会全体で女性特有の健康課題(PMS、更年期、不妊治療など)に対する関心が高まり、公的・私的支出が拡大しているトレンドも大きな追い風となっています。
まとめ:今後の動向と失敗しないための判断基準
富士製薬工業の現在の株価は、ジェネリック事業への薬価圧力や新薬開発の先行投資リスクを過剰に織り込んだ「ディスカウント状態」にあると言えます。しかしその水面下では、自己資本比率60%を超える盤石な財務体質と、配当利回り3%台後半を維持する株主還元力が強固な下値支持線として機能しています。
目先の四半期決算の振れ幅や夜間PTSの短期的な反応に惑わされることなく、女性医療領域におけるパイプラインの臨床進捗と、着実な増配トレンドを定点観測することが重要です。構造的な強みを持つスペシャリティファーマとして、バリュエーションの修正余地と安定したインカムゲインを同時に享受する中長期スタンスこそが、同社株と向き合う上で最も理に適ったアプローチと言えます。 (出典: 富士 製薬 工業 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
