若者の年金負担はなぜ増える?払うだけ損の真相と世代間格差の現実
給与明細を見るたびに「なぜこんなに引かれているのか」とため息をつく20代・30代が増加しています。額面給与が微増しても、厚生年金保険料や健康保険料などの社会保険料が引き上げられ続けることで、若年層の手取り額は伸び悩む一方です。ネット上では「年金は払うだけ損」「自分たちの世代は将来もらえない」といった悲観的な言説が飛び交い、現役世代の不満と不信感はピークに達しています。
少子高齢化が加速する日本において、なぜこれほどまでに現役世代へ重い負担が偏っているのでしょうか。最新の公的年金財政検証の試算データや制度改革の議論をもとに、世代間格差が生じる根本構造、マクロ経済スライドの真実、そして20代・30代が自衛のために取るべき現実的な資産防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:現役世代の年金負担増は、支え手と受給者の比率が激変した賦課方式の構造的歪みと社会保険料率の高止まりが最大の要因。
- 要点2:「将来もらえない」は制度上誤解だが、マクロ経済スライドによる給付水準の調整により実質的な受給価値の目減りは避けられない。
- 要点3:公的年金の終身保障・保険機能(障害・遺族年金)を土台にしつつ、iDeCoや新NISAを活用した私的年金づくりの併用が必須。
【2026年最新】若者の年金負担が増え続ける根本原因と手取りの現実
若手社員が直面している「手取りの減少」は、単なる景気感の悪化ではなく、社会保障費用の構造的な配分変化によって生じています。厚生年金保険料率は2004年の制度改正から段階的に引き上げられ、2017年に18.3%(労使折半で本人は9.15%)で上限固定されました。しかし、これに連動する健康保険料や介護保険料、さらに雇用保険料の上昇が加わり、若年層の可処分所得を圧迫し続けています。
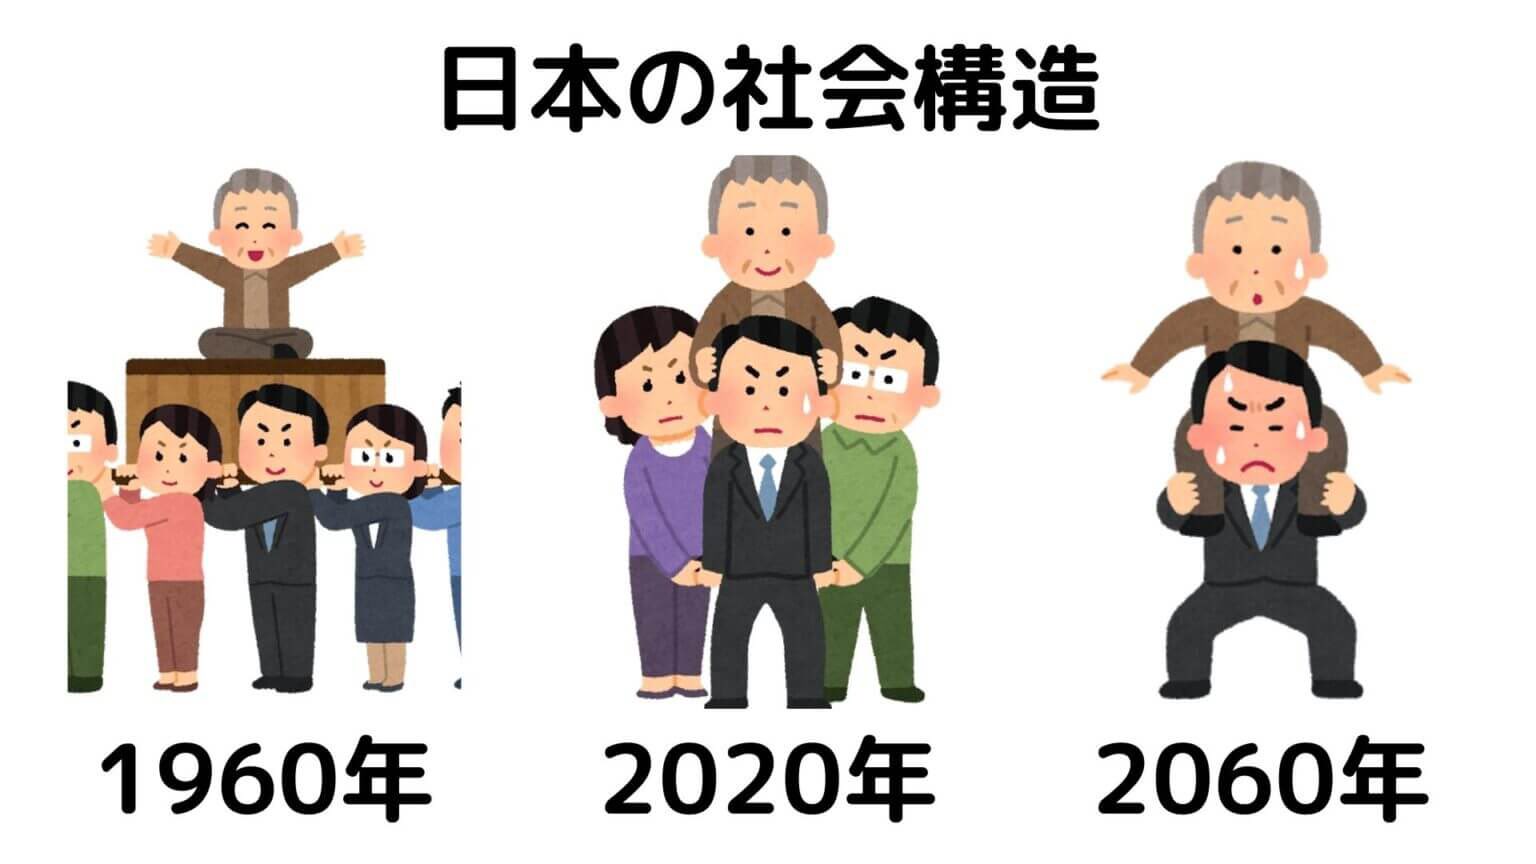
最大の背景にあるのは、現役世代と高齢者の扶養比率の劇的な推移です。昭和30年代の「胴上げ型(現役世代約10人で高齢者1人を支援)」から、平成初期の「騎馬戦型(約5人で1人)」、そして現在は現役世代約2人で高齢者1人を支える「肩車型」へと突入しました。日本の公的年金は、現役世代が納めた保険料をその時の高齢者への給付に充てる「賦課方式(ふかほうしき)」を基本としているため、人口構造の逆ピラミッド化がそのまま現役世代1人あたりの重荷へと直結しています。
さらに、国民年金(基礎年金)の保険料納付期間を現行の「20歳から60歳までの40年間」から「65歳までの45年間」へと延長する法改正論議も進んでおり、自営業者やフリーランスのみならず、60歳以降も働く会社員にとっても生涯負担総額の増加が現実味を帯びています。
| 比較項目 | 昭和世代(1950年代生) | 現役若者世代(1990〜2000年代生) | 構造的格差のポイント |
|---|---|---|---|
| 扶養比率(現役:高齢者) | 約5.0人〜10.0人で1人 | 約1.5人〜2.0人で1人 | 支え手が激減し1人あたりの負担割合が激増 |
| 厚生年金保険料率 | 約8%〜14%前後 | 18.3%(上限固定) | 過去最高水準の負担率が給与から天引き継続 |
| 生涯収支倍率(損得) | 払い込み額の2倍〜3倍超 | 概ね1.0倍〜1.2倍程度 | 元本割れは防ぐが「払い得感」は大幅に消失 |
| 所得代替率の見通し | 約60%超の給付水準 | 50%程度まで調整見込み | マクロ経済スライドにより実質購買力が抑制 |
「若者は年金を払うだけ損」は本当か?損益分岐点と世代間格差の真相
SNSやネット掲示板で繰り返される「年金は払うだけ損」「ネズミ講と同じ」という声。この言説は、数字の側面から見ると半分正しく、半分は誤解を含んでいます。
経済学的な世代会計の視点で見ると、制度創設初期に加入していた世代は、少ない保険料拠出に対して手厚い年金給付を受け取ることができたため、明確な「世代間格差」が存在します。一方、現在の20代・30代は生涯で納める保険料が高額であるのに対し、将来の受給水準は抑制されるため、投資対効果としてのパフォーマンスが大幅に低下していることは厳然たる事実です。
しかし、「受給額が生涯の納付総額を下回る元本割れになるか」といえば、平均余命まで生存した場合、大半のケースで納付額以上の金額を受け取れる設計になっています。
例えば、国民年金(基礎年金)の損益分岐点年齢を試算すると、現在の年金額水準では受給開始(65歳)から約10年(75歳前後)で納付総額を回収できます。厚生年金の場合も、企業が保険料の半分を負担(労使折半)しているため、本人が負担した保険料ベースで計算すれば、70代半ばから後半で損益分岐点に達します。日本人の平均寿命が男性81歳超、女性87歳超であることを考慮すると、長生きリスクに対する公的保険としては依然として機能しています。
マクロ経済スライドの仕組みと財政検証が示す将来の受給額
年金制度が破綻しない仕組みとして導入されたのが「マクロ経済スライド」です。この仕組みを理解することが、将来の受給額の実態を把握する鍵となります。
従来の年金は物価や賃金の上昇に合わせて受給額も同率で引き上げられていましたが、マクロ経済スライド導入後は、以下の2つの調整率が差し引かれます。
- 公的年金の被保険者(現役世代)の減少率
- 平均余命の伸びを勘案した一定率(平均0.3%程度)
物価が2.0%上昇しても、スライド調整率がマイナス0.8%であれば、年金の増額改定は1.2%にとどまります。名目上の金額は増えているように見えても、物価上昇に対して実質的な購買力は低下していく「実質的な給付削減」が自動的に進行する仕組みです。
厚生労働省が実施する「財政検証」の最新試算においても、現役世代の平均手取り収入に対する年金額の割合を示す「所得代替率」は、将来的に現在の約61%から法律の下限目安とされる50%近傍まで段階的に低下することが示されています。つまり、「将来年金制度そのものが消滅してもらえなくなる」わけではないものの、「公的年金だけで現役時代と同等の生活を維持することは不可能」という現実がデータとして裏付けられています。
【実態検証】若者の年金離れとネット上の生々しい反応
経済的プレッシャーと将来不安の狭間で、若者層の心理的距離は広がり続けています。大手キャリアの若手社員やフリーランスへの取材、SNS上のリアルな投稿から浮き彫りになるのは、単なる制度への不満を超えた「諦め」と「不公平感」です。
「毎月の給料から社会保険料だけで数万円引かれているのに、自分たちが高齢者になる頃には雀の涙ほどしかもらえないなんて、強制徴収される罰金のようだ」(26歳・IT関連企業勤務)
「高齢者が優遇され、少子化が進む中で若者ばかりが削られている。選挙に行っても人口比率で勝てないため、シルバー民主主義の中で自分たちの声が届かない絶望感がある」(29歳・メーカー勤務)
一方で、国民年金の未納率自体は公的督促の強化や免除制度の浸透によって改善傾向にあるものの、厚生年金加入者の間では「手取りが増えない最大の元凶」として社会保険料が強く意識されるようになっています。制度への信頼が損なわれた結果、国に頼ることを諦め、自力で資産形成を模索する動きが急速に広がっています。
一般に知られていない盲点とネットの誤解
年金問題を巡っては、感情論からくる極端な誤解が少なくありません。冷静なリスク管理を行うために知っておくべき盲点は以下の3点です。
1. 「公的年金を払わずに民間の保険や投資に全額回したほうが得」の落とし穴
公的年金は単なる老後の貯蓄ではなく、「終身年金(死ぬまで受け取れる保険)」です。民間の金融商品ではカバーしきれない長生きリスク(100歳まで生きた場合の枯渇リスク)を国が保証しています。また、現役世代が病気や事故で重度障害を負った際の「障害年金」、生計維持者が死亡した際に遺族へ給付される「遺族年金」のセーフティネット機能は、掛け金に対して民間の生保を遥かに凌ぐ保障内容を誇ります。
2. 「国民年金を払わない」という選択肢のリスク
未納のまま事故や病気で障害を負った場合、障害基礎年金(1級で年額約100万円超+加算)が一切受け取れなくなります。また、所得があるにもかかわらず未納を続ければ、最終的に財産や給与の差し押さえ処分が執行されます。
3. 社会保険料控除による強力な節税効果
納付した厚生年金や国民年金の保険料は全額が「社会保険料控除」の対象となり、所得税や住民税を大幅に軽減しています。額面の保険料だけを見て損得を語ることは、税制上のリターンを見落とすことになります。

【プロの結論】20代・30代が取るべき現実的な年金防衛と判断基準
年金制度の世代間格差というマクロの構造は、個人の力で変えることはできません。しかし、制度の現実を正確に把握した上で、適切な「防衛ポートフォリオ」を構築することは可能です。
公的年金に依存すべきでない人と今すぐ対策が必要な条件
- 現在の生活費が高く、老後も同様の消費水準を維持したい人
- 退職金制度がない中小企業勤務やフリーランス・個人事業主
- 公的年金の手取り減少を考慮せず貯蓄ゼロで過ごしている人
賢い若者が実践すべき3層の資産防衛アプローチ
第1層(土台):公的年金の確実な納付
障害・遺族年金という最強のセーフティネットを確保し、終身年金の最低受給権を維持する。
第2層(中核):新NISA(つみたて投資枠・成長投資枠)の最大活用
非課税期間が無期限化されたNISAを活用し、長期・積立・分散投資によって世界経済の成長果実を取り込む。流動性が高いため、老後だけでなく住宅取得や教育資金など人生の節目にも対応可能。
第3層(上乗せ):iDeCo(個人型確定拠出年金)による所得控除と私的年金化
拠出時(全額所得控除)・運用時(非課税)・受取時(退職所得控除等)の強力な税制メリットを享受しながら、60歳以降の自分年金を強制的に積み立てる。
【若者 年金 負担】に関するよくある質問(FAQ)
Q1:年金制度は将来完全に破綻して、ゼロになる可能性はありますか?
A1:完全破綻して受給額がゼロになる可能性は極めて低いです。公的年金は賦課方式をとっており、将来もその時代の現役世代が保険料を納める仕組みであるほか、国庫負担(税金)が年金給付の半分を支え、巨額の年金積立金(GPIF運用)も保有しているためです。ただし、給付水準(実質的な購買力)が切り下げられる現実は受け止める必要があります。
Q2:将来受給額を増やすために、若いうちにできる最も効果的な手段は何ですか?
A2:会社員であればキャリアアップによる平均標準報酬額の引き上げ(厚生年金の増額)、受給開始時期を70歳や75歳まで遅らせる「繰下げ受給」(1ヶ月遅らせるごとに+0.7%、最大+84%増額)の検討が挙げられます。また、iDeCoやつみたてNISAを活用した私的年金の併用が最も効果的な補完手段です。
Q3:手取りが少なくて年金保険料や生活費が払えない場合、どうすればよいですか?
A3:国民年金の場合、未納のまま放置せず「保険料免除・納付猶予制度」の手続きを必ず行ってください。免除期間中であっても、将来の受給資格期間に算入され、基礎年金の国庫負担分(1/2)は将来の年金額に反映されます。また、障害年金の受給権利も維持されます。
まとめ:今後の動向と失敗しないための判断基準
若年層における年金負担の増加と世代間格差は、日本の人口動態と賦課方式の設計上、避けて通れない冷徹な現実です。「払うだけ損」と自暴自棄になって未納を選んだり、無策のまま放置したりすることは、将来の致命的な経済リスクを招きます。
公的年金は「長生きと不測の事態に対する保険」として割り切り、過度な期待も過度な絶望もせず、必要コストとして確実に支払う。その上で、新NISAやiDeCoといった優遇制度を使い倒し、自分の老後資金は自らの手で上乗せして確保する――この冷徹かつ合理的な二刀流のスタンスこそが、先行き不透明な時代を生き抜く現役世代にとって唯一の最適解です。 (出典: 若者 年金 負担(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
