県民共済の火災保険は本当に得か?民間との違いや水害補償の真実
毎年の固定費を抑えたい世帯にとって、圧倒的な掛け金の安さと割戻金で根強い人気を誇るのが都道府県民共済の「新型火災共済」です。大手損害保険各社が自然災害リスクの増加を背景に火災保険料を引き上げるなか、家計の救世主として共済への乗り換えを検討する人が急増しています。
しかし、SNSや口コミサイトを覗くと「水害時の補償がまったく足りない」「地震への備えとしては不十分」といった不安の声も目立ちます。営利を目的としない共済ならではの強みがある一方で、契約前に把握しておかなければ後悔する決定的な落とし穴が存在するのも事実です。本稿では、最新データと現場の査定実態を交え、そのメリット・デメリットを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:県民共済の新型火災共済は掛け金が割安で高い割戻金実績を誇る一方、補償設計が定型化されており自由なカスタマイズはできない。
- 要点2:水害補償は最高でも加入額の一定割合(実質最高数百万円〜1000万円程度など)に制限され、床上浸水時の全損再建には対応しきれない構造的リスクがある。
- 要点3:「水害・土砂崩れリスクが極めて低い高台やマンション高層階」には最適だが、「ハザードマップ警戒地域や新築一戸建て」は民間の住宅火災保険との慎重な比較が不可欠。
【2026年検証】県民共済「新型火災共済」は本当に得か?民間火災保険との根本的違い
損害保険会社が提供する一般的な火災保険と、都道府県民共済が提供する新型火災共済は、根本的な成り立ちと理念が大きく異なります。民間保険が「リスクに応じた保険料設定を行う株式会社の金融商品」であるのに対し、共済は「加入者同士が助け合う非営利の相互扶助制度」です。
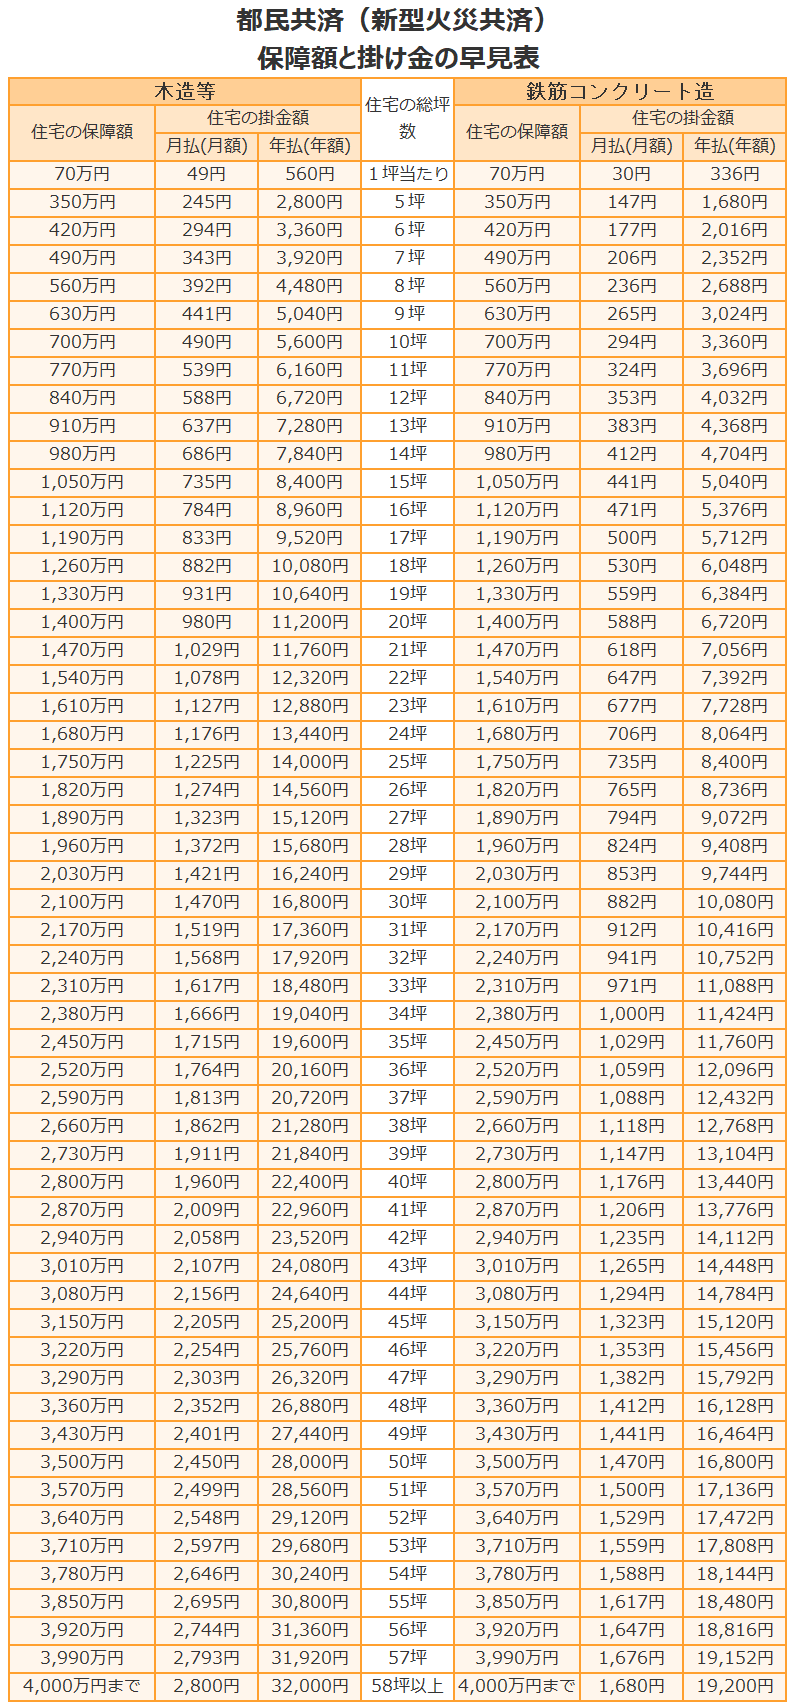
最大の特徴は、都道府県民共済 新型火災共済 掛け金の圧倒的な低さにあります。築年数や建物の構造による細かな料率格差が少なく、誰もが一律に近い手頃な掛け金で加入できる設計がとられています。さらに、決算時に余剰金が出た場合は加入者へ還元されるため、県民共済 火災保険 割戻金 実績はおよそ20〜30%前後に達する年が多く、実質的な年間負担額はさらに圧縮されます。
しかし、安さの裏には明確なトレードオフが存在します。民間保険では「水災補償を手厚くする」「不要な盗難補償を外す」「破損・汚損の免責金額を調整する」といった柔軟な設計が可能ですが、共済のパッケージは極めてシンプルであり、特定のリスクだけを手厚くカバーするようなカスタマイズは原則としてできません。

徹底比較|県民共済と民間火災保険の補償・コスト対照データ
契約時の判断材料として、新型火災共済と大手損害保険会社の一般的な住宅火災保険の違いを整理しました。どちらが適しているかは、建物の立地条件とリスク許容度によって完全に分かれます。
| 比較項目 | 県民共済(新型火災共済) | 民間損保(住宅火災保険) | 編集部の見解・評価 |
|---|---|---|---|
| 年間の実質負担額 | 割戻金により極めて割安(実質負担1万円台〜) | 築年数・地域により高額化傾向(数万〜10万円超) | 固定費削減効果は共済が圧倒的有利 |
| 水害時の補償範囲 | 見舞金扱い(加入額の一定割合・上限あり) | 実損填補(協定再調達価額を上限に全額カバー可) | 浸水想定区域では共済単体だと大きな不足リスク |
| 地震への備え | 地震等見舞金(最高300万円〜程度など制限あり) | 政府再保険の地震保険(火災保険金額の50%まで) | 住宅ローンの残債が多い新築時は民間+地震保険が無難 |
| 破損・汚損補償 | 原則対象外(不測かつ突発的な事故は対象外) | 特約で付帯可能(子どもによる壁破損等も対象) | 小さなお子さんがいる家庭では民間の特約が強力 |
噂の真偽を徹底検証|水害補償の薄さと地震等見舞金の限界とは
ネット上で頻繁に指摘される「共済最大の弱点」は水害と地震への補償力です。県民共済 新型火災共済 デメリットの筆頭に挙げられるのが、水害が実損補償ではなく「見舞共済金」という枠組みで処理される点です。
具体的な県民共済 火災保険 水害 補償範囲を確認すると、台風による床上浸水や土砂崩れで住宅が全壊・流失した場合でも、火災のように契約共済金額の満額(2000万〜4000万円など)が支払われるわけではありません。浸水割合や被害状況に応じた所定の割合(最高でも加入共済金額の数割〜定額上限)しか支払われない仕組みになっています。これでは、住宅ローンを抱えたまま家を再建することは極めて困難です。
また、地震に対しても注意が必要です。民間保険の場合は国と共同運営する地震保険をセットすることで「火災保険金額の最大50%(最高建物5000万円)」まで補償を確保できますが、県民共済 地震特約 上限額に相当する「地震等見舞金」は、最高でも数百万円単位に留まります。大地震による倒壊や火災で自宅を失った場合の生活再建費用としては、大幅に不足する現実を直視しなければなりません。
【実態検証】利用者の評判・口コミと風災申請トラブルの現場
実際の契約者はどのような評価を下しているのでしょうか。県民共済 火災保険 評判 口コミを丹念に追うと、「保険料が劇的に安くなった」「問い合わせ対応が丁寧で迅速だった」という満足の声が多い一方で、事故発生時の支払い請求において不満を抱くケースも見受けられます。
特に問い合わせが集中するのが、台風や大雪による屋根・雨樋の破損に伴う県民共済 火災共済 風災 破損 申請の場面です。共済では「風災による損害額が一定基準(10万円以上など)を超えているか」が厳格に査定されます。
ここで県民共済 火災保険 支払われない 理由として最も多いのが、「経年劣化(老朽化)」と判定されるケースです。民間保険でも同様の基準はありますが、共済の査定は公平性を担保するために厳格な書類審査や現場確認が行われます。「台風で瓦が飛んだと思ったが、築年数による下地の腐食が主因とみなされて共済金が下りなかった」というトラブルは後を絶ちません。申請時には、損害箇所の日付入り写真や専門業者による明確な被災証明書を揃えることが不可欠です。
賃貸・マンション・戸建て|住居形態別シミュレーションと損得勘定
検討を進めるうえで重要なのは、「自分の住まいにとって本当に割に合うか」という視点です。都民共済 火災保険 シミュレーションなどを活用して検討する際、住居形態によって結論は真っ二つに分かれます。
まず、県民共済 火災保険 賃貸 マンションのケースでは、県民共済は極めて高いコストパフォーマンスを発揮します。マンションの2階以上であれば水害リスクはほぼ無視でき、鉄筋コンクリート造のため火災の類焼リスクも木造戸建てに比べて低くなります。借家人賠償責任保険と家財補償を安価に確保したい賃貸居住者や、管理組合で共用部分の保険が手厚く手配されている分譲マンションオーナーにとって、新型火災共済は非常に合理的な選択肢です。
一方で、住宅火災保険 共済 どっちがお得かという議論において、木造新築の一戸建てを35年ローンで購入した世帯の場合は話が変わります。住宅ローン残債が重い時期に水害や地震で被災した場合、補償上限の低い共済では一撃で家計が破綻するリスクを抱えます。初期費用を削る代償として背負うリスクが大きすぎるため、新築戸建てでは民間の手厚い保険を選ぶのが安全策です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の構造的特徴から、県民共済の新型火災共済を選ぶべき明確な分岐点は以下の通りです。
【県民共済(新型火災共済)を強くおすすめできる人】
・自治体のハザードマップで「洪水・高潮・土砂災害」の指定区域外にある高台の住宅
・マンション(特に2階以上)に居住しており、水災リスクが構造的に極めて低い世帯
・住宅ローンの返済がすでに完了している、あるいは残債がごく僅かで再建負担が軽い世帯
・毎月の固定費をとにかく最小限に抑え、浮いた資金を別枠の貯蓄や投資に回したい人
【民間の損害保険を検討すべき人】
・河川の近く、低地、山沿いなどハザードマップで浸水・土砂災害リスクが示されている地域
・多額の住宅ローン残債を抱える木造新築・築浅の一戸建てを所有している世帯
・大地震による半壊・全壊時にもローン二重苦を避けるため、手厚い地震補償を確保したい人
・小さな子どもやペットがおり、室内ドアや壁の「破損・汚損」事故に日常的に備えたい家庭

【県民 共済 火災 保険】に関するよくある質問(FAQ)
Q1:県民共済の火災共済と民間火災保険の「二重加入」はできますか?
A1:契約自体は可能ですが、損害保険の原則として「実際の損害額(再調達価額)」を超えて重複して受け取ることはできません。見舞金部分を除き、実際の修理費以上の共済金・保険金は支払われないため、補償の二重払いは保険料の無駄遣いになる可能性が高く推奨されません。
Q2:割戻金は毎年必ず受け取れますか?どのくらい戻ってきますか?
A2:割戻金は毎年の決算(被災事故の多さや運用実績)によって変動するため、保証されているものではありません。ただし、過去の実績データを見る限り、新型火災共済ではおおむね支払った掛け金の20〜30%前後が戻ってくる年が多く、民間保険にはない強力な実質割引として機能しています。
Q3:地震で家が全壊した場合、県民共済だけで建て直せますか?
A3:単体での建て直しは極めて困難です。新型火災共済に含まれる「地震等見舞金」は最高でも数百万円程度に制限されているため、住宅の全損再建費用(2000万〜3000万円以上)をカバーすることはできません。十分な地震対策を重視する場合は、民間の火災保険+地震保険(または単独付帯可能な地震補償特約)を検討する必要があります。
まとめ:リスク耐性と立地で決める後悔しない火災対策
県民共済の新型火災共済は、徹底したコストパフォーマンスと明瞭な制度設計を持つ非常に優れた相互扶助商品です。しかし、その安さは「水害補償の限定」や「地震補償の上限抑制」という構造的な割り切りによって成り立っています。
目先の掛け金の安さだけに惑わされず、まずは自宅のハザードマップを確認し、自身が背負っている住宅ローン残債と貯蓄額を照らし合わせてください。リスクの低い住環境であれば県民共済は最強の固定費削減ツールとなり、リスクの高い立地であれば民間の手厚い火災保険こそが家族を守る確かな防壁となります。我が家の立地条件とリスク許容度に基づいた、後悔のない選択を行いましょう。 (出典: 県民 共済 火災 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
