タカ派・ハト派の決定的違いとは?為替や金利への影響と由来を徹底解説
経済ニュースや市況解説を見ていると、毎日のように耳にする「タカ派」「ハト派」という言葉。日本銀行の政策決定会合や米国の連邦公開市場委員会(FOMC)の前後になると、金融アナリストや市場関係者が「今回の総裁会見はタカ派的だった」「市場はハト派への傾斜を織り込みつつある」と熱狂的に分析合戦を繰り広げます。
しかし、そもそもなぜ鳥の名前が使われているのか、そして具体的に自分の生活や保有資産、住宅ローンにどのような影響を及ぼすのかを正確に把握できている人は決して多くありません。本稿では、政治・外交用語から金融政策の中核概念へと発展した「タカ派・ハト派」の本質的な違いを紐解き、2026年現在の中央銀行の動向や為替・株式市場への波及経路まで分かりやすく整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:タカ派は「物価抑制と利上げ(引き締め)」を重視し、ハト派は「景気刺激と金融緩和」を最優先する政策スタンスを指す。
- 要点2:タカ派発言は「利上げ観測・通貨高(円高)・一時的な株安要因」、ハト派発言は「利下げ観測・通貨安(円安)・株高要因」として市場に波及する。
- 要点3:日銀・FRBの政策方針がめまぐるしく変化する現在、総裁や理事の個別の発言ニュアンスを見極めることが資産防衛の鍵となる。
【基礎知識】タカ派・ハト派の決定的な違いと言葉の由来
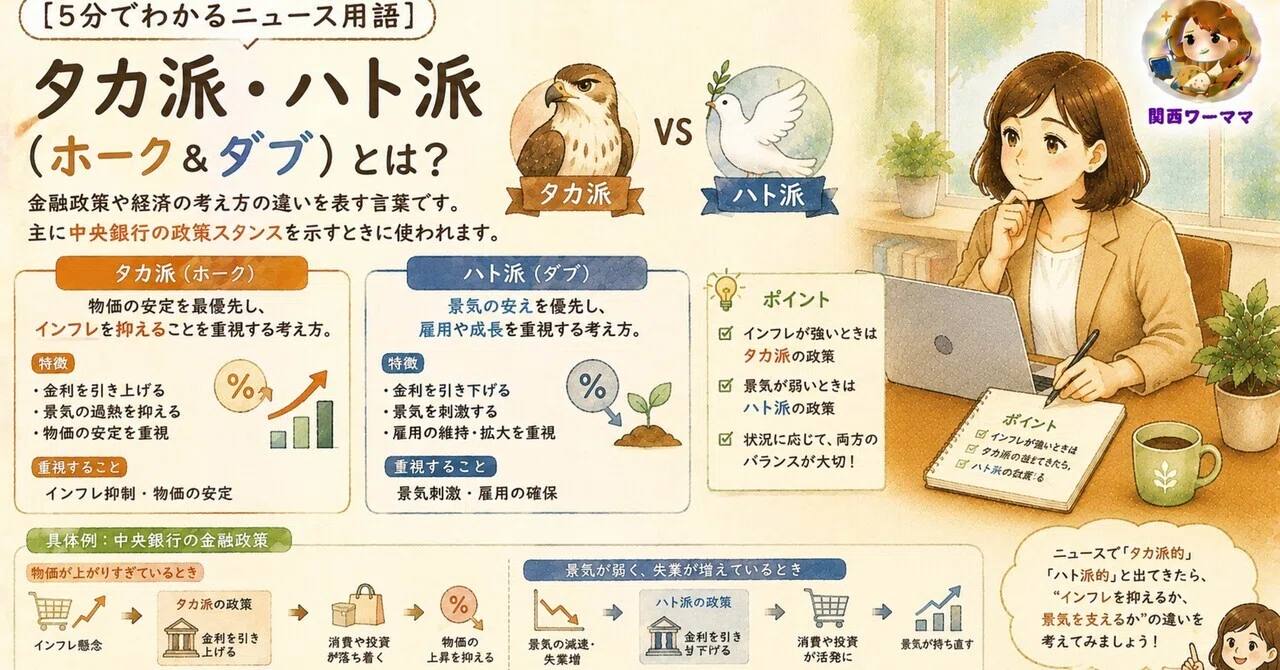
金融や政治の文脈で用いられる「タカ派(Hawk / Hawkish)」と「ハト派(Dove / Dovish)」の根本的な違いは、「何に最も強い警戒感を持っているか」という優先順位の差に集約されます。
タカ派が最も警戒するのはインフレーション(物価の過度な上昇)と経済の過熱です。物価が暴走して貨幣価値が損なわれるのを防ぐため、景気に多少のブレーキがかかる痛みを伴ってでも、政策金利の引き上げや量的引き締めに踏み切る姿勢を示します。
一方で、ハト派が最も警戒するのは景気後退と雇用の悪化です。多少の物価上昇リスクを許容してでも、低金利環境の維持や大規模な資金供給を続け、企業活動や個人消費を強力に下支えしようとします。
この対比表現の由来は、もともと18世紀から19世紀のアメリカ政治・外交史にさかのぼります。強硬手段や武力行使も辞さない主戦派を獰猛な猛禽類である「鷹(Hawk)」に例え、対話や平和的解決を重んじる穏健派・和平派を平和の象徴である「鳩(Dove)」に例えたのが始まりです。1962年のキューバ危機に際して、ケネディ政権内の軍事行動支持派を「タカ派」、外交交渉重視派を「ハト派」と呼んだことで国際的な定着を見せました。
その後、1970年代以降の中央銀行政策において、インフレと戦う強硬姿勢を「金融タカ派」、雇用の維持や景気回復を優先する融和的姿勢を「金融ハト派」と呼ぶアナロジーが市場関係者の共通言語として確立されました。

【金融政策と市場】金利引き上げ・金融緩和が為替・株価に与えるメカニズム
中央銀行の政策スタンスが「タカ派」か「ハト派」かによって、為替相場や株式市場、不動産市場は劇的に反応します。その背景には、国境を越えて流動する国際資本の明確な力学が存在します。
中央銀行がタカ派に傾斜し、金利引き上げ(利上げ)を示唆・実行すると、その国の通貨の利回りが上昇します。より高い金利収入を求めるグローバル投資家から資金が集まるため、自国通貨高(日銀なら円高、FRBならドル高)が進行しやすくなります。一方で、借入コストの増大や消費の抑制を見越して、株式市場には短中期的な下落圧力がかかりやすくなります。
逆に、ハト派的なスタンスで金融緩和の継続や利下げが意識されると、通貨の利回り妙味が薄れて通貨安(円安・ドル安)を招く反面、潤沢なマネー供給と借入負担の軽減を好感して株式相場は上昇しやすくなります。
【徹底比較】タカ派とハト派の特徴・市場影響データ一覧
金融政策における両者の立ち位置と、政策決定がもたらす主要市場への影響を比較整理すると以下のようになります。
| 項目 | タカ派(Hawkish) | ハト派(Dovish) | 市場・投資家への影響度 |
|---|---|---|---|
| 最優先目標 | インフレの徹底抑制・物価安定 | 雇用の最大化・景気の下支え | 中央銀行の法的主命題に直結 |
| 代表的な政策手段 | 政策金利の引き上げ、保有資産圧縮 | 政策金利の引き下げ、国債買い入れ | 市場流動性に直接的な増減圧迫 |
| 為替レートへの影響 | 自国通貨高(円高 / ドル高要因) | 自国通貨安(円安 / ドル安要因) | 金利差取引(キャリートレード)に影響 |
| 株式市場への影響 | 短期的には下落・調整圧力(PER低下) | 上昇要因(流動性相場の後押し) | グロース株を中心にバリュエーション変動 |
| 家計・実体経済への影響 | 住宅ローン金利上昇、物価高沈静化 | 借入コスト低下、輸入物価上昇リスク | 実質賃金や可処分所得の増減に波及 |

【2026年最新動向】日銀・植田総裁の発言とFRBパウエル議長のスタンスを読み解く
2026年のマクロ経済環境において、投資家やビジネスパーソンが注視しているのが日本銀行と米連邦準備制度理事会(FRB)のスタンスの対比です。
日本銀行はマイナス金利解除やイールドカーブ・コントロール(YCC)の撤廃を経て、長年にわたる異次元緩和からの正常化を進めてきました。植田和男総裁の定例記者会見における発言では、「基調的な物価上昇率が2%の目標に向けて高まる蓋然性が持続的に高まれば、引き続き政策金利を引き上げていく」というタカ派的シグナルと、「実質金利の低水準を維持し緩和的な環境を続ける」という慎重なハト派的配慮が常に交錯しています。会見でのわずかな形容詞の選択ひとつで、ドル円相場が数円単位で乱高下する現象が起きています。
対するFRBでは、かつての急速な連続利上げ局面を経て、インフレ率の減速傾向と雇用環境のバランスを睨む局面に入っています。ジェローム・パウエル議長のFOMC記者会見では、データ次第で臨機応変に構える「データ・ディペンデント(経済指標依存)」の姿勢を貫きつつも、景気後退を回避するための利下げ余地を残す発言を行えば「ハト派的」と受け止められ、インフレ再燃を警戒するフレーズが強調されれば「タカ派的」と見なされます。
日米の金利差縮小を見込む「日銀タカ派 × FRBハト派」のシナリオか、あるいは金利差が高止まりするシナリオかによって、世界の為替市場と国債市場のトレンドが決定づけられています。
【実態検証】市場関係者のリアルな声と相場心理の観察記録
中央銀行の政策決定会合において、実際の市場参加者はどのように発言を消化しているのでしょうか。大手証券のチーフ為替ストラテジストや機関投資家への取材では、公式声明文の文言比較(パージング作業)に対する神経質な空気感が浮き彫りになります。
「声明文から『当面の間』という文言が削られただけで、アルゴリズム取引が即座に数ミリ秒単位で円買いを仕掛けてくる。総裁会見の冒頭陳述だけでなく、質疑応答で記者から問われた際の声のトーンや、追加利上げへの言及頻度までAIが自然言語処理でスコアリングしているのが現実です」(大手外資系証券ディーラー談)
ソーシャルメディアや個人投資家コミュニティの観察でも、「タカ派サプライズで為替が急激に円高に振れた」「利上げペースへの言及が予想より弱く、ハト派と解釈されてショートカバー(買い戻し)が発生した」といった実況が飛び交います。事実そのものよりも「市場の事前予想(コンセンサス)に対してどれほどタカ派/ハト派に乖離していたか」というギャップこそが、相場を駆動する主因となっています。
【誤解を是正】タカ派・ハト派にまつわる3つの盲点とネットの誤解
インターネット上の言説やSNSの書き込みには、タカ派・ハト派に関する典型的な誤解が散見されます。正しく理解するために、以下の3つのポイントを押さえておく必要があります。
誤解①:「タカ派=悪(冷徹)、ハト派=善(国民の味方)」という固定観念
ハト派の緩和策は景気を支える一方で、過度に進むと深刻なインフレや自国通貨安による輸入物価高騰(実質賃金の低下)を招きます。逆にタカ派の利上げは借入負担を増やしますが、物価高を抑制し通貨の購買力を守るために不可欠な防衛策です。どちらかが絶対的に優れているわけではなく、経済循環の局面ごとに必要な処方箋が異なるに過ぎません。
誤解②:「ある人物はずっとタカ派(またはハト派)であり続ける」という思い込み
中央銀行の政策担当者は、生涯を通じて同じスタンスを固定しているわけではありません。かつてハト派の代表格とされた高官が、インフレ高進を受けて突如強硬なタカ派へと変貌することは日常茶飯事です。人物そのものの属性ではなく、その人物が置かれた経済環境と直近の発言スタンスを見る必要があります。
誤解③:「タカ派の利上げ=即座にすべての株が暴落する」という短絡
利上げは金利負担に弱いハイテク・グロース株には逆風となりやすい一方、預貸金利ザヤの拡大が期待できるメガバンクや地銀などの銀行株、保険株にとっては好材料となります。指数全体が一律に下がるわけではなく、セクターごとの明暗が分かれる点を見落としてはなりません。
【プロの結論】金利上昇局面で個人投資家・生活者が取るべき判断基準
日本国内でも超低金利の時代が終わりを告げ、金利が存在する「金利のある世界」が現実のものとなった現在、タカ派・ハト派の攻防を自分自身の資産管理にどう反映させるべきでしょうか。
金利上昇局面で優位に立ちやすい人(タカ派政策の恩恵を受ける層)
- 手元に十分な預貯金・キャッシュを保有している人:預金金利の上昇や、新発国債・利回り商品からのインカムゲインが拡大します。
- バリュー株や金融セクターを中心に資産配分している人:利ざや改善が期待できる金融機関の業績拡大を享受できます。
- 海外旅行や輸入商品の消費が多い人:利上げに伴う通貨高(円高)によって、実質的な購買力が向上します。
慎重な備えと見直しが急務となる人(タカ派政策で打撃を受けやすい層)
- 多額の変動金利型住宅ローンを抱えている人:基準金利の引き上げに伴い、将来的な返済額増加リスクに直面します。繰り上げ返済や固定金利への借り換えシミュレーションが必要です。
- 過度なレバレッジをかけて不動産投資を行っている人:借入金利の上昇が不動産のキャッシュフローを圧迫するリスクがあります。
- 借入依存度の高い新興グロース株に集中投資している人:割引率の上昇によりバリュエーションの修正を受けやすくなります。
【タカ 派 ハト 派】に関するよくある質問(FAQ)
Q1:日銀の審議委員の中で、誰がタカ派で誰がハト派かを見分ける方法はありますか?
A1:金融政策決定会合後の「主な意見」や議事要旨、各審議委員が全国各地で行う「金融経済懇談会」での講演録を読むことで見分けることができます。追加利上げや緩和縮小に前向きな発言が多い委員はタカ派、慎重姿勢を崩さず賃金と物価の好循環の確認を粘り強く求める委員はハト派と分類されます。
Q2:「タカ派的な利下げ」や「ハト派的な利上げ」という表現を見かけるのはなぜですか?
A2:政策決定そのものの方向性と、同時に公表される将来予測(フォワードガイダンス)や会見のニュアンスが逆方向である場合に用いられます。例えば「0.25%の利上げを実施したものの、会見では『次回の利上げは当面行わない』と極めて慎重な発言に終始した」場合、市場はこれを「ハト派的な利上げ」と受け止め、利上げにもかかわらず通貨安・株高で反応することがあります。
Q3:政治ニュースにおける「タカ派・ハト派」も同じ意味ですか?
A3:政治・外交ニュースでは本来の語源に近く、「安全保障の強化・防衛費増額・強硬な対外姿勢」を重んじる立場をタカ派、「平和憲法の堅持・対話外交・軍備抑制」を重んじる立場をハト派と呼びます。金融政策の文脈とは使われる舞台が異なりますが、「強硬か穏健か」という対比の構図は共通しています。
まとめ:タカ派・ハト派の潮流を捉えて賢く立ち回るために
「タカ派」「ハト派」という言葉は、単なるジャーナリズムのキャッチコピーではなく、中央銀行がインフレと景気のどちらに照準を合わせているかを示す最重要のコンパスです。
中央銀行の要人発言や政策会合の結果を見聞きする際は、単に利上げか利下げかという結果の数字だけでなく、「どのようなトーンで市場と対話しようとしているのか」という温度感を汲み取ることが肝要です。金融潮流の変化を的確に読み解き、住宅ローン戦略や資産運用のリバランスに活かしていきましょう。 (出典: タカ 派 ハト 派(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
