住宅ローン控除はいつまで?2026年最新ルールと減税終了の真相
マイホームの購入を検討する際、誰もが資金計画の柱として期待を寄せる「住宅借入金等特別控除(住宅ローン控除)」。しかしここ数年、住宅購入希望者の間では「住宅ローン控除は2025年末で完全に終わってしまうのではないか」「法改正を知らずに2026年に買うと数百万円単位で損をするのでは」といった切実な不安と憶測が広がっています。
一口に「住宅ローン控除はいつまで受けられるのか」といっても、そこには「制度全体の適用期限(いつまでに入居すれば対象か)」、「控除を受けられる年数(13年なのか10年なのか)」、そして「還付を受けるための申告期限(確定申告や年末調整の手続き期限)」という3つの異なる時間軸が存在します。本稿では、2026年現在の最新法制と住宅市場の実態をもとに、住宅ジャーナリストの現場取材と税務データから導き出した決定的な事実を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「2025年末で終了」の噂は現行枠組みの一区切りを指すものであり、2026年以降も省エネ性能を厳格化した新枠組みで制度は継続している。
- 要点2:新築住宅は原則「最長13年間」、中古住宅は「最長10年間」の控除期間だが、省エネ基準を満たさない新築は借入限度額が0円(控除対象外)に。
- 要点3:1年目の確定申告期限(3月15日)や2年目以降の年末調整の提出期日を逃すと還付が大幅に遅れるため、入居日基準のスケジュール管理が命運を分ける。
【2026年最新】住宅ローン控除はいつまで?2025年末終了の噂と制度改正の全貌
「住宅ローン控除が2025年末で廃止される」という言説がネット上で独り歩きした背景には、令和4年度税制改正において定められた「2025年12月31日までの入居」という時限措置の区切りがありました。財務省および国土交通省の公式発表資料を精査すると明らかなように、これは制度そのものの完全消滅を意味していたわけではありません。
国が推進する脱炭素社会の実現と住宅の省エネ化を加速させるため、従来の「誰でも一律に恩恵を受けられた住宅税制」から、「高い環境性能を有する住宅を選んだ層を集中的に優遇する構造」へと抜本的な舵切りが行われたのが真相です。2025年4月に施行された建築物省エネ法による「省エネ基準適合義務化」と軌を一にし、2026年以降の住宅借入金等特別控除は、住宅の環境グレードによって受けられる減税額が残酷なまでに選別されるステージへ突入しました。
大手ハウスメーカーの開発担当者は、業界動向について次のように明かします。「かつてのように『住宅を建ててローンを組めば自動的に税金が戻ってくる』時代は完全に終わりました。現在は住宅の認定等級を証明する書類が1枚欠けるだけで、控除額が数百万円吹き飛ぶ構造になっています。制度の適用期限を気にするあまり、建物の性能証明を後回しにして契約を急ぐことこそが最大のリスクです」。
【比較検証】控除期間「13年と10年」の決定的違いと借入限度額の推移
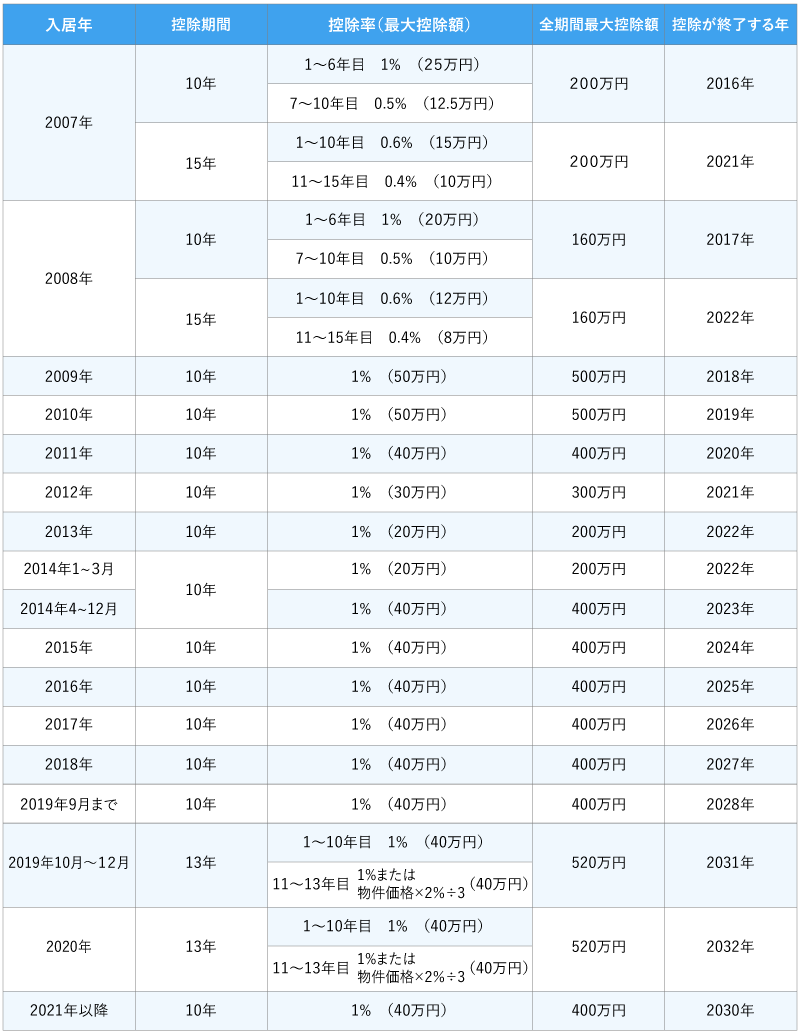
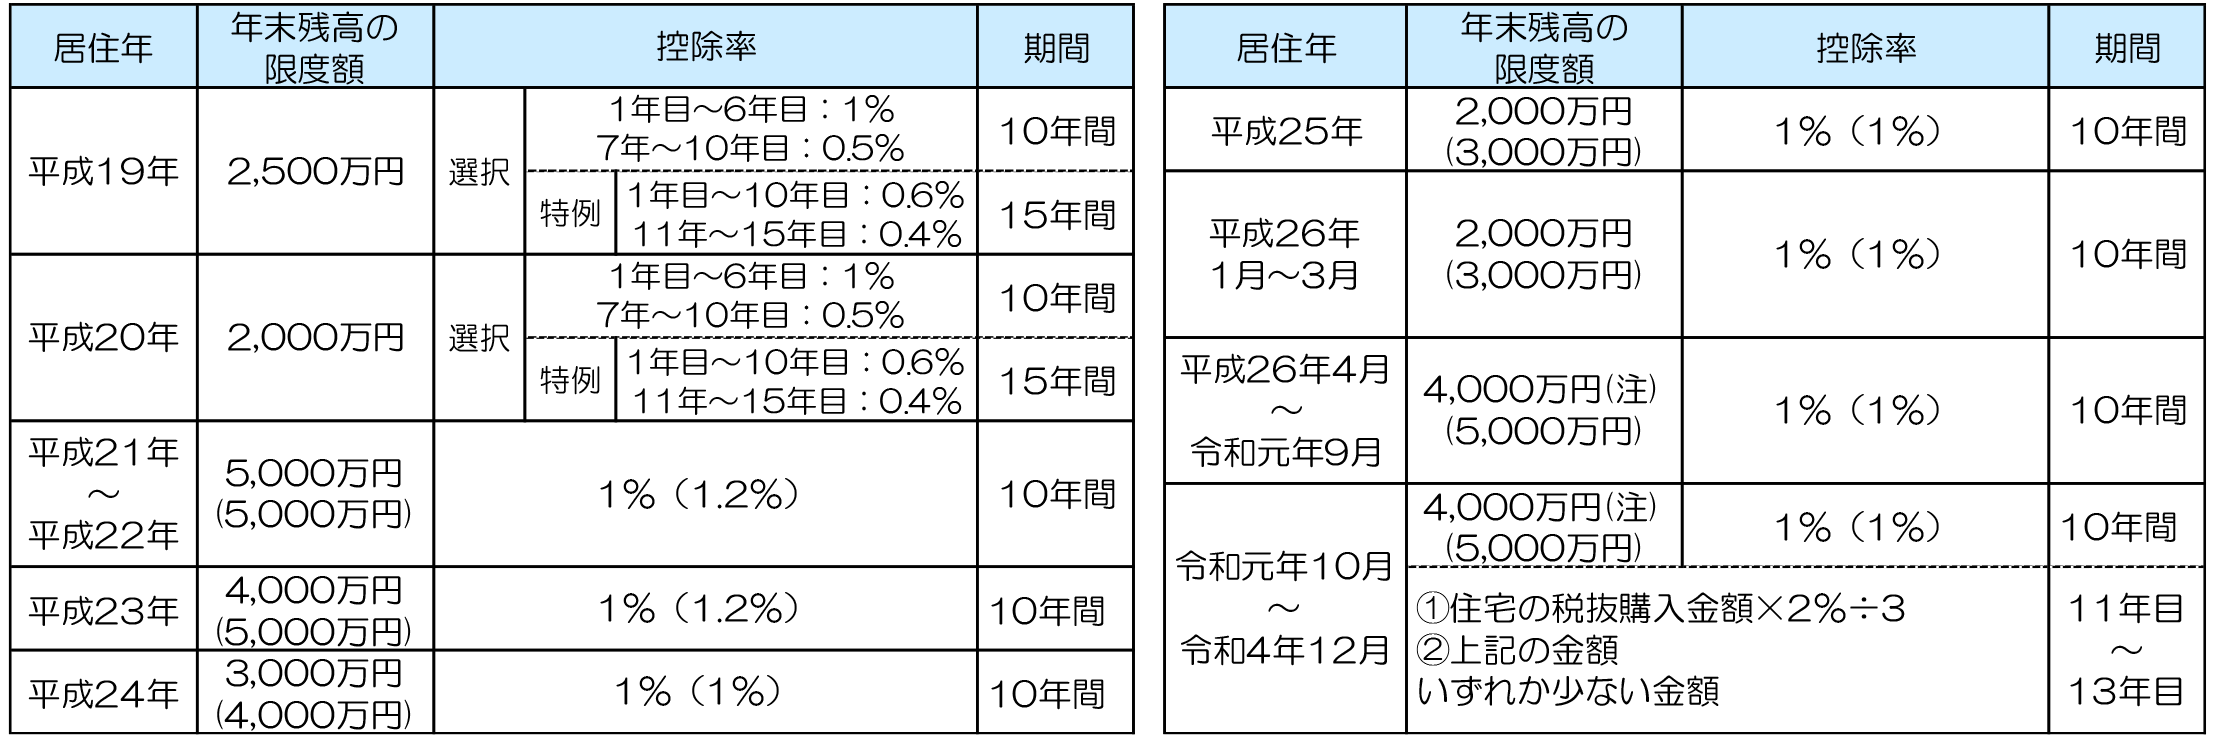
住宅ローン控除における最大の関心事の一つが、「自分は何年間控除を受けられるのか」という控除期間の問題です。現行法において、新築住宅は原則13年間、既存(中古)住宅は原則10年間と明確に色分けされています。控除率は一律で年末ローン残高の0.7%ですが、対象となる借入限度額には極めて大きな開きが設けられています。
新築と中古、そして省エネ性能の等級によってどれほどの格差が生じるのか、編集部が試算した比較データを以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新築:長期優良・低炭素住宅 | 控除期間:13年間 借入限度額:4,500万円 (子育て世帯等:最大5,000万円) | 最大控除総額:約409万5,000円〜455万円 | 最高水準の減税。建築コスト増を勘案しても長期的な資産価値と減税メリットのバランスが最も優れている。 |
| 新築:ZEH水準省エネ住宅 | 控除期間:13年間 借入限度額:3,500万円 (子育て世帯等:最大4,500万円) | 最大控除総額:約318万5,000円〜409万5,000円 | 建売分譲住宅の標準的なボリュームゾーン。実質的な減税効果が高く、多くのファミリー層にとって現実解となる。 |
| 新築:一般住宅(省エネ基準未満) | 控除期間:0年間(適用不可) 借入限度額:0円 | 控除額:0円 (2023年末までの確認済証建築等を除く) | 法改正により控除の蚊帳の外に。価格の安さだけで選ぶと税制上の恩恵を一切受けられず大損する危険領域。 |
| 中古住宅(既存住宅) | 控除期間:10年間 借入限度額:2,000万〜3,000万円 | 最大控除総額:約140万円〜210万円 | 期間は10年に短縮されるものの、昭和57年以降(新耐震基準)であれば幅広く適用。無理のない資金計画に向く。 |
表から読み取れる通り、新築と中古では期間の差(3年間)以上に、「省エネ基準を満たさない一般住宅は新築であっても控除額が完全にゼロになる」という点が決定的な分岐点となります。13年間の恩恵をフルに享受できるのは、国の定める断熱等性能等級や一次エネルギー消費量等級を満たした物件のみに限定されている点に留意しなければなりません。
知らずに買うと数百万円の大損?省エネ基準適合義務化と子育て世帯優遇の罠
住宅購入を巡る税制は、少子化対策とカーボンニュートラルという国の最優先課題と密接に連動しています。特に注目すべきは、子育て世帯・若者夫婦世帯に対する借入限度額の上乗せ優遇措置です。19歳未満の扶養親族がいる世帯、または夫婦のいずれかが40歳未満の世帯に対しては、借入限度額が一般世帯よりも500万〜1,000万円ほど高く設定される措置が継続されてきました。
しかし、この優遇策には巧妙な落とし穴が存在します。「子育て世帯だから限度額いっぱいの控除が受けられる」と思い込み、年収に見合わない過大なペアローンを組んでしまうケースです。都内在住の30代会社員夫婦は、住宅情報サイトの相談窓口でこう振り返っています。
「『子育て優遇で上限枠が広がるから、今買わないと損ですよ』という営業トークに乗せられ、予算を7,000万円台まで引き上げてしまいました。しかし、所得税と住民税から引ききれなかった控除枠はそのまま切り捨てられる仕組みを知りませんでした。控除枠の上限まで減税を受けるには、相応の高年収と高い納税額が必須だと後から気づき、愕然としました」。
住宅ローン控除は、支払った税金が戻ってくる「還付制度」であり、支払っていない税金以上の現金が支給されるわけではありません。住民税からの控除限度額(前年課税所得の5%・最高9万7,500円)という頭打ちラインがある以上、借入限度額の数字だけを見て資金計画を膨らませると、期待した減税額を全く回収できないという深刻なミスマッチが生じます。

【実態検証】「年末調整で戻らない?」利用者の生の声と申告現場のリアル
住宅ローン控除の「いつまで」という問いは、購入後の手続きの現場でも激しい混乱を引き起こしています。SNSや税務相談のコミュニティでは、毎年秋から冬にかけて「会社の年末調整に住宅ローン控除の書類を出そうとしたら断られた」「確定申告を忘れて控除が消滅したのでは」といった悲痛な叫びが散見されます。
住宅ローン控除を受ける際、入居した翌年の確定申告期間(原則2月16日から3月15日まで)に自ら税務署へ最初の申告を行わなければなりません。還付申告自体は1月1日から可能ですが、会社員であっても1年目だけは年末調整で処理することが法的に不可能なのです。
首都圏で数多くの個人確定申告を手掛ける税理士は、現場の実情をこう証言します。
「最も多いトラブルは、登記事項証明書や住宅省エネ証明書の取得が間に合わず、3月15日の確定申告期限を過ぎてしまうケースです。還付申告自体は5年以内であれば遡って請求(更正の請求等)が可能ですが、初年度の手続きを逃すと翌年度の住民税の減額反映が遅れ、当面の資金繰りに大きな狂いが生じます。また、2年目以降の年末調整についても、勤務先から11月中旬に求められる提出期限までに税務署から送られてくる『控除証明書』を紛失し、結局会社で処理できずに2年連続で税務署に並ぶ羽目になる方が後を絶ちません」。
年末調整で会社が代わりに税額計算をしてくれるのは、あくまで「2年目から控除満了(10年目または13年目)まで」です。この基本ルールを正しく認識していないと、書類不備による手続きの遅延に巻き込まれることになります。
一般に知られていない盲点とネットの誤解|入居期限と「契約時期」のズレ
ネット上の情報で最も多くの誤解を生んでいるのが、「住宅ローンの契約日」や「売買契約の締結日」を基準日だと錯覚してしまうミスです。税制上の控除適用を決定づけるのは、契約日でもローンの実行日でもなく、あくまで「実際にその住宅に入居した日(住民票を移して生活を始めた日)」です。
たとえ制度の適用期限内に工事請負契約を結んでいたとしても、建材の調達遅延や天候不良によって引き渡しが遅れ、翌年の入居になってしまった場合、適用されるのは「入居した年」の税制基準です。過去の制度改正時にも、入居が数週間ずれ込んだことで、縮小後の借入限度額が適用され、総控除額が100万円以上目減りしたトラブルが全国の建築現場で多発しました。
また、中古住宅のリノベーションを伴う購入でも同様の悲劇が見られます。中古住宅としての引き渡し後、大がかりな改修工事を行っている間に所定の入居期限(取得の日から6ヶ月以内)を超過してしまい、控除の受給資格そのものを喪失してしまう事例です。住宅ローン控除における「いつまで」は、常に「入居実態の発生日」と表裏一体であるという現実を忘れてはなりません。
【プロの結論】家計心理学から見極める「向いている人・慎重になるべき人」の境界線
住宅ローン控除の損得を突き詰める際、単なる税制の損得勘定を超えて直視すべきなのが、「住宅取得に伴う心理的バウンダリー(境界線)」の破綻です。家族社会学の視点で見ると、親世代からの「頭金を出してやるから早く家を建てなさい」という過度な干渉や、周囲の住宅取得ラッシュに煽られた「持ち家を持ってこそ一人前」という同調圧力は、夫婦の健全な家計防衛ラインを容易に麻痺させます。
減税枠という「国家からのお墨付き」に目を奪われ、将来の教育費や老後資金の境界線を曖昧にしたまま上限いっぱいの借入を行う行為は、家計心理学における典型的な認知の歪み(アンカリング効果)に他なりません。以下に、現行の住宅ローン控除を賢明に使いこなせる人と、一度立ち止まるべき人の客観的判断基準を明示します。
住宅ローン控除を武器にできる人(向いている条件)
- 物件の省エネ性能証明を事前に確定できている人:ZEH水準や長期優良住宅の認定を設計段階から明確に担保し、13年間の最大枠を論理的に試算できている。
- 単独の納税額で控除枠を消化しきれる人:夫婦ペアローンや連帯債務に頼らずとも、主な稼ぎ手一人の所得税・住民税の範囲内で効率よく還付を受けられる。
- 10〜13年後の出口戦略を描いている人:控除期間の終了と同時に繰り上げ返済を行うか、金利動向を見極めて運用資金に回すか、明確なキャッシュフロー設計がある。
住宅ローン控除に踊らされてはいけない人(慎重になるべき条件)
- 「減税があるから」と予算上限を500万〜1,000万円引き上げた人:0.7%の減税を受けるために数千万円の余計な元本と利息を背負う本末転倒に陥っている。
- 実親の資金援助によって物件選定の主導権を奪われている人:親族間の心理的境界線が崩れ、親の希望する過剰スペックな住宅を建てた結果、固定資産税や維持費で家計が圧迫される。
- 省エネ基準適合の確認を工務店任せにしている人:「たぶん大丈夫です」という口頭確認を鵜呑みにし、引き渡し時に適合証明書が発行されず控除ゼロの危機に直面するリスクが高い。
【住宅 ローン 控除 いつまで】に関するよくある質問(FAQ)
Q1:控除期間である「13年間」または「10年間」が終了した後はどうなりますか?
A1:控除期間が満了した翌年からは、当然ながら税金の還付は一切なくなります。通常の所得税・住民税の納税額に戻るため、家計上の手取り額が年間数十万円単位で減少することになります。この「控除終了のタイミング」に合わせて、手元資金による一部繰り上げ返済を行い、毎月の返済負担を軽減させるかどうかが資金計画上の重要な分岐点となります。
Q2:1年目の確定申告を期限(3月15日)までに忘れた場合、権利は消滅しますか?
A2:直ちに権利が消滅するわけではありません。住宅ローン控除は税金を取り戻す「還付申告」に該当するため、入居した年の翌年1月1日から5年以内であれば、過去に遡って申告書を提出することで控除分の税金を取り戻すことが可能です。ただし、申告が遅れると住民税への即時反映が間に合わず、一時的に手元のキャッシュフローが悪化するデメリットがあります。
Q3:途中でローンを借り換えた場合、控除期間のカウントはどうなりますか?
A3:住宅ローンを低金利の別の銀行へ借り換えた場合でも、住宅ローン控除を引き続き受けることは可能です。ただし、「借り換え後の新たな借入期間が10年以上あること」などの要件を満たす必要があります。また、控除期間がリセットされて延びることは一切なく、あくまで「最初に居住した年から数えて13年間(または10年間)」の残存期間のみが引き継がれます。
まとめ:制度の期限に踊らされず賢明な住宅選択を
住宅ローン控除が「いつまで受けられるのか」という問いの根底には、制度の打ち切りを恐れる消費者の焦燥感が横たわっています。しかし、浮き彫りになった事実は明快です。制度自体は省エネ化の推進とともに形を変えて存続しており、目先の期限に焦って性能の低い住宅を慌てて契約することこそが、数百万単位の損失を招く最大の引き金になります。
新築13年・中古10年という控除期間、建物の省エネ適合基準、そして自身の納税額に見合った無理のない借入額。これら3つの要素を冷静に照らし合わせ、行政手続きの期日を正確に把握すること。制度のスケジュールに振り回されるのではなく、自らのライフプランの主導権を握り続けることこそが、後悔のない住まい選びを果たすための唯一の防壁です。 (出典: 住宅 ローン 控除 いつまで(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
