根抵当権とは?抵当権との違いや相続放置の罠、抹消費用まで徹底解説
実家の相続登記を進めようと登記簿謄本(登記事項証明書)を取り寄せた際、乙区に見慣れない「根抵当権(ねていとうけん)」という文字を見つけて言葉を失うケースが後を絶ちません。亡くなった親がかつて事業を営んでいたり、過去に特定の金融機関と融資取引を行っていたりした場合、何十年も前に設定された権利がそのまま残っていることが少なくないためです。
「住宅ローンを完済したのだから、自動的に消えているはずだ」という思い込みは極めて危険です。根抵当権は、通常の抵当権とは法的な性質が根本から異なり、借入残高が0円になっても自動的には消滅しません。仕組みを理解せずに放置すると、不動産の売却が頓挫したり、遺産分割協議で親族間の泥沼トラブルに発展したりするリスクを孕んでいます。本稿では、極度額のカラクリから手続き費用、そして現場で起きている生々しいトラブル事例まで、徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:根抵当権は「極度額の枠内」で何度でも借入・返済を繰り返せる権利であり、残債を完済しても登記は自動消滅しない。
- 要点2:被相続人の死亡から6ヶ月以内に「指定債務者の合意登記」を行わないと、法律上当然に元本確定し、予期せぬ不利益を被る。
- 要点3:不動産売買や相続登記の義務化に伴い、不要な根抵当権の放置は資産凍結に直結するため、金融機関との抹消交渉が急務である。
【根抵当権と抵当権の違い】なぜ完済しても自動で消えないのか?仕組みの真相
不動産取引や登記の実務において、最も多くの相談者が混乱するのが根抵当権と抵当権の違いです。両者は同じ「担保権」というカテゴリーに属しながら、その法的な性質は水と油ほど異なります。
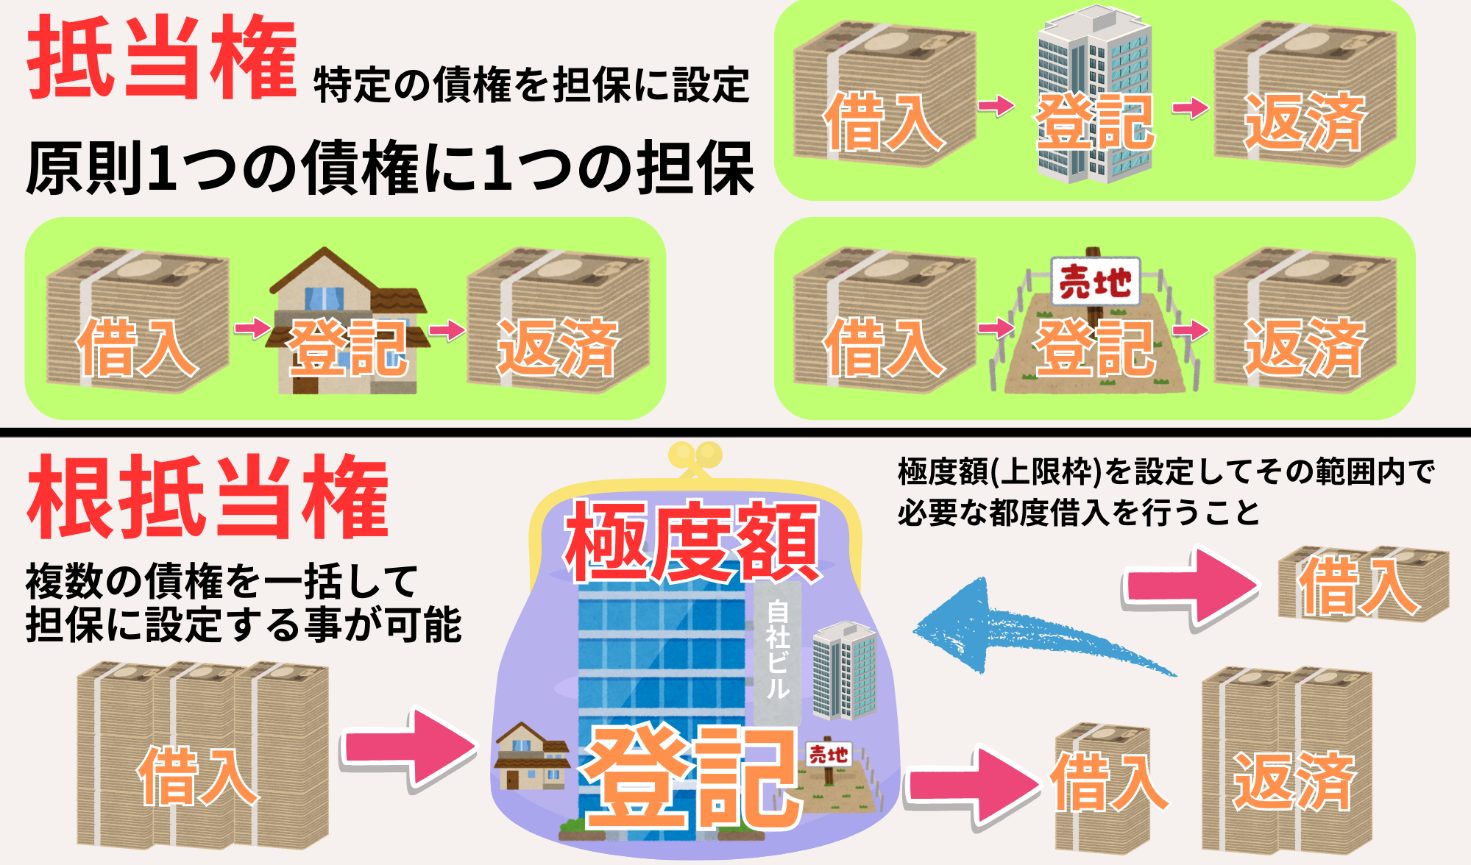
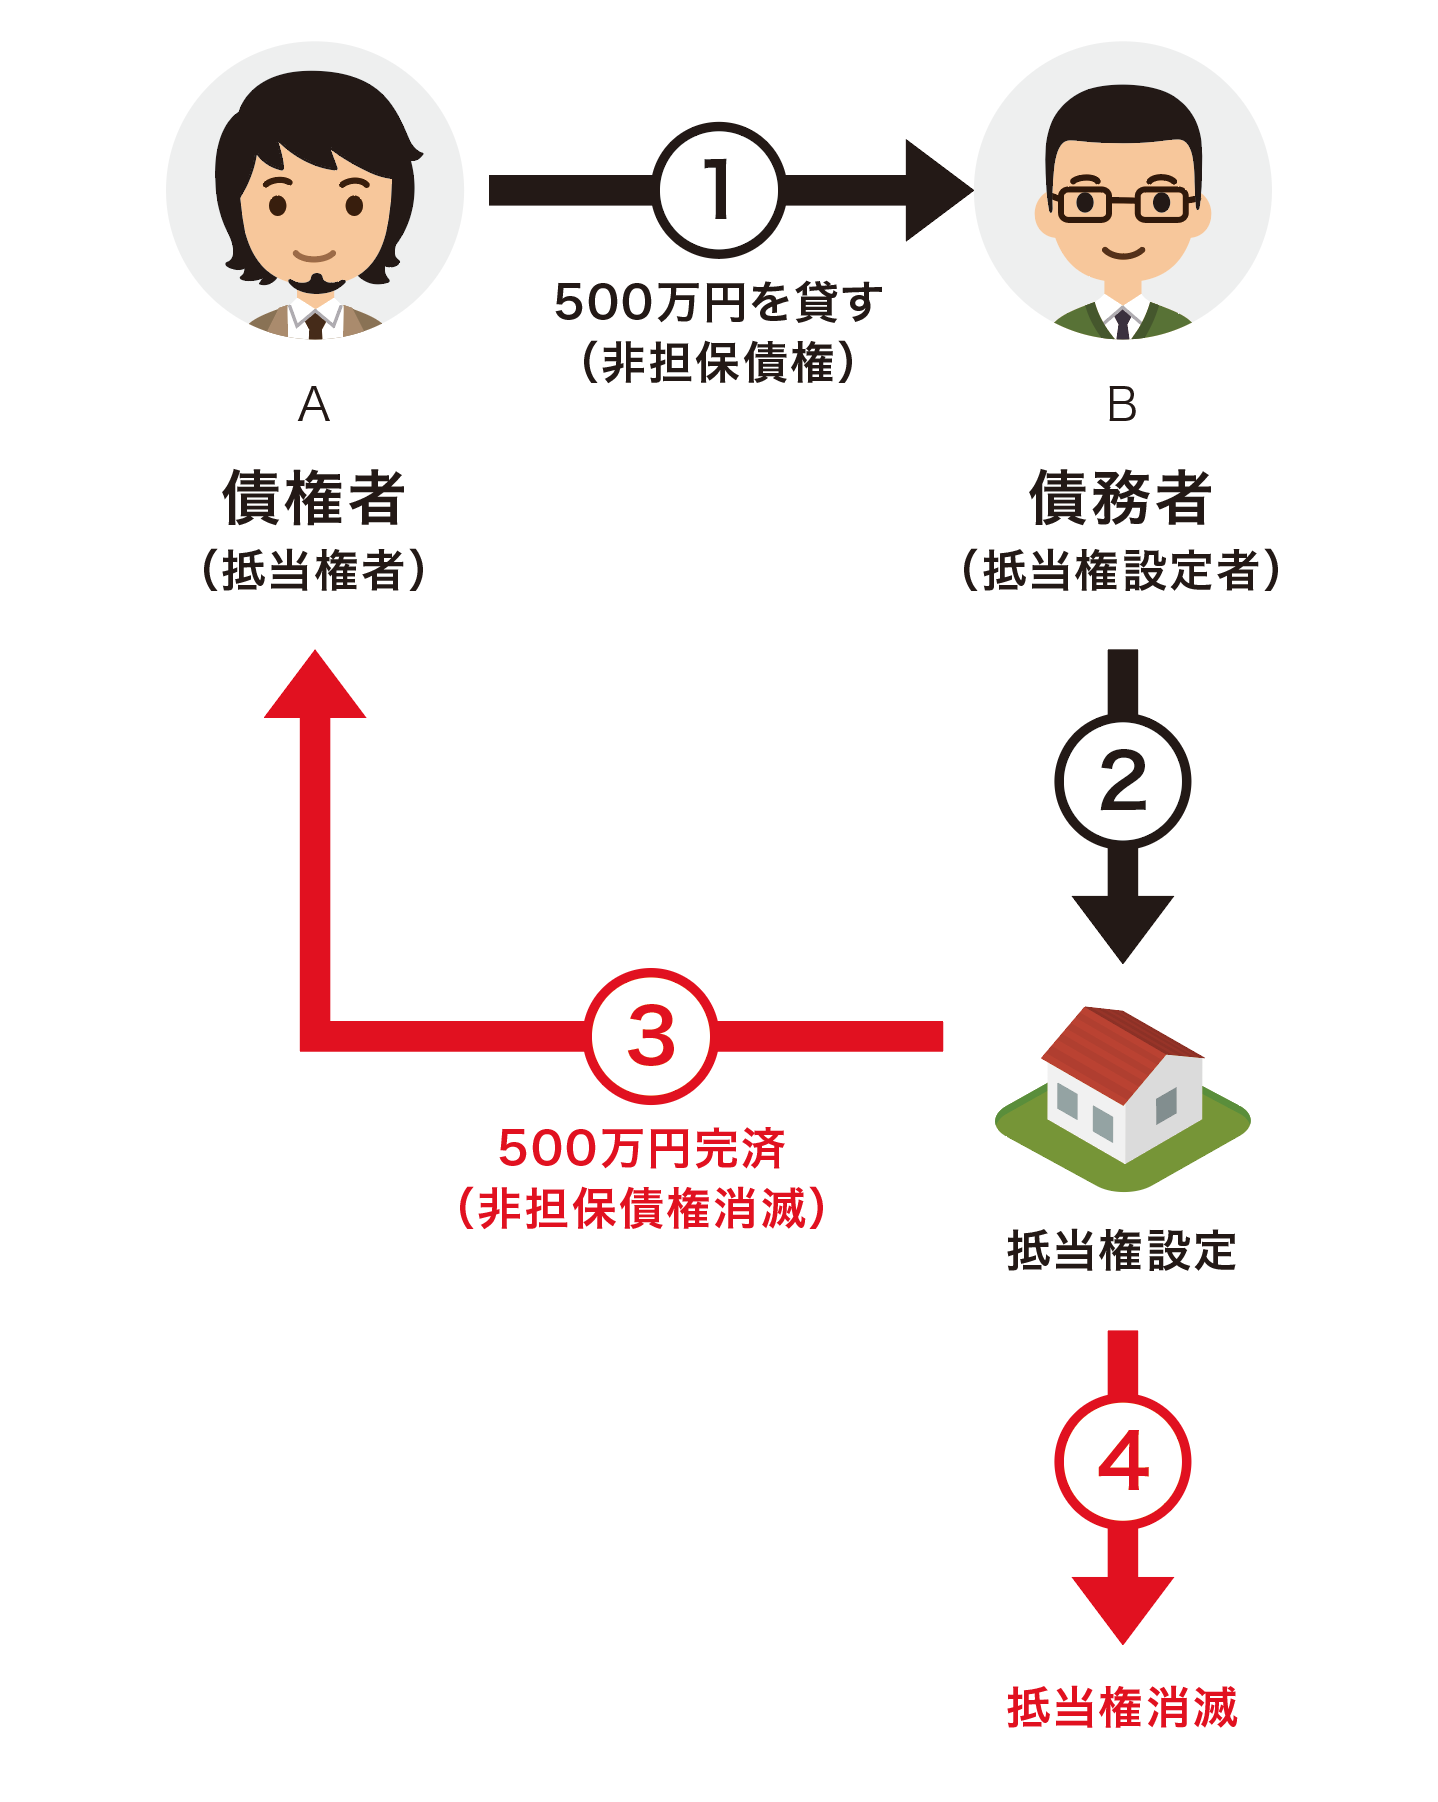
通常の抵当権には「付従性(ふじゅうせい)」と呼ばれる強い結びつきが存在します。これは「特定の1本の借金(被担保債権)」と担保権が運命を共にする仕組みです。例えば、3,000万円の住宅ローンを組んで抵当権を設定した場合、ローンを全額返済した瞬間に抵当権の効力は法的に消滅します。登記簿上の記載を消すには抹消登記が必要ですが、権利自体は返済完了と同時に死んでいる状態になります。
一方、根抵当権にはこの付従性が意図的に排除されています。特定の借入ではなく、「将来発生する不特定の借入」をあらかじめ設定した上限枠までまとめて担保する仕組みだからです。事業資金のように「借りては返し、また借りる」を頻繁に繰り返すビジネスの現場において、融資のたびに数十万円の登録免許税を払って抵当権を設定・抹消していてはコストも時間もかかりすぎます。そこで考案されたのが、担保の「枠」だけを不動産に設定し続ける根抵当権です。
この仕組みの違いこそが、最大の罠となります。借入残高がゼロになったとしても、契約上の「枠」が生きている限り、根抵当権は登記簿上に居座り続けます。銀行側から親切に「完済したから消しておきましょうか」と声をかけてくれることは原則としてありません。債務者や所有者側から能動的に契約解除と抹消を申し出ない限り、半永久的に不動産を縛り続ける構造になっています。
【徹底比較】根抵当権極度額の仕組みとメリット・デメリットの全貌
根抵当権を理解するうえで避けて通れないコア概念が、根抵当権極度額の仕組みです。極度額とは、担保権者がその不動産から「優先的に弁済を受けられる上限金額」を指します。
実務上、極度額は実際の借入限度額と同額には設定されません。多くの金融機関では、融資枠(元本)に対して110%〜130%程度の掛け目を設定します。これは、万が一返済が滞った際に、元本だけでなく「遅延損害金」や「未払い利息」まで確実に回収できるようにヘッジするためです。例えば借入枠が5,000万円の場合、極度額は6,000万円前後で登記されるのが一般的な慣習となっています。
企業経営や資産運用において絶大な利便性を誇る一方で、個人や相続人の立場からは重大な足枷となり得る根抵当権メリットデメリットを客観的データに基づいて整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 設定コスト(登録免許税) | 極度額の0.4%(例:極度額5,000万円で20万円) | 借入金額の0.4%(住宅ローン減税等の軽減措置対象外が多い) | 初回の設定費用は重いが、反復借入を行う事業主にとっては中長期で登記コストを大幅圧縮できる。 |
| 担保余力の拘束力 | 残高が0円でも極度額全額が登記上ブロックされる | 残債務額のみが実質的な担保負担となる一般抵当権と対極 | 他行からの新規借り入れや二番抵当の設定が絶望的になり、保有不動産の流動性が著しく低下する。 |
| 抹消難易度・費用 | 不動産1筆につき1,000円+司法書士報酬(3万〜7万円) | 抵当権抹消(1万〜2万円)に比べ銀行折衝コストが高い | 借入枠の解約を巡る銀行側の稟議プロセスに日数を要し、即日抹消は不可能に近い。 |
| 相続発生時の期限制約 | 債務者死亡から6ヶ月以内に指定債務者の合意登記が必須 | 民法第398条の8の規定による厳格なタイムリミット | 期限を1日でも過ぎると法律上元本確定し、後戻りできない実務上の最大の地雷ポイント。 |
【実態検証】利用者の生の声と現場目線で見えた「相続放置のリスク」
不動産登記の相談窓口やインターネット上の知恵袋、SNSのコミュニティには、根抵当権を巡る悲痛な体験談が溢れています。当メディアが登記実務の現場関係者や司法書士法人へ行った独自ヒアリングでも、「親が亡くなって数年放置していた物件を売ろうとしたら、根抵当権のせいで買い手が逃げてしまった」という相談が日常茶飯事となっています。
法務現場で実際に多発しているのが、根抵当権相続放置のリスクが顕在化するパターンです。ある相談者の手記には、次のような生々しい証言が残されています。
「町工場を営んでいた父が急死し、工場兼自宅の土地建物を相続しました。父の事業借入は生前に完済していたと母から聞いていたため、登記簿など確認もせず3年間放置していたのです。昨今の資材高騰で工場を畳み、敷地を売却して母の介護資金に充てようと不動産会社に査定を依頼したところ、『極度額8,000万円の根抵当権が残っており、このままでは売却どころか契約すらできない』と告げられました。地銀の担当窓口に駆け込みましたが、当時の取引支店は統廃合されており、過去の融資台帳の精査に2ヶ月以上待たされる羽目になりました」
さらに恐ろしいのは、連帯保証人や債務者が複雑に入り組んでいるケースです。根抵当権の債務者が「被相続人個人」ではなく「倒産した親族の同族会社」になっていた場合、当時の代表者や清算人を探し出して印鑑証明書を取り付けなければ、抹消登記の承諾書類が揃いません。権利関係者が行方不明になっていると、裁判所へ公示催告を申し立てる除権決定の手続きが必要となり、解決までに1年以上の歳月と数十万円単位の弁護士・司法書士費用が吹き飛ぶことになります。
一般に知られていない盲点とネットの誤解|住宅ローンと元本確定
ネット上の情報では「根抵当権は企業が使うもので、個人には関係ない」という言説が散見されますが、これは明確な誤りです。個人がマイホームを購入する際にも、一部の金融機関で根抵当権住宅ローンの落とし穴に直面する現実があります。
代表的な例が、地方銀行や信用金庫が提供する住宅ローンや、メガバンクの大型リフォームローンです。住宅ローン単体だけでなく、将来的なマイカーローンや教育ローン、カードローンの利用を見越して、最初から「根抵当権」の設定を融資条件として提示してくるケースが存在します。銀行側にとっては「将来の追加融資を囲い込める」という強力なメリットがありますが、借り手側にとっては以下のような重いリスクを背負うことになります。
最大のデメリットは、将来の住宅ローン借り換えが極めて困難になる点です。金利が低い他行へ借り換えようとしても、既存の根抵当権が付いている限り、新たな融資銀行は第一順位の担保権を確保できません。既存行に対して「根抵当権枠を完全に放棄して抹消に応じる」旨の合意を取り付けなければならず、解約手数料や煩雑な事務手続きで足止めを食らう事態に陥ります。
そして、この根抵当権の性質を根本から変えるスイッチとなるのが、根抵当権元本確定とは何かという法理です。
元本確定(がんぽんかくてい)とは、自由に出し入れできていた借入の「枠」にフタをして、その時点で残っている債務の額をガチガチに固定する手続きを指します。元本確定が起きると、根抵当権は事実上「ただの抵当権」と同じ性質に変化します。以後は追加の借入が一切できなくなり、残債を完済すれば消滅を請求できる状態になります。
元本確定が引き起こされる事由には、確定期日の到来や債務者・所有者からの確定請求だけでなく、「債務者または根抵当権設定者の破産」「競売の開始」、そして前述した「債務者の死亡から6ヶ月の経過」などがあります。予期せぬタイミングで元本が確定してしまうと、事業資金の継続借入が突如ストップし、黒字倒産に追い込まれる企業経営者も少なくありません。
【実践マニュアル】根抵当権付き不動産売却方法と抹消・変更手続きの全手順
もし所有する不動産や相続した土地に根抵当権が設定されていた場合、どのように対処すべきなのでしょうか。出口戦略として最も多い根抵当権付き不動産売却方法と、各種変更・抹消の実務プロセスをステップ形式で解説します。
1. 根抵当権抹消銀行手続きの流れと実務ステップ
売却や単独抹消を目指す場合、最初の窓口は権利者である金融機関(銀行・信用金庫・保証会社など)です。
ステップ①:残債務の有無の確認と内諾の取得
設定されている根抵当権の担保範囲に、住宅ローン以外の未払い債務(事業性融資、手形割引、連帯保証債務など)が含まれていないかを金融機関に照会します。すべての債務が0円であることを確認したうえで、「根抵当権設定契約の解除」を申請します。
ステップ②:銀行内部の稟議承認
抵当権とは異なり、根抵当権の解除には支店長や本部による「担保枠の解約稟議」が必要です。借主が将来再び借入を行う可能性を銀行側が放棄することになるため、申請から解除書類の発行まで2週間から1ヶ月程度のリードタイムを見込む必要があります。
ステップ③:抹消書類の受領と登記申請
融資完済証明書、根抵当権解除証書(または弁済証書)、登記済証(登記識別情報)、金融機関の委任状などの書類一式を受領し、管轄の法務局へ抹消登記を申請します。
2. 根抵当権抹消手続き費用の内訳相場
実務にかかる費用の内訳は明確です。自身で手続きを行うことも法的には可能ですが、金融機関側が指定の司法書士を使うことを取引条件として求めるケースが主流です。
- 登録免許税:不動産(土地・建物)1筆につき1,000円(土地2筆+建物1棟なら計3,000円)
- 司法書士報酬:15,000円〜35,000円前後(事案が複雑な場合や元本確定手続きを伴う場合は5万円〜7万円程度まで上昇)
- 事前・事後の登記事項証明書取得費用:1通あたり約330円〜500円
- 銀行手数料:書類発行手数料として数千円〜1万円程度を請求する金融機関もあります。
3. 設定・変更時に求められる根抵当権設定登記必要書類
根抵当権を新規に設定する場合や、代替わりによって根抵当権債務者変更手続きを行う際には、極めて厳格な書面審査が行われます。
- 根抵当権設定契約証書(銀行指定様式)
- 不動産所有者(設定者)の印鑑証明書(発行から3ヶ月以内)および実印
- 登記済証または登記識別情報通知(権利証)
- 債務者変更の場合:戸籍謄本一式、遺産分割協議書、相続人全員の印鑑証明書、金融機関との合意書

【2026年最新注意点まとめ】法改正時代の防衛策とプロの判断基準
時代の変化に伴い、根抵当権を取り巻く法務・財務環境は激変しています。根抵当権2026年最新注意点まとめとして、今まさに直面している2つの重大な制度改革を直視しなければなりません。
第1に、相続登記の義務化が定着した点です。不動産取得を知った日から3年以内に相続登記を行わない場合、過料の対象となるだけでなく、放置された登記簿に眠る根抵当権の時限爆弾が強制的に掘り起こされることになりました。被相続人が亡くなってから何十年も経った根抵当権は、当時の関係機関の統廃合や債権回収会社(サービサー)への債権譲渡によって権利者が雲散霧消しており、抹消にかかる労力は年々跳ね上がっています。
第2に、金融機関による休眠担保権の整理強化です。全国の地方銀行や信用金庫では、長期間利用実績のない融資枠(根抵当権)について、保全コストの削減と金融事故防止の観点から、所有者に対して契約解除や抹消を促す動きが加速しています。「使っていない枠があるなら、手数料を払ってでも今すぐ綺麗に整理してほしい」というのが金融機関側の本音です。
【プロの結論】活用すべき人と即刻抹消・回避すべき人の境界線
不動産と金融の健全なバウンダリー(境界線)を保つために、専門家の視点から明確な判断基準を提示します。
【根抵当権を残すべき人・選ぶべき人】
現役で事業を展開しており、年間に何度も運転資金の調達と返済を繰り返す法人経営者や個人事業主。この層にとっては、設定コストを上回る圧倒的な資金調達スピードと手数料削減の恩恵があります。
【今すぐ抹消・絶対に回避すべき人】
すでに事業を引退した高齢者、親から実家を相続した一般給与生活者、そして将来的に不動産の売却や住み替えを検討しているマイホーム購入者です。「いつか使うかもしれないから枠だけ残しておく」という考えは、不動産の流動性を自ら殺し、次世代に巨額の法的トラブルを押し付けるだけの無謀な悪手と言わざるを得ません。
【根抵当 権 と は】に関するよくある質問(FAQ)
Q1:住宅ローンを全額返済したのに、登記簿に根抵当権が残っているのはなぜですか?
A1:根抵当権には「借金を返せば自動的に担保も消える」という性質(付従性)がないためです。融資枠契約そのものを解約し、金融機関から受領した書類を添えて法務局へ抹消登記を申請しない限り、残高が0円であっても登記簿上に一生残り続けます。
Q2:根抵当権が付いたままの実家を相続しました。売却することはできますか?
A2:根抵当権が付いた状態のまま第三者へ引き渡すことは、買主側のリスクが極めて高いため実務上ほぼ不可能です。売却代金を使って残債を一括清算するか、事前に金融機関と合意を取り付け、売買決済日当日に「売却代金受領・残債決済・根抵当権抹消・所有権移転」の登記を同時に連件申請して引き渡すのが標準的な売却手法となります。
Q3:債務者である親が亡くなってから半年が過ぎてしまいました。どうなりますか?
A3:民法第398条の8の規定により、死亡から6ヶ月以内に後継者を指定債務者とする合意の登記を行わなかった場合、根抵当権の元本は「死亡時」に遡って確定します。以後は新たな借入を枠内で行うことが法律上不可能になり、実質的に一般の抵当権と同じ扱いへと移行します。後継者が事業を継続して枠融資を使いたい場合は、根抵当権をゼロから再設定する必要が生じます。
まとめ:放置は最大の損失!資産を守るための最終チェック
根抵当権は、正しく機能すれば企業の成長を支える強力なレバレッジとなります。しかし、その役割を終えた後や、仕組みを知らない個人の手に渡った瞬間、資産の流動性を奪い去る厄介な負債へと姿を変えます。
「残高がゼロだから大丈夫」という根拠のない油断こそが、不動産売却の頓挫や相続人間の泥沼紛争を招く最大の元凶です。もし実家の登記簿謄本に「根抵当権」の文字を見つけたなら、金融機関への照会、元本確定の有無のチェック、そして司法書士への抹消登記依頼というステップを、今すぐ踏み出すことが推奨されます。不動産の価値を守り、次世代へ濁りのない資産を引き渡すための第一歩は、登記簿の現実を直視することから始まります。 (出典: 根抵当 権 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
